Jak investovat dětem?
Investování pro děti jsem začal řešit zhruba před pěti lety, když se mi narodil syn. Měl jsem tehdy velkou výhodu: na finančních trzích jsem se pohyboval už asi deset let, znal jsem dostupné možnosti a produkty, a tak pro mě uchopení tohoto tématu nebylo nijak zvlášť složité. Uvědomuji si ale, že z pohledu přehledu o financích jsem specifický případ.
Rozhodl jsem se proto, že vám v tomto článku představím, jak se na toto téma dívám já a jak jsem ho vyřešil. To, jak jsem to udělal já, samozřejmě nemusí být univerzálně dobré řešení pro každého. Popíšu vám tedy svou vlastní zkušenost a budu se snažit být co nejstručnější. V článku budu několikrát zmiňovat ETF, která jsem podrobně vysvětlil v úvodním článku o ETF, a v článku, ve kterém jsem vám ukázal, která ETF jsou podle mě nejlepší.
Ve zkratce
- Investování pro děti stojí na jednoduchém faktu: nejcennějším zdrojem je čas. Při horizontu 50 let může i 2 500 Kč měsíčně narůst na desítky milionů korun.
- Odklad o tři roky může na konci horizontu znamenat rozdíl téměř 10 milionů korun, přestože na vkladech ušetříte jen 90 000 Kč.
- Synovi investuji přes podúčet na své jméno, do široce diverzifikovaných indexových ETF s nízkým poplatkem.
- Výpočty jsou modelové: budoucí výnosy nejsou zaručené a je třeba počítat s inflací i s velkými propady trhů.
Investování pro děti: proč vůbec začít?
Odpověď je jednoduchá: aby se měly lépe. Člověk nemusí být ekonom, aby si při pohledu kolem sebe uvědomil, že veřejné finance a demografie se nevyvíjejí ideálním směrem. Jako populace stárneme a jako společnost jsme si zvykli na štědré vládní výdaje a sociální systém. Ten se ale musí z něčeho financovat, a to buď z rostoucích daní, nebo z dluhů. Protože budeme stále starší a pracovat bude stále méně lidí, je pravděpodobné, že tato matematika postupně přestane vycházet a budeme směřovat k vyšším dluhům a daním, nebo k méně štědrému sociálnímu systému.
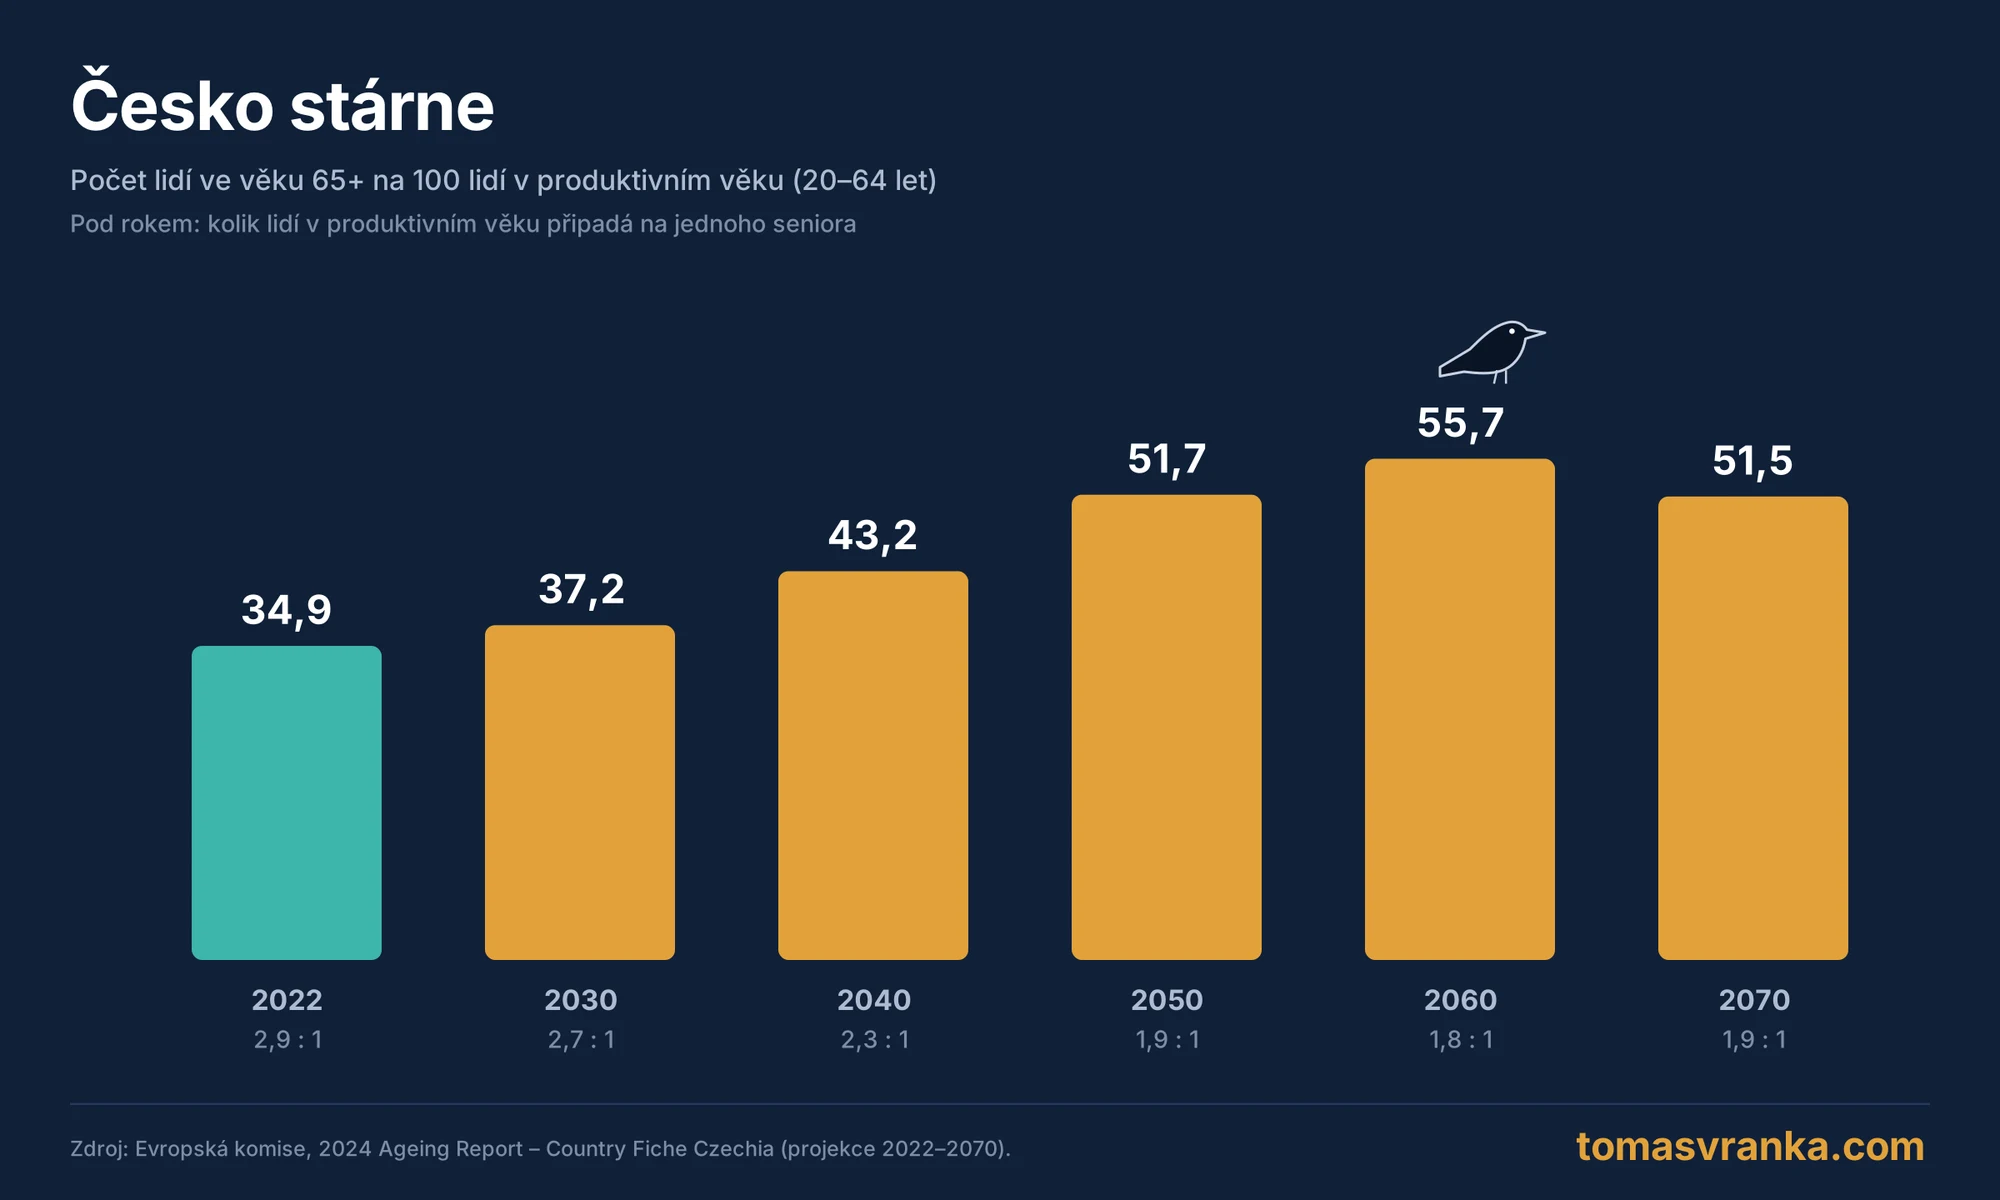
Potvrzují to i data. Podle projekcí Evropské komise připadalo v Česku v roce 2022 na 100 lidí v produktivním věku (20–64 let) zhruba 35 lidí starších 65 let. V roce 2060 to má být téměř 56. Jinými slovy, zatímco v roce 2022 připadali na jednoho seniora necelí tři lidé v produktivním věku, v roce 2060 to bude jen o málo víc než jeden a tři čtvrtě.
Výdaje na veřejné důchody mají podle Komise vzrůst z 8,7 % HDP v roce 2022 až na 11,1 % HDP kolem roku 2058 a průměrný důchod z veřejného systému bude v poměru k průměrné mzdě mírně klesat, ze 42,7 % na 40,3 % v roce 2070 (Evropská komise, 2024 Ageing Report – Country Fiche Czechia).
Toto riziko je aktuální už i pro dnešní třicátníky a pro naše děti bude ještě mnohem hmatatelnější. Podle mě se tedy budou muset stále víc spoléhat samy na sebe. Právě proto si myslím, že je dobré dát jim do života v této oblasti nějaký základ, kterým může být investovaná částka na začátek jejich samostatného života, případně na jeho druhou polovinu.
Jak investovat dětem? Účet na jméno rodiče, nebo dítěte
Vím, že investování pro děti nabízí víc možností. Já jsem zvolil investiční podúčet na své jméno, na který pravidelně každý měsíc posílám peníze. Částka je pro vysvětlení nepodstatná, jak si ale za chvíli ukážeme, i malá částka dokáže hodně. Stejně investuji i peníze, které syn dostane od rodiny k různým svátkům. Vím, že existuje i možnost založit účet přímo na jméno dítěte. Ta mi ale přijde mnohem méně flexibilní a nakonec si myslím, že by to měl být rodič, kdo rozhodne, kdy je dítě připravené dostat větší balík peněz.
Někdo na to může být připravený už v patnácti, někdo ani v pětadvaceti. Právě účet na jméno rodiče poskytuje v tomto vysokou míru flexibility. Úplně ale chápu, pokud se někdo rozhodne pro jinou cestu. Já osobně mám rád věci pod kontrolou a pevně ve svých rukou. Portfolio můžete dítěti později darovat, nebo ho prodat a darovat mu peníze.
Při rozhodování je dobré znát právní a daňové rozdíly obou cest:
- Účet na jméno rodiče je z právního hlediska majetkem rodiče, ne dítěte. Pokud jste v manželství, investice nabyté za jeho trvání zpravidla patří do společného jmění manželů (§ 708 a násl. občanského zákoníku), takže se při rozvodu mohou dělit. Při úmrtí rodiče jsou součástí dědictví, které se dělí mezi všechny dědice. Myslete na to i při plánování, například závětí.
- Darování portfolia nebo peněz dítěti: dar od příbuzného v linii přímé je od daně z příjmů osvobozen (§ 10 odst. 3 zákona o daních z příjmů). Pokud dítěti darujete přímo ETF, tříletý časový test pro osvobození zisku mu běží znovu od data darování (Banky.cz). Pokud portfolio prodáte vy a darujete peníze, rozhoduje váš vlastní časový test. Od roku 2026 už se u cenných papírů po splnění časového testu neuplatňuje limit 40 milionů korun ročně (Daňaři online). U větších částek doporučuji konzultaci s daňovým poradcem.
- Účet na jméno dítěte je od začátku majetkem dítěte. Rodič s ním hospodaří jako zákonný zástupce a u právních jednání, která nejsou běžnou záležitostí, může být potřeba schválení soudu (§ 898 občanského zákoníku). V 18 letech získává dítě nad účtem plnou kontrolu.
Proč mají děti oproti nám obrovskou výhodu?
Investování pro děti má oproti investování dospělých jednu obrovskou výhodu, a tou je čas. V předchozím článku o složeném úročení jsme si ukázali, že asi nejdůležitějšími faktory jsou pravidelnost a hlavně dlouhodobost. Složené úročení nabírá na síle každým rokem a děti mají tu výhodu, že pokud jim začnete investovat od narození, mají před sebou extrémně dlouhý investiční horizont.
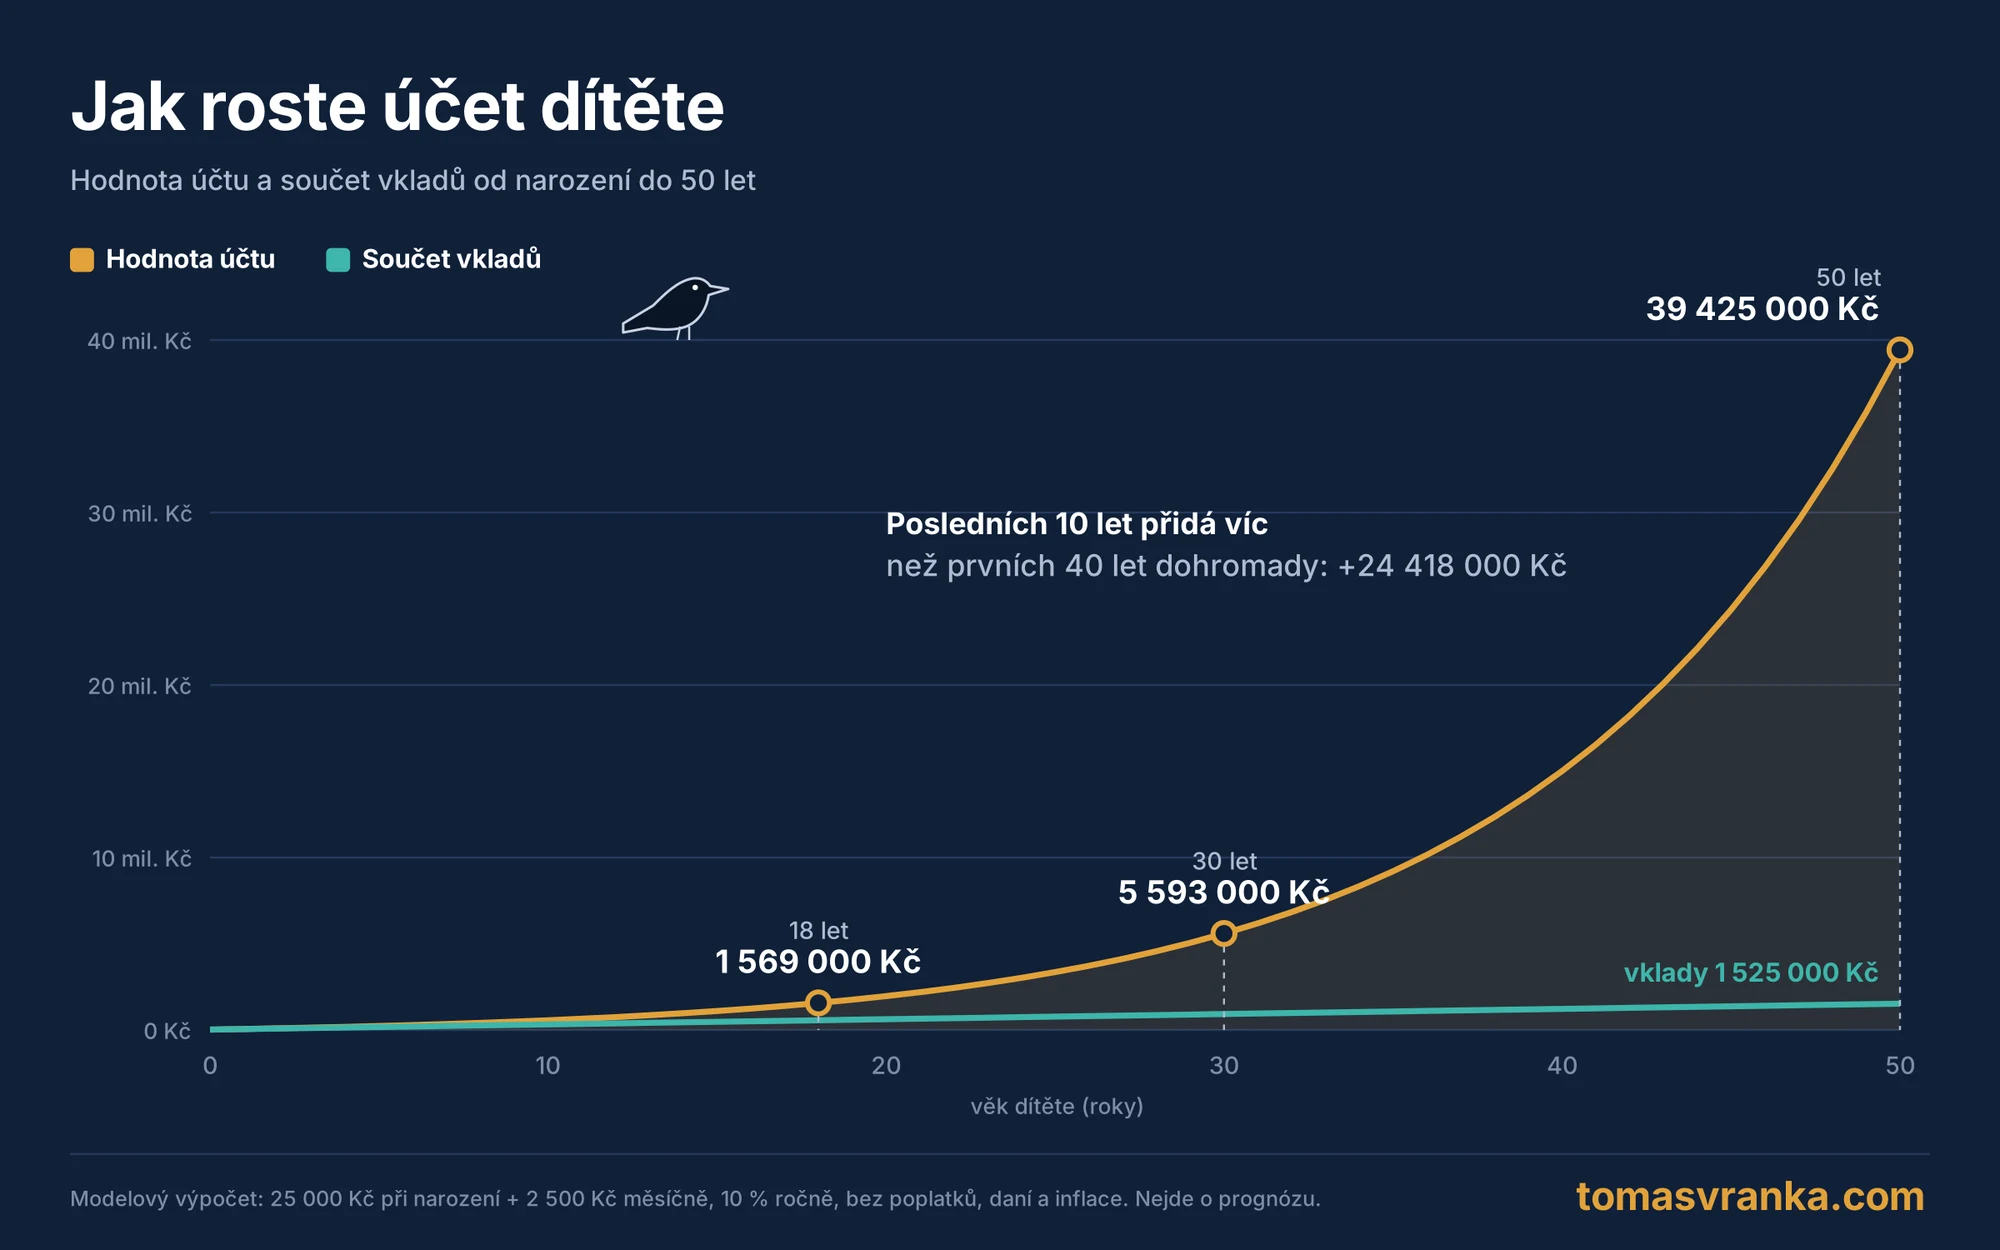
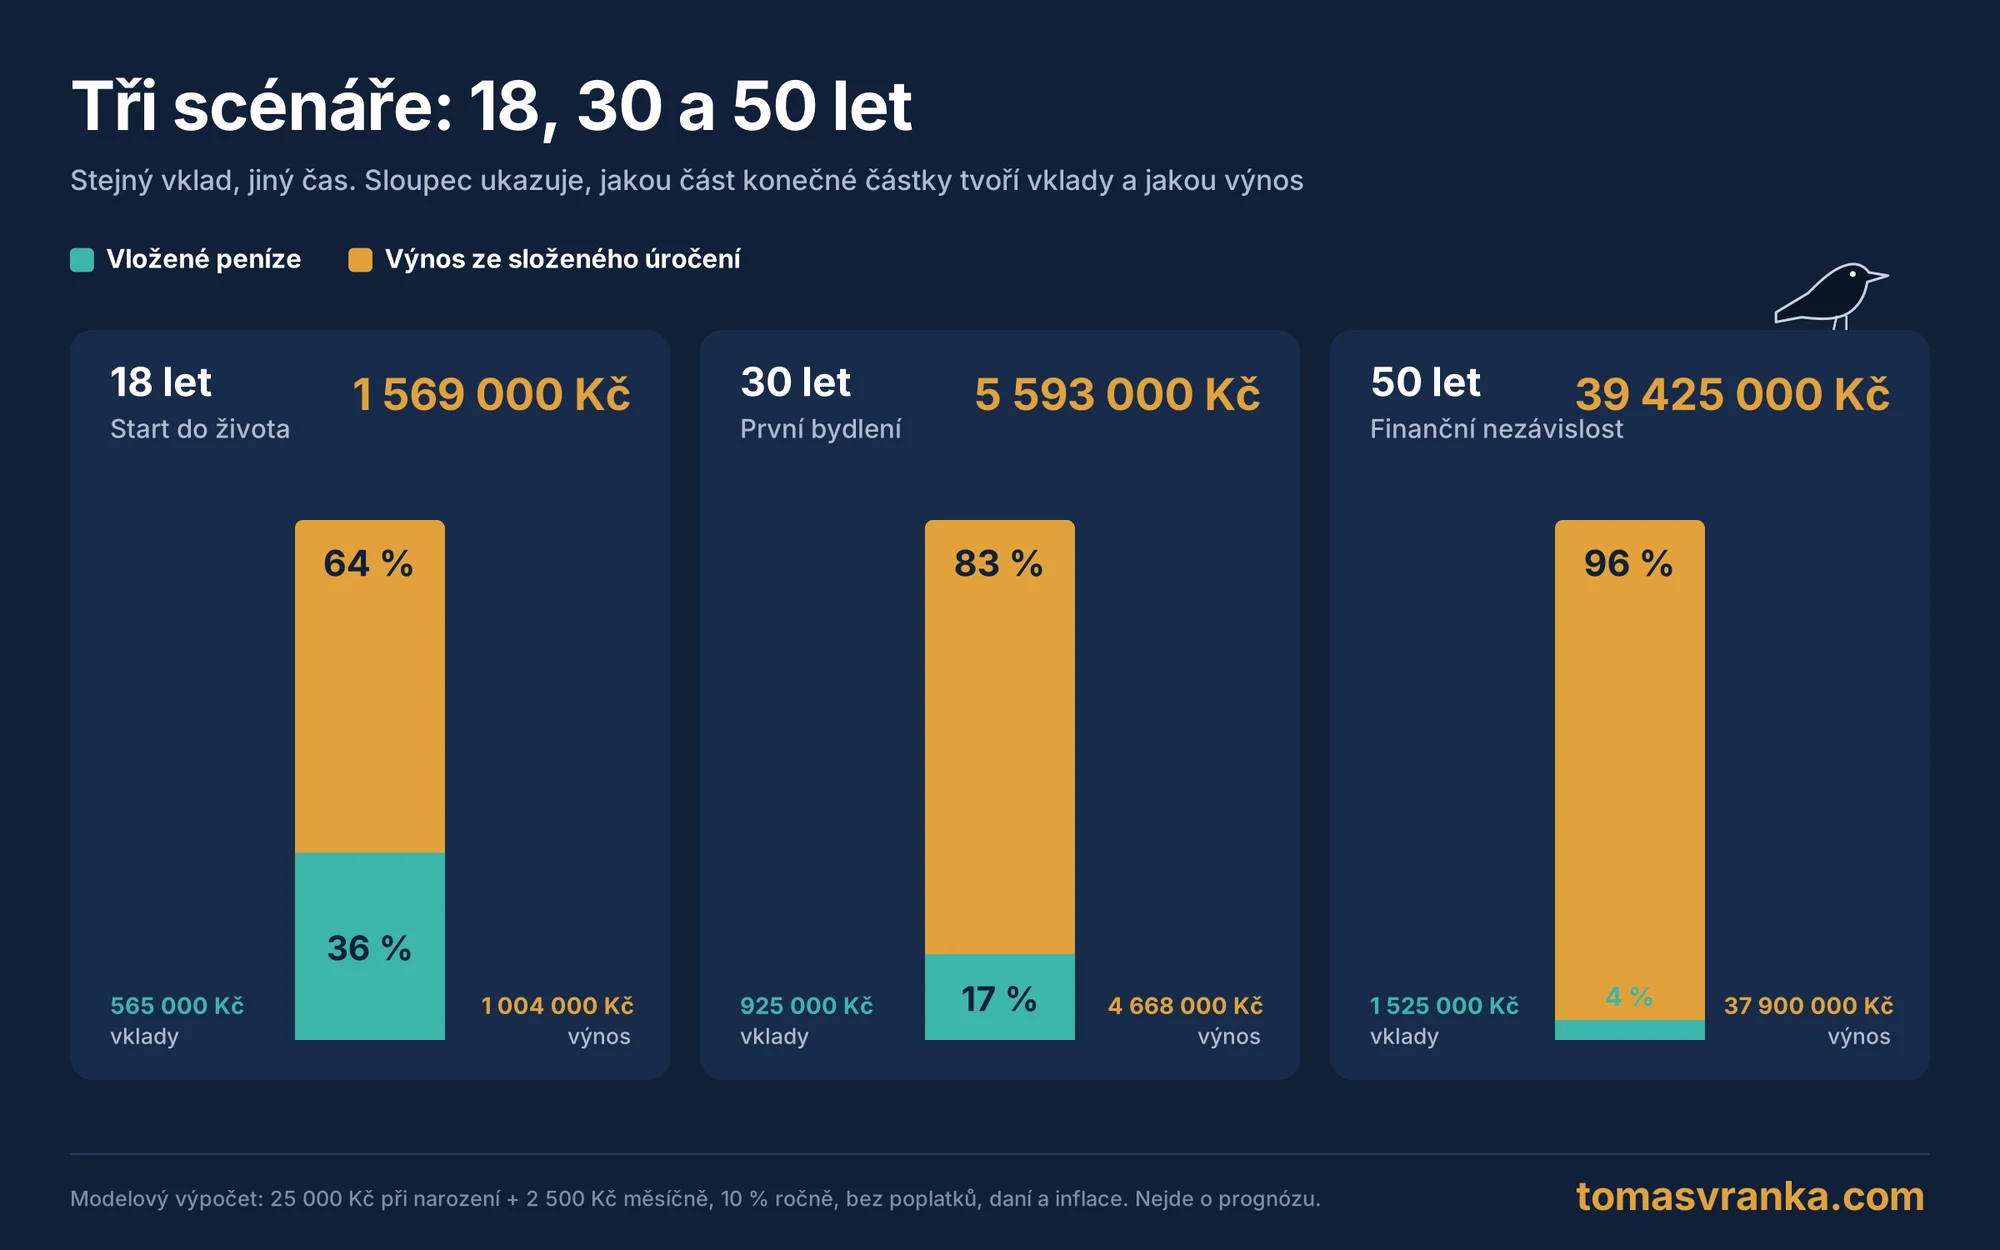
Vezměme si tři scénáře investování pro děti. V prvním dáte dítěti peníze na start do života v jeho 18 letech. Ve druhém mu je dáte ve třiceti na první bydlení a ve třetím bude v investování pokračovat až do padesátky. Ve všech případech vycházíme z toho, že při narození dítěte jednorázově investujete 25 000 Kč a každý měsíc přidáte dalších 2 500 Kč.
Americké akcie (index S&P 500) dosáhly v letech 1928 až 2025 průměrného složeného výnosu zhruba 10 % ročně včetně reinvestovaných dividend (Damodaran, NYU Stern, přepočet Eco3min). Podrobněji jsem se jim věnoval v článku o historických výnosech. Předpokládáme, že takový bude i do budoucna. Jde tedy o velmi zjednodušený příklad, který nezohledňuje poplatky, daně ani měnový kurz. Částku si samozřejmě můžete různě měnit, například každý rok navyšovat o inflaci.
Příklad 1: Investiční horizont 18 let
Po 18 letech bude mít dítě na účtu vloženo 565 000 Kč, výnos bude zhruba 1 004 000 Kč a celková hodnota účtu bude přibližně 1 569 000 Kč. Nepůjde tedy o žádnou závratnou částku, na start do samostatného života ale určitě pomůže.
Příklad 2: Investiční horizont 30 let
Pokud horizont natáhneme na 30 let (dítě může investování převzít například v 25 letech a pokračovat v něm dalších pět let), čísla jsou už mnohem hezčí. Za toto období se na účet vloží 925 000 Kč, výnos bude zhruba 4 668 000 Kč a celková hodnota přibližně 5 593 000 Kč.
Je však třeba dodat, že jde o nominální částku. Za 30 let inflace výrazně sníží kupní sílu peněz. Pokud bychom počítali s reálným výnosem amerických akcií po odečtení inflace, který byl ve stejném období zhruba 6,8 % ročně (Eco3min podle dat Damodarana), a vklady bychom každý rok navyšovali o inflaci, v dnešních penězích by šlo zhruba o 3 miliony korun. I to je částka, která může dítěti ve třiceti výrazně pomoci například s vlastním bydlením a zbavit ho jedné z největších životních starostí.
Příklad 3: Investiční horizont 50 let
Představme si teď, že dítě je velmi uvědomělé a v investování pokračuje až do padesátky. Víte, kolik bude mít na účtu, pokud budou trhy růst o 10 % ročně při měsíčních vkladech 2 500 Kč? Za 50 let se na účet vloží 1 525 000 Kč, výnos ale bude téměř 38 milionů korun. Celková částka bude tedy přes 39 milionů korun. I v dnešních penězích, tedy po zohlednění inflace, by šlo zhruba o 12 milionů korun. Dítě by si tak mohlo dovolit pracovat méně nebo skončit dřív a mít druhou polovinu života výrazně komfortnější. Pořád se přitom bavíme o měsíčním vkladu pouhých 2 500 Kč. I tady vidíme, jakou sílu má složené úročení.
Je třeba dodat, že jde jen o velmi hypotetické příklady, které jsou zjednodušené, aby ukázaly základní fakt: čas, kterého mají děti hodně, je mimořádně cenné aktivum. Nikde samozřejmě není psáno, že akcie porostou o 10 % ročně i nadále, ani že při investování celou dobu vydržíte vy nebo vaše dítě. Do investování pro děti mohou zasáhnout různé jednorázové události či velké propady, při kterých vy nebo dítě zpanikaříte.
Během finanční krize v letech 2007 až 2009 klesl index S&P 500 od vrcholu zhruba o 57 % (Fox Business). Stejně tak se může měnit legislativa a mohou být zavedeny například méně výhodné daňové podmínky. Jako příklad je to ale podle mě hezké.
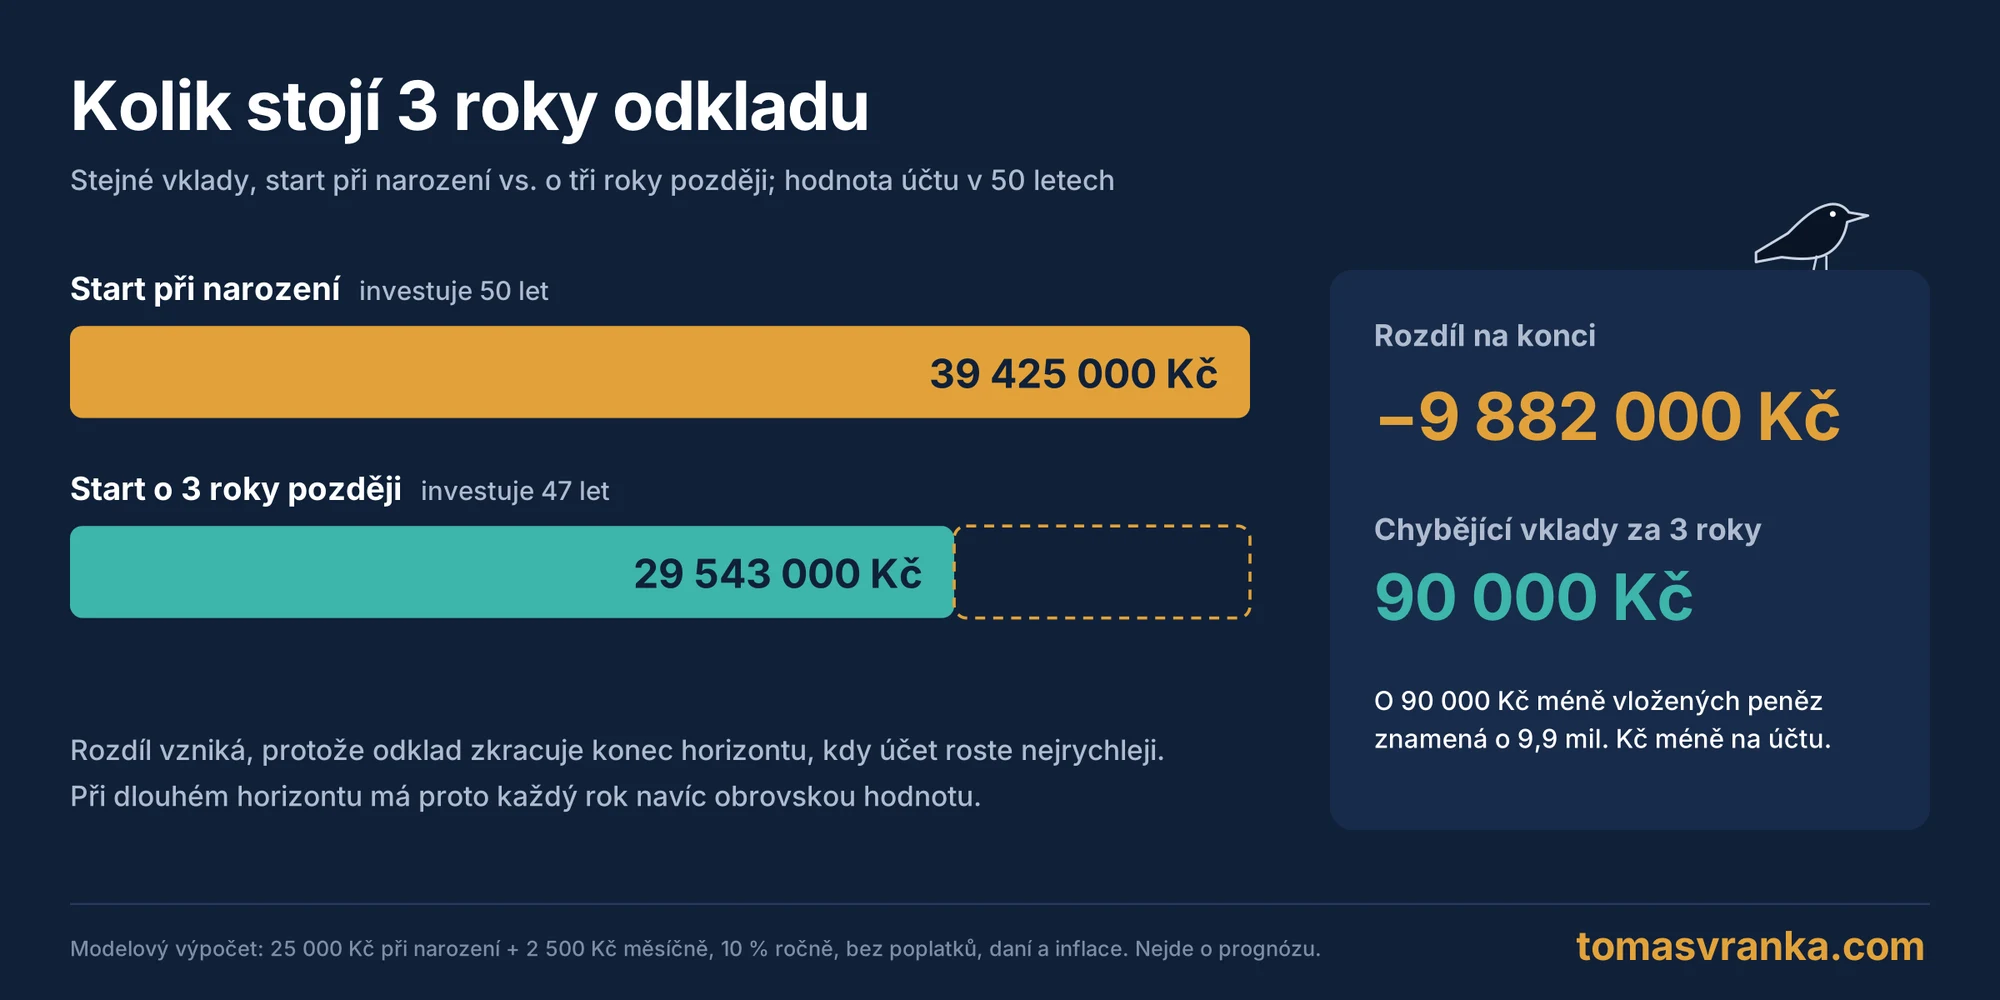
Investování pro děti rodiče často odkládají s tím, že začnou později. Z pohledu financí to samozřejmě chápu, jak jste ale mohli vidět, ke konci horizontu může rozhodnout každý jednotlivý rok. Po 50 letech mělo dítě v našem třetím příkladu na účtu zhruba 39,4 milionu korun. Pokud by rodič investování odložil o tři roky a horizont by se zkrátil na 47 let, částka by byla zhruba 29,5 milionu korun.
Pořád je to velmi slušná částka, je ale téměř o 10 milionů korun nižší. Ano, i tři roky vkladů po 2 500 Kč měsíčně, tedy dohromady 90 000 Kč, mohou způsobit takový obrovský rozdíl. Jde například o částku, kterou budou moci vaše děti pomoci zase svým dětem. Každý rok je tedy mimořádně cenný.
Své investování pro děti si můžete namodelovat v mé kalkulačce složeného úročení.
Do čeho investuji?
Moje vlastní portfolio tvoří hlavně akcie, i když se poslední roky snažím stále víc přesouvat do ETF. Portfolio pro syna je ale tvořeno téměř výhradně ETF na index S&P 500 a na světové akciové indexy. Do portfolia je samozřejmě možné přidávat i jiná aktiva. Sám jsem tam přidal několik titulů, které mi aktuálně přišly zajímavé, dlouhodobě ale chci drtivou většinu portfolia držet právě v ETF.
Mou preferovanou volbou jsou široce diverzifikovaná indexová ETF s nízkým ročním poplatkem (TER). Při investování pro děti dává smysl sáhnout po akumulačních ETF, která dividendy automaticky reinvestují, takže složené úročení pracuje naplno. Při 50letém horizontu má i rozdíl v poplatku několika desetin procenta ročně citelný vliv na konečnou částku. Článek o ETF, která považuji za nejlepší, najdete na tomto odkazu.
Proč je investování pro děti podle mě důležité i jinak?
Na závěr bych rád zmínil ještě jeden rozměr, a tím je budování finanční gramotnosti. Investování pro děti totiž není jen o penězích. Práce s penězi je jednou z nejdůležitějších životních dovedností. S penězi totiž přichází a bude přicházet do styku každý z nás a čím lépe se s nimi naučíme hospodařit, tím lépe by to pro nás mělo být.
Proto mi dává smysl vysvětlovat dětem odmalička, jak fungují peníze, jak funguje investování a proč jsou tyto věci důležité. Děti také do velké míry odkoukávají chování od rodičů a pravidelné investování jim může být příkladem zodpovědnosti, finanční gramotnosti a schopnosti dělat něco dlouhodobě podle plánu. Předpokládám tedy, že ani tento rozměr nebude pro děti zanedbatelný, a pevně věřím, že se od nás v tomto něco naučí.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928–2025
- Eco3min: S&P 500 Historical Annual Returns 1928–2025
- Evropská komise: 2024 Ageing Report – Country Fiche Czechia
- Zákon č. 586/1992 Sb., o daních z příjmů (Zákony pro lidi)
- Zákon č. 89/2012 Sb., občanský zákoník (Zákony pro lidi)
- Banky.cz: Akcie, dar a časový test
- Daňaři online: Přehled změn ve zdanění FO dle zákona č. 360/2025 Sb.
- Fox Business: History of bear markets since 1929
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k listopadu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.