Časový test: kdy při prodeji akcií a ETF neplatíte daň
Jediné dvě jistoty v životě jsou smrt a daně. Tento slavný výrok se nejčastěji připisuje Benjaminu Franklinovi, který ho použil v dopise z roku 1789. Ve skutečnosti se však objevil už o více než 70 let dříve. Ať ho vyslovil kdokoli, nic to nemění na tom, že různých daní je v našich končinách opravdu hodně. Investování do akcií či ETF je však v Česku a na Slovensku paradoxně jednou z oblastí, kde investor nemusí platit daně, pokud splní takzvaný časový test. V tomto ohledu patří Česko a Slovensko k výjimečně příznivým zemím, protože většina evropských zemí zdaňuje zisk z akcií a ETF i při dlouhodobém držení. Někdo by mohl říct, že v oblasti investování do akcií a ETF patříme dokonce k daňovým rájům. Ještě než se do tohoto tématu pustíme, musím podotknout, že nejsem certifikovaným daňovým poradcem ani účetním. Přestože jsem tomuto tématu věnoval poměrně dost času, může se stát, že některé informace nebudou správné nebo zcela přesné. Proto článek berte pouze jako orientační pomůcku. V každém případě doporučuji, abyste se v otázkách daní vždy obrátili na certifikovaného daňového poradce, který vám dokáže poradit přesně na míru vaší osobní situaci.
Ve zkratce
- Časový test v Česku trvá 3 roky: pokud akcie nebo ETF držíte déle, zisk z jejich prodeje je osvobozen od daně, od roku 2026 bez ohledu na jeho výši.
- Osvobozeny jsou také příjmy z prodeje cenných papírů do 100 000 Kč za rok, bez ohledu na dobu držení.
- Při prodeji před uplynutím 3 let zaplatíte ze zisku daň 15 %, u velmi vysokých příjmů 23 %. Zdravotní ani sociální pojištění se neplatí.
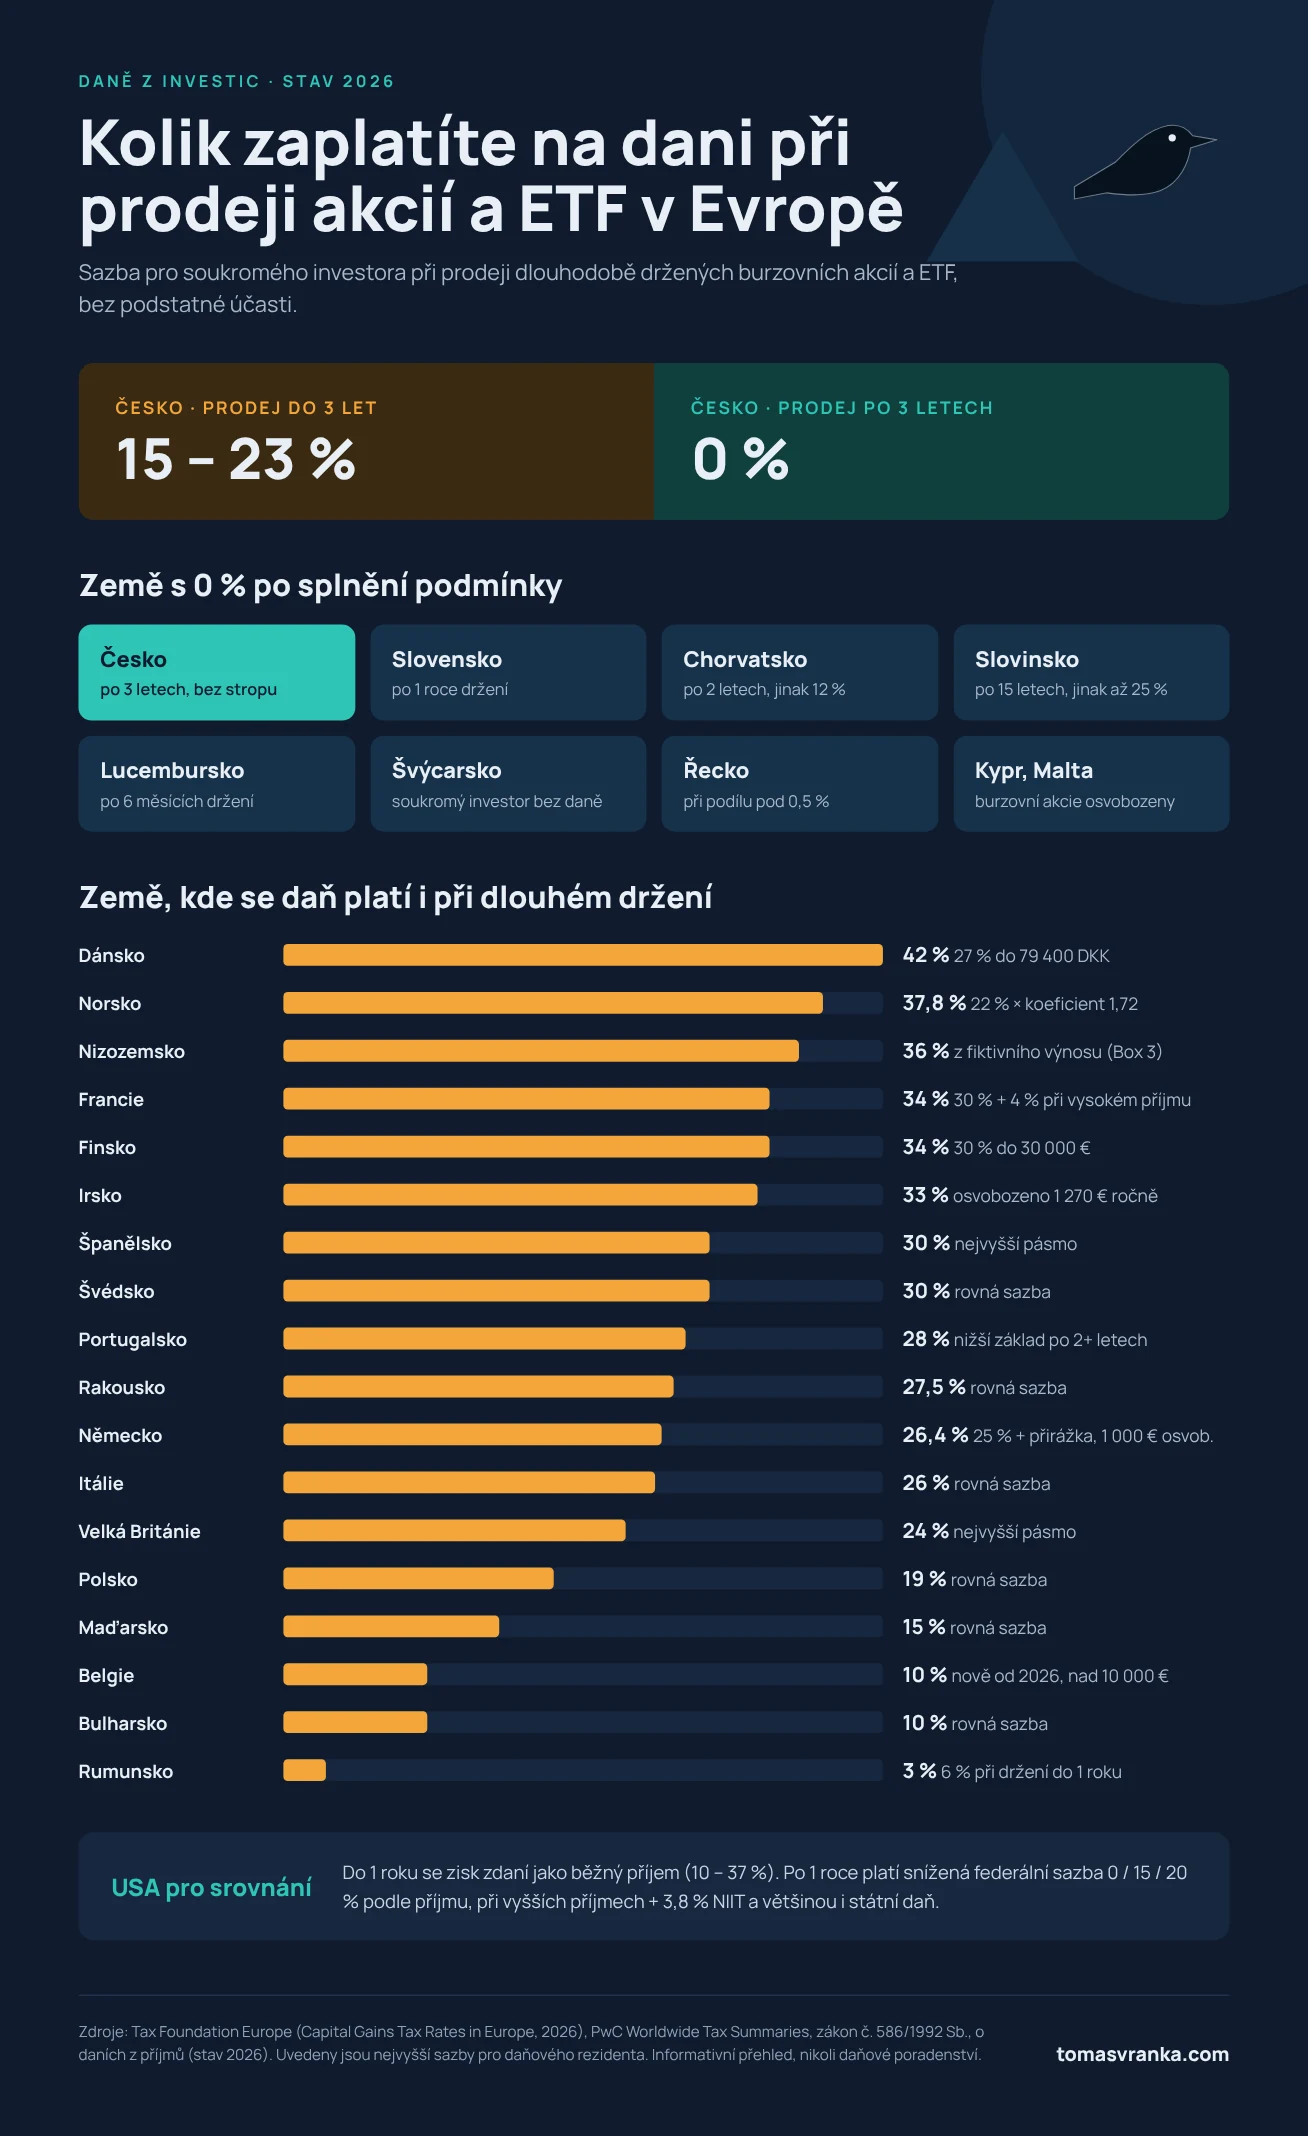
- Na Slovensku stačí držet cenné papíry déle než 1 rok, většina Evropy daní zisk i při dlouhém držení.
Co je časový test
Jde o hovorový název pravidla, podle kterého investor po splnění určitých podmínek, především minimální doby držení, neplatí ze zisku z prodeje akcií a ETF daň z příjmů. V Česku je tato doba tři roky a vztahuje se na akcie, ETF, dluhopisy i podílové listy fondů.
Podívejme se na zákony
Daňové zákony jsou obecně poměrně složité, proto doporučuji svou situaci vždy konzultovat s daňovým poradcem nebo účetním. Tento text slouží pouze jako základní přehled toho, jak zdanění v Česku funguje. Vycházím z předpokladu, že jde o daňového rezidenta České republiky, který investuje jako fyzická osoba, nikoli jako podnikatel.
Příjem z prodeje akcií a ETF se řídí zákonem č. 586/1992 Sb., o daních z příjmů. Pokud doba mezi nabytím a prodejem přesáhne 3 roky, je příjem osvobozen od daně podle § 4 odst. 1 písm. u). Osvobození se nevztahuje na cenné papíry, které byly zahrnuty do obchodního majetku, a to ani do 3 let od ukončení podnikání. Od roku 2026 se na osvobození cenných papírů opět nevztahuje žádný finanční strop, limit 40 milionů Kč platný v roce 2025 byl zrušen. Aktuální znění zákona si však vždy ověřte.
Zjednodušeně tedy platí tyto podmínky (musí být splněny obě současně):
- Doba držení je delší než 3 roky.
- Nejde o obchodní majetek.
Druhou možností je takzvaný hodnotový test podle § 4 odst. 1 písm. t). Pokud úhrn vašich příjmů z prodeje cenných papírů za kalendářní rok nepřesáhne 100 000 Kč, jsou tyto příjmy osvobozeny bez ohledu na to, jak dlouho jste cenné papíry drželi. Pozor, limit se počítá z celkových příjmů z prodeje, nikoli ze zisku.
Pokud tedy jako český daňový rezident držíte akcie nebo ETF déle než 3 roky, ze zisku neplatíte daň a příjem neuvádíte v daňovém přiznání. U osvobozených příjmů nad 5 milionů Kč však vzniká povinnost oznámit je finančnímu úřadu. Určitě doporučuji svou individuální situaci konzultovat s odborníkem.
Co když prodáte dříve než za 3 roky
Pokud prodáte akcie nebo ETF se ziskem dříve než za 3 roky od nákupu a nesplníte ani hodnotový test, musíte zisk zdanit. Zisk patří mezi ostatní příjmy podle § 10, přičte se k ostatním zdanitelným příjmům a zdaní se sazbou 15 %. Sazba 23 % platí jen pro část základu daně nad 1 762 812 Kč ročně (36násobek průměrné mzdy pro rok 2026). Na rozdíl od Slovenska se z tohoto zisku neplatí zdravotní ani sociální pojištění.
Zdaňuje se zisk, tedy rozdíl mezi prodejní a nákupní cenou včetně poplatků. Ztráty z prodeje jiných cenných papírů ve stejném roce lze se ziskem započítat.
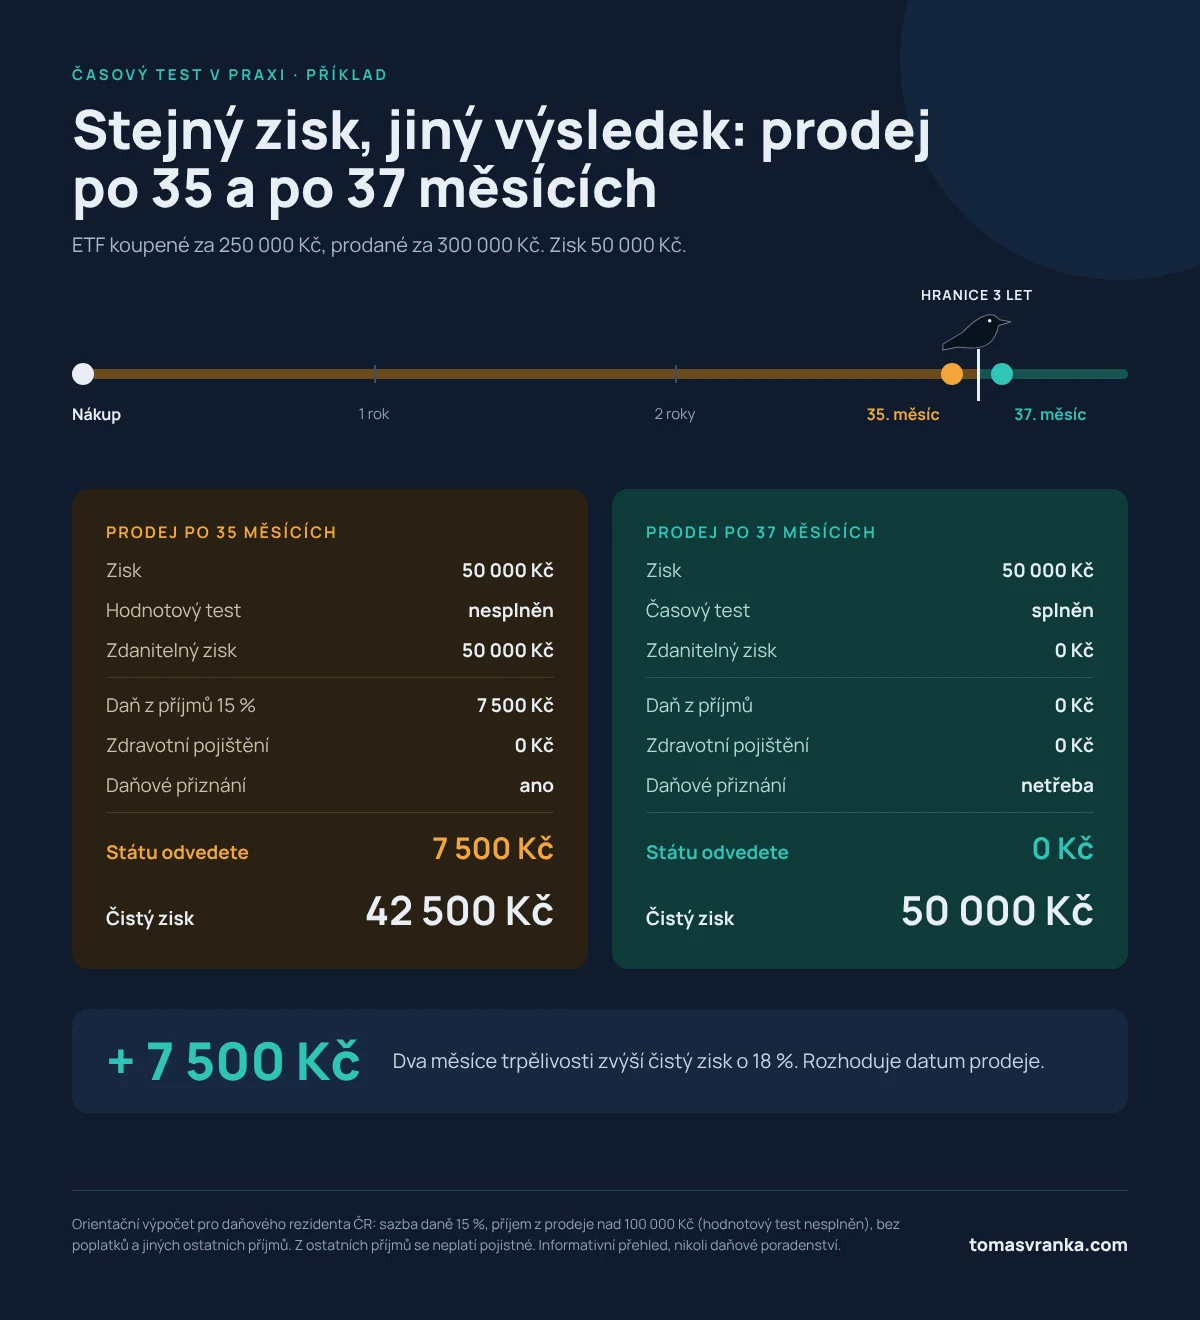
Příklad: investor koupí ETF za 250 000 Kč a prodá ho za 300 000 Kč, tedy se ziskem 50 000 Kč. Příjem z prodeje přesahuje 100 000 Kč, hodnotový test tedy nesplní. Pokud ETF prodá po 35 měsících, zaplatí při sazbě 15 % orientačně 7 500 Kč na dani. Pokud počká ještě dva měsíce a prodá ETF po 37 měsících, nezaplatí nic.
Kalkulačka: časový test a daň při prodeji
Do kalkulačky zadejte svá čísla a uvidíte, kolik byste při prodeji zaplatili na dani a kdy splníte časový test.
Kalkulačka · Česko 2026
Kolik zaplatíte při prodeji akcií a ETF?
Prodej ke zvolenému datu
Prodej po splnění časového testu
Předpoklady a omezení výpočtu
- Výpočet platí pro fyzickou osobu, daňového rezidenta ČR, a částky platné pro rok 2026.
- Předpokládá se, že akcie nebo ETF nejsou a nebyly součástí obchodního majetku.
- Kalkulačka počítá s jedním nákupem. Při postupných nákupech běží lhůta 3 let u každého nákupu zvlášť.
- Nezohledňuje poplatky, ztráty z jiných obchodů, další ostatní příjmy, slevy na dani ani nezdanitelné části základu daně.
- Zisk patří mezi ostatní příjmy podle § 10. Sazba daně je 15 %, sazba 23 % platí pro část základu daně nad 1 762 812 Kč ročně (36násobek průměrné mzdy pro rok 2026).
- Z ostatních příjmů podle § 10 se neplatí zdravotní ani sociální pojištění.
- Osvobozené příjmy nad 5 milionů Kč je nutné oznámit finančnímu úřadu.
- Výdaje na nákup jsou uplatněny pouze do výše příjmu z prodeje. Při ztrátě daň nevzniká.
- Za den nabytí se může považovat až den vypořádání obchodu (na evropských burzách zpravidla T+2, v USA T+1). Lhůta se tak může posunout o několik dní, datum vypořádání najdete ve výpisu od brokera.
- Výsledky jsou orientační a nejsou daňovým ani investičním poradenstvím. Nemohou být použity pro vyplnění daňového přiznání.
- Autor nenese odpovědnost za nesprávné výpočty ani za nesprávné údaje uvedené v daňovém přiznání na základě této kalkulačky.
Na co si dát pozor
Ve většině případů je zdanění poměrně jednoduché, existuje však několik situací, na které je třeba si dát pozor:
- Postupné nákupy: lhůta tří let běží u každého nákupu zvlášť. Pokud ETF nakupujete pravidelně, část pozice může test splňovat a část ještě ne.
- Vypořádání obchodu: vlastnictví akcie nebo ETF nepřechází v den nákupu, ale až při vypořádání obchodu, na evropských burzách zpravidla o dva pracovní dny později. Lhůta časového testu se proto může posunout o několik dní. Doporučuji s prodejem počkat alespoň týden po uplynutí lhůty a datum vypořádání si ověřit ve výpisu od brokera.
- Distribuční ETF: vyplácené výnosy se zdaňují sazbou 15 % bez ohledu na to, jak dlouho ETF držíte. Časový test se týká pouze zisku z prodeje.
- Jiný typ nástroje: časový test platí pouze pro cenné papíry. Pokud investor omylem nakoupí například CFD na akcii nebo ETF, nejde o cenný papír a osvobození se na něj nevztahuje.
- Frakční (zlomková) práva: tento typ nástroje a jeho zdanění doporučuji ověřit u daňového poradce nebo na finančním úřadě.
- Korporátní události: komplikace mohou nastat například tehdy, když společnost oddělí část svého podnikání a investor místo akcií dostane hotovost.
Všechny tyto případy doporučuji konzultovat s odborníkem.
Jak je na tom Slovensko a zbytek Evropy
Na Slovensku platí podobné pravidlo, lhůta je však jen jeden rok. Cenný papír navíc musí být přijat k obchodování na regulovaném trhu (burze). Pokud slovenský investor prodá dříve, zaplatí ze zisku daň 19 až 35 % a k tomu zdravotní pojištění 16 %. Osvobozen je pouze zisk do 500 € ročně.
Ve většině Evropy je situace méně příznivá. Podle přehledu Tax Foundation za rok 2026 nezdaňuje zisk z dlouhodobě držených akcií pouze 10 z 35 sledovaných zemí. Německo zdaňuje zisky sazbou 26,4 %, Rakousko 27,5 % a Polsko 19 %. Nejvyšší sazbu má Dánsko, až 42 %. V USA delší držení daň neruší, ale snižuje: po roce platí federální sazba 0 až 20 % místo běžné sazby až 37 %.
Závěr
Pokud investujete v Česku nebo na Slovensku, časový test vám při dlouhodobém investování do akcií a ETF může ušetřit slušnou částku. Stačí pozici držet déle než 3 roky (na Slovensku déle než rok) a ze zisku při prodeji daň neplatíte.
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Není daňovým, právním ani investičním poradenstvím a nezohledňuje vaši osobní situaci. Nejsem daňovým poradcem ani účetním. Informace odpovídají právnímu stavu k říjnu 2026 a později se mohou změnit. Příklady v článku i výsledky kalkulačky jsou orientační a nemohou být použity pro vyplnění daňového přiznání. Autor nenese odpovědnost za nesprávné výpočty, za rozhodnutí učiněná na základě tohoto článku ani za údaje uvedené v daňovém přiznání. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.