Proč jsem prodal polovinu pozice v ASML
Když jsem přemýšlel o tomto webu, chtěl jsem na něm kromě vzdělávacích článků zveřejňovat i texty o tom, co nakupuji nebo prodávám. Mám totiž dojem, že na našem malém slovenském a českém trhu tvoříme poměrně silnou komunitu, a myslím si, že vzájemná výměna zkušeností a znalostí nikdy není na škodu. Samozřejmě se ne vždy shodneme – a pravděpodobně se to stane poměrně často –, což je naprosto v pořádku. Hned v úvodu chci zdůraznit, že nic z toho, co budu v sekci věnované svému portfoliu uvádět, není investičním doporučením. Text, prosím, berte pouze jako můj subjektivní pohled na věc. I já jsem se v minulosti mnohokrát mýlil a řada mých pozic skončila ve ztrátě desítek procent. Pojďme ale už ke zmíněné ASML.
Ve zkratce
- Akcie ASML jsem výrazněji přikoupil na jaře 2025 za cenu přibližně 645 eur, kdy se firma obchodovala zhruba za 25násobek ročního zisku.
- Cena akcie se od té doby více než zdvojnásobila a ukazatel P/E v létě 2026 vystoupal přibližně na 65.
- ASML stále považuji za výbornou firmu, ale mám pocit, že v ceně je už započítáno téměř vše pozitivní.
- Proto jsem prodal polovinu pozice. Jde o můj subjektivní pohled, nikoli o investiční doporučení.
ASML: firma, bez které by nejmodernější čipy nevznikly
Živá data: TradingView. Ceny mohou být zpožděné. Nejde o investiční doporučení.
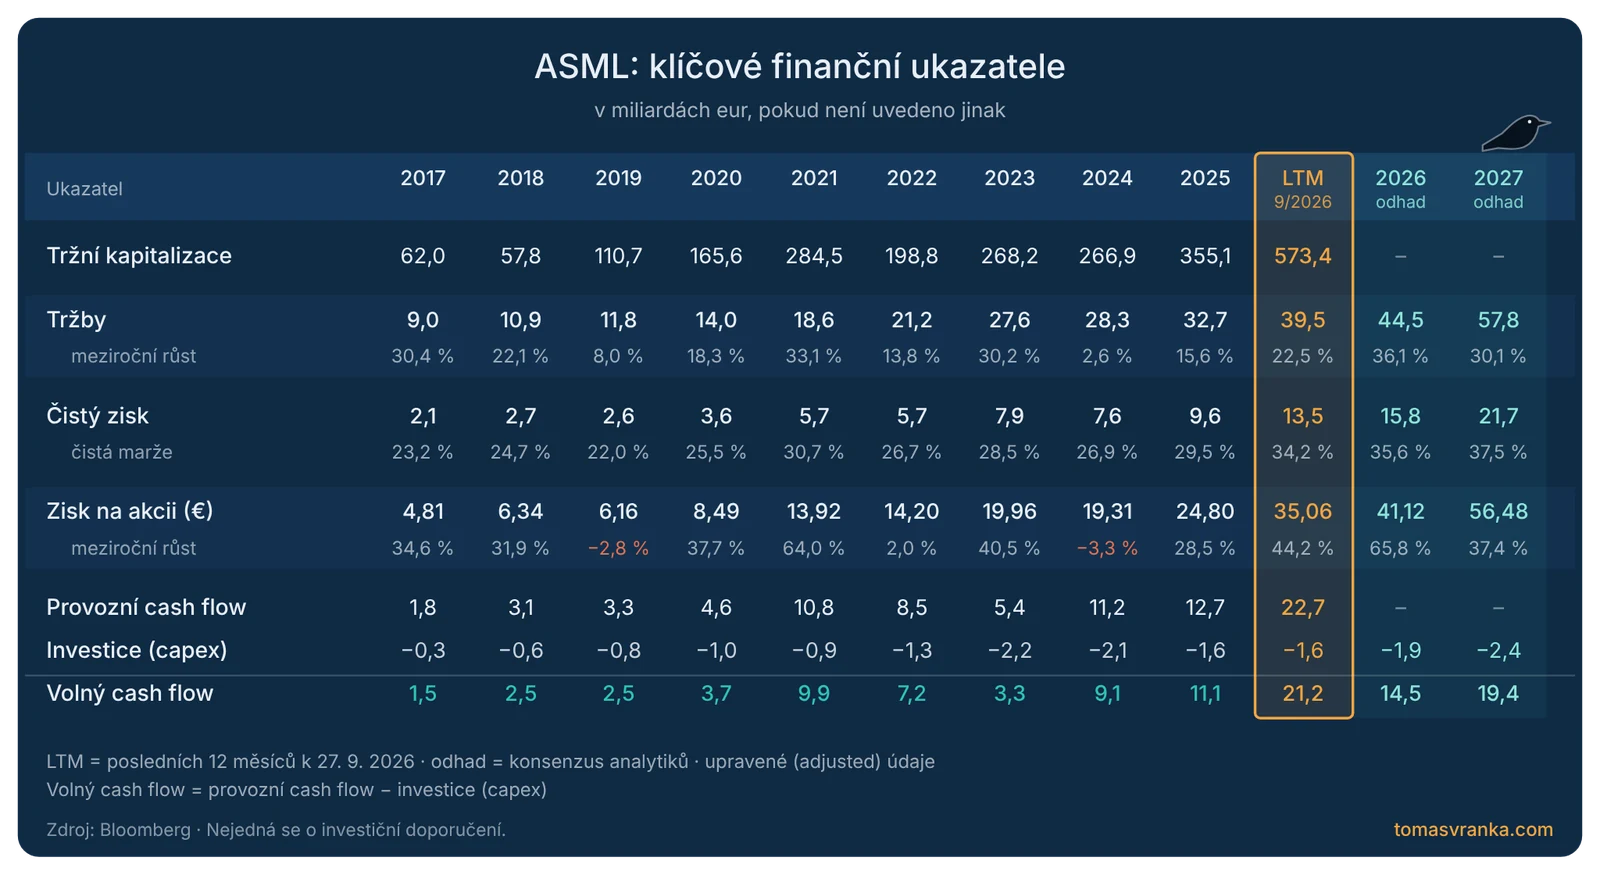
Nizozemská ASML je podle mě nejzajímavější evropskou firmou a vzhledem ke svému zaměření i jednou z nejzajímavějších firem na světě. V červnu 2026 se navíc stala nejhodnotnější evropskou společností v historii. Máte pocit, že ji neznáte? Podle názvu možná ne, ale pokud používáte jakoukoli elektroniku (zejména tu pokročilejší a výkonnější), je velmi pravděpodobné, že alespoň některé čipy v ní vznikly právě díky strojům od ASML. Firma mimo jiné vyrábí nejpokročilejší litografické stroje EUV, a to jako jediná na světě. Za poslední dekádu výrazně vzrostla nejen cena jejích akcií, ale i tržby a zisky – v letech 2017 až 2025 se tržby zvýšily přibližně 3,6krát a čistý zisk téměř 4,6krát. Kompletní data najdete v tabulce níže.
Stroje EUV (litografie v extrémním ultrafialovém spektru) fungují tak, že ve vakuové komoře každou sekundu vystřelí 50 000 drobných kapek roztaveného cínu. Laser zasáhne každou kapku dvakrát: první pulz ji zploští, druhý ji promění v plazma o teplotě stovek tisíc stupňů Celsia. Plazma vyzařuje extrémní ultrafialové světlo o vlnové délce 13,5 nm, které série zrcadel nasměruje přes masku se vzorem čipu na křemíkový wafer pokrytý světlocitlivou vrstvou. Optika je tak přesná, že by se pomocí ní dalo ze Země zasáhnout laserem golfový míček na Měsíci. Zrcadla jsou zároveň tak hladká, že kdyby měla velikost Německa, největší nerovnost by měřila pouhých 0,1 mm. Výsledkem jsou čipy vyráběné takzvaným 2- až 3nanometrovým procesem. Toto označení je dnes spíše obchodní a neodpovídá přesně fyzické velikosti tranzistorů, ale pro představu: o 2–3 nm vám naroste nehet přibližně za 2 sekundy. Standardní stroj EUV stojí řádově 150–200 milionů eur, nejnovější generace High-NA EUV přibližně 350 milionů eur. Zajímavostí je i to, že přibližně 95 % litografických systémů, které ASML prodala za posledních 30 let, je stále v provozu. ASML je po celou dobu jejich životnosti servisuje a modernizuje, což jí přináší stabilní příjem – jen ve třetím čtvrtletí 2026 dosáhly tržby z této oblasti (tzv. Installed Base Management) 3,3 mld. eur. O tom, zda je vůbec možné tuto firmu technologicky dohnat, si povíme jindy. Tímto odstavcem jsem chtěl jen ukázat, o jak high-tech firmu jde.
Proč jsem v roce 2025 pozici navýšil
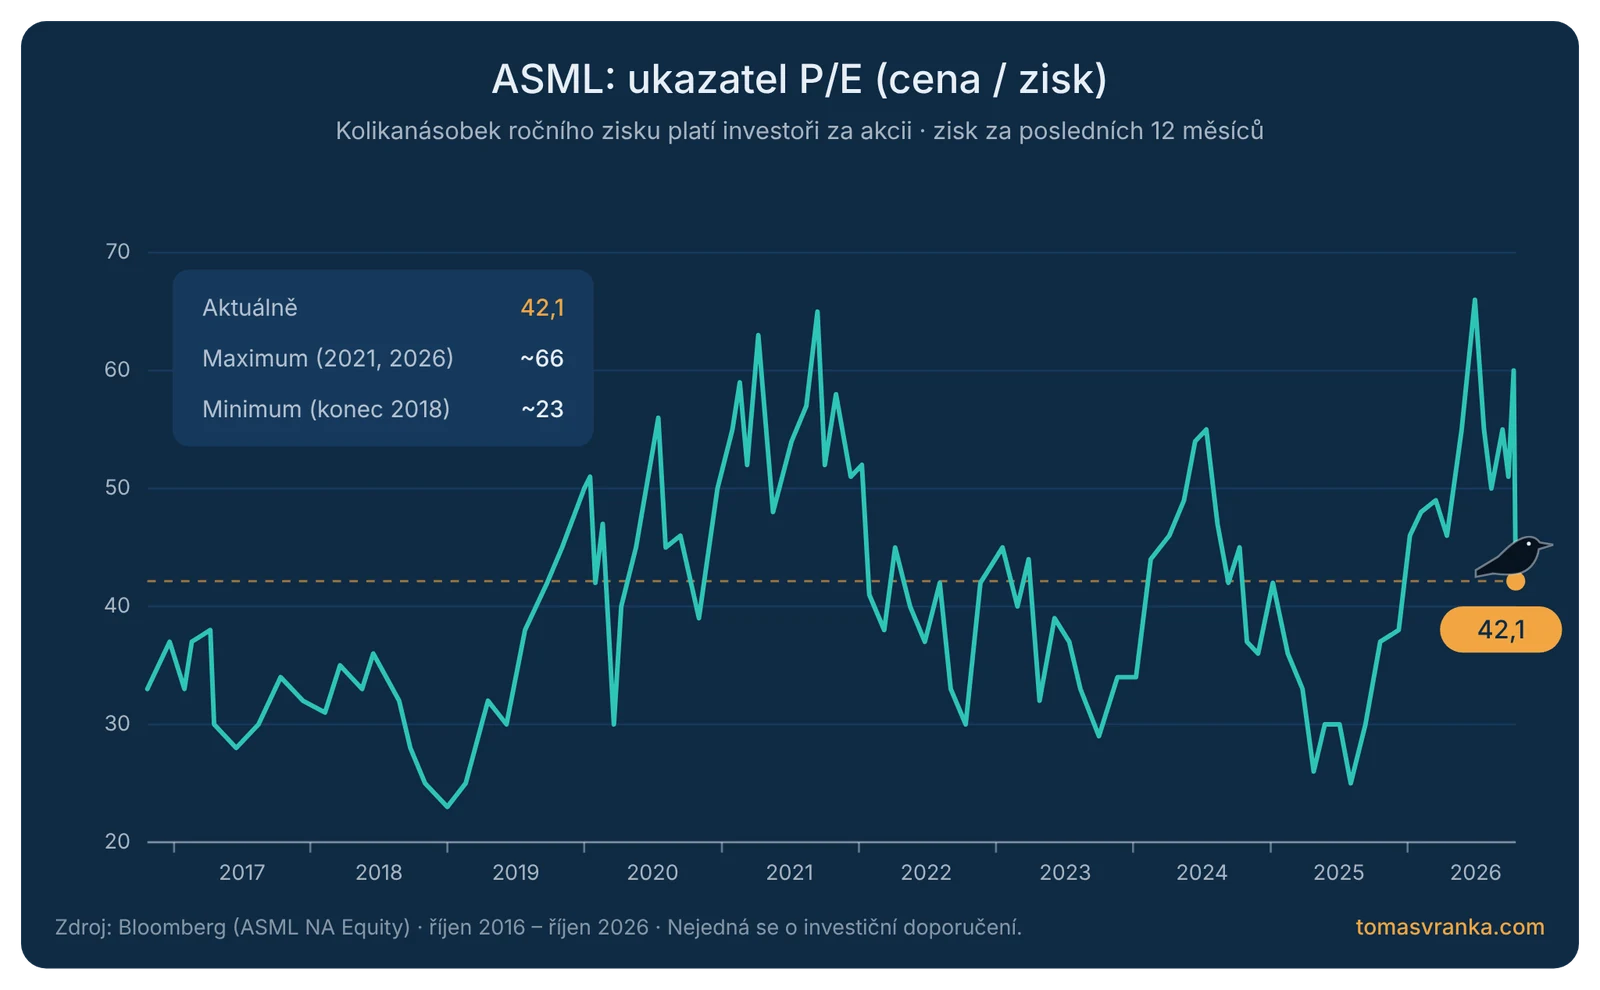
V dnešním článku se ale nebudu věnovat samotné firmě – tu vám podrobněji představím příště. Chci se spíše zaměřit na to, proč jsem se navzdory všemu rozhodl před několika měsíci prodat polovinu pozice, která patřila k největším v mém portfoliu. Ztratila pro mě firma své kouzlo? Určitě ne, právě naopak. Mám dojem, že si ho za poslední roky uvědomila i řada dalších investorů. Pozici jsem poprvé otevřel před mnoha lety a vyvíjela se přibližně podle mých představ až do jara 2025. ASML měla tehdy navzdory obrovskému boomu AI za sebou výraznou korekci (od vrcholu v červenci 2024 akcie klesla o více než 40 %) a ve srovnání s jinými čipovými firmami se obchodovala relativně levně. ASML nebyla levná snad nikdy, její valuace však ve srovnání s ostatními čipovými firmami nebyla tak vysoká jako v minulosti. Na jaře 2025 se akcie obchodovala přibližně za 25násobek ročního zisku, což mi vzhledem k očekávanému dvoucifernému růstu tržeb, čisté marži blízko 30 % a situaci v čipovém sektoru přišlo jako velmi nízká hodnota. Pozici jsem proto výrazněji navýšil s očekáváním, že cena akcie v nejbližších letech (zhruba do roku 2030) vzroste z tehdejších přibližně 645 eur na dvojnásobek, tedy na přibližně 1 300 eur.
Proč jsem prodal polovinu pozice
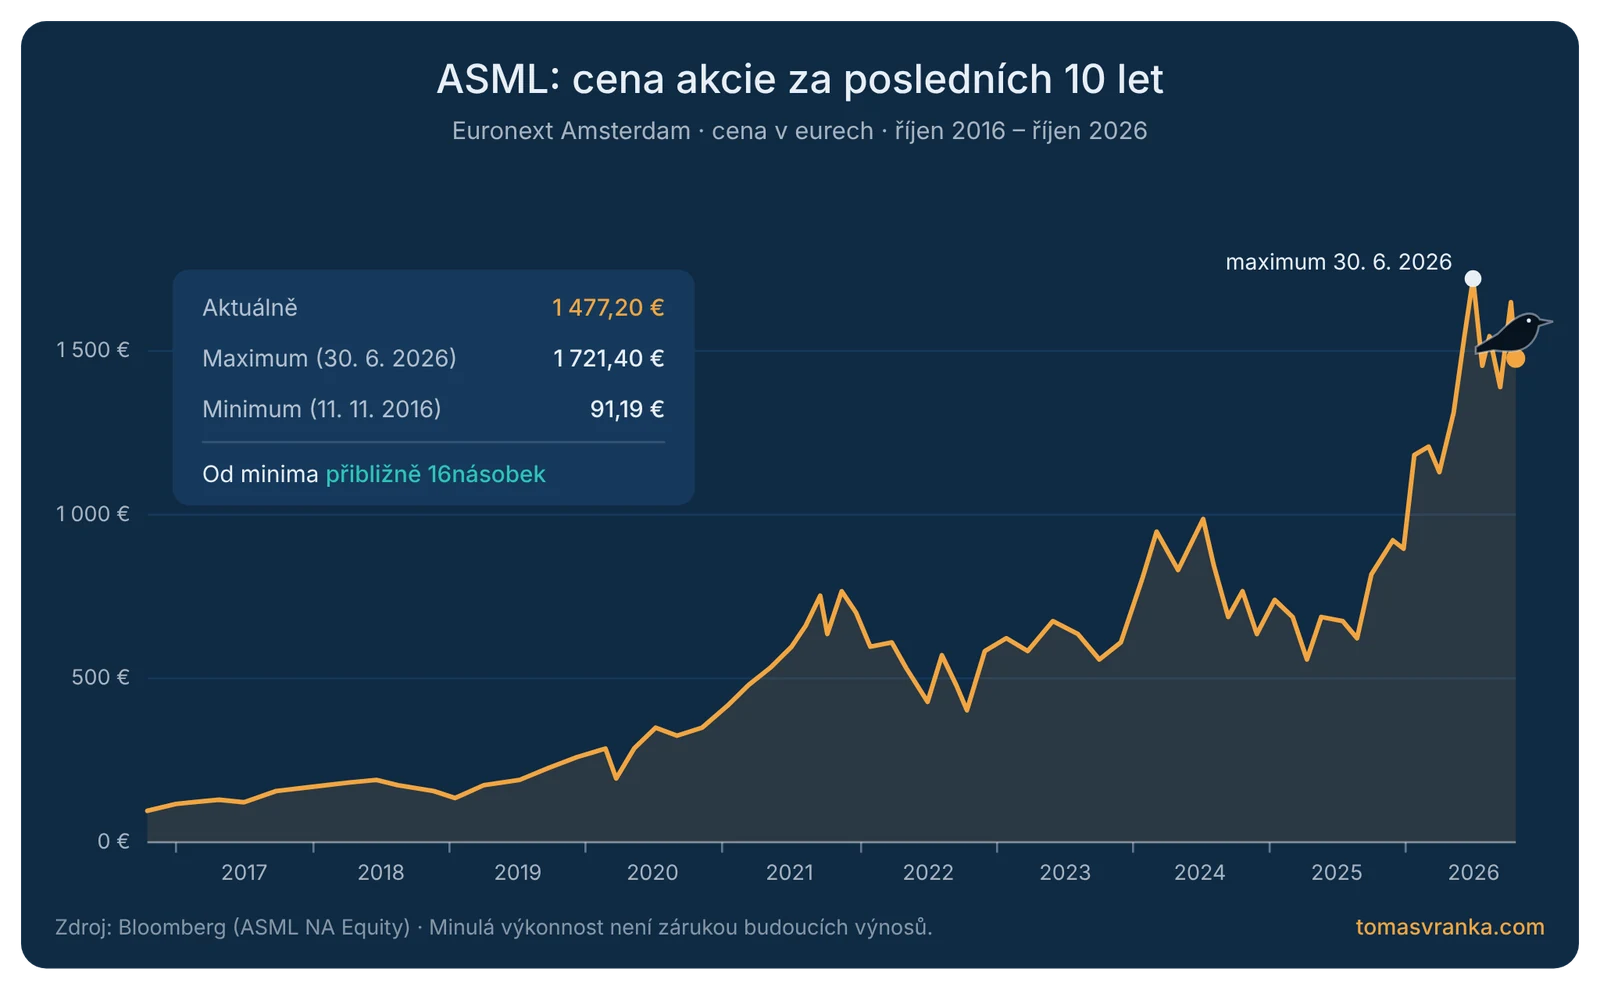
Tento scénář se naplnil, avšak mnohem dříve, než jsem původně očekával. Akcie na amsterdamské burze vzrostla koncem června 2026 až na přibližně 1 720 eur. Valuace zároveň vyskočila z přibližně 25násobku na zhruba 65násobek ročního zisku (vlivem následné korekce a dalšího růstu zisků se v současnosti pohybuje kolem 42násobku) a další růstový potenciál mi už nepřišel tak zajímavý. Firma je podle mě stále výborná a v posledních letech očekávání nejen plní, ale dokonce překonává. Potvrdily to i nejnovější hospodářské výsledky za třetí čtvrtletí 2026: tržby meziročně vzrostly o 55 % na rekordních 11,7 mld. eur, čistý zisk dosáhl 5,0 mld. eur a vedení zvýšilo výhled tržeb na celý rok 2026 na 44–45 mld. eur. Generální ředitel Christophe Fouquet zároveň uvedl, že plánované výrobní kapacity na roky 2027 a 2028 nebudou stačit k pokrytí poptávky zákazníků.
Právě tento všeobecný optimismus však považuji za hlavní důvod, proč jsem prodal polovinu pozice. Pozitivní vyhlídky si totiž uvědomuje celý trh a mám pocit, že situace pro tuto firmu už nemůže být o mnoho lepší. Máme tu obrovský boom AI a TSMC, největší zákazník ASML, rozšiřuje výrobu na Tchaj-wanu i v USA. Kapacity rozšiřuje i Intel a obrovský boom zažívají v posledních čtvrtletích i výrobci pamětí. Technologický monopol ASML se zatím ukazuje jako neohrožený, i když zejména z Číny přicházejí zprávy, že tamní firmy dokážou i pomocí starších strojů DUV vyrábět poměrně pokročilé čipy a že v Šen-čenu vznikl první prototyp vlastního stroje EUV. Celkově se trhy nacházejí v prostředí, ve kterém vše vypadá růžově. Ani koncové firmy, například Nvidia či AMD, jejichž čipy se vyrábějí pomocí strojů od ASML, nešetří bombastickými prohlášeními. Mám prostě pocit, že v ceně akcie bylo započítáno opravdu vše pozitivní.
Z mého subjektivního pohledu jde tedy o přesný opak situace před rokem a půl, kdy jsem měl dojem, že trh navzdory obrovskému boomu AI tuto příležitost do ceny akcie nezapočítává. Cena akcie se za toto období každopádně více než zdvojnásobila – z přibližně 645 eur na zhruba 1 480 eur v polovině října 2026.
Mohu se mýlit
Samozřejmě se mohu mýlit, což se mi v minulosti stalo už mnohokrát. Expozici vůči AI mám však i tak velmi vysokou, zejména prostřednictvím velkých technologických společností. Proto mi nebude vadit, pokud budou akcie ASML dále růst – na trhu totiž aktuálně vidím i jiné příležitosti, které mi přijdou zajímavější. Netvrdím, že existuje mnoho lepších firem, než je tato. I výborná firma koupená za vysokou cenu však může být v konečném důsledku horší investicí než slabší firma koupená za lepší cenu.
Zdroje
- ASML: hospodářské výsledky za 3. čtvrtletí 2026 (14. 10. 2026)
- Bloomberg: ASML se stala nejhodnotnější evropskou akcií v historii (3. 6. 2026)
- ASML: jak fungují stroje EUV
- World of Photonics: litografie EUV a optika Zeiss
- ASML: přibližně 95 % systémů prodaných za 30 let je stále v provozu
- Tom’s Hardware: ceny strojů EUV a High-NA EUV
- Power Electronics News: čínský vývoj EUV a čipy SMIC
- Bloomberg (ASML NA Equity): cena akcie, P/E a finanční ukazatele v grafech a tabulce
Upozornění: Článek vyjadřuje můj osobní názor a slouží výhradně ke vzdělávacím účelům. Nejde o investiční doporučení. Minulá výkonnost není zárukou budoucích výnosů. V době zveřejnění článku vlastním akcie ASML. Jsem zaměstnancem obchodníka s cennými papíry XTB; tento článek však není propagací jeho služeb.