Kam krátkodobě uložit hotovost? ETF XEON a IB01, které používám
Hned na úvod musím říct, že jsem zastáncem dlouhodobého investování a budování portfolia prostřednictvím ETF na akciové indexy. Myslím si, že při dlouhodobém horizontu, například 10 a více let, dává čistě akciové portfolio už poměrně velký smysl. Z historického hlediska byla pravděpodobnost kladného výsledku za takové období vyšší než 90 %.
Ve zkratce
- Na peníze, které budete potřebovat do 1 až 3 let, nejsou akcie ideální: S&P 500 byl historicky po roce ve ztrátě přibližně v každém čtvrtém případě.
- XEON zhodnocuje eurovou hotovost přibližně krátkodobou sazbou v eurozóně, IB01 dolarovou hotovost výnosem krátkodobých amerických státních dluhopisů.
- Oba fondy jsou akumulační, likvidní a s nízkým poplatkem. Nejde však o bankovní vklad a nevztahuje se na ně Garanční systém finančního trhu.
- Pro českého investora, který bude peníze potřebovat v korunách, nesou oba fondy měnové riziko. To může smazat celý výnos i více.
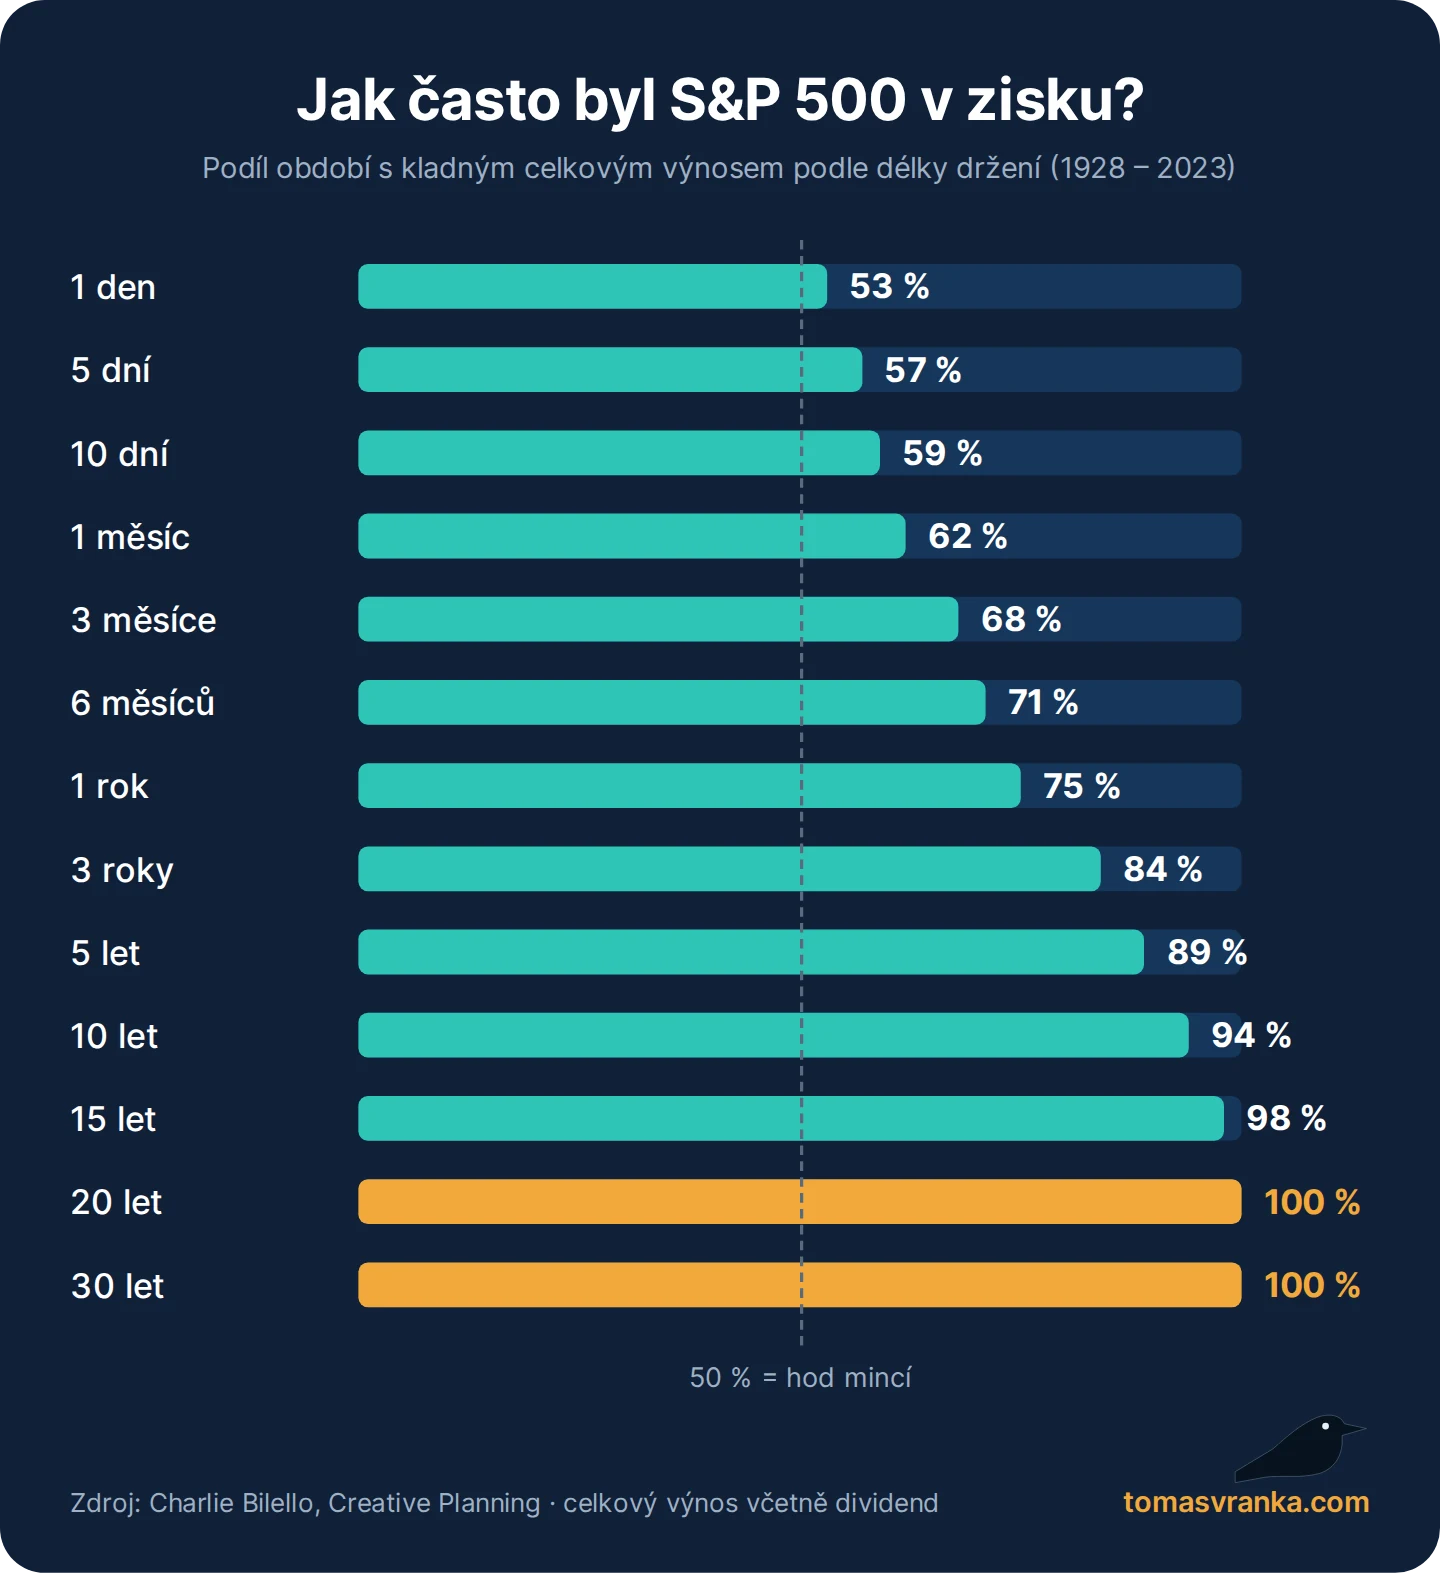
Čím delší období, tím pravděpodobněji investor dosáhl zisku. Na obrázku níže vidíte, že při 5letém horizontu byla historicky pravděpodobnost zisku 89 %, při 10letém 94 % a při 20letém neexistovalo ani jedno období se ztrátou. Je však třeba dodat, že jde o minulou výkonnost a nikdo neví, zda se v budoucnu nedočkáme i situace, kdy budou akcie ve ztrátě déle. Obecně však platí, že čím déle investor akcie drží, tím vyššího výnosu by měl dosáhnout a tím nižší by měla být pravděpodobnost ztráty. Podrobnější data najdete také v článku o historických výnosech aktiv.
Co když ale vím, že své peníze budu potřebovat například za rok, dva či tři, a nechci riskovat, že ztratí hodnotu? Vezměme si jen několik posledních let. Během covidového výprodeje v únoru a březnu 2020 akciový index S&P 500 oslabil přibližně o 34 %. V roce 2022 trhy od lednového maxima po říjnové dno klesly přibližně o 25 %. V obou případech se sice poměrně rychle vrátily na původní hodnoty a dosáhly nových maxim (po covidovém propadu již v srpnu 2020, po poklesu z roku 2022 však až v lednu 2024). Co když ale budete peníze potřebovat právě ve chvíli, kdy budou akcie 30 % ve ztrátě? K tomu, aby taková situace nastala, musíte mít smůlu, rozhodně však nejde o nereálný scénář.
V takovém případě nemusí dávat smysl investovat celou částku do akcií. Historicky platilo, že při 1letém období byla pravděpodobnost zisku 75 % a při 3 letech 84 %. Jinými slovy, přibližně v každém čtvrtém případě byl index po 12 měsících ve ztrátě. Stále jde o poměrně dobrá čísla, historie zde však již není tak jednoznačná jako při delším horizontu. Dnes naštěstí existují i nástroje, pomocí kterých můžete zhodnotit své prostředky o několik procent ročně s mnohem menším rizikem, než mají akciová indexová ETF. V následující části vám představím dva nástroje, které osobně využívám. Nejde tedy o univerzální řešení pro každého, ale o můj subjektivní názor a zkušenosti.
ETF XEON na zhodnocení eur
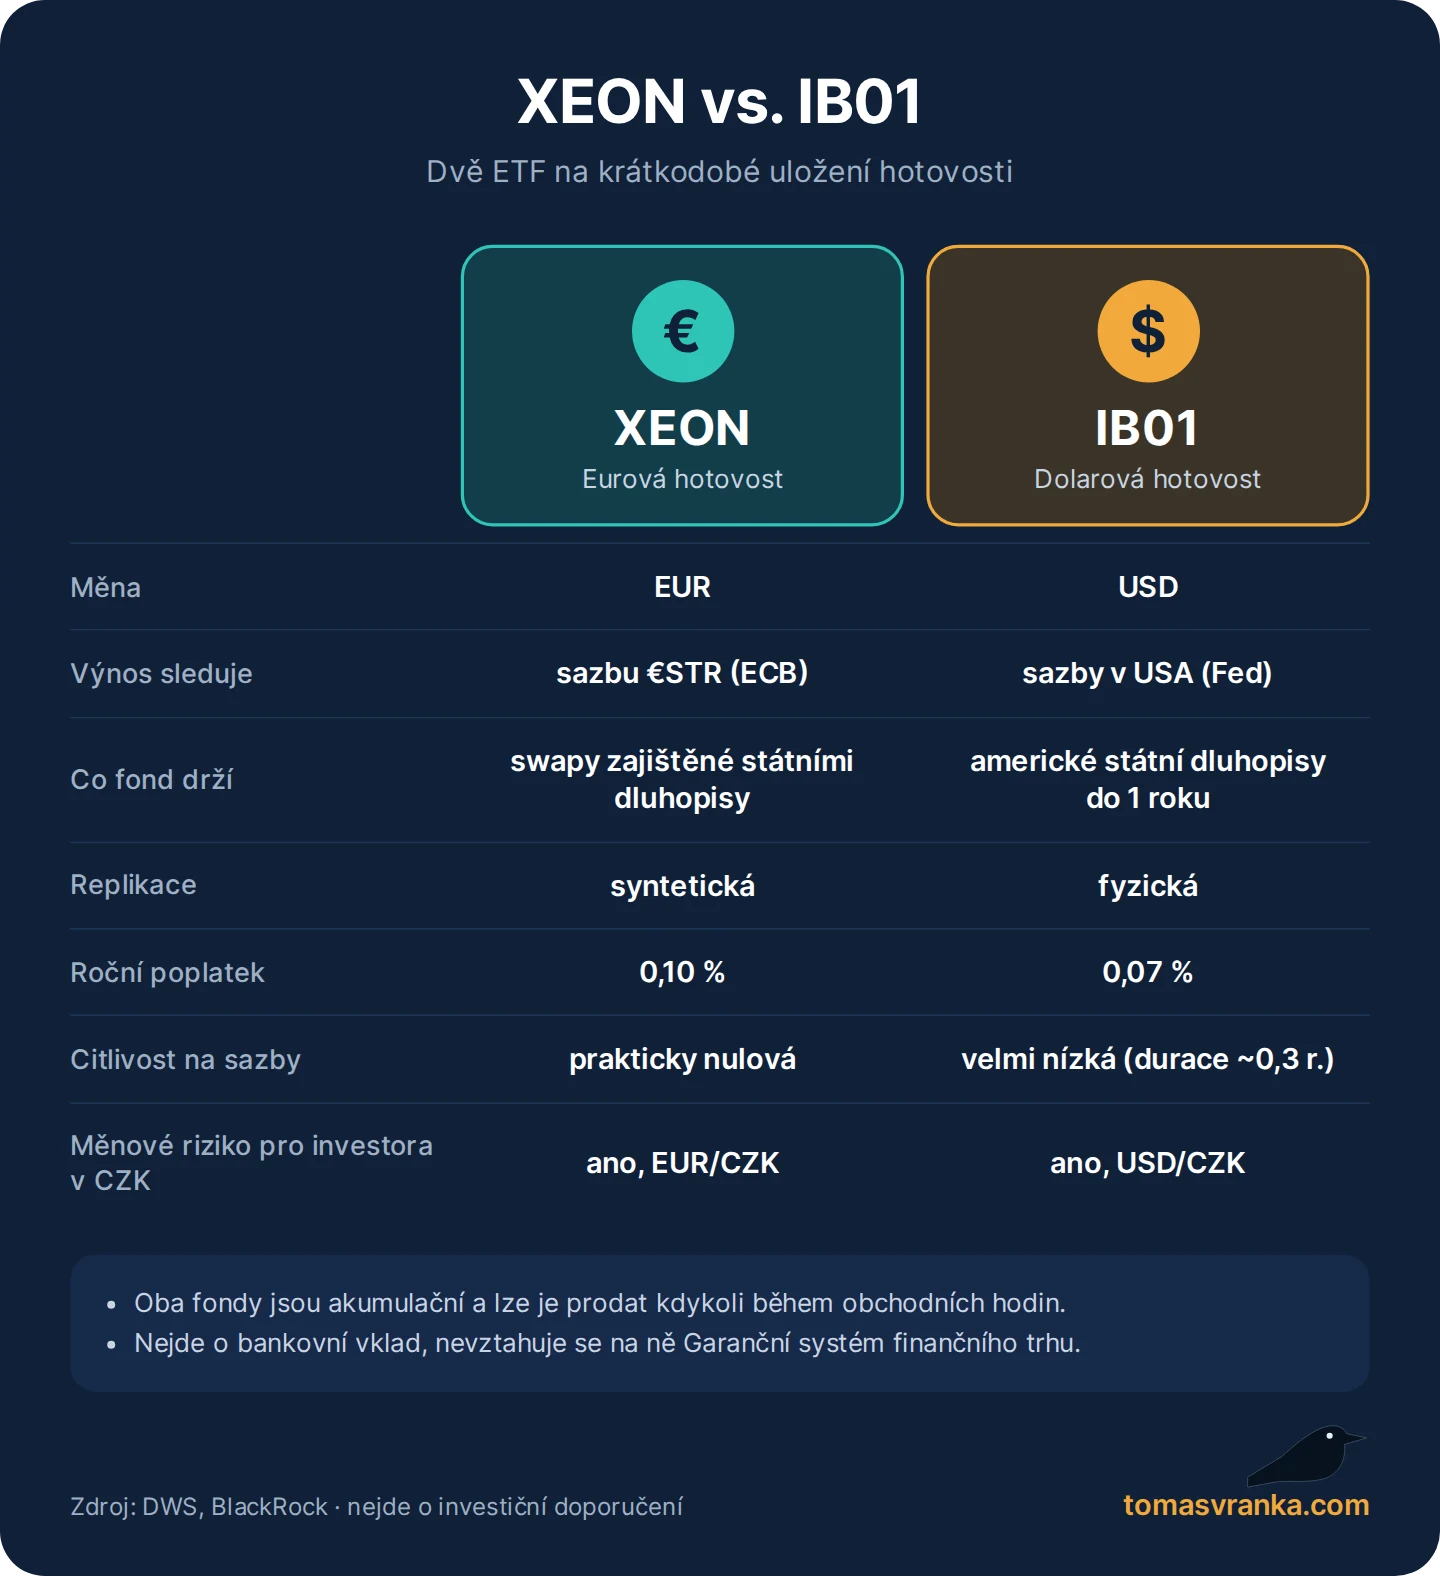
XEON (celým názvem Xtrackers II EUR Overnight Rate Swap UCITS ETF 1C, ISIN LU0290358497) je fond peněžního trhu obchodovaný v eurech od společnosti DWS ze skupiny Deutsche Bank. Sleduje index Solactive €STR +8.5 Daily Total Return (ano, vím, složitý název). Ten odráží výnos vkladu úročeného krátkodobou sazbou eurozóny €STR s denním reinvestováním úroků a navýšením o 8,5 bazického bodu.
V principu jde o fond, který vaše peníze úročí každý den sazbou, za kterou si banky v eurozóně navzájem půjčují peníze přes noc. Tato sazba se drží těsně pod depozitní sazbou Evropské centrální banky, která je od 16. září 2026 na úrovni 2,50 %. Po připočtení 8,5 bazického bodu je tedy hrubý výnos fondu blízký právě depozitní sazbě ECB. Fond výnosu nedosahuje přímým držením vkladů, ale syntetickou replikací pomocí swapů s velkými bankami. Jako kolaterál slouží především státní dluhopisy několika evropských zemí. Roční poplatek (TER) činí 0,10 %. S majetkem téměř 25 mld. eur (říjen 2026) jde o jedno z největších ETF svého druhu v Evropě.
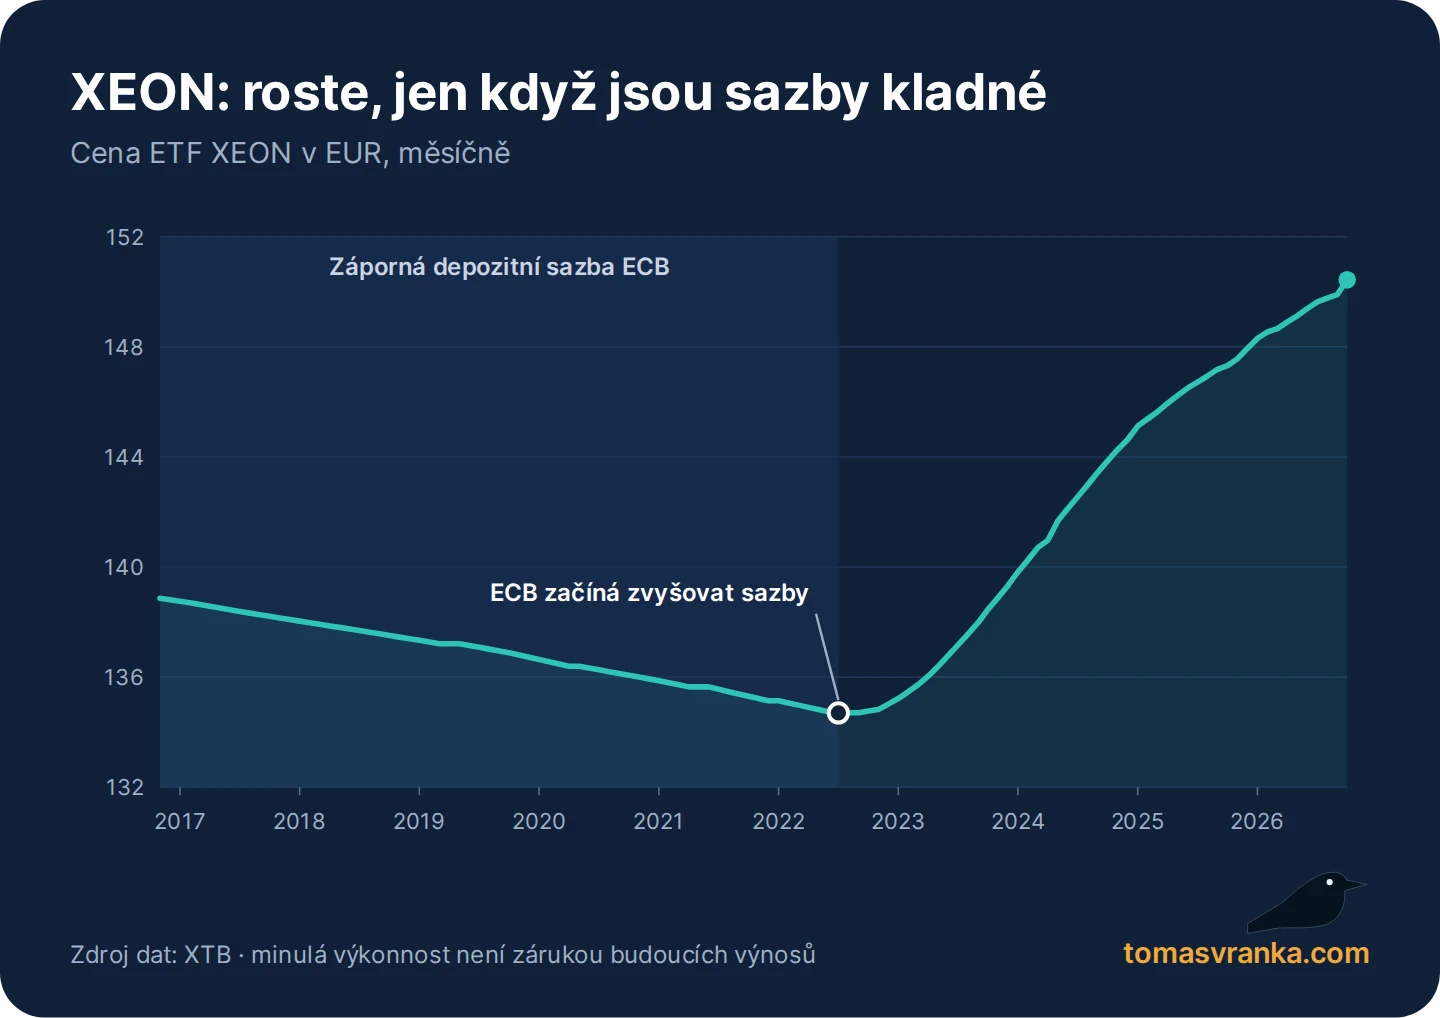
Fond je akumulační, takže nevyplácí dividendy a jeho hodnota v průběhu roku postupně roste. Roste tím více, čím vyšší jsou úrokové sazby v eurozóně. Pokud jsou sazby záporné, hodnota fondu klesá. Dobře je to vidět na grafu níže: dokud byla depozitní sazba ECB záporná, hodnota XEON postupně klesala a růst začala až po zvyšování sazeb ve druhé polovině roku 2022. Jinými slovy, pokud by se sazby v eurozóně dostaly opět na nulu nebo do mínusu, fond by se nevyplatilo držet, protože by jeho hodnota po odečtení poplatků postupně klesala.
Výhodou fondu je vysoká likvidita a pro české investory i osvobození zisku od daně z příjmů po splnění časového testu, tedy při držbě delší než 3 roky. Osvobozeny jsou také příjmy z prodeje cenných papírů, pokud jejich celkový objem za rok nepřesáhne 100 000 Kč. Na rozdíl od úroků z termínovaného vkladu, ze kterých banka automaticky srazí 15% daň, se u akumulačního fondu zisk řeší až při prodeji. Podíly můžete kdykoli během obchodních hodin prodat a peníze dostat téměř okamžitě zpět na účet. Výnos fondu je často srovnatelný nebo vyšší než u eurových termínovaných vkladů, a to bez vázanosti peněz na pevně stanovené období.
Na druhou stranu je třeba říct, že nejde o bankovní vklad. Investice do XEON není chráněna Garančním systémem finančního trhu a fond nese i malé riziko protistrany ze swapových smluv, které zmírňuje kolaterál. Pokud tedy víte, že do pár let budete potřebovat eura, například na koupi nemovitosti v zahraničí, může být XEON jednou z možností.
ETF IB01 na zhodnocení dolarů
IB01 (celým názvem iShares $ Treasury Bond 0-1yr UCITS ETF USD (Acc), ISIN IE00BGSF1X88) je v principu dolarovou alternativou k XEON, i když funguje mírně odlišně. Investuje do amerických státních dluhopisů se zbytkovou splatností do jednoho roku a sleduje index ICE U.S. Treasury Short Bond Index. Na rozdíl od XEON jde o fyzickou replikaci: investor nepřímo vlastní podíl na skutečných dluhopisech. Roční poplatek je pouze 0,07 % a s majetkem přibližně 28 mld. USD (říjen 2026) jde také o jedno z největších ETF svého druhu v Evropě.
Výnos v tomto případě odpovídá přibližně krátkodobým sazbám v USA, které jsou obvykle vyšší než v eurozóně. Cílové pásmo sazby Fedu je od 16. září 2026 na úrovni 3,75 – 4,00 % oproti depozitní sazbě ECB 2,50 %. Výnos do splatnosti portfolia IB01 byl podle BlackRocku k 15. říjnu 2026 na úrovni 4,21 %. Pokud má tedy investor volnou dolarovou hotovost, kterou chce investovat konzervativně, může být toto ETF dobrou volbou.
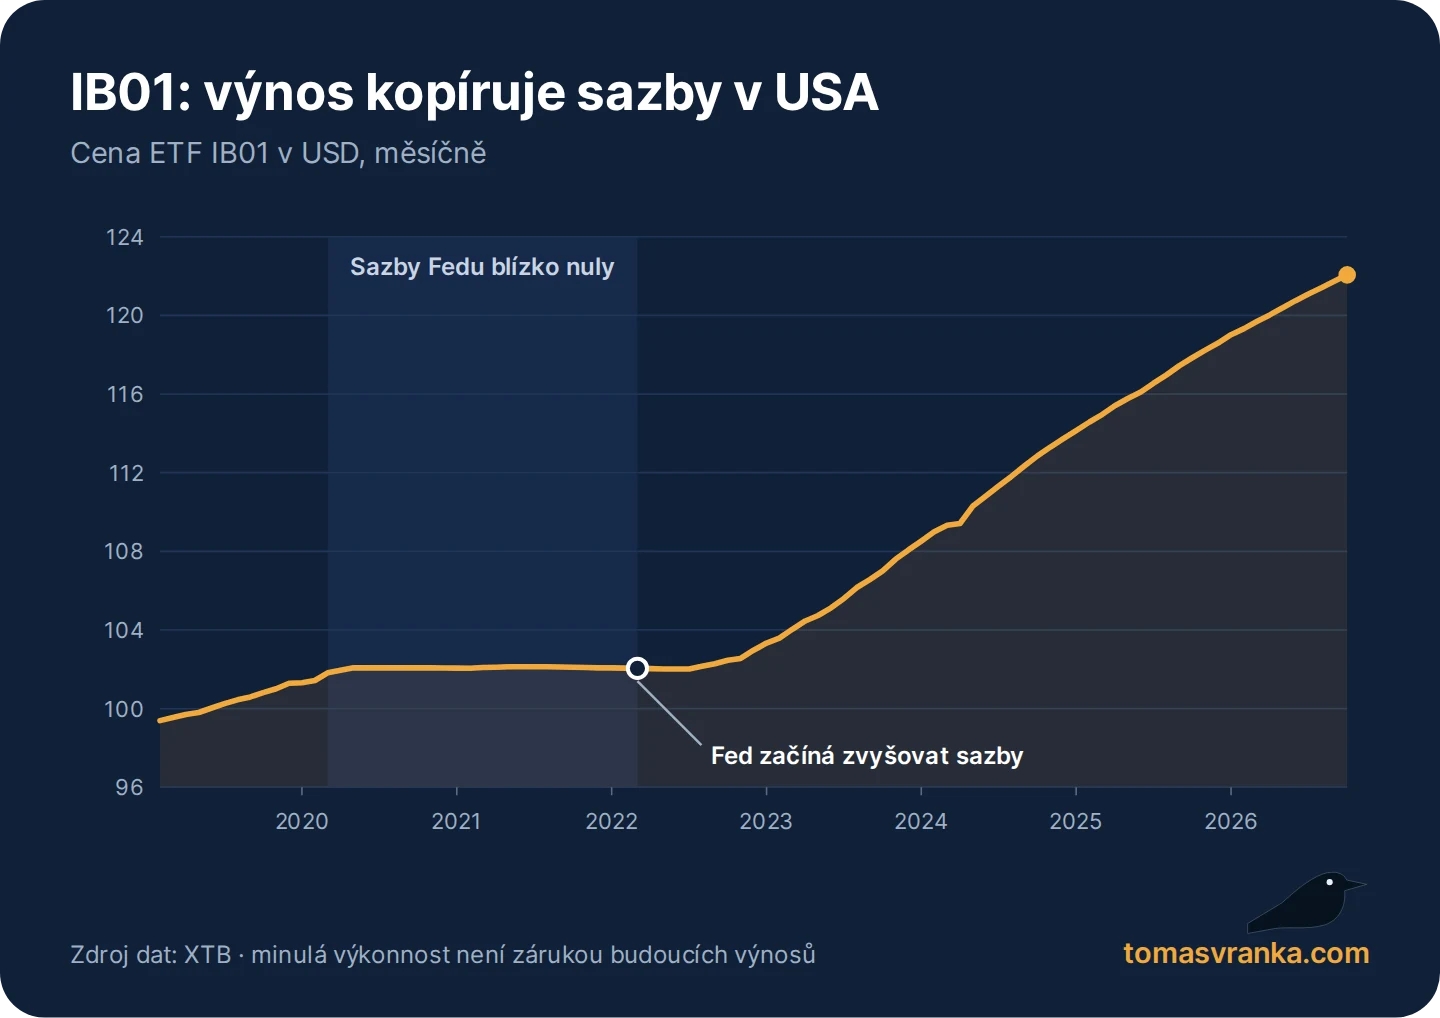
U XEON i IB01 platí, že jejich cena je na změnu úrokových sazeb téměř necitlivá. Efektivní durace IB01 je jen přibližně 0,3 roku a u XEON, který sleduje jednodenní sazbu, je prakticky nulová. Pokud sazby vzrostou, tato ETF na rozdíl od fondů s delšími dluhopisy nezaznamenají výraznější pokles ceny, ale naopak začnou postupně přinášet vyšší výnos. I zde graf potvrzuje závislost na sazbách: v letech 2020 až 2021, kdy byly sazby v USA blízko nuly, hodnota IB01 prakticky stagnovala.
Pozor na měnové riziko
Pro českého investora je měnové riziko u obou fondů zásadní. XEON se obchoduje v eurech, IB01 v dolarech, takže pokud budete peníze potřebovat v korunách, výsledek ovlivní i vývoj kurzu. IB01 může při současných sazbách vzrůst za rok přibližně o 4 %. Pokud však koruna vůči dolaru posílí například o 10 %, můžete po roce skončit přibližně 5 – 6 % ve ztrátě, což popírá smysl tohoto ETF jako konzervativního nástroje.
Nejde přitom o teoretický příklad. V roce 2025 dosáhl IB01 v dolarech výnosu 4,3 %, koruna však vůči dolaru posílila přibližně o 15 % (podle ČNB z 24,24 na 20,63 Kč za dolar). Investor počítající v korunách by tak za celý rok skončil přibližně 11 % ve ztrátě. U XEON bylo riziko menší, ale i zde posílení koruny vůči euru o necelá 4 % (z 25,19 na 24,25 Kč za euro) prakticky smazalo celý roční výnos fondu.
Pokud tedy budete peníze potřebovat v korunách, je vhodnější zvážit nástroje v CZK, například spořicí účty, termínované vklady nebo korunové fondy peněžního trhu. Díky dvoutýdenní repo sazbě ČNB na úrovni 3,75 % (od června 2026) mohou korunové nástroje vynášet dokonce více než XEON. Pokud ale vedete své investiční portfolio v eurech nebo dolarech a peníze budete potřebovat ve stejné měně, mohou být oba fondy vhodným nástrojem: XEON pro eurovou a IB01 pro dolarovou hotovost.
Závěr
Obě ETF považuji za výborný nástroj na krátkodobé uložení eurové nebo dolarové hotovosti za konkrétním účelem. Pokud například víte, že budete za rok platit v eurech, a nechcete, aby vaše peníze mezitím ztratily hodnotu, může být takové ETF dobrou volbou. Při dlouhodobém investování by však podle mě měla být většina prostředků v akciových indexových ETF. Dluhopisová či overnight swapová ETF by měla sloužit ke konkrétním účelům, případně ke konci investičního horizontu, například při blížícím se důchodu.
Zdroje
- Deutsche Börse: Xtrackers II EUR Overnight Rate Swap UCITS ETF 1C (XEON)
- BlackRock iShares: iShares $ Treasury Bond 0-1yr UCITS ETF (IB01)
- Evropská centrální banka: Klíčové úrokové sazby ECB
- Česká národní banka: Kurzy devizového trhu
Upozornění: Článek vyjadřuje můj osobní názor a zkušenosti a slouží výhradně ke vzdělávacím účelům. Nejde o investiční doporučení. Minulá výkonnost není zárukou budoucích výnosů a hodnota investice může klesat i růst. Zmíněná ETF nejsou bankovním vkladem a nevztahuje se na ně Garanční systém finančního trhu. Jsem zaměstnancem obchodníka s cennými papíry XTB; tento článek však není propagací jeho služeb.