Buyback vs. dividenda: jak firmy vracejí peníze akcionářům
Buyback (zpětný odkup akcií) a dividenda jsou dva nejčastější způsoby, jak firmy vracejí peníze akcionářům. V dnešním článku se je pokusím co nejvíce zjednodušit, protože vím, že zejména buybacky jsou na první pohled neintuitivní.
Ve zkratce
- Dividenda: firma vyplatí část zisku přímo na účty akcionářů. U amerických akcií z ní investorovi z Česka i ze Slovenska obvykle strhnou 15% daň.
- Buyback: firma za hotovost odkoupí vlastní akcie z trhu. Zisk se pak dělí mezi méně akcií, a proto roste zisk na akcii (EPS).
- Před zdaněním jsou oba způsoby pro akcionáře v principu rovnocenné. Rozdíl dělají daně, flexibilita a cena, za kterou firma akcie odkupuje.
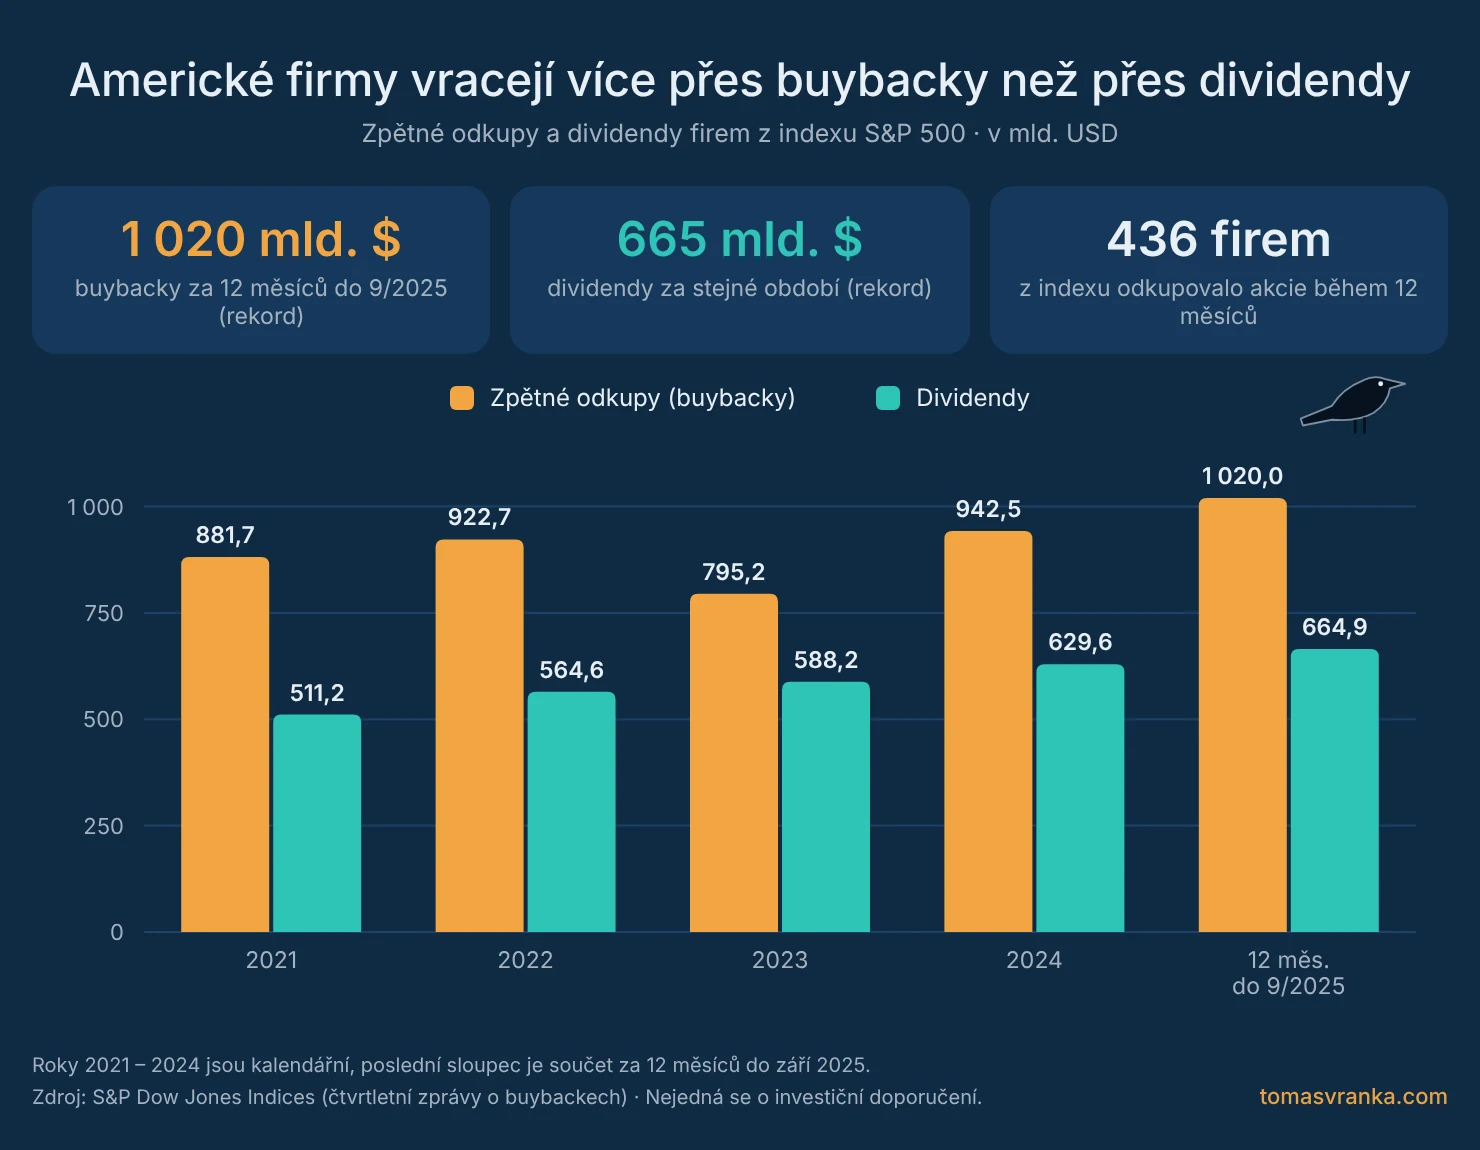
- Firmy z indexu S&P 500 daly za 12 měsíců do září 2025 na buybacky rekordních 1 020 mld. USD, na dividendy 665 mld. USD.
- Buyback vytváří hodnotu jen tehdy, když firma odkupuje akcie za cenu nižší, než je jejich vnitřní hodnota.
Co dělá firma se ziskem
Představme si libovolnou společnost, která od svých zákazníků utrží určitý objem peněz. Část z nich použije na nákup materiálu či strojů, část na pronájem nebo výstavbu budov, na mzdy, výzkum a vývoj, marketing a podobně. Po odečtení všech nákladů firmě (v ideálním případě) zůstane i určitý objem peněz, který se objeví v její rozvaze (balance sheet) a o kterém musí rozhodnout, co s ním udělá.
Firma má v takovém případě několik možností. Může hotovost dlouhodobě držet v rozvaze (nejčastěji bývá investovaná do krátkodobých státních dluhopisů, aby přinášela alespoň nějaký výnos), to však problém v principu jen odsouvá do budoucnosti. Část hotovosti si firmy takto nechávají jako rezervu, i když to samozřejmě záleží firma od firmy. Další možností je investovat peníze zpět do byznysu, například do nových továren, výzkumu či akvizic. Pokud však firma nemá dostatek příležitostí, kam peníze smysluplně investovat, obvykle je vrací akcionářům, a to buď ve formě dividend, nebo zpětných odkupů akcií (buybacků).
Jak funguje dividenda
Dividendy jsou pro lidi zřejmě mnohem srozumitelnější. Pokud firma utrží například 100 milionů dolarů a po odečtení všech nákladů a výdajů jí zůstane 10 milionů, může například celou tuto částku rozdělit akcionářům. Pokud někdo vlastní například jednu miliontinu firmy ve formě akcií, dostane 10 dolarů. Českým a slovenským investorům bude u amerických akcií tato částka ve většině případů snížena o 15% srážkovou daň, čistého tedy dostanou 8,50 dolaru. Příklad je samozřejmě velmi zjednodušený, dobře však ukazuje, jak dividenda funguje. Jde tedy o podíl na vyplaceném zisku, který akcionáři dostanou přímo na své investiční účty.
Důležitý detail, na který se často zapomíná: dividenda nejsou peníze navíc. V den, kdy se akcie začne obchodovat bez nároku na dividendu (tzv. ex-dividend date), její cena teoreticky klesne přibližně o výši dividendy. Hodnota firmy se totiž sníží o hotovost, která z ní odešla k akcionářům. Investor má po výplatě část hodnoty v hotovosti a část v akcii, dohromady však (před zdaněním) stejně jako před výplatou.
Co je buyback (zpětný odkup akcií) a jak funguje
Kromě dividend existuje i druhý způsob, jak může firma vrátit kapitál akcionářům, a tím je zpětný odkup akcií. Představme si stejnou situaci, jakou jsme popsali výše. Firma utrží 100 milionů dolarů a čistého jí zůstane 10 milionů. Hodnota firmy (cena akcie × počet akcií) je například 200 milionů dolarů. Volná hotovost z daného roku tedy představuje 5 % hodnoty firmy. Firma se rozhodne tyto peníze použít na to, aby snížila počet akcií v oběhu.
Představme si, že firma má 2 miliony akcií v hodnotě 100 dolarů za kus. Zisk je 10 milionů dolarů, na jednu akcii tedy připadá zisk 5 dolarů (tomu se říká EPS – earnings per share, zisk na akcii). Firma se rozhodne odkoupit z trhu 5 % akcií, tedy 100 000 kusů za 10 milionů dolarů, a tyto akcie zruší. Vycházejme z toho, že se cena akcie nepohne a že firma i příští rok dosáhne stejných tržeb i zisku. V dalším roce tedy firma opět vydělá 10 milionů dolarů, zisk se však bude dělit už jen mezi 1,9 milionu akcií. Na každou akcii, a tedy i na každého akcionáře, tak připadne vyšší zisk: místo 5 dolarů EPS půjde o 5,26 dolaru. Jinými slovy, koláč zůstane stejný, jen se bude dělit mezi menší počet akcií.
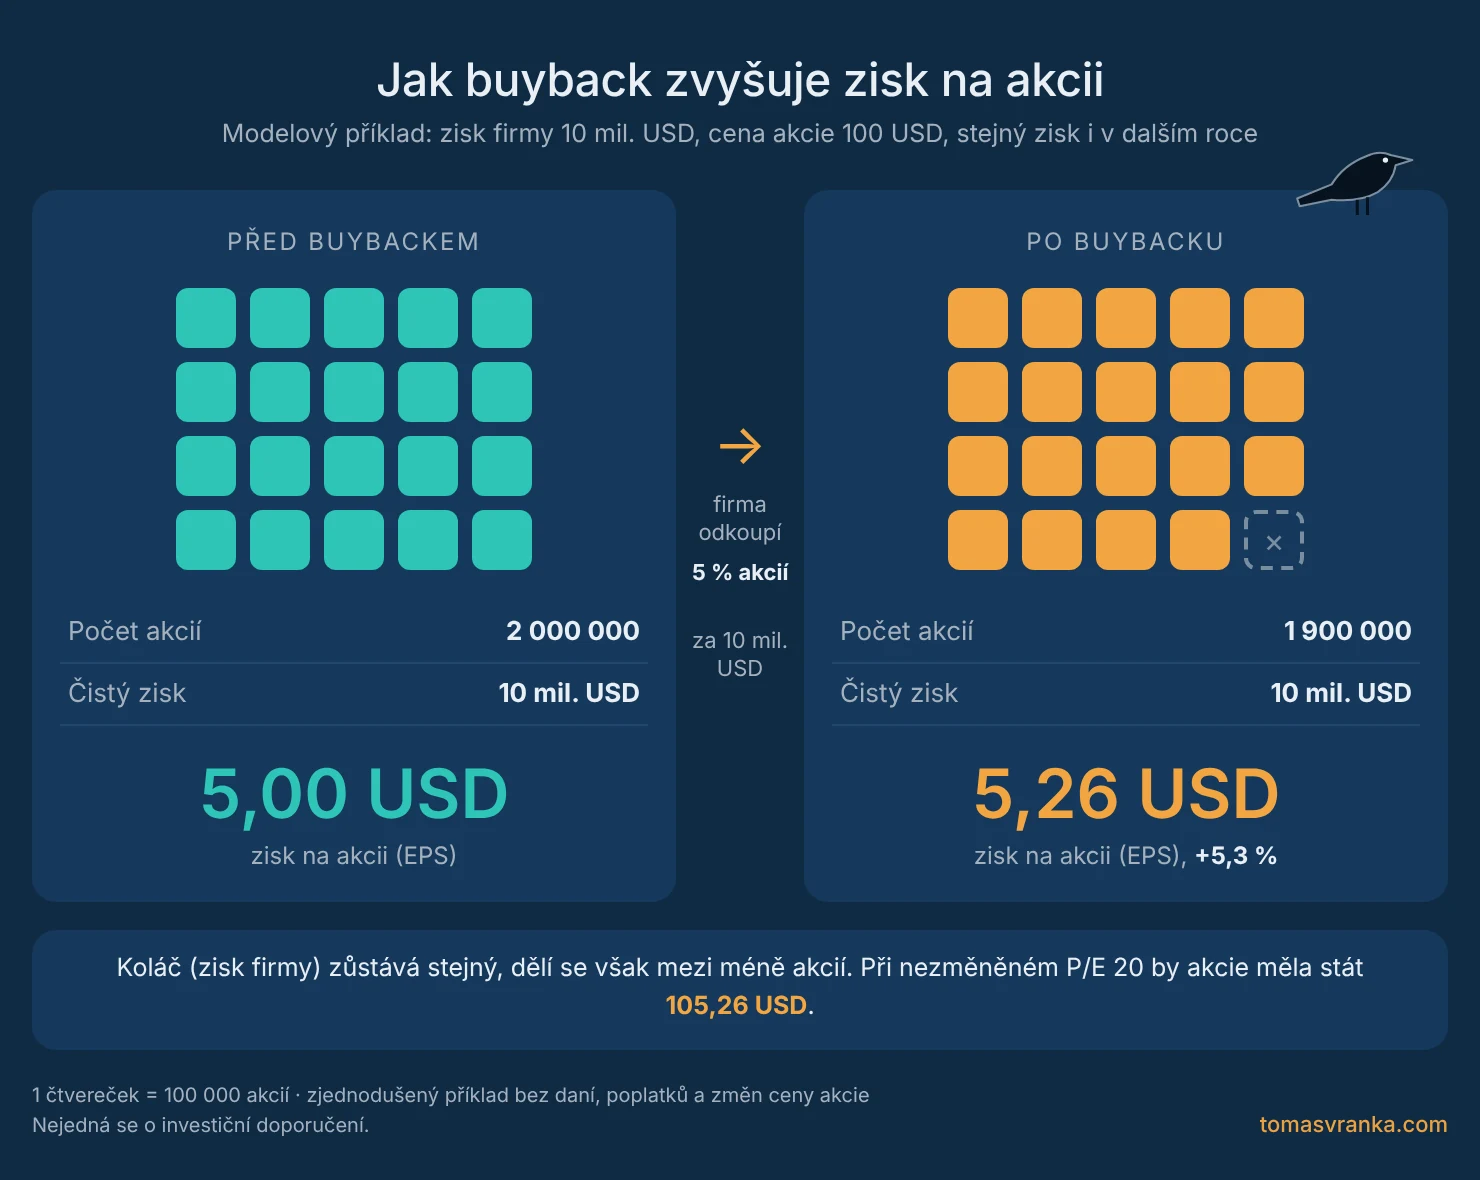
V praxi firmy akcie nejčastěji odkupují postupně přímo na burze, v rámci programu, který schválí představenstvo (například „odkoupíme akcie až za 10 miliard dolarů“). Odkoupené akcie mohou zrušit, nebo si je ponechat jako vlastní (treasury) akcie. V obou případech se už nezapočítávají do výpočtu EPS a nemají nárok na dividendu. Méně často firma nabídne akcionářům odkup za předem stanovenou cenu (tzv. tender offer).
Proč by měl buyback zvyšovat cenu akcie
Samozřejmě stále vycházíme z toho, že ostatní proměnné zůstávají stejné, což v praxi neplatí, a cena akcie se průběžně hýbe. Dlouhodobě by však růst ceny akcie měl odrážet růst zisku na akcii, a pokud tedy roste EPS, měla by růst i akcie. To však platí dlouhodobě; krátkodobě na ceny akcií působí velké množství jiných faktorů, a právě proto působí buyback na první pohled nehmatatelně. Představme si však, že firma za 10 let odkoupí polovinu akcií a zisk na jednu akcii tak vzroste dvojnásobně. Pokud by ocenění firmy (poměr ceny akcie k zisku, P/E) zůstalo stejné, cena akcie by měla být dvojnásobná.
Problémem buybacku je však to, že ho investor nevidí přímo na svém účtu jako dividendu. Proto je často neprávem zatracován a mezi drobnými investory, zejména v Evropě, je méně oblíbený než dividenda.
Před zdaněním jsou přitom oba způsoby pro akcionáře v principu rovnocenné. U dividendy dostane hotovost a cena akcie o ni klesne. U buybacku hotovost nedostane, ale jeho podíl na firmě se zvětší. Kdo chce mít z buybacku „vlastní dividendu“, může prodat malou část akcií sám, a to v čase a ve výši, které si zvolí. Skutečné rozdíly tedy dělají hlavně daně, flexibilita a cena, za kterou firma akcie odkupuje.
Buyback vs. dividenda: daně pro českého a slovenského investora
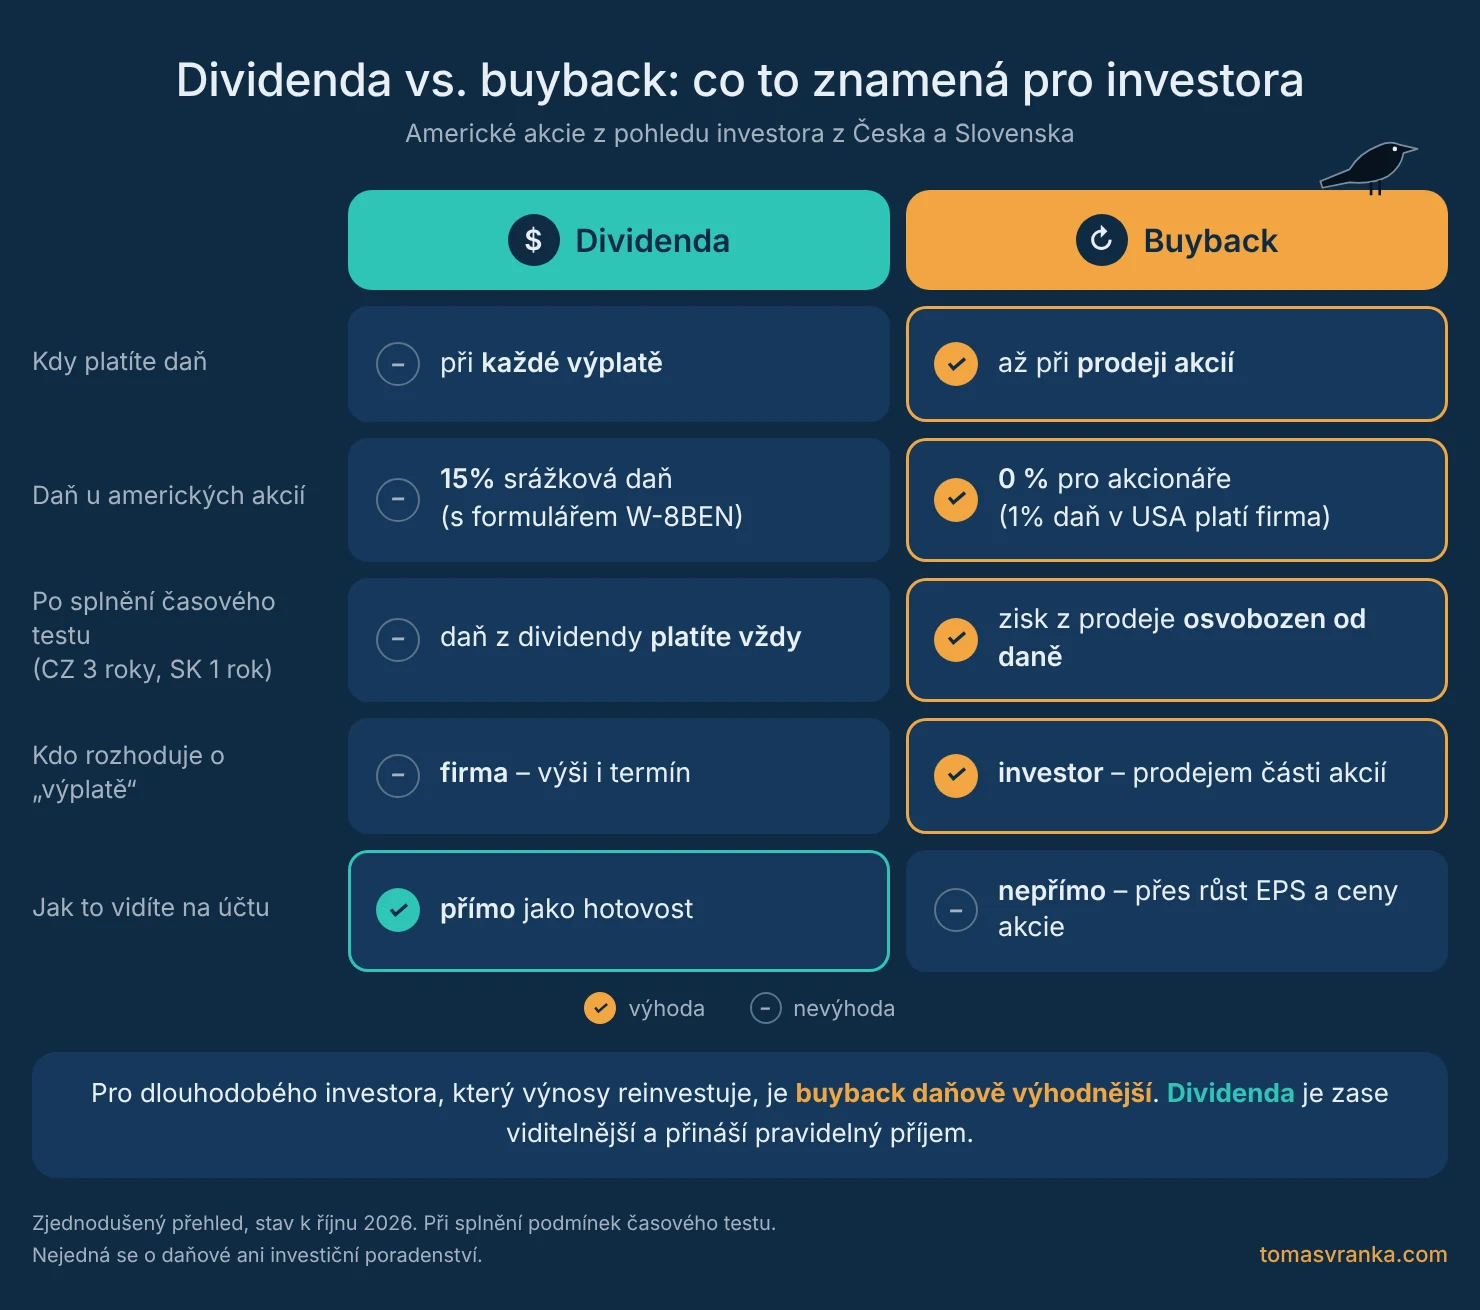
Buyback se obecně považuje za daňově efektivnější. Z dividendy americké firmy vám v USA strhnou srážkovou daň 15 % (pokud máte u brokera vyplněný formulář W-8BEN, jinak 30 %). V Česku se zahraniční dividenda zdaňuje sazbou 15 % a americkou daň si započtete, takže obvykle už nic nedoplácíte. Doplácet mohou hlavně lidé s vysokými příjmy, u kterých se uplatní sazba 23 %. Dividendy je však potřeba uvést v daňovém přiznání. Na Slovensku je sazba daně z dividend nižší (7 %, u dividend ze zisků za rok 2024 to bylo 10 %) a americká daň se také započítá.
U buybacků akcionář neplatí žádnou daň, dokud akcie neprodá. Zdanit je třeba až případný zisk z prodeje, a pokud akcie držíte déle než tři roky (Česko), resp. jeden rok (Slovensko), je zisk při splnění podmínek časového testu od daně osvobozen (podrobně to vysvětluji v článku Časový test: kdy při prodeji akcií a ETF neplatíte daň). V Česku jsou navíc osvobozeny příjmy z prodeje cenných papírů do 100 000 Kč za rok bez ohledu na dobu držení. V USA od roku 2023 platí v rámci zákona Inflation Reduction Act daň 1 % z hodnoty čistých zpětných odkupů. Platí ji však samotná firma, nikoli akcionář. Podle S&P Dow Jones Indices snížila za 12 měsíců do září 2025 provozní zisk firem z indexu S&P 500 přibližně o 0,4 %.
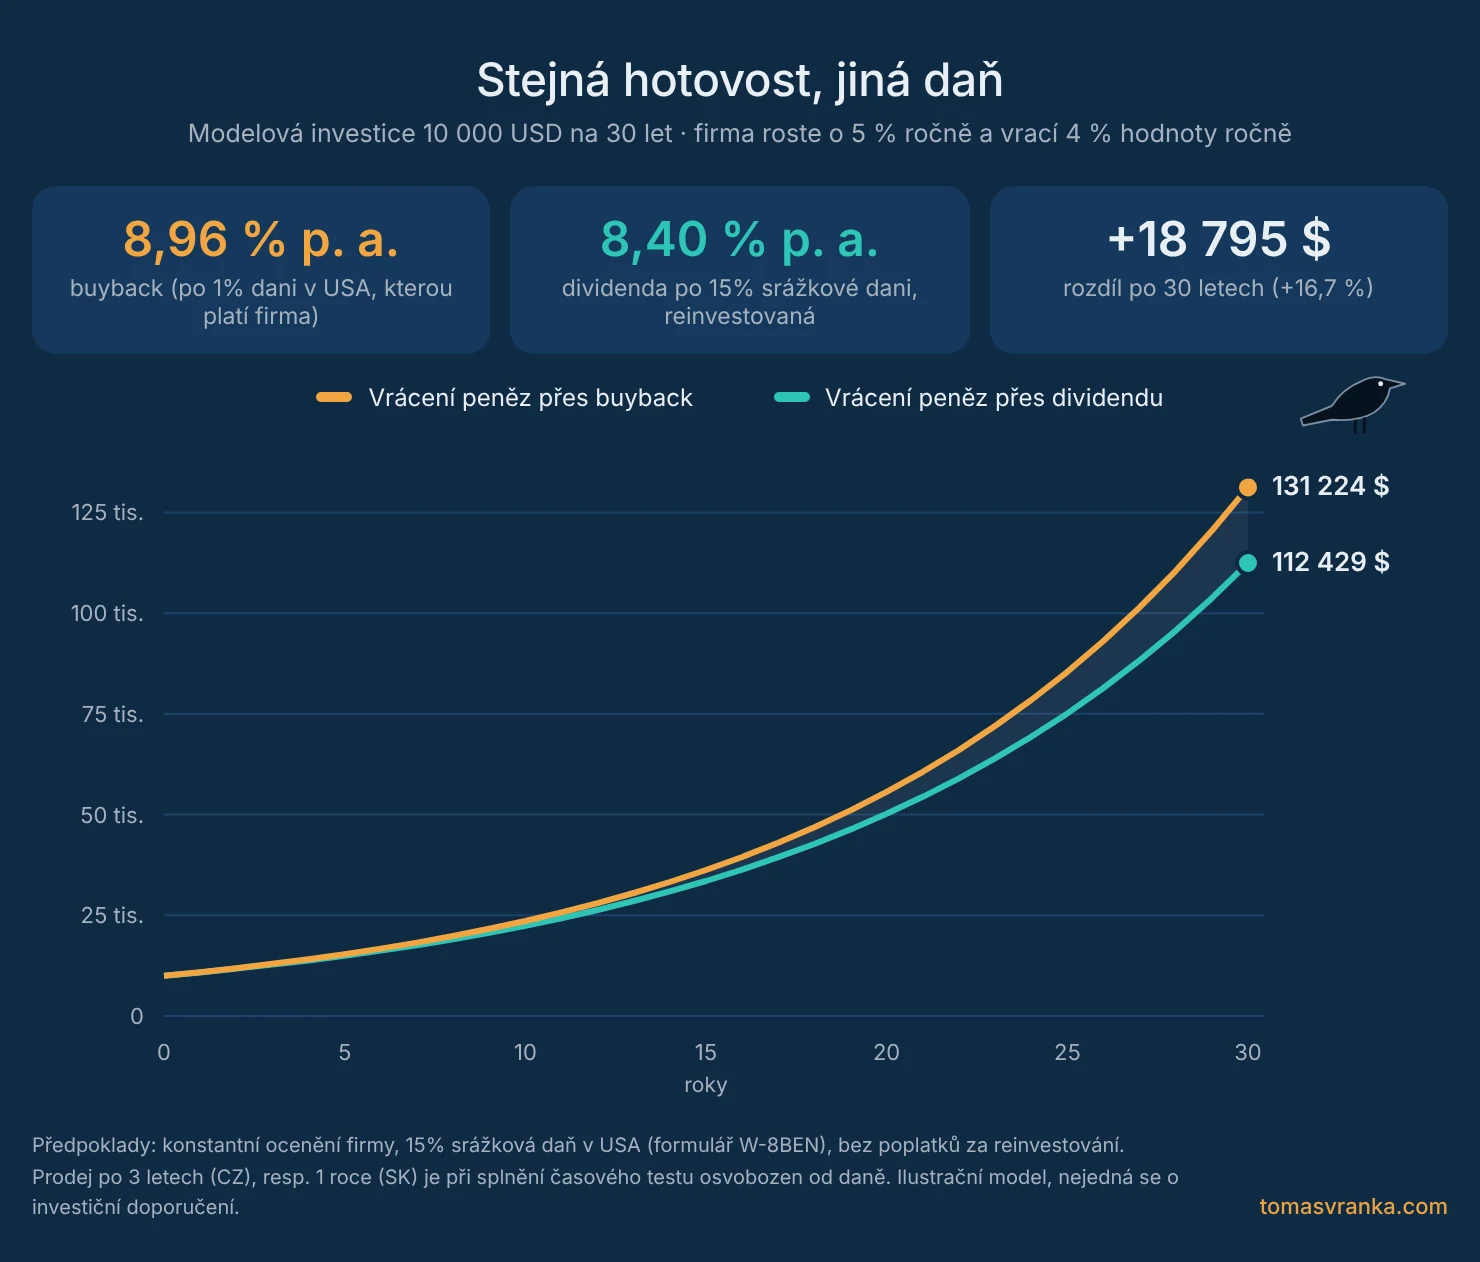
Jak moc se to může projevit, ukazuje modelový příklad. Firma roste o 5 % ročně a každý rok vrátí akcionářům 4 % své hodnoty. Pokud to dělá dividendou, investor po 15% dani reinvestuje jen 3,4 %. Pokud to dělá buybackem, investor nic neplatí (1% daň v USA zaplatí firma). Z investice 10 000 USD by po 30 letech bylo u buybacku 131 224 USD, u dividendy 112 429 USD. Rozdíl 18 795 USD, tedy 16,7 %, vznikl jen z daní. Jde o ilustraci, nikoli o předpověď výnosů.
Příklad z praxe: zpětné odkupy akcií Apple
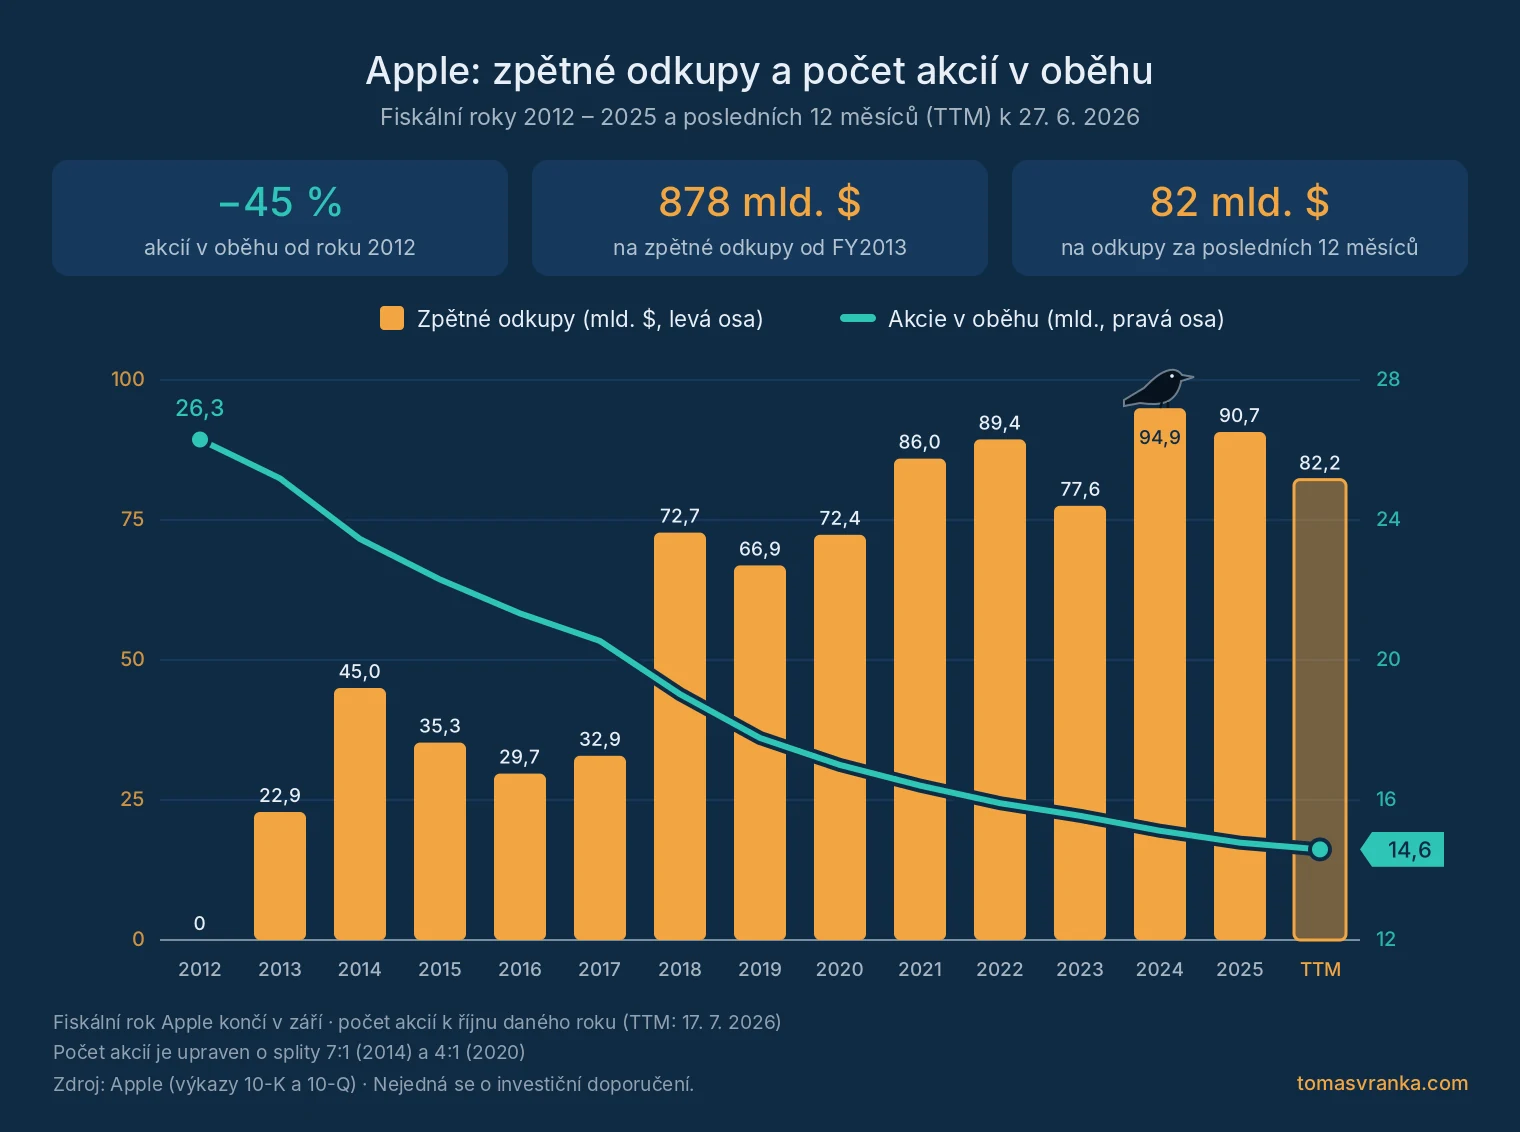
Pojďme se podívat na dva historické příklady. Na prvním můžete vidět, jak k buybackům v posledních letech přistupovala společnost Apple. Výrazně je navýšila v roce 2018 a v následujících letech zpětně odkupovala akcie zhruba za 65 až 95 miliard dolarů ročně. Počet akcií v oběhu tak klesl z více než 26 miliard na přibližně 14,6 miliardy (po zohlednění splitů akcií). Zisk na akcii se tedy i z tohoto důvodu výrazně zvýšil.
Od fiskálního roku 2013 dal Apple na zpětné odkupy přibližně 878 miliard dolarů a počet jeho akcií klesl o 45 %. Firma vedle toho vyplácí i dividendu, ta však tvoří jen menší část peněz, které akcionářům vrací. Za prvních devět měsíců fiskálního roku 2026 vyplatil Apple na dividendách 11,8 miliardy dolarů, na buybacky dal 62,1 miliardy.
Buybacky v číslech: americké firmy odkupují víc, než vyplácejí na dividendách
Buybacky nejsou okrajová záležitost. Firmy z amerického indexu S&P 500 za 12 měsíců do září 2025 odkoupily vlastní akcie za rekordních 1 020 miliard dolarů, zatímco na dividendách vyplatily 664,9 miliardy. Akcie odkupovalo 436 firem z indexu, téměř polovinu objemu (49,5 % ve 3. čtvrtletí 2025) však tvořilo 20 největších firem. Za celý rok 2024 daly firmy z S&P 500 na buybacky 942,5 miliardy a na dividendy 629,6 miliardy dolarů.
Zajímavý je vývoj v roce 2026. Část technologických gigantů přesměrovala hotovost do budování infrastruktury pro umělou inteligenci. Například Alphabet (Google) v prvním pololetí 2026 neodkoupil ani jednu akcii, přestože o rok dříve dal za stejné období na buybacky 28,3 miliardy dolarů. Naopak prodejem nových akcií získal téměř 50 miliard dolarů. Ukazuje to jednu z výhod buybacku: firma ho může omezit nebo zastavit, aniž by to trh vnímal tak negativně jako snížení dividendy.
Index S&P 500 Buyback: firmy s největšími odkupy vs. trh
Druhý graf se dívá na trh jako celek a porovnává index S&P 500 s jeho buybackovou verzí. Ta na rozdíl od klasického indexu sdružuje 100 firem z S&P 500, které za posledních 12 měsíců odkoupily nejvíce akcií v poměru ke své velikosti (tržní kapitalizaci). Na grafu vidíte, že za sledované období více než 32 let (od ledna 1994) dosáhl index S&P 500 průměrného ročního výnosu 10,9 %, zatímco buybacková verze rostla o 12,6 % ročně. Celkově jde o zhodnocení o 2 899 % oproti 4 836 %. V posledních dekádách se tedy firmám, které zpětně odkupují své akcie, dařilo lépe než průměru trhu. Je to logické. Firmy, které buybacky provádějí, jsou zřejmě finančně zdravé, protože dokážou generovat pravidelné zisky, a buyback je zároveň signálem, že management věří v další růst byznysu i akcií.
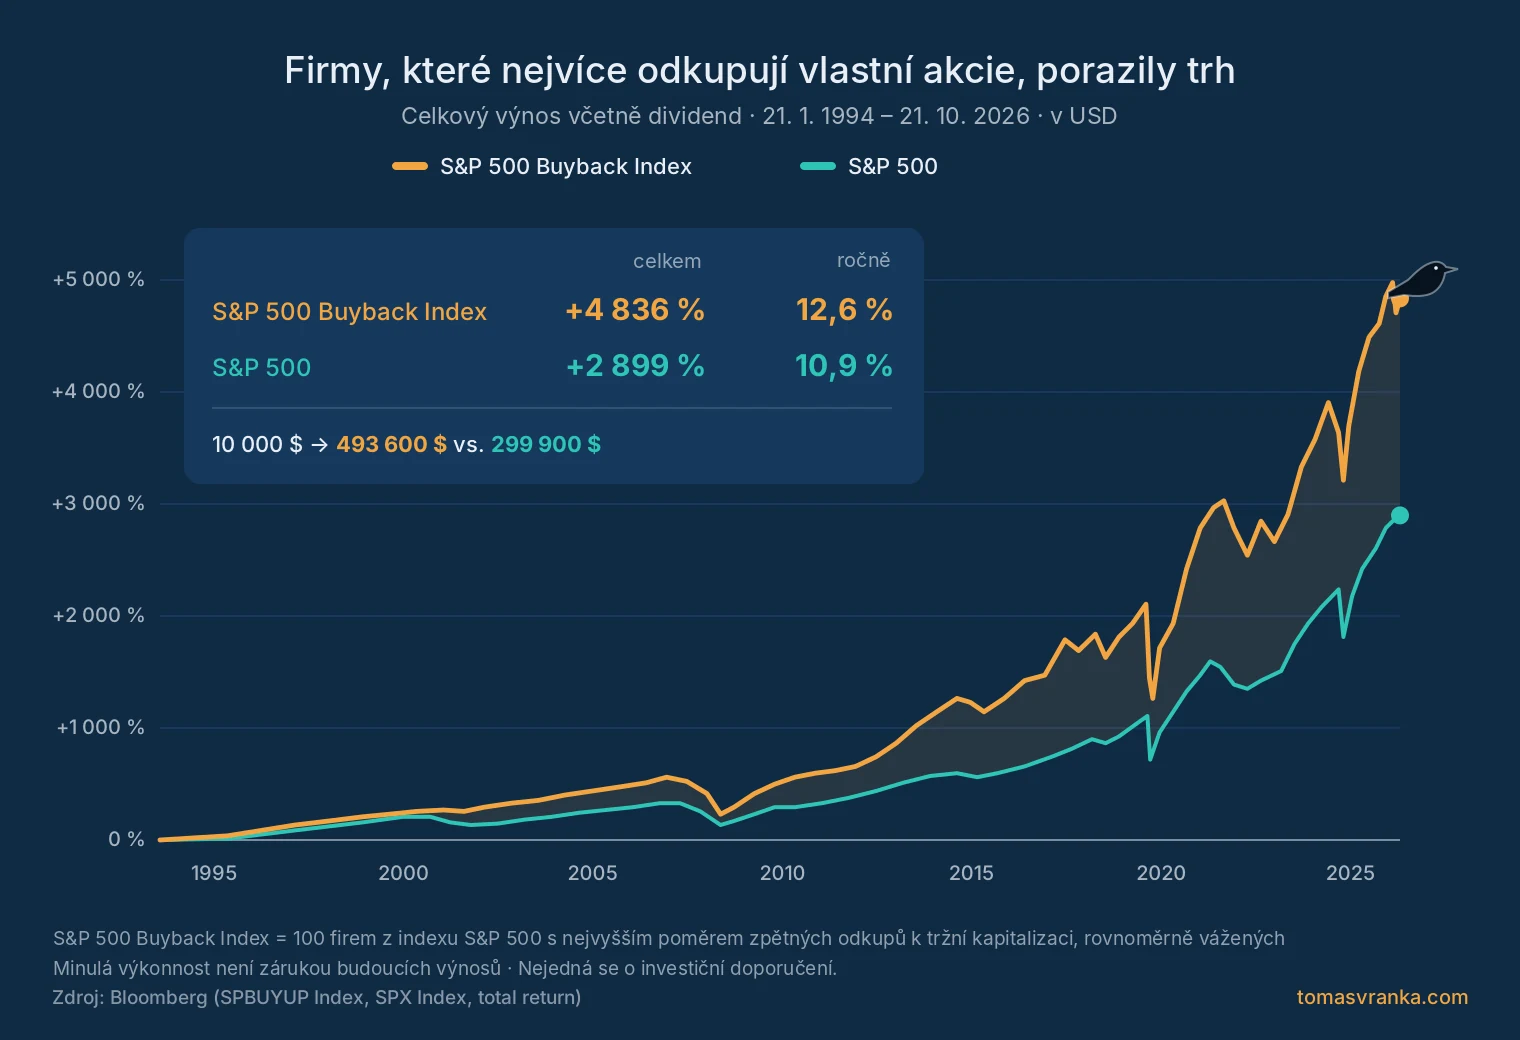
Při interpretaci je však třeba být opatrný. Index S&P 500 Buyback vznikl v roce 2013, takže výkonnost před tímto rokem je zpětně dopočítaná (back-test). Firmy v něm mají navíc stejnou váhu, zatímco v klasickém S&P 500 rozhodují největší společnosti. Část náskoku proto může pocházet i z odlišného složení indexu, nejen ze samotných buybacků. Náskok také není rovnoměrný. V posledních letech, kdy trh táhly největší technologické firmy, rostl podle grafu rychleji klasický index.
Výhody a rizika buybacků
Výhody
- Daňová efektivita. Investor neplatí daň, dokud akcie neprodá, a po splnění časového testu nemusí platit vůbec.
- Flexibilita. Firma může objem odkupů kdykoli přizpůsobit. Snížení dividendy trh obvykle trestá mnohem víc.
- Volba zůstává na investorovi. Kdo potřebuje hotovost, prodá část akcií; kdo ne, tomu podíl na firmě roste.
- Vyšší hodnota pro zbývající akcionáře, pokud firma odkupuje akcie, když jsou podhodnocené.
Rizika
- Odkup za příliš vysokou cenu ničí hodnotu. Warren Buffett v dopise akcionářům Berkshire Hathaway za rok 2011 píše, že zpětné odkupy dávají smysl jen tehdy, když má firma dostatek peněz na provoz a její akcie se obchodují výrazně pod konzervativně odhadnutou vnitřní hodnotou.
- Ředění přes zaměstnanecké akcie. Mnohé, zejména technologické firmy částí buybacků jen vyrovnávají nové akcie, které vydávají zaměstnancům jako odměnu (stock-based compensation). Počet akcií pak klesá méně, než naznačuje objem odkupů.
- Odkupy na dluh zvyšují zadlužení a riziko v horších časech.
- Kosmetický růst EPS. Zisk na akcii může růst, i když celý byznys stagnuje. Pokud jsou odměny managementu navázané na EPS, může to vést ke špatným rozhodnutím.
- Ohlášený program není realizovaný program. Firma nemusí ohlášený objem nikdy vyčerpat.
Jak zjistit, zda firma provádí buybacky
- Počet akcií v oběhu. Sledujte vývoj počtu akcií (shares outstanding, resp. diluted shares) ve výročních zprávách za několik let, nejen ohlášené programy.
- Výkaz peněžních toků. Porovnejte řádek s odkupy akcií (repurchases of common stock) s objemem akcií vydaných zaměstnancům.
- Shareholder yield. Jde o součet dividendového výnosu a čistého výnosu ze zpětných odkupů. Pokud má firma dividendový výnos 1 % a ročně čistě sníží počet akcií o 3 %, vrací akcionářům celkem přibližně 4 % ročně.
- Ocenění v době odkupů. Odkupy při přiměřeném ocenění (například P/E nebo výnos volných peněžních toků) dávají větší smysl než odkupy na historických maximech ocenění.
Buyback, nebo dividenda: co je lepší?
Obecně já osobně považuji buyback za lepší a efektivnější cestu než dividendu, i když samozřejmě vše závisí na konkrétní situaci a kontextu. Dividendu může upřednostnit investor, který z investic potřebuje pravidelný příjem, nebo situace, kdy jsou akcie firmy výrazně nadhodnocené. Pro dlouhodobého investora z Česka či Slovenska, který výnosy stejně reinvestuje, však buyback provedený za rozumnou cenu obvykle vychází lépe. Podstatné je sledovat, zda firma odkupuje akcie s rozmyslem a zda počet akcií opravdu klesá.
Časté otázky
Co je buyback akcií jednoduše řečeno?
Buyback je zpětný odkup vlastních akcií firmou. Firma za svou hotovost nakoupí akcie na burze a obvykle je zruší. Akcií v oběhu je pak méně, takže každá zbývající akcie představuje větší podíl na firmě a na jejím zisku. Akcionář nedostane hotovost, ale jeho podíl se zvětší.
Co je zisk na akcii (EPS)?
EPS (earnings per share) je čistý zisk firmy vydělený počtem akcií. Pokud firma vydělá 10 milionů dolarů a má 2 miliony akcií, EPS je 5 dolarů. Buyback snižuje počet akcií, a proto zvyšuje EPS i při stejném zisku. Dlouhodobě cena akcie obvykle sleduje vývoj EPS.
Je buyback lepší než dividenda?
Před zdaněním jsou oba způsoby v principu rovnocenné. Pro investora z Česka či Slovenska bývá buyback daňově výhodnější, protože z dividend amerických firem se platí 15% daň, zatímco u buybacku se neplatí nic. Buyback má však smysl jen tehdy, pokud firma neodkupuje akcie příliš draze.
Platím daň z buybacku?
Jako akcionář neplatíte žádnou daň, dokud akcie neprodáte. Daň se týká až zisku z prodeje, a ten je v Česku po třech letech a na Slovensku po jednom roce držení při splnění podmínek osvobozen. Americká 1% daň ze zpětných odkupů se platí na úrovni firmy, nikoli investora.
Proč po výplatě dividendy klesne cena akcie?
Dividenda je hotovost, která odešla z firmy k akcionářům, takže hodnota firmy se o ni sníží. V den, kdy se akcie začne obchodovat bez nároku na dividendu (ex-dividend date), cena teoreticky klesne přibližně o výši dividendy. V praxi to často zakryjí běžné výkyvy trhu.
Jak zjistím, zda firma odkupuje vlastní akcie?
Nejspolehlivější je sledovat počet akcií v oběhu za poslední roky ve výročních zprávách nebo na finančních portálech. Pomůže i výkaz peněžních toků, kde jsou výdaje na zpětné odkupy. Pokud počet akcií neklesá navzdory velkým odkupům, firma jimi zřejmě vyrovnává akcie vydané zaměstnancům.
Může buyback akcionářům uškodit?
Ano. Pokud firma odkupuje akcie za cenu vyšší, než je jejich vnitřní hodnota, ničí hodnotu zbývajícím akcionářům. Riskantní jsou i odkupy financované dluhem nebo odkupy, které jen maskují stagnující byznys růstem zisku na akcii. Proto je třeba sledovat, za jakou cenu a z jakých peněz firma odkupuje.
Zdroje
- S&P Dow Jones Indices: S&P 500 Q3 2025 Buybacks Post Modest 6.2% Gain to $249.0 Billion
- S&P Dow Jones Indices: S&P 500 Q4 2024 Buybacks Increase 7.4% and 2024 Expenditure Sets New Record
- S&P Dow Jones Indices: S&P 500 Q4 2022 Buybacks Tick Up, As 2022 Sets a Record (PDF)
- Mondo Visione: S&P 500 Buyback Index Launched by S&P Dow Jones Indices
- Apple: Condensed Consolidated Financial Statements, Q3 FY2026 (PDF)
- Alphabet: Second Quarter 2026 Results (SEC, Form 8-K)
- Berkshire Hathaway: Shareholder Letter 2011 (PDF)
- EY Tax News: Inflation Reduction Act includes excise tax on stock buybacks
- Finex.cz: Zdanění dividend – jak postupovat při vyplnění daňového přiznání
- Grant Thornton Slovensko: Foreign dividends in the Slovak tax return
Graf S&P 500 Buyback Index vs. S&P 500: Bloomberg (SPBUYUP Index, SPX Index, celkový výnos). Graf Apple: výroční a čtvrtletní zprávy Apple (10-K, 10-Q).
Upozornění: Tento článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nepředstavuje investiční, daňové ani právní poradenství, investiční doporučení ani výzvu ke koupi či prodeji jakéhokoli finančního nástroje a nezohledňuje vaši finanční situaci, cíle ani zkušenosti. Společnosti zmíněné v článku (Apple, Alphabet) slouží pouze jako ilustrační příklady. Investování je spojeno s rizikem, hodnota investice může klesat i stoupat a minulé výnosy nejsou zárukou budoucích výnosů. U investic v cizí měně může výnos ovlivnit i změna měnového kurzu. Daňové informace jsou zjednodušené a platí k říjnu 2026; v konkrétní situaci se obraťte na daňového poradce. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je jeho soukromý projekt, není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.