Co je ETF, jak funguje a co od něj čekat?
Co je ETF? Jde o investiční fond (exchange-traded fund), který se obchoduje na burze podobně jako běžná akcie. Většina ETF pasivně kopíruje určitý index, například americký S&P 500, takže jedním nákupem získáte podíl ve stovkách až tisících firem najednou, a to při velmi nízkých poplatcích.
ETF jsou fenoménem, který zejména v posledním desetiletí výrazně zpřístupnil investování. První americké ETF v podobě, jak ho známe dnes, vzniklo v roce 1993. Společnost State Street tehdy spustila první fond tohoto typu pod tickerem SPY, který kopíroval výkonnost zřejmě nejznámějšího akciového indexu světa, S&P 500. Od té doby obliba ETF výrazně roste a každoročně vytlačují aktivně spravované podílové a jiné fondy. Ke konci června 2026 spravovaly ETF celosvětově více než 23 bilionů USD (ETFGI). Není divu, ETF přinesly investorům obrovskou míru flexibility, množství možností a v mnoha případech minimální poplatky. Pojďme si ale vysvětlit, jak ETF fungují.
Ve zkratce
ETF je burzovně obchodovaný fond, který obvykle kopíruje index a jedním nákupem vám dá podíl ve stovkách až tisících firem.
Největší ETF mají poplatky kolem 0,1 % ročně, aktivní fondy často 1,5 – 2 %.
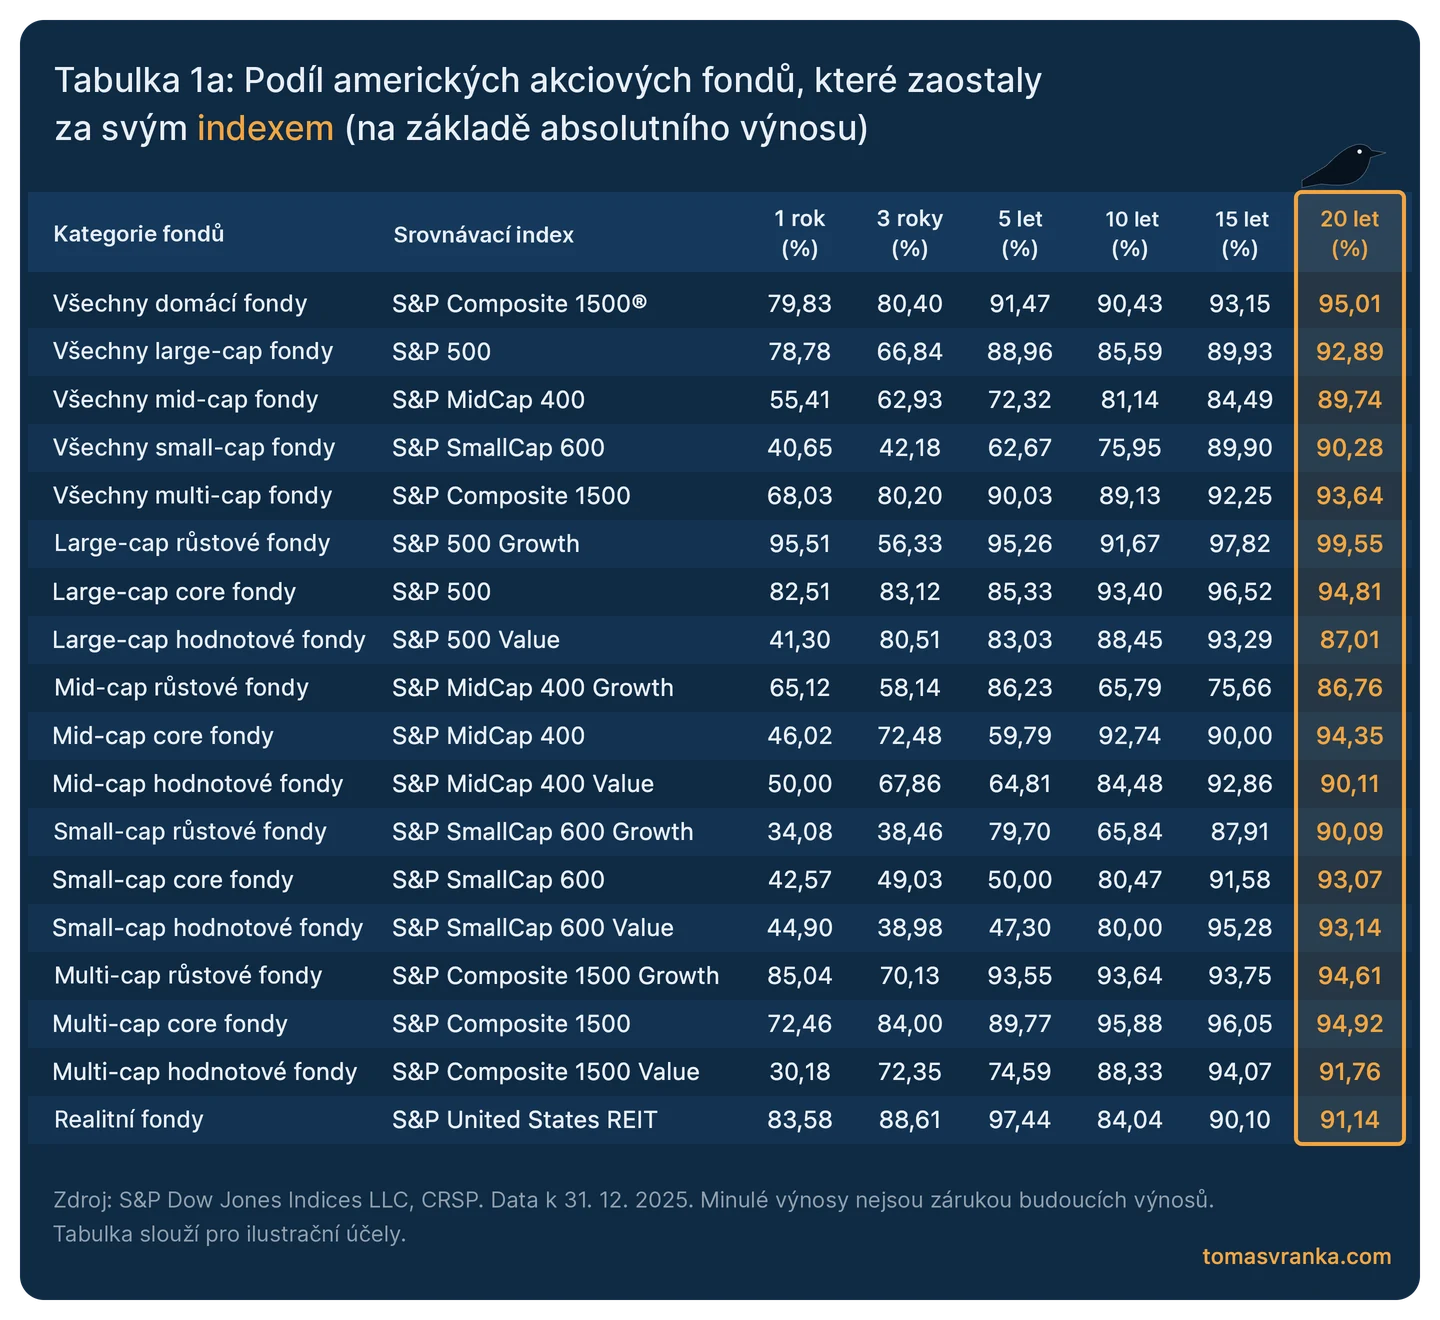
Na 20letém horizontu zaostalo za indexem S&P 500 téměř 93 % aktivně řízených amerických fondů.
V Česku je zisk z prodeje ETF po třech letech držení osvobozen od daně, na Slovensku už po roce.
Na horizontu 20 a více let nebyly americké akcie historicky nikdy v minusu, krátkodobé propady o 50 % se však staly opakovaně.
Proč vůbec začít investovat?
Důvodů je hned několik: nepříznivý demografický vývoj, negativní důchodové vyhlídky, vysoká inflace v posledních letech (v Česku 15,1 % v roce 2022 a 10,7 % v roce 2023) či stále větší problémy států s rozpočtovou odpovědností. Je tedy vysoce pravděpodobné, že se v budoucnu bude muset stále více lidí postarat samo o sebe v co největší míře. Právě investování a budování vlastního majetku se tak nestává nadstandardem, ale pravděpodobně nutností.
Jaké druhy ETF existují?
ETF existuje velké množství. Jsou fondy, které kopírují akciové indexy, ale může jít i o fondy zaměřené na jeden sektor, zemi, komodity či dluhopisy. Podmínkou je, že se fond obchoduje přímo na burze, a investor tak vždy vidí aktuální cenu jednoho kusu ETF. Produkty na kryptoaktiva nebo na jednu komoditu (například zlato) jsou v Evropě technicky obvykle ETN nebo ETC. Nejde o fond, ale o dluhový cenný papír emitenta, což s sebou nese jiná rizika.
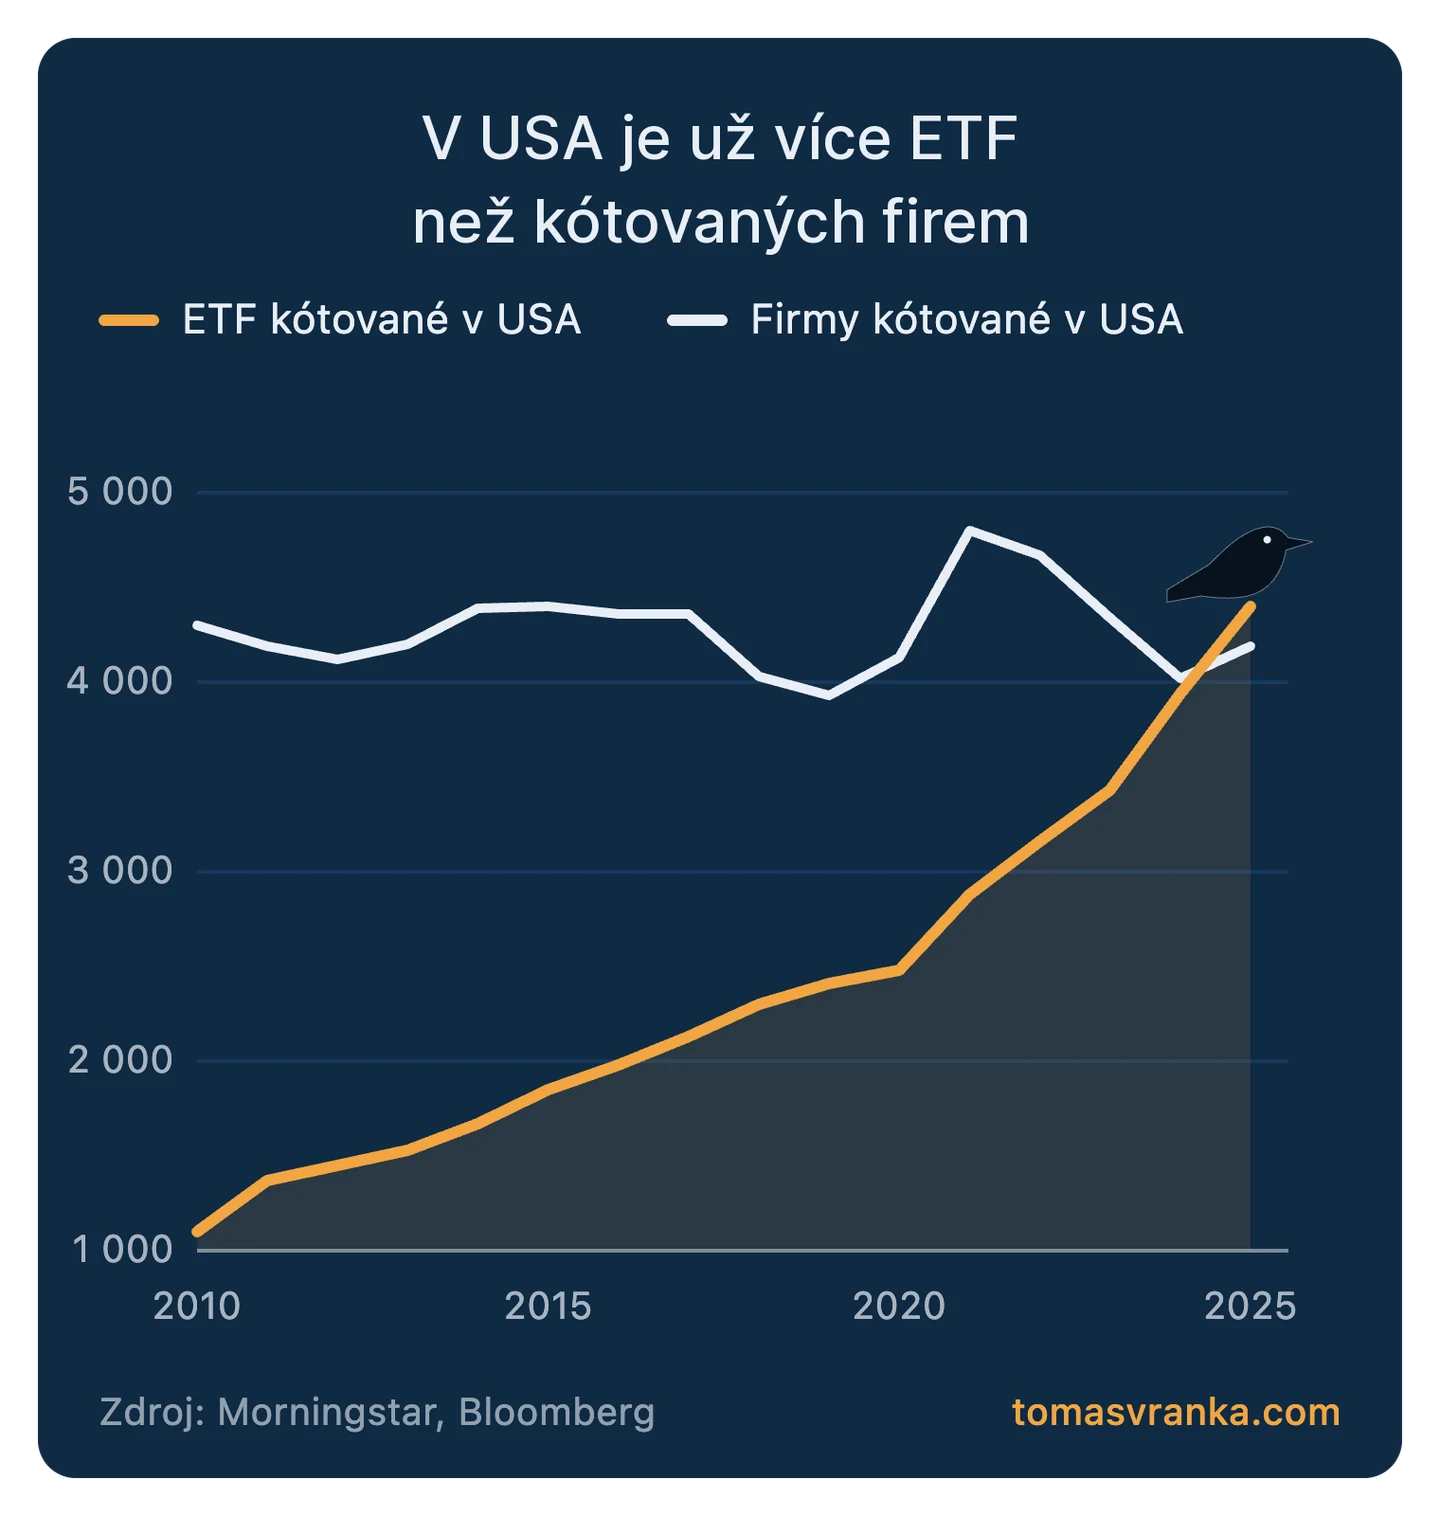
Jednoznačně nejoblíbenějším typem ETF jsou ty, které kopírují akciové indexy. Může jít například o americké S&P 500 a Nasdaq-100, ale i o celosvětový akciový index MSCI World a podobně. Existují také indexové fondy zaměřené například pouze na rozvíjející se země, Evropu nebo vyspělé země. ETF existuje opravdu obrovské množství a na amerických burzách se už obchoduje dokonce více ETF než akcií jednotlivých firem.
Jak funguje ETF? Příklad na indexu S&P 500
Princip ETF se velmi dobře vysvětluje právě na indexových fondech. Jako příklad si vezměme zmíněný index S&P 500. Ten (zjednodušeně) sdružuje akcie přibližně 500 největších amerických společností, přičemž podmínkou zařazení je i ziskovost. Kdyby chtěl investor nakoupit akcie všech z nich, bylo by to komplikované a nepřehledné. Nákupem ETF na tento index však investor kupuje podíly ve všech společnostech najednou.
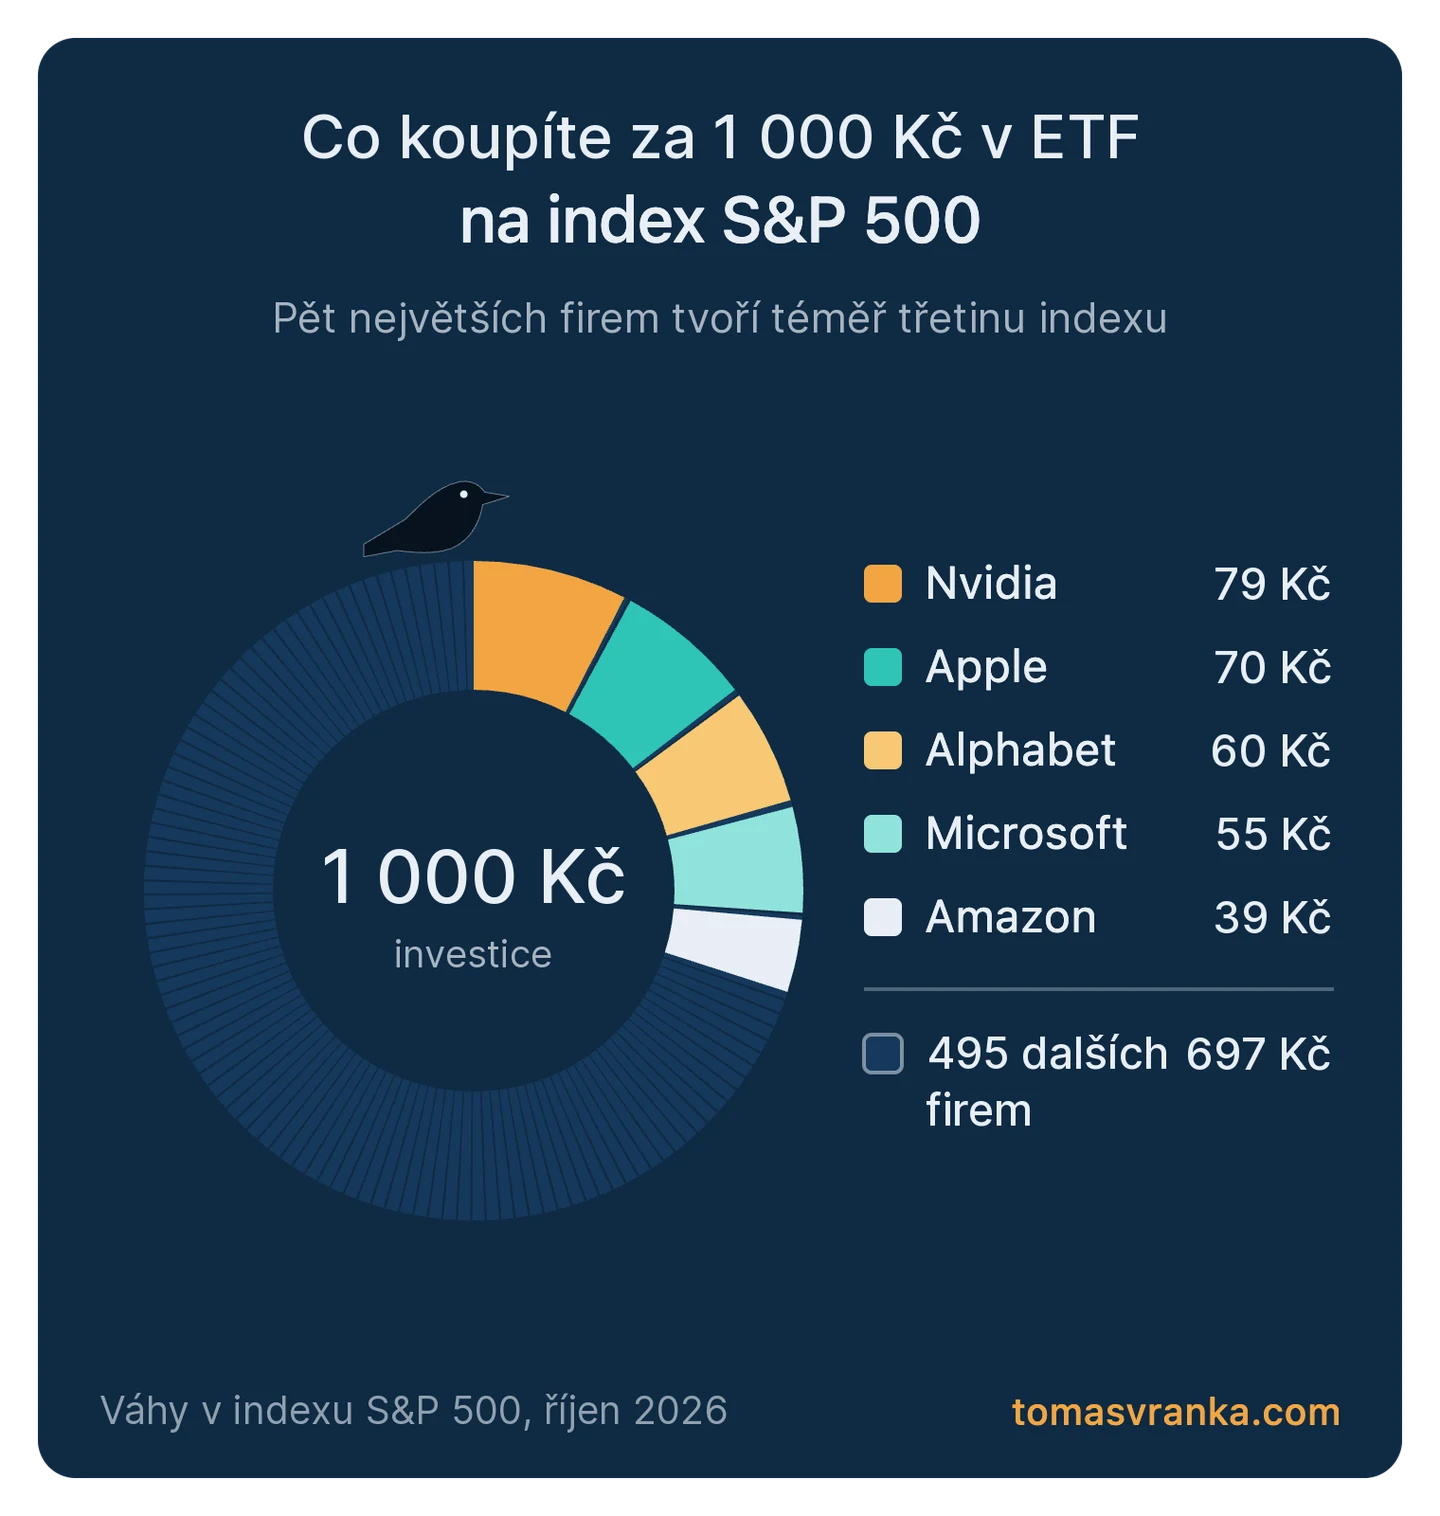
Na začátku října 2026 tvořila Nvidia 7,9 % tohoto indexu, Apple 7 %, Alphabet (Google) 6 %, Microsoft 5,5 % a Amazon 3,9 %. Pokud si koupíte ETF na tento index za 1 000 Kč, investujete 79 Kč do Nvidie, 70 Kč do Applu, 60 Kč do Alphabetu, 55 Kč do Microsoftu a 39 Kč do Amazonu. Investor si tak dokáže vytvořit expozici prakticky vůči celému trhu. Existují i ETF, která jdou ještě dál. Například Vanguard FTSE Global All-Cap (ticker VGLA), který je na trhu od srpna 2026, sleduje index zhruba 10 000 firem z celého světa (samotný fond drží reprezentativní vzorek přibližně 6 400 z nich). Nákupem takového ETF si investor kupuje téměř celý světový akciový trh.
Výhod ETF je hned několik. Jde o velmi levný (největší ETF mají poplatky v řádu setin procenta ročně) a flexibilní nástroj, který je v Česku i na Slovensku daňově výrazně zvýhodněný (více v části o časovém testu). Nákupem ETF člověk v principu sází na to, že svět poroste i dál, že lidstvo bude přinášet nové objevy a že firmy budou i nadále vést schopní lidé.
ETF vs. akcie: indexy, nebo výběr jednotlivých akcií?
Jak jsme si ukázali v předchozí části, indexové ETF se skládá z jednotlivých akcií a jeho výhodou je, že investor nemusí portfolio sestavovat ručně z daných akciových titulů. Při investování do akcií existují dvě hlavní cesty. První z nich jsou zmíněná ETF, druhou je výběr jednotlivých akcií, takzvaný stock picking.
Historická data ukazují, že investoři, kteří se rozhodli pro stock picking, dosahují v průměru horších výsledků než indexoví investoři. Podle studie profesora Hendrika Bessembindera (2018) vytvořila jen přibližně 4 % amerických akcií od roku 1926 veškerý čistý zisk akciového trhu nad výnosem státních pokladničních poukázek. Většina akcií za nimi zaostala. Kdo si vybírá jednotlivé tituly, riskuje, že právě tyto výjimečné firmy v portfoliu mít nebude. Indexový investor je v portfoliu má vždy.
Výběr jednotlivých akcií je navíc časově mnohem náročnější. Pokud chce investor vybírat akcie alespoň trochu rozumně a zodpovědně, měl by firmy znát. V takovém případě je potřeba seznámit se s jejich fungováním, managementem, obchodním modelem, čísly, konkurencí a podobně. Navíc nejde jen o jednorázový proces, investor musí dění průběžně sledovat a vyhodnocovat. Pokud má v portfoliu takových firem například 10, sledování všech důležitých věcí zabere poměrně hodně času. Výběr a nákup jednotlivých akcií tedy může být zajímavý, ale primárně pro lidi, kteří chtějí investování věnovat více času a které zkoumání firem opravdu baví. Dovolím si však tvrdit, že pro většinu lidí ve většině situací jsou vhodnější volbou právě ETF. Svou investiční cestu si ale musí najít každý sám. Je takové investování do indexů pro Čechy něco nového? Rozhodně ne. Například v dlouhodobém investičním produktu (DIP), který existuje od roku 2024, si klienti podle poskytovatelů často vybírají právě ETF na indexy S&P 500, Nasdaq-100 nebo MSCI World (Seznam Zprávy).
Jak se v ETF orientovat: správci, tickery a ISIN
Jak jsem zmínil výše, ve světě existuje několik hlavních akciových indexů, jako jsou například S&P 500, Nasdaq-100 nebo MSCI World. Na každý z indexů existuje velké množství různých ETF, která se mohou lišit několika parametry. Ve světě působí několik velkých správců aktiv, jako jsou BlackRock (značka iShares), Vanguard, Amundi, DWS (Xtrackers), Invesco či State Street (SPDR). Každá z těchto společností vydává ETF na hlavní indexy, takže si můžete koupit ETF od kterékoli z nich. ETF na stejný index mají téměř identickou výkonnost, která se liší jen mírně kvůli odchylce od indexu (tzv. tracking difference), rebalancování nebo rozdílu v poplatcích. Konkurenční boj mezi společnostmi způsobil, že podmínky a poplatky jsou velmi podobné.
Každé ETF má na každé burze svůj ticker, který se skládá z písmen a číslic. Jde například o SXR8, EUNL nebo VGLA, podle kterých můžete ETF vyhledat. Totéž ETF však může mít na různých burzách různé tickery. Jednoznačným identifikátorem je proto ISIN (International Securities Identification Number), podle kterého je ETF také možné najít. Fond SXR8 od společnosti BlackRock má například ISIN IE00B5BMR087. Pokud si nejste jisti, zda jste našli správné ETF, ověřte si ISIN na stránkách emitenta nebo na portálu justETF. Pokud se při výběru ETF na stejný index rozhodujete mezi více správci, je víceméně jedno, který fond si vyberete. Mnohem důležitější bude, zda budete schopni dlouhodobě a pravidelně investovat.
Aktivní vs. pasivní fondy: proč vítězí indexová ETF
Ve světě existují dva hlavní přístupy ke správě fondů. Prvním je aktivní správa, při které správci vybírají do fondu konkrétní aktiva a portfolio je sestaveno na základě jejich rozhodnutí. Na druhé straně jsou pasivní fondy, které pouze kopírují podkladové indexy. U nich manažeři nedělají aktivní rozhodnutí, pouze kopírují předem určený koš akcií. Právě sem patří například ETF kopírující světové akciové indexy. Existují však i aktivně spravovaná ETF, která se obchodují na burzách.
Historie ukazuje, že drtivá většina aktivních fondů nedokáže na delším horizontu překonávat pasivní fondy. Jinak řečeno, pro většinu investorů jsou lepší volbou pasivní ETF, která měla historicky lepší výkonnost, nižší poplatky a větší flexibilitu. Na obrázku níže vidíte data z amerického trhu. V jednotlivých řádcích je typ fondu a ve sloupcích jednotlivé délky investičních horizontů. Pokud se podíváme na 20letý horizont, zjistíme, že v případě S&P 500 za tímto indexem zaostalo téměř 93 % aktivně řízených fondů. Podobně špatných hodnot dosahují aktivně řízené fondy i u jiných typů fondů. Obecně tedy platí, že pasivní investování přinášelo historicky ve většině případů vyšší výnosy a aktivní fond, který překonává svůj benchmark, je spíše výjimkou než pravidlem.
Korunová, eurová, nebo dolarová ETF: na co si dát pozor u měny
Při výběru ETF máte více možností i z hlediska měny. V Evropě se nejčastěji setkáte s ETF, která se obchodují v eurech, následují dolary či britské libry. ETF obchodovaná v korunách jsou spíše výjimkou.
Čeští investoři si proto musí vybrat, zda svoje koruny smění na eura, nebo na dolary, a zda nakoupí eurová, nebo dolarová ETF. Já osobně jsem toho názoru, že i pro české investory jsou lepší volbou eurová ETF. Většina nejlikvidnějších ETF v Evropě se obchoduje právě v eurech a existuje i nenulová šance, že Česká republika jednou přijme euro. Pamatujte však na to, že pokaždé, když kupujete ETF v jiné měně, musíte si peníze před nákupem do této měny směnit, nebo nechat proběhnout automatickou konverzi. U směny se vyplatí sledovat kurzové rozpětí (spread), které si brokeři a banky účtují.
Pozor však na to, že měna obchodování není totéž co měnové riziko. Pokud koupíte ETF na S&P 500 v eurech, podkladové akcie jsou stále v dolarech, a výnos v korunách proto ovlivňuje kurz USD/CZK (a nepřímo i EUR/CZK). Výjimkou jsou měnově zajištěná, tzv. hedged ETF.
Akumulační vs. distribuční ETF: jaký je rozdíl
Dalším rozdílem je způsob, jakým fond nakládá s dividendami. Jak jsem již zmínil, ETF se skládá z akcií firem. Mnoho firem vyplácí dividendy, které následně obdrží správce fondu. Dividendy patří držitelům ETF, a správce se tak musí rozhodnout, jak k výplatě přistoupí.
První možností je výplata dividend držitelům ETF, tedy distribuční ETF. V takovém případě vám peníze přijdou na investiční účet. Druhou možností jsou akumulační ETF, u kterých správce za obdržené dividendy nakoupí další akcie přímo ve fondu. Zůstává vám stejný počet kusů ETF, ale každý kus obsahuje větší objem akcií. Cena akumulačního ETF proto roste rychleji než cena distribučního, protože dividendy zůstávají ve fondu. Celkový výnos před zdaněním je však podobný, pokud by investor vyplacené dividendy sám reinvestoval.
Já osobně jsem zastáncem akumulačních ETF, díky kterým investor nemusí přemýšlet, co udělá s dividendou, a které jsou jednodušší i z pohledu daní. Výplaty z distribučních ETF se totiž daní (v Česku zpravidla sazbou 15 %, kterou je u zahraničních fondů nutné uvést v daňovém přiznání; na Slovensku 19 %). Pokud ale někdo od investic očekává pravidelný cashflow, volbou mohou být právě distribuční ETF.
Fyzická vs. syntetická replikace ETF
ETF se dělí i podle toho, jakým způsobem kopírují výnos indexu. První skupinou jsou ETF s fyzickou replikací, která přímo nakupují cenné papíry, z nichž je index složen. Fyzická replikace může být úplná, nebo může ETF využívat metodu samplingu, při které drží pouze reprezentativní vzorek titulů.
Druhou skupinou jsou ETF se syntetickou replikací. Takové ETF nevlastní akcie z indexu, ale výnos získává prostřednictvím swapových smluv. Banka se v takovém případě zavazuje vyplácet fondu výnos indexu a fond jí za to platí výnos svých vlastních aktiv plus poplatek.
Každý druh má své výhody i nevýhody. Fyzická replikace je transparentnější a investor u ní přesně ví, co fond vlastní. Syntetická nese riziko protistrany (u fondů UCITS je omezeno na 10 % majetku fondu), může však přinášet nižší náklady a menší odchylku od indexu, zejména u hůře dostupných trhů.
Jaký výnos můžete od ETF očekávat?
Jak si investování do ETF v praxi představit? Jediné, z čeho můžeme vycházet, je minulost. Nejlepší data máme z amerického trhu. Za posledních přibližně 100 let rostly americké akciové trhy v průměru o 10 % ročně, po očištění o inflaci to bylo 7 % ročně (data prof. Aswatha Damodarana, NYU Stern). To znamená, že se reálná hodnota investice zhruba každých 10 let zdvojnásobila. Akciové trhy samozřejmě nerostou plynule, dlouhodobá čísla jsou však taková. Pokud by akciové trhy rostly stejným tempem i nadále, z investice 250 000 Kč by se v dnešních cenách stalo za 10 let zhruba 500 000 Kč, za 20 let 1 milion Kč, za 30 let 2 miliony Kč a za 40 let přibližně 3,75 milionu Kč. Ne, není to chyba, je to efekt času a složeného úročení.
Na obrázku níže vidíte data amerického indexu S&P 500 od roku 1928 do roku 2025, tedy za téměř 100 let.
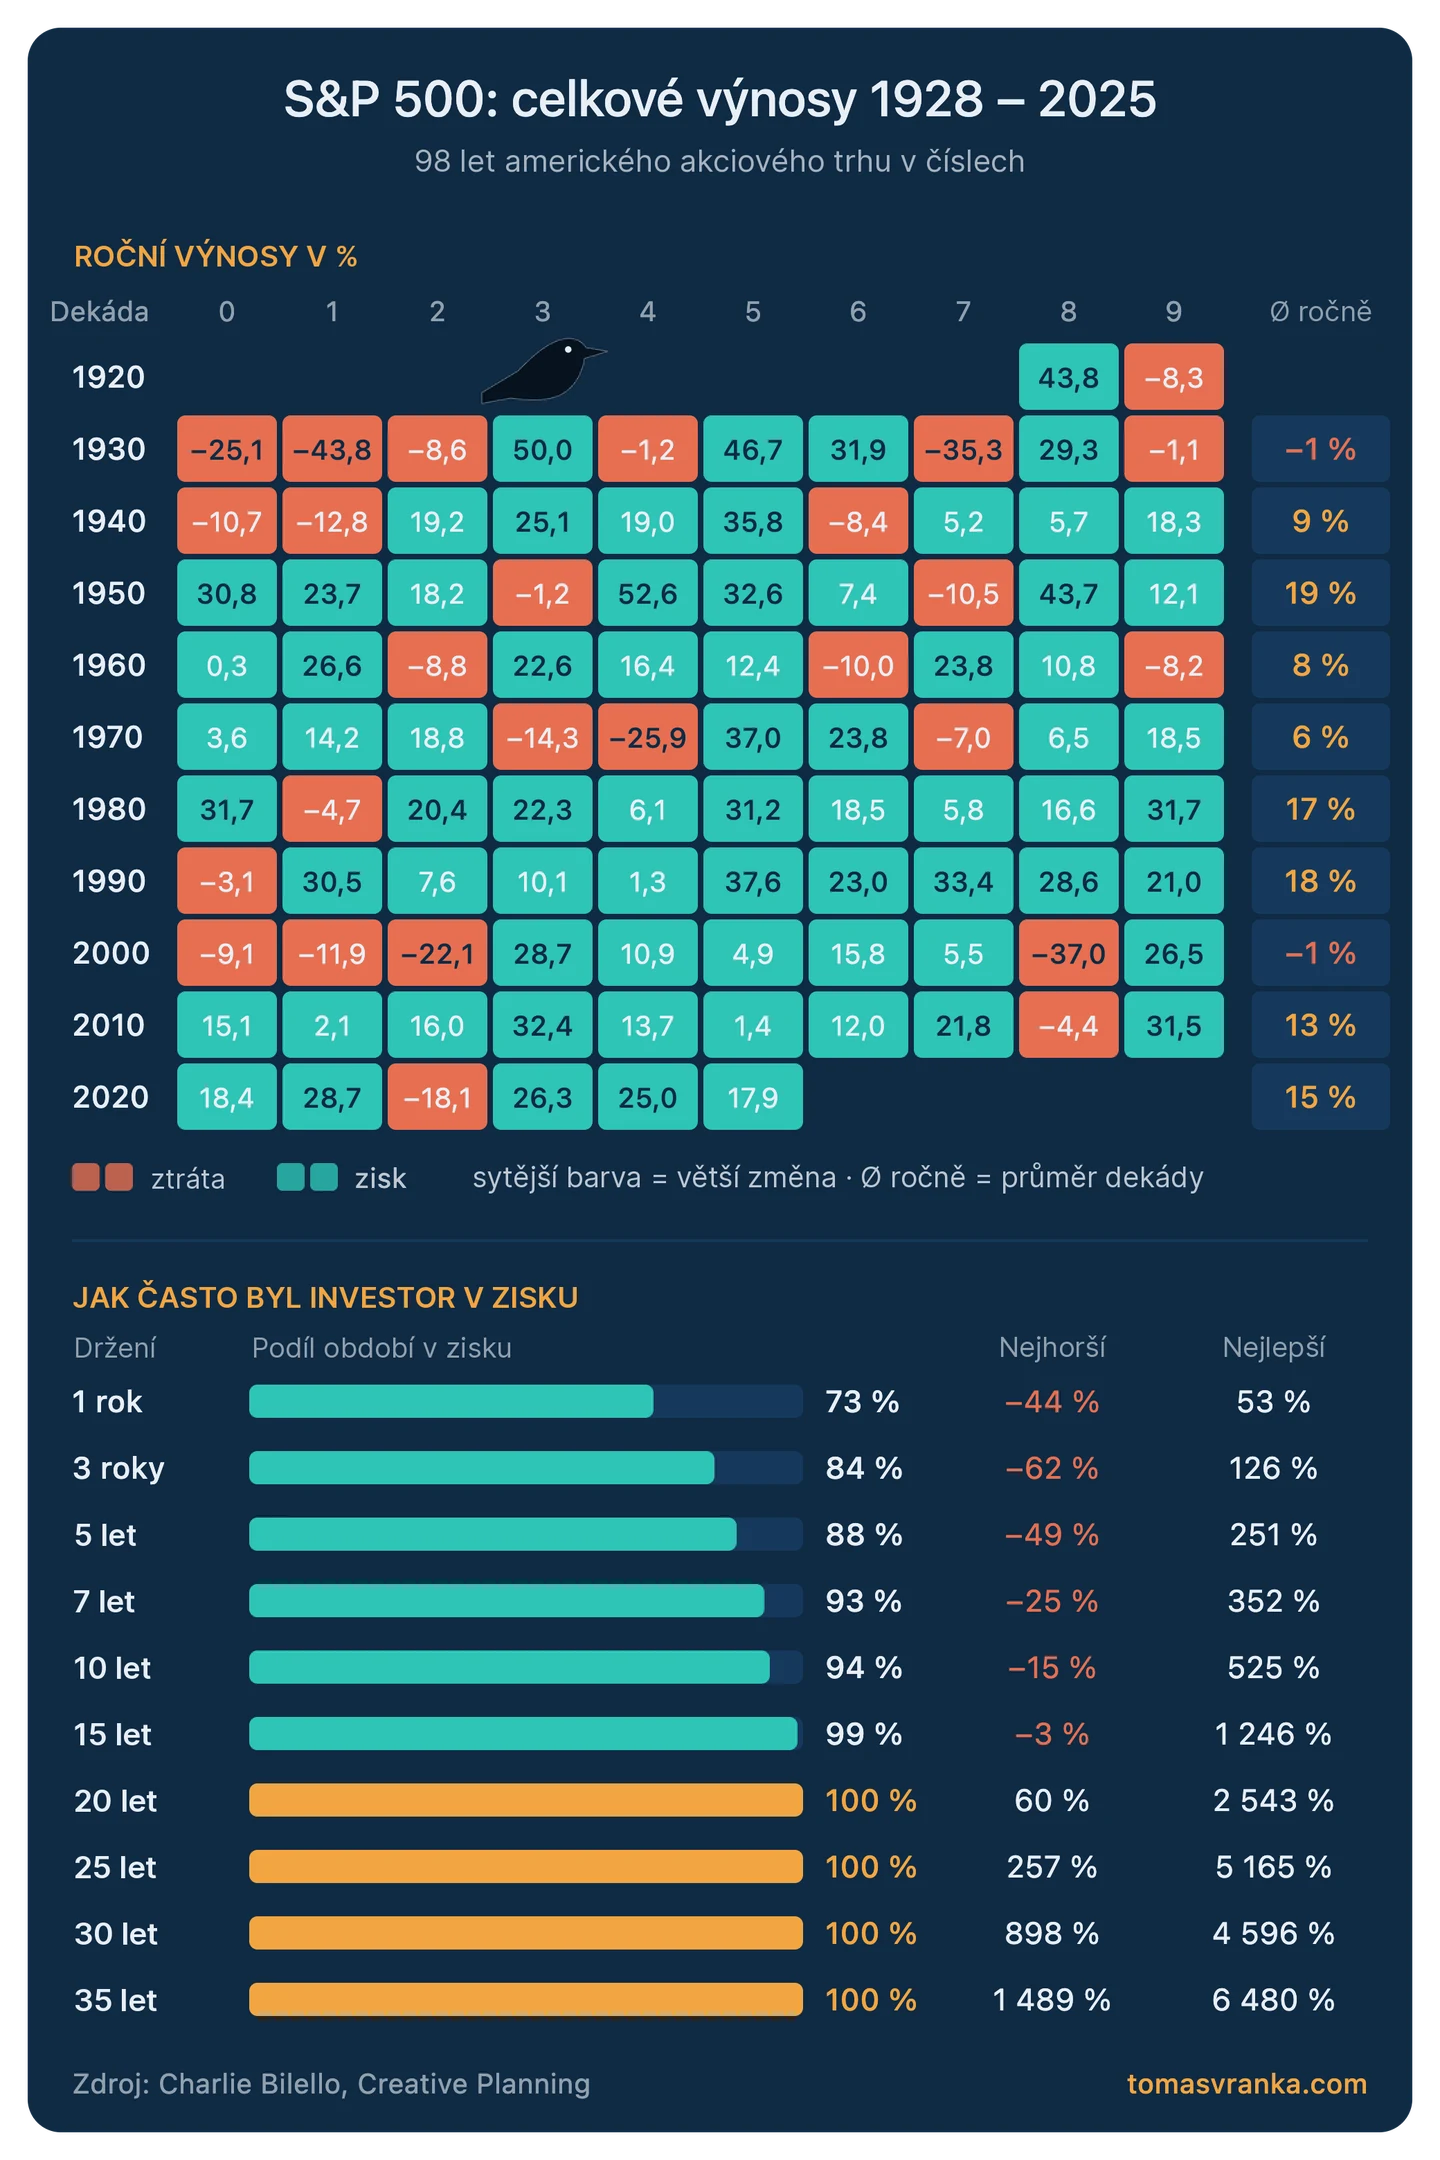
V horní části obrázku vidíte celkové roční výnosy (růst ceny plus dividendy) v nominálním vyjádření, tedy bez očištění o inflaci. Hned na první pohled je jasné, že většina let, zhruba tři čtvrtiny, skončila v plusu. Vpravo pak vidíte průměrné roční výnosy během jednotlivých dekád. Nejhorší dekádou byly roky 1930 až 1939, kdy index v průměru klesal o 1 % ročně, a stejně slabé byly roky 2000 až 2009. Všechny ostatní dekády však S&P 500 zakončil v plusu s průměrným výnosem od 6 do 19 % ročně (dekáda 2020 zatím není ukončena).
Neméně zajímavá je spodní část obrázku. Ukazuje, v kolika procentech období s danou délkou držení byl index v plusu. Pokud bychom akcie drželi 10 let, byli bychom historicky úspěšní v 94 % případů. Nejhorší dosažený výnos za takové období byl −15 % a nejlepší 525 %. Pokud bychom však horizont natáhli na 20 let, historicky nenastalo ani jedno období, kdy by byly akciové trhy v minusu. Nejhorší výnos za takové období byl 60 %, nejlepší 2 543 %. Při 35 letech byl nejhorší dosažený výnos 1 489 % a nejlepší 6 480 %. Z dat vyplývá hned několik věcí:
Akciové trhy většinu času rostou.
Čím delší horizont, tím vyšší byla historicky pravděpodobnost zisku.
Čím delší horizont, tím nižší bylo historicky riziko ztráty.
Po podprůměrné dekádě většinou přicházela nadprůměrná.
Na horizontu 20 a více let nebyly americké akcie historicky nikdy v minusu.
Samozřejmě platí, že minulé výnosy nejsou zárukou budoucích. V tuto chvíli nikdo z nás neví, zda nás nečeká dekáda poklesu akcií, jako tomu bylo v první dekádě tohoto tisíciletí. Uvedená data je třeba brát i v historickém kontextu: v minulosti tvořily poplatky a daně poměrně velké náklady, které mohly skutečné výsledky investorů výrazně ovlivnit. Přesto je hlavní pointa podle mě jasná: akciové trhy a zisky firem, od kterých se vývoj akcií primárně odvíjí, dlouhodobě rostou.
Poplatky u ETF: TER a poplatky brokera
V dnešní době je investování prostřednictvím ETF opravdu velmi dostupné a levné. Mnoho brokerů nabízí nákup a prodej ETF bez poplatku nebo s nízkým poplatkem. Nulový poplatek však bývá často podmíněný, například limitem měsíčního objemu obchodů. Účtovány mohou být i jiné poplatky, například za vklad, výběr, konverzi měny či vedení účtu. Pro přesné informace doporučuji prostudovat aktuální ceníky přímo na webových stránkách brokerů.
Kromě poplatku brokera si malé poplatky účtují i správci fondů (BlackRock, Vanguard a další). Vyjadřuje je ukazatel TER (Total Expense Ratio), tedy celkové roční náklady fondu. U největších ETF jde o setiny procenta ročně, například oblíbené ETF SXR8 má TER 0,07 %. S nákupem ETF tedy mohou být spojeny jednorázové i pravidelné poplatky. Oproti aktivně řízeným fondům jsou však obvykle o jeden až dva řády nižší a u největších ETF jsou v porovnání s jinými faktory téměř zanedbatelné. O to větší význam mají poplatky u dražších produktů, což ukazuje následující příklad.
Jaký je dopad poplatků na dlouhodobé investování?
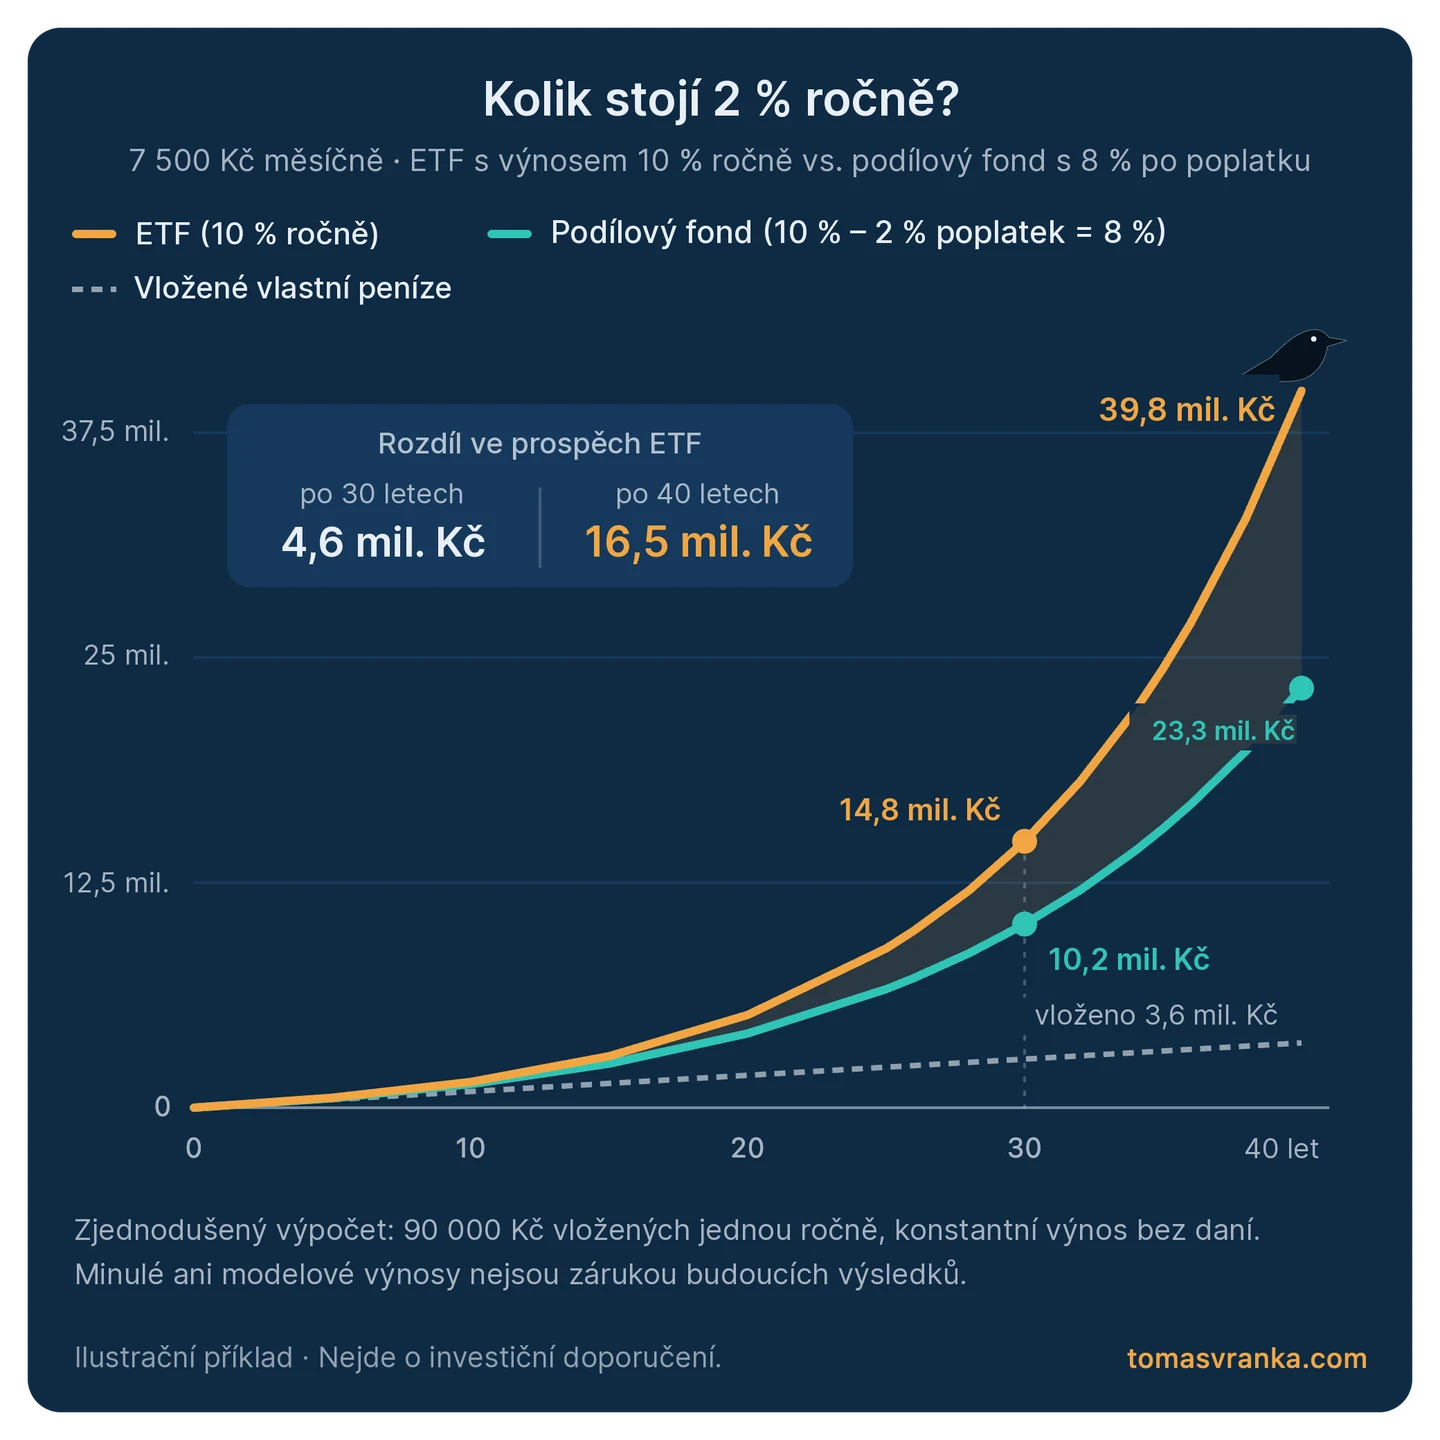
Dopad poplatků při dlouhodobém investování je opravdu značný. Uveďme si zjednodušený příklad dvou investorů, kteří investují do akciových fondů. První si vybral ETF s průměrným ročním výnosem 10 %. Druhý zvolil podílový fond, který roste průměrným tempem 8 % ročně. Velká část podílových fondů za benchmarkem zaostává ještě výrazněji, pro jednoduchost však počítejme, že podílový fond má stejnou výkonnost jako ETF, ale účtuje si průběžný poplatek 2 % ročně. Čistě tedy dosahuje 8 % ročně.
Oba investoři investují 7 500 Kč měsíčně. Na první pohled může jít o poměrně vysokou částku, představme si však, že jde o průměr za dlouhé období: první roky investor ze svého příjmu investuje mnohem méně, později mnohem více. Myslíte si, že rozdíl bude zanedbatelný? Pokud ano, mýlíte se. Pokud by oba investovali 30 let, konečná hodnota portfolia prvního z nich by byla zhruba 14,8 milionu Kč, zatímco druhého 10,2 milionu Kč. Pokud bychom horizont natáhli na 40 let, u prvního by to bylo dokonce 39,8 milionu Kč, zatímco u druhého jen 23,3 milionu Kč. I zdánlivě malý poplatek dokáže v dlouhodobém horizontu udělat výrazný rozdíl.
Ochrana investora u ETF: co když broker zkrachuje
Pojďme teď na chvíli pryč od výkonnosti a propadů a podívejme se na bezpečnost z pohledu toho, jak je investor chráněn. Různí brokeři spadají pod různé garanční systémy podle toho, kde sídlí a kdo je reguluje. Obvykle jsou peníze a cenné papíry klientů, které by broker nedokázal vrátit, chráněny do výše několika desítek tisíc eur. Garanční fondy však nekryjí ztráty způsobené poklesem trhů.
Není tedy nebezpečné mít v ETF u brokera vyšší částky, například v řádu milionů korun? Zjednodušeně řečeno, není. Broker musí podle současné regulace držet svůj majetek odděleně od majetku klientů. Pokud se tedy brokerovi něco stane, na majetek klientů to nemá dopad. Broker vede evidenci takového majetku a i v případě jeho krachu aktiva zůstávají klientům. Insolvenční správce převede cenné papíry klientů k jinému brokerovi. Samozřejmě jde o komplikaci a celý proces by pravděpodobně trval několik týdnů až měsíců, investorovi však jeho podíly v každém případě zůstávají. Krach brokera by mohl investorovi způsobit administrativní komplikace, nešlo by ale o nic neřešitelného. Každopádně je dobré si zázemí brokera vždy ověřit. Před otevřením účtu si ověřte, zda má broker oprávnění poskytovat služby v Česku. Zjistíte to v seznamech regulovaných subjektů ČNB, na Slovensku v registru NBS.
Podobně je chráněn i samotný fond: majetek ETF je oddělen od majetku správce (například BlackRock) a jeho úschovu zajišťuje nezávislý depozitář. Pro vyšší míru bezpečnosti je samozřejmě lepší volit léty prověřené a silné společnosti regulované v EU. V praxi tedy zůstává mnohem větším rizikem to, co bude s účtem dělat samotný investor.
Jak si ochránit investiční účet před podvody
U bezpečnosti ještě chvíli zůstaneme. V online prostoru na nás dnes číhá obrovské množství podvodů. Jak udělat maximum pro to, abychom si účet ochránili? Doporučil bych hned několik věcí:
Při registraci zvolte silné a jedinečné heslo. Ideální je dlouhé heslo nebo fráze z několika náhodných slov, kterou si uložíte do správce hesel. Čím delší heslo, tím bezpečnější.
U každé finanční aplikace (brokeři, banky apod.) používejte jiné heslo. Pokud z jedné služby uniknou vaše údaje a stejné heslo nepoužíváte nikde jinde, jde o problém pouze v rámci této služby. Pokud ale používáte stejné heslo všude, útočníci se mohou dostat i do dalších účtů.
Heslo nikomu nesdělujte a používejte dvoufázové ověření, ideálně ve formě autentizační aplikace. I kdyby se někdo k vašemu heslu dostal, bez ověřovacího kódu z aplikace se do účtu nedostane.
Zaměstnanec brokera po vás heslo nikdy chtít nebude. Pokud s někým komunikujete, ověřte si, že jde opravdu o zaměstnance dané společnosti.
Nikdy si na pokyn neznámé osoby neinstalujte aplikace pro vzdálený přístup k počítači či telefonu (například AnyDesk) a nereagujte na reklamy, ve kterých známé osobnosti slibují garantované zisky.
V tomto případě platí, že je lepší být obezřetný než později litovat.
Nejoblíbenější ETF: se kterými začít?
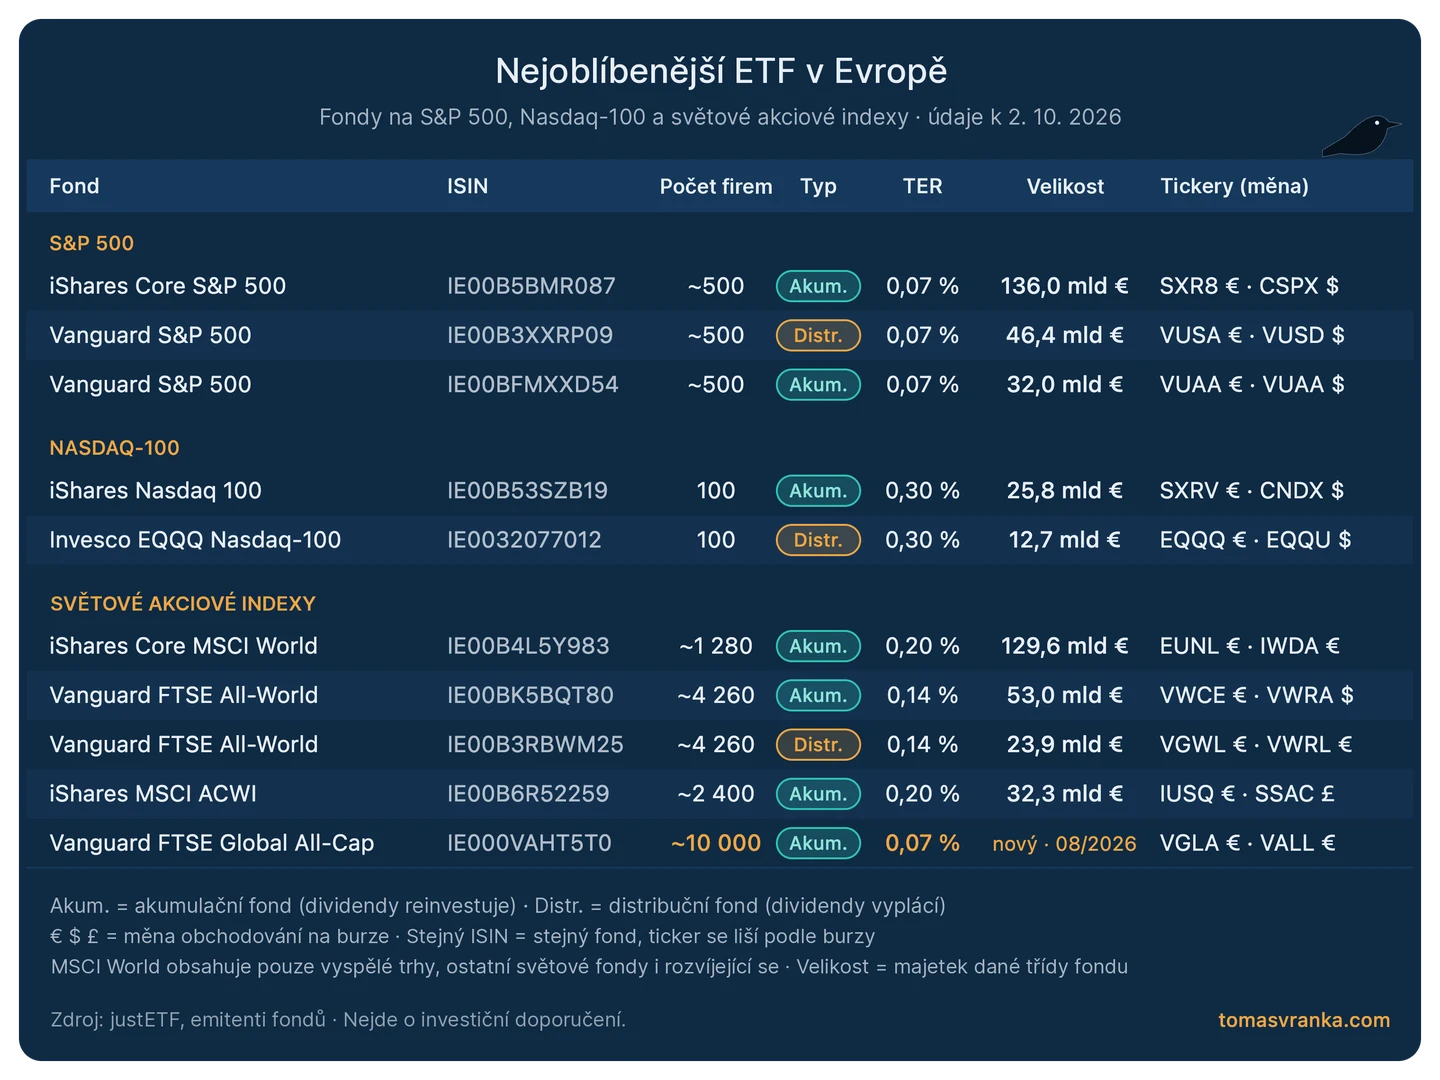
Samozřejmě neexistuje univerzální návod, jaká ETF si vybrat do portfolia. Mezi nejoblíbenější ETF však patří ta, která kopírují americké akciové indexy S&P 500 a Nasdaq-100 a světové akciové indexy. Část investorů preferuje i jiné fondy, pokud bych ale měl vybrat tři nejoblíbenější, byly by to právě tyto. Na každý z indexů existuje větší množství ETF od různých emitentů s různými parametry.
Jednoduchý přehled vybraných ETF najdete na obrázku níže. Berte prosím v úvahu, že jde jen o základní přehled oblíbených fondů, nikoli o tipy na konkrétní tituly. Jde spíše o seznam, od kterého se může začínající investor odrazit při dalším studiu. Při každém výběru ETF doporučuji, abyste se seznámili se samotným podkladovým indexem, ale i s podrobnými informacemi o konkrétním ETF na stránkách emitenta. Stačí si podle tickeru nebo ISIN vyhledat stránku fondu, kde najdete velmi podrobné informace. Modelové portfolio pak může vypadat například tak, že si investor zvolí 100% alokaci do ETF EUNL nebo VGLA. Pokud někdo více věří technologickým společnostem, může zvolit kombinaci 50 : 50 pomocí ETF SXRV a VGLA. Pokud chce někdo jen jedno ETF na největší americké firmy, může zvolit SXR8 (index S&P 500). Uvedené příklady slouží pouze pro ilustraci a nejsou konkrétním doporučením.
Výše uvedené fondy sice patří mezi největší nebo nejznámější v Evropě, největší ETF se však obchodují v USA. Proč si ale v Evropě nemůžeme koupit americká ETF jako SPY nebo VOO? Tyto americké fondy nemají dokument s klíčovými informacemi (KID), který vyžaduje evropská regulace PRIIPs. Investoři v EU proto kupují evropské fondy UCITS na stejné indexy, například SXR8 nebo VUAA. Na první pohled je to možná nepříjemné, na druhý už ale ne. Americká ETF se totiž obchodují primárně v USD, což může investorům s korunami nebo eury způsobovat komplikace nebo vyšší náklady. Úplně stejná ETF (z hlediska složení) tedy můžete nakoupit i v Evropě a mnohá z nich dokonce v eurech. Právě proto není absence amerických ETF v praxi problémem.
Daně z ETF v Česku a na Slovensku: časový test
Velkou výhodou ETF v Česku i na Slovensku je takzvaný časový test. Ve zkratce jde o to, že po třech letech držení v Česku, respektive po roce držení na Slovensku, nemusí investor ze zisku při prodeji ETF platit daň z příjmů. Časový test se posuzuje u každého nákupu samostatně, takže při pravidelném investování se jednotlivé nákupy osvobozují postupně. V Česku je zisk osvobozen i tehdy, pokud celkové příjmy z prodeje cenných papírů za rok nepřesáhnou 100 000 Kč. Od roku 2026 se navíc již neuplatňuje limit 40 milionů Kč ročně, který platil pro osvobození podle časového testu v roce 2025.
Česko a Slovensko jsou v tomto v evropském i celosvětovém kontextu výjimkou, protože většina jiných zemí výnosy z ETF daní, a to obvykle sazbou přibližně 19 až 30 % (například Německo 26,375 %, Rakousko 27,5 %, Polsko 19 %). V Česku se časový test vztahuje i na podílové listy klasických podílových fondů. Na Slovensku naopak ne, takže tam časový test představuje další zásadní výhodu ETF.
Tyto informace berte pouze jako obecné, daňovou situaci jednotlivce je třeba vždy posuzovat i v kontextu jeho dalších příjmů. Pro kompletní informace doporučuji obrátit se na daňového poradce nebo účetního.
Výhody ETF
Hlavní výhody ETF jsem již průběžně zmínil, pro přehled je shrnu:
historicky vyšší výnos ve srovnání s většinou podílových fondů,
nízké poplatky,
výhodné daňové podmínky díky časovému testu,
vysoká flexibilita, ETF můžete kdykoli během obchodních hodin nakoupit či prodat,
dostupnost, investovat se dá už od pár stovek korun měsíčně.
Jednoduše řečeno, jde o dobrý nástroj pro dlouhodobé budování majetku.
Nevýhody a rizika ETF
ETF s sebou přinášejí i nevýhody a rizika, která byste měli znát:
Tržní riziko: ETF kopíruje trh nahoru i dolů. Široké akciové indexy v minulosti několikrát klesly o 50 % a více a ETF před takovým poklesem nijak nechrání.
Měnové riziko: hodnotu investice ovlivňuje i kurz měn, ve kterých jsou podkladové akcie, vůči koruně.
Koncentrace: i široký index může být výrazně koncentrovaný. Deset největších firem tvoří v současnosti téměř 39 % indexu S&P 500.
Odpovědnost je na vás: investor se o portfolio musí starat sám, tedy vybrat ETF, nakupovat ho a vydržet i v horších obdobích. To vyžaduje minimálně několik hodin studia.
Investor může narazit i na problém, že si svým výběrem není jistý a takový nákup mu přinese více stresu než radosti. Pokud si člověk nevěří, může využít služby robo-advisora, který za něj portfolio, obvykle složené také z ETF, spravuje automaticky. Další možností je podílový fond. Pamatujte však na to, že takové služby jsou spojeny s vyššími poplatky než vlastní nákup ETF.
Nejčastější chyby při investování do ETF
U ETF může investor, zejména začínající, udělat hned několik chyb. První je nedostatek studia, kvůli kterému si může vybrat jiné ETF, než původně chtěl. Pokud si investor řídí portfolio sám, může mít větší sklon podléhat emocím. Pokud na trh přijde výprodej, může propadnout panice a prodat, čímž ztrátu zrealizuje. Při růstu trhů zase může podléhat různým investičním trendům nebo efektu FOMO (fear of missing out). Jde o strach z promeškané příležitosti, kdy investor vidí na trhu velký růst, kterého se neúčastní, a pak dané aktivum zbrkle nakoupí.
Mezi další časté chyby patří:
nákup pákových nebo tematických ETF bez pochopení jejich rizika,
překrývání fondů, například kombinace ETF na S&P 500 a MSCI World, ve kterém americké akcie tvoří více než 70 %,
snaha časovat trh, tedy čekat na „ideální” okamžik nákupu.
Jinak řečeno, hlavní riziko podle mě nespočívá v samotných ETF, ale v lidské psychice. Ne každý má na to, aby své portfolio zvládl řídit s chladnou hlavou sám, a to je úplně v pořádku. I pro takové investory existují na trhu řešení, například zmínění robo-advisoři nebo podílové fondy.
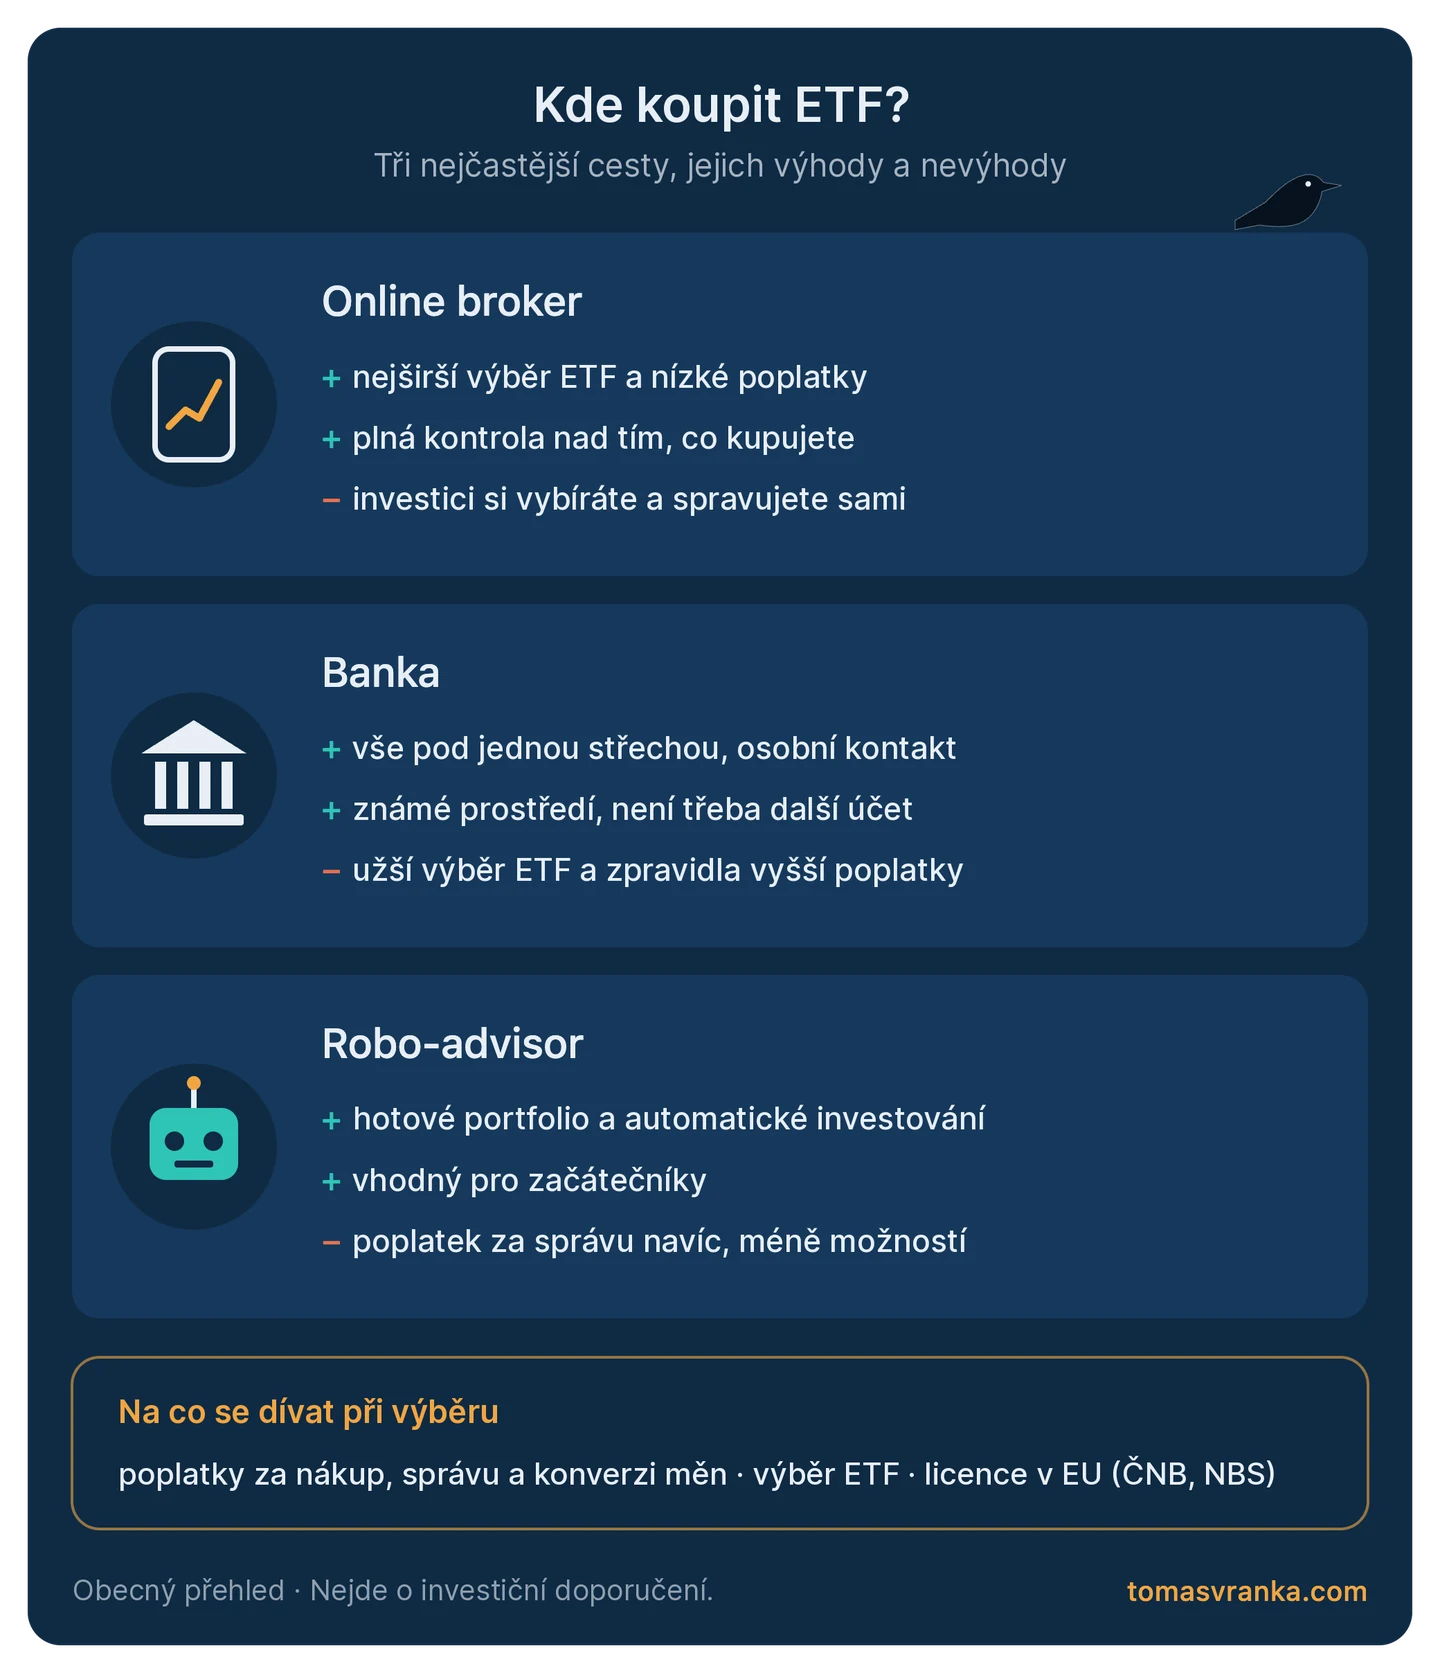
Kde koupit ETF: broker, banka, nebo robo-advisor
Z výše uvedených řádků jste již zřejmě pochopili, že lidé kupují ETF nejčastěji u brokerů, kterých je dnes velké množství. Kromě nich ale existují i robo-advisoři nebo banky. Dokonce i ty dnes nabízejí ETF, obvykle však s výrazně vyššími poplatky. Každý ze zmíněných tří modelů nákupu má své výhody i nevýhody. Poplatky u brokera jsou obvykle nejnižší, portfolio si však musíte řídit samostatně a máte za něj plnou odpovědnost. U banky máte vše pod jednou střechou a obecně jde o velmi bezpečné a důvěryhodné instituce. Na druhé straně jsou v bankách vyšší poplatky a nižší míra flexibility. Někde mezi touto dvojicí stojí robo-advisoři. U nich najdete hotová portfolia, do kterých můžete zasahovat, ovšem s mírně vyšším poplatkem než u brokera.
Jak začít investovat do ETF: postup krok za krokem
Úplně prvním krokem, ještě před začátkem investování, by mělo být vytvoření finanční rezervy na pokrytí výdajů na 3 – 6 měsíců. Často se totiž může stát, že nás zastihnou nečekané výdaje, zdravotní problémy nebo musíme na delší dobu přerušit práci. Pokud by člověk neměl odložené peníze na takové účely, celý majetek by měl v akciích a náhle by přišel větší výdaj, musel by prodat část portfolia, které může být právě ve ztrátě. V prvním kroku tedy já osobně doporučuji vybudování rezervy a s investováním začít až ve druhém kroku.
Z mé dlouholeté praxe mohu říct, že lidé někdy věnují příliš mnoho času méně podstatným věcem a příliš málo tomu, co je opravdu důležité. Investoři se často snaží najít svatý grál, dlouho přemýšlejí nad výběrem konkrétního ETF nebo přeskakují z jednoho do druhého. V tuto chvíli však nikdo z nás neví, zda budou mít za 20 let nejlepší výkonnost americké, evropské, světové nebo jiné akciové trhy. Jednou z nejdůležitějších věcí při investování je však čas. Složené úročení (ke kterému se dostaneme v dalších článcích) nabírá na síle každým dalším rokem. Pokud budete investování odkládat, zbytečně snížíte jeho sílu. Vyššího konečného výsledku se totiž mnohem snáze dosahuje prodloužením investičního horizontu než vyšším ročním výnosem. V příkladu z části o poplatcích prodloužení horizontu z 30 na 40 let zvýšilo hodnotu portfolia z 14,8 na 39,8 milionu Kč, tedy 2,7násobně. Právě proto si myslím, že nejdůležitější je začít. Pokud byste po čase zjistili, že byste něco udělali jinak, s portfoliem můžete vždy dál pracovat. Ztracené roky, během kterých nejste investovaní, vám však už nikdo nevrátí.
Možná si říkáte, že na investování nemáte dost peněz. Dnes se však dá začít investovat už od pár stovek korun měsíčně. I když z vás taková částka milionáře neudělá, získáte alespoň návyk, disciplínu a postupně se budete s trhy seznamovat. Až později vklady navýšíte, možná už budete mít za sebou první začátečnické chyby, které jste udělali s malým kapitálem.
Postup může vypadat takto:
Nastudujte si základy o ETF a promyslete si, zda je takové investování pro vás. Pokud ne, můžete zvolit jiné produkty, například robo-advisora nebo podílové fondy.
Vyberte si ETF. Pokud se nedokážete rozhodnout pro jedno, portfolio si můžete sestavit i ze dvou či tří.
Otevřete si účet u některého z brokerů a začněte investovat, klidně i s pár stovkami korun měsíčně.
Vklady můžete později, ale nemusíte navyšovat, případně můžete investování nových prostředků dočasně pozastavit.
Velkou výhodou dnešních platforem je i to, že s portfoliem můžete velmi flexibilně nakládat. ETF můžete kdykoli během obchodních hodin nejen nakoupit, ale i prodat a peníze dostat zpět na bankovní účet, zpravidla během jednoho až několika pracovních dnů. Investiční účet můžete u většiny brokerů zrušit online přímo přes platformu nebo e-mailem. Pokud tedy až v praxi zjistíte, že takové investování není pro vás, můžete s ním kdykoli skončit.
Jak vybrat ETF: na co se podívat před nákupem
Níže najdete jednoduchý kontrolní seznam (checklist), který doporučuji projít si před prvním nákupem ETF:
Podkladový index: Co přesně fond kopíruje.
TER: U největších akciových ETF obvykle jen 0,05 – 0,25 % ročně, přesto stojí za kontrolu.
Velikost fondu: Ideálně alespoň 100 mil. eur (zhruba 2,5 mld. Kč), u malých fondů teoreticky hrozí jejich zrušení. Já osobně bych vybíral primárně z větších fondů.
Způsob distribuce: Akumulační, nebo distribuční typ.
Měna: Měna obchodování má vliv na náklady, existují také měnově zajištěné fondy.
Způsob replikace: Fyzická replikace je transparentnější, syntetická zase může přinášet výhody v oblasti poplatků či přesnosti.
Sídlo fondu: U většiny akciových ETF jsou nejčastějšími sídly Irsko, Lucembursko, Německo či Francie. U ETF na americké akcie je výhodné Irsko, protože irské fondy platí z amerických dividend srážkovou daň 15 % místo 30 %.
Pár slov na závěr
V tomto článku jsem se vám pokusil sepsat nejdůležitější základní informace o tom, co ETF jsou, jak fungují a na co se při jejich nákupu připravit. Každý z nás je však jiný a co vyhovuje jednomu, nemusí vyhovovat někomu jinému, a právě proto se univerzální návody píšou velmi těžko. Tento článek proto není přesným postupem, jak s ETF začít, ale obecným úvodem, který vám má pomoci pochopit, jak tento nástroj funguje a co od něj můžete čekat. Pokud reálně přemýšlíte, že byste do ETF začali investovat, určitě doporučuji další studium, abyste dokázali udělat informované rozhodnutí. Pokud se nakonec rozhodnete s ETF začít, budu vám držet palce.
A abych nezapomněl: posledních 15 let sice akciové trhy nadprůměrně rostly (S&P 500 v letech 2011 až 2025 přibližně o 14 % ročně), vždy však může přijít i stejně dlouhé období stagnace nebo poklesu.
Často kladené otázky (FAQ)
Je investování do ETF bezpečné?
Odpověď na tuto otázku má několik rovin. Z pohledu ochrany majetku ano: díky zákonným mechanismům se investor nemusí bát ani krachu brokera, protože i v takovém případě mu jeho cenné papíry zůstávají. Z pohledu zabezpečení účtu dnes brokeři nabízejí dvoufázové ověření, které určitě doporučuji využívat v kombinaci se silným a jedinečným heslem. Třetí rovinou je samotné sestavení portfolia. Tady bezpečnost závisí na konkrétním složení a je třeba se připravit i na to, že trhy mohou propadnout o více než 50 %, jak se to v minulosti stalo už několikrát.
Kolik peněz potřebuji na začátek?
Investovat do ETF se dá začít doslova s pár stovkami korun měsíčně. Podmínky se liší broker od brokera, většina z nich však dnes umožňuje investovat i opravdu malé částky. Při měsíčním vkladu 250 Kč samozřejmě nemůžete očekávat, že se z vás stane milionář. Postupně si tak však budujete investiční návyk, na který můžete později, až vaše příjmy vzrostou, navázat.
Co se stane s mými penězi, když broker zkrachuje?
Nejde o příjemnou situaci, je však řešitelná. Broker drží vaše peníze a aktiva na oddělených účtech a i v případě jeho krachu zůstávají nedotčené. Insolvenční správce brokera následně rozhodne o dalším postupu a v praxi vám budou vaše cenné papíry převedeny k jinému brokerovi. Pokud by aktiva klientů z nějakého důvodu chyběla, nastupuje garanční fond, který vyplatí náhradu do zákonného limitu.
Mohu u ETF přijít o všechny peníze?
Teoreticky ano. ETF existuje obrovské množství, některá jsou navázaná na volatilní sektory a existují i páková a inverzní ETF, u kterých jsou poklesy o více než 90 % reálně možné. Pokud se však podíváme na široké indexy, například S&P 500, zjistíme, že největší propad, přibližně o 85 %, nastal zhruba před 100 lety během velké hospodářské krize. V novodobé historii byly dva největší propady při splasknutí dotcomové bubliny a během velké finanční krize. V obou případech index klesl zhruba o polovinu (v letech 2000 – 2002 o 49 %, v letech 2007 – 2009 o 57 %). Osobně si nemyslím, že by při pravidelném investování do širokých akciových indexů mohl investor přijít o celý majetek. Při zařazení velmi specifických a rizikových ETF do portfolia si to však představit dokážu. Vše tedy v konečném důsledku závisí na složení portfolia a krocích investora.
Vyplácejí ETF dividendy?
Některá ano, jiná ne. Vše závisí na způsobu nakládání s dividendami. Akumulační ETF si dividendy ponechávají a nakupují za ně další podkladová aktiva, distribuční ETF dividendy investorům vyplácejí.
Jaký je rozdíl mezi ETF a indexem?
Akciový index je matematické vyjádření toho, jak se daří určitému akciovému trhu. Index jako takový koupit nelze, investovat do něj můžete pouze prostřednictvím nástroje, který ho kopíruje. Jedním z nich jsou právě ETF. Kromě nich existují i indexové podílové fondy či deriváty (například futures).
Jak často kupovat ETF?
Myslím si, že pro většinu lidí s dlouhodobým horizontem jsou nejlepší formou pravidelné měsíční nákupy. Většina z nás má příjmy (výplata, příjmy z podnikání apod.) pravidelně, takže je to i nejpřirozenější možnost. Při pravidelných měsíčních nákupech nakupujete při rostoucích i klesajících trzích, a při propadech tak automaticky dokupujete za nižší ceny. Technologie dnes sice umožňují i týdenní či dokonce denní nákupy, rozdíl ve výkonnosti oproti měsíčním vkladům však bude zanedbatelný. Na druhou stranu při denních nákupech, kdy ročně přibudou stovky transakcí, bude portfolio mnohem méně přehledné. Protože se časový test posuzuje u každého nákupu samostatně, náročnější bude i evidence pro daňové účely. I tady však platí, že jeden člověk bude raději investovat 7 500 Kč jednou měsíčně a druhý 250 Kč každý den.
Zdroje
- ETFGI: globální data o trhu ETF
- S&P Dow Jones Indices: SPIVA U.S. Scorecard, Year-End 2025
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- Hendrik Bessembinder (2018): Do Stocks Outperform Treasury Bills? Journal of Financial Economics
- Charlie Bilello, Creative Planning: roční výnosy S&P 500
- justETF: parametry ETF (ISIN, TER, velikost fondů)
- ČSÚ: míra inflace 2000 – 2025
- Zákon o daních z příjmů (č. 586/1992 Sb.), § 4 – osvobození příjmů
- ČNB: seznamy regulovaných subjektů
- Seznam Zprávy: co Češi ukládají do DIP
Upozornění: Článek vyjadřuje můj osobní názor a slouží výhradně ke vzdělávacím účelům. Nejde o investiční doporučení ani o daňové poradenství. Minulé výnosy nejsou zárukou budoucích výnosů. Jsem zaměstnancem obchodníka s cennými papíry XTB; tento článek však není propagací jeho služeb.