Pravidlo 4 %: kolik si můžete vybírat z portfolia v důchodu?
Investování je v posledních letech čím dál populárnějším tématem. Proč a jak bychom měli investovat nejen pro sebe, ale například i pro naše děti, jsme si vysvětlili v předchozích článcích o ETF a o investování pro děti. Na internetu dnes najdeme spoustu informací o tom, jak ETF fungují, proč bychom měli investovat, jak ETF vybrat, jaký přístup zvolit k nákupu a podobně. Mnohem méně informací však najdeme o tom, jak portfolio později čerpat. Dnes se proto podrobněji podíváme na jednu z nejznámějších metod, které se říká pravidlo 4 procent, často psané také jako pravidlo 4 %.
Ve zkratce
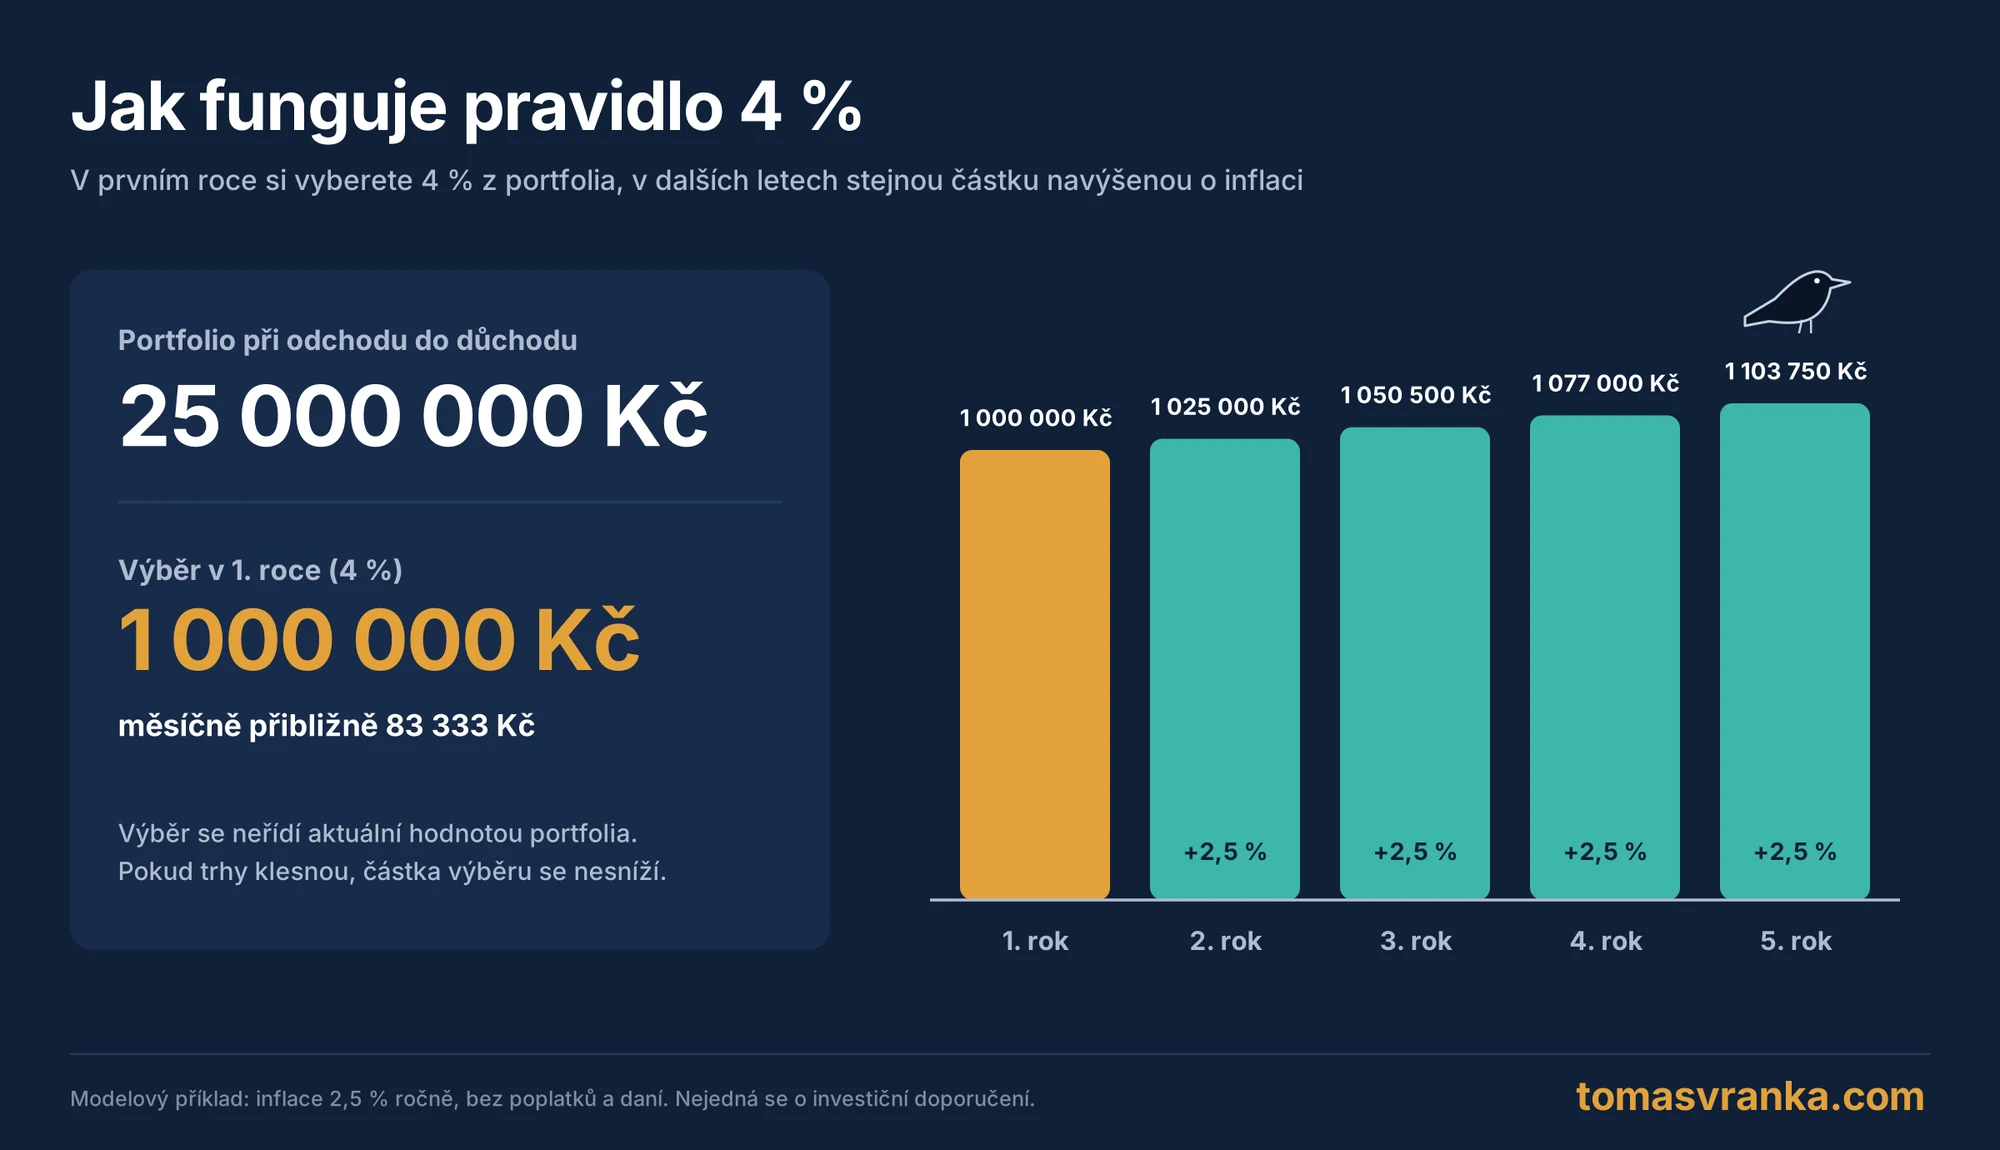
- Pravidlo 4 procent říká, že v prvním roce důchodu si z portfolia vyberete 4 % jeho hodnoty a v dalších letech tuto částku navyšujete o inflaci.
- U portfolia v hodnotě 25 milionů Kč je to 1 milion Kč ročně, tedy přibližně 83 333 Kč měsíčně.
- Podle studie Trinity by takový výběr z portfolia amerických akcií vydržel 30 let v 98 % historických období, podle mého propočtu za roky 1928 – 2025 v 93 %.
- Nejde o záruku, ale o orientační bod. Při delším horizontu nebo větší opatrnosti je bezpečnější výběr na úrovni 3 až 3,5 % ročně.
Myslím si, že nedostatek článků na toto téma vychází z toho, že je dnes mnohem více lidí ve fázi budování majetku než ve fázi jeho čerpání. To se však bude v budoucnu měnit a osobně si myslím, že je dobré mít alespoň základní přehled o tom, jaké možnosti v této oblasti existují.
Za pár desítek let bude v Česku a na Slovensku obrovské množství lidí, kteří budou potřebovat čerpat peníze ze svého portfolia. Příprava portfolia na fázi čerpání je samostatné téma, na které se podíváme někdy příště. Dnes se budeme bavit přímo o okamžiku, kdy člověk odchází do důchodu a peníze opravdu začíná čerpat.
Důchod by měl stát na více pilířích
Než se pustím do samotného tématu, rád bych ještě uvedl, že důchod by podle mě měl stát na více pilířích. Naše průběžné důchodové systémy k tomuto účelu nejsou ideální, státy však nabízejí i jiné možnosti. Druhý pilíř, jaký funguje na Slovensku, v Česku neexistuje, byl zrušen k 1. lednu 2016. Ke státnímu důchodu však lze využít daňově zvýhodněné produkty spoření na stáří.
Jde především o doplňkové penzijní spoření se státním příspěvkem (až 340 Kč měsíčně při vkladu od 1 700 Kč) a od roku 2024 také o dlouhodobý investiční produkt (DIP), v rámci kterého lze nakupovat i ETF. Vklady do těchto produktů si lze odečíst od základu daně, dohromady až 48 000 Kč ročně, a zaměstnavatel do nich může přispívat až 50 000 Kč ročně bez zdanění a odvodů. Kdo začne s pravidelným investováním dostatečně brzy, může si tak k důchodu postupně vybudovat velmi zajímavou částku.
V kombinaci se státním důchodem (kde bude náhradový poměr sice klesat, nějaké peníze však člověk dostane) a samostatným investováním si myslím, že naše vyhlídky nemusí být až tak špatné, jak na první pohled vypadají. Jde však o to, aby se člověk nad těmito věcmi začal zamýšlet dostatečně brzy a měl před sebou několik desítek let složeného úročení. Pokud se někdo vzpamatuje 10 let před důchodem, bude jeho horizont relativně krátký. Pokud si však takové budoucí problémy začne uvědomovat ve svých 20 až 30 letech, dovolím si tvrdit, že má napůl vyhráno. Pojďme však zpět k pravidlu 4 %.
Co je pravidlo 4 procent a odkud pochází?
Pravidlo 4 procent je velmi zjednodušeně metoda, při které si v prvním roce důchodu vyberete 4 % z hodnoty svého portfolia, investovaného například do akciového indexu S&P 500 nebo do kombinace akcií a dluhopisů v poměru 50 : 50 či 60 : 40. V dalších letech už nevycházíte z aktuální hodnoty portfolia, ale částku z prvního roku každoročně navýšíte o inflaci. Pokud by měl investor po desítkách let spoření v ETF majetek ve výši 25 milionů Kč, jde v prvním roce o 1 milion Kč, měsíčně tedy přibližně o 83 333 Kč.
Pravidlo pochází z výzkumu amerického finančního poradce Williama Bengena z roku 1994. Podle historických dat by portfolio s 50 až 75 % akcií při takovém výběru vydrželo ve všech zkoumaných obdobích alespoň 33 let, tedy i v nejhorším případě déle než 30 let. V mnoha historických případech navíc výběry dopadly tak, že po 30 letech mělo portfolio stejnou, nebo dokonce vyšší hodnotu než na začátku.
Samozřejmě vše ovlivňuje především to, kdy investor s výběry začne. Jinak by to vyšlo, kdyby začal na vrcholu v roce 2007 před velkou finanční krizí, a jinak, kdyby začal na dně propadu, kdy index S&P 500 oslabil o více než 50 %.
Dá se tedy říct, že přesnou výši výběru, při které by existovala 100% jistota, že portfolio vydrží celých 30 let, stanovit nelze. Jde totiž o velmi dlouhý horizont se spoustou neznámých. Nevíme, jak se bude trhům v dalších desetiletích dařit, jaká bude inflace, jaká bude naše finanční situace, jak se změní legislativa v oblasti investování, jak se změní kurz koruny vůči dolaru a podobně. Stejně tak nevíme, jak dlouho budeme žít a jaké mimořádné výdaje budeme mít, prostě je tu opravdu hodně neznámých.
Nevíme ani to, jaká bude naše situace v oblasti bydlení, například zda na stáří vyměníme bydlení za menší a uvolní se nám tím nějaké peníze. Na 30letém horizontu se tyto věci odhadují extrémně těžko a kdo tvrdí, že to dokáže, buď přeceňuje své schopnosti, nebo lže. Je třeba také dodat, že většina výzkumů vychází z amerických dat v dolarech a nezohledňuje poplatky ani daně, které skutečný výsledek zhoršují. Myslím si však, že když budeme pravidlo 4 procent brát jako orientační základ, ke kterému se přidá státní důchod a spoření na stáří, mohou spolu tyto zdroje přinést pěkné peníze.
Co říkají data o pravidle 4 %?
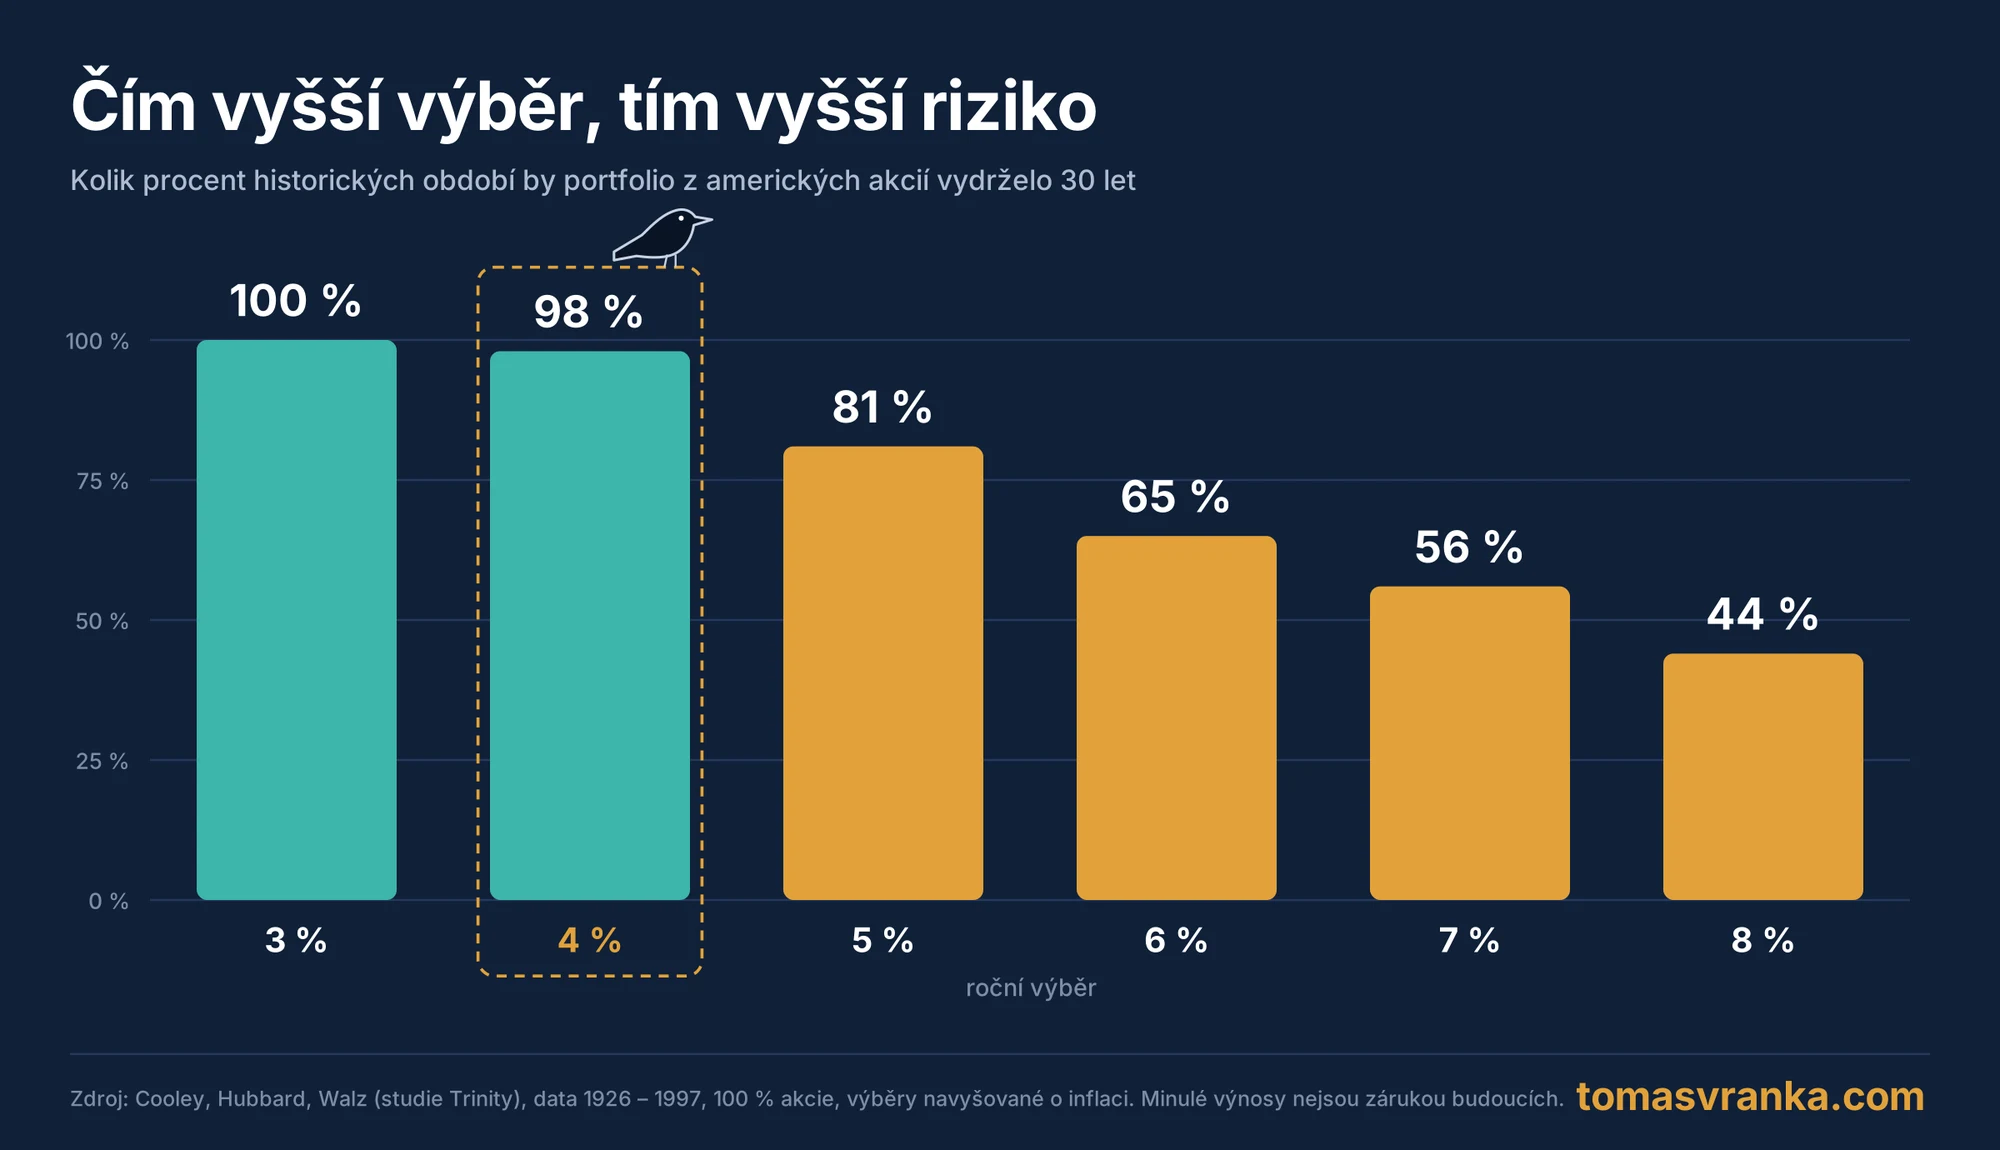
Nejznámější prací na toto téma je takzvaná studie Trinity, kterou v roce 1998 publikovali tři profesoři z Trinity University v Texasu. Na datech z let 1926 až 1997 zjistili, že u portfolia složeného pouze z amerických akcií a při 4% ročním výběru navyšovaném o inflaci byla úspěšnost této strategie 98 %. To znamená, že v 98 % historických období by takové portfolio dokázalo vydržet 30 let a poskytovat investorovi plánovaný příjem.
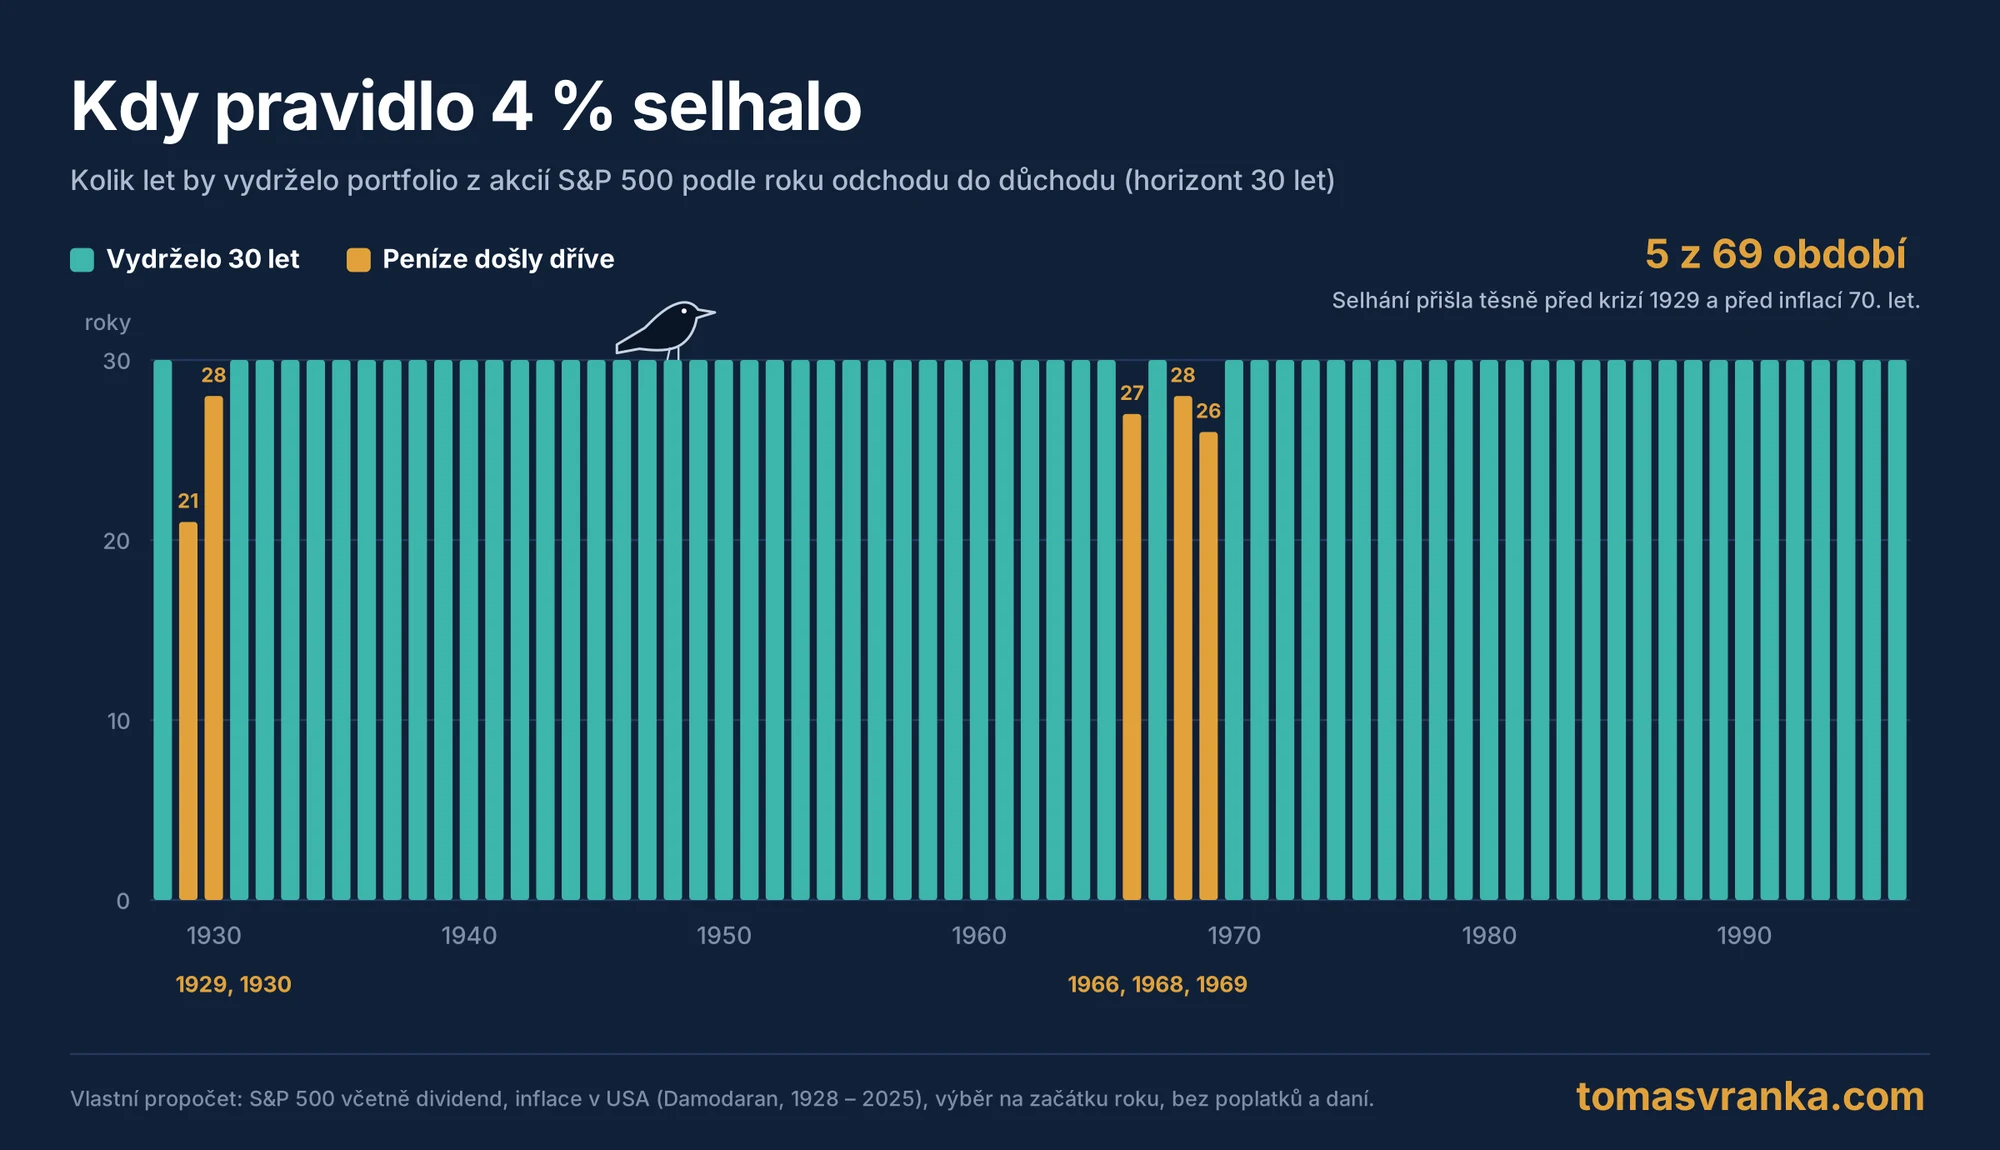
Výpočet jsem si zopakoval i sám, a to na delším období 1928 až 2025 s ročními daty indexu S&P 500 od profesora Damodarana. Při konzervativním předpokladu, že investor si peníze vybírá vždy na začátku roku, vyšla úspěšnost 93 %. Portfolio nevydrželo celých 30 let pouze při odchodu do důchodu v letech 1929, 1930, 1966, 1968 a 1969, tedy těsně před Velkou hospodářskou krizí nebo před obdobím vysoké inflace v 70. letech. I v těchto případech však peníze vystačily na 21 až 28 let.
Uveďme si nyní velmi zjednodušený příklad. Pokud byste 30 let investovali 5 000 Kč měsíčně při průměrném výnosu 10 % ročně (bez poplatků, daní a inflace), měli byste na konci přibližně 10,3 milionu Kč. 4 % z této částky představují přibližně 412 600 Kč ročně, měsíčně byste tedy z portfolia mohli vybírat přibližně 34 400 Kč. Je třeba mít na paměti, že jde o částku v budoucích cenách. Sama o sobě to tedy nemusí být mnoho, jak jsem však zmiňoval, v kombinaci s jinými zdroji v důchodu může být tato částka dostatečná.
Kalkulačka pravidla 4 %
Kolik byste si mohli z portfolia vybírat vy, si můžete spočítat v kalkulačce níže. Stačí zadat naspořenou částku a kalkulačka spočítá roční a měsíční výběr. Ukáže také, jak často by zvolený výběr vydržel v historických datech.
Kalkulačka pravidla 4 %
Zadejte naspořenou částku a míru výběru. Kalkulačka spočítá roční a měsíční výběr a ukáže, jak by takový výběr obstál v historických datech.
Jak kalkulačka počítá?
Roční výběr v prvním roce je naspořená částka vynásobená mírou výběru. V dalších letech se výběr každý rok zvyšuje o inflaci v USA. Historická úspěšnost ukazuje, v kolika obdobích od roku 1928 by portfolio vydrželo celý zvolený horizont. Akcie představuje index S&P 500 včetně dividend, dluhopisy 10leté americké státní dluhopisy, portfolio se každý rok vyvažuje a výběr probíhá na začátku roku. Zdroj dat: A. Damodaran, NYU Stern (1928 – 2025).
Výpočet nezohledňuje poplatky, daně ani pohyb kurzu CZK/USD. Jde o modelový příklad, nikoli investiční doporučení; minulé výnosy nejsou zárukou budoucích.
Jak často pravidlo 4 procent selhalo?
V příkladech výše se částka výběru každý rok navyšovala o inflaci. Pokud prodloužíme horizont, úspěšnost přirozeně klesá. Podle mého propočtu na datech 1928 až 2025 vydrželo portfolio složené pouze z akcií při 4% výběru 40 let v 88 % případů a 50 let v 86 % případů. Zároveň platí, že při 30letém horizontu mělo portfolio v 84 % případů na konci vyšší hodnotu než na začátku, a to i po zohlednění inflace. Existuje tedy velmi vysoká šance, že portfolio člověk nejenže nespotřebuje, ale dokonce jeho velkou část předá dál.
S čísly se dá samozřejmě i pohrát. Pokud bychom při 30letém horizontu zvýšili roční výběr na 6 %, portfolio podle studie Trinity vydrželo jen v 65 % případů a při 8 % už jen ve 44 % případů.
Jiná čísla investor dosáhne v případě, že jeho portfolio tvoří akcie i dluhopisy. Dluhopisy snižují kolísání, ale i výnos. Ve studii Trinity dosáhlo při 4% výběru a 30 letech portfolio se 75 % akcií a 25 % dluhopisů úspěšnosti 100 %, portfolio v poměru 50 : 50 však 95 %. Při delších horizontech vycházejí portfolia s menším podílem akcií hůře, protože nižší výnos nestačí pokrýt rostoucí výběry.
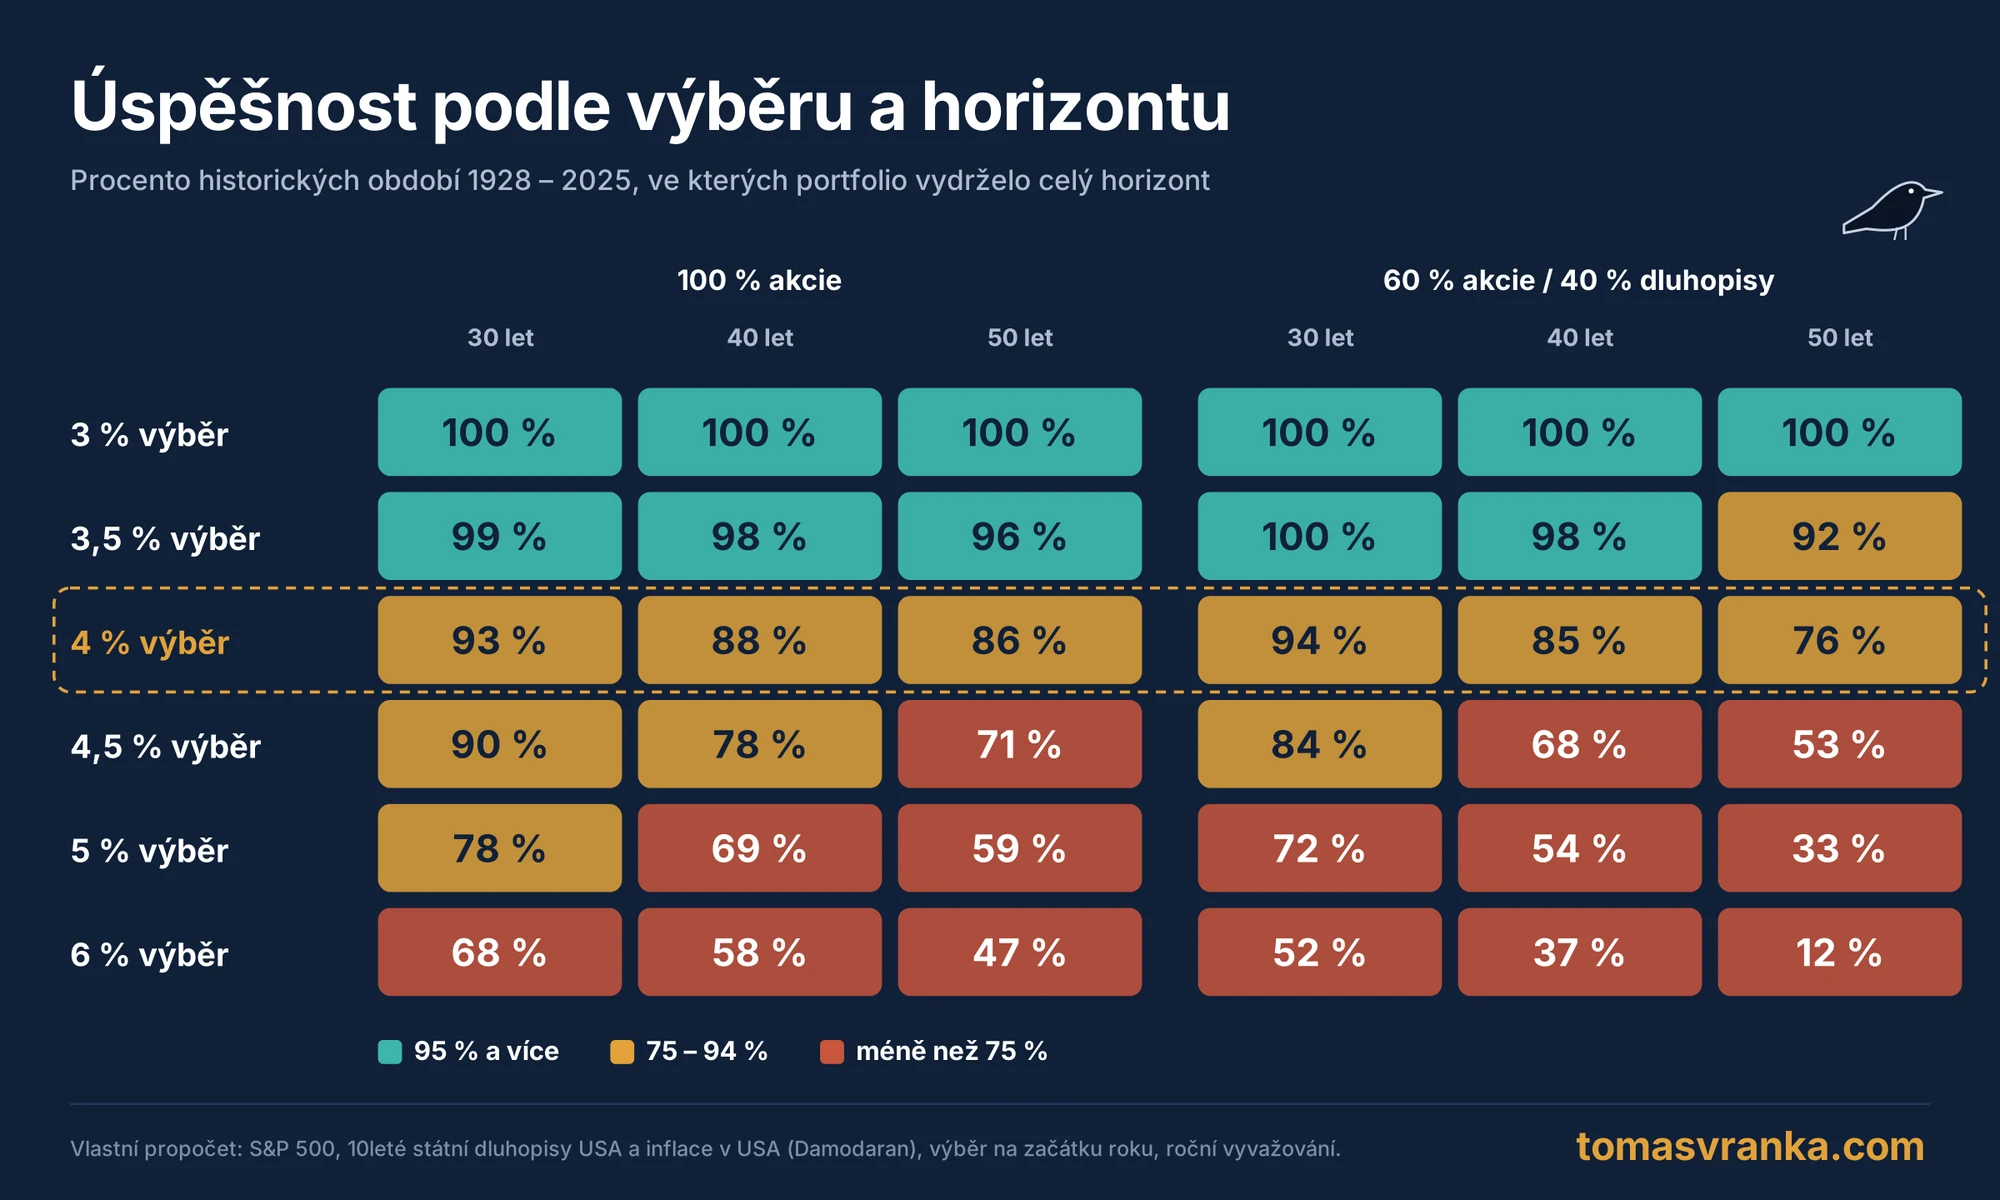
K lepším číslům se dopracujeme také v případě, kdy roční výběr snížíme na přibližně 3 až 3,5 %. Při 3% výběru vydrželo portfolio 30 let ve všech historických obdobích, při 3,5 % téměř ve všech (v mém propočtu selhal jediný případ, odchod do důchodu v roce 1929, a to až v posledním roce). Investor však musí v takovém případě počítat s tím, že z portfolia bude měsíčně dostávat o osminu až čtvrtinu méně než při 4% výběru.
K podobnému závěru dospěla i společnost Morningstar, která v prosinci 2025 doporučila jako bezpečný počáteční výběr pro 30letý horizont 3,9 %. Myslím si, že v kombinaci s jinými zdroji úspor je relativně bezpečnou volbou roční výběr na úrovni 3,5 %. Vše však bude v konečném důsledku záviset na tom, kdy člověk začne peníze vybírat a jak se budou trhy v následujících desetiletích vyvíjet.
Pravidlo 4 procent jako orientační bod
Zjednodušeně řečeno, každá metoda má svá pro i proti. Pravidlo 4 procent proto berte jen jako základní orientační bod, od kterého se můžete odrazit. Z mého pohledu je však základem hlavně to, aby měl člověk svůj příjem v důchodu co nejvíce diverzifikovaný. Jak jsem zmiňoval, v Česku může jít například o kombinaci státního důchodu, dlouhodobého investičního produktu a vlastního investování do ETF. Taková diverzifikace totiž člověku dává více prostoru.
Druhým kamenem úspěchu je podle mě to, abychom toto téma začali řešit co nejdříve. Dostatečně dlouhý investiční horizont totiž dokáže eliminovat i různé chyby, které člověk během života udělá. Moje rada je tu tedy podobná jako jinde: začněte brzy, studujte možnosti a dělejte kroky, kterými jdete svému cíli naproti. Pravidlo 4 procent totiž nemusí být dogmatem a může vám sloužit jen jako základ, díky kterému si najdete vlastní cestu.
Zdroje
- Bengen, W. P. (1994): Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning
- Cooley, Hubbard, Walz (1998): Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable (studie Trinity)
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- Vlastní propočet: roční výnosy S&P 500 včetně dividend, 10leté americké státní dluhopisy a inflace v USA (Damodaran, 1928 – 2025), výběr na začátku každého roku navyšovaný o inflaci, každoroční vyvažování portfolia, bez poplatků a daní
- Morningstar: What’s a Safe Retirement Withdrawal Rate for 2026?
- Evropská komise: 2024 Ageing Report – Country Fiche Czechia
- Money.cz: Daňově podporované produkty spoření na stáří v roce 2026
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k listopadu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.