Nejčastější chyby při investování
Investování je dnes jednodušší, levnější a dostupnější než kdykoli předtím. Registraci účtu provedete online za pár minut, informací je dostatek a nízkonákladové ETF si můžeme koupit už od několika stovek korun měsíčně s prakticky nulovými poplatky. Na první pohled to vypadá jako ideální souhra faktorů, při které snad ani není možné na trzích prodělat. Je to ale opravdu tak? Rozhodně ne. Na finančních trzích na nás číhá mnoho nástrah.
My lidé totiž nejsme stroje a podléháme emocím, což může vést k řadě chyb, které mohou naše portfolio potopit. V dnešním článku jsem se proto rozhodl sepsat chyby při investování, kterých se investoři dopouštějí nejčastěji. Mnohé z nich jsem vypozoroval během své kariéry ve finančním světě. Každou chybu se pokusím popsat, vysvětlit, uvést příklad, jak škodí, a dát vám radu, jak se jí vyhnout. Pojďme na to!
Ve zkratce
- Investování neodkládejte: 5 let navíc může při 5 000 Kč měsíčně znamenat o více než 7,6 milionu korun vyšší konečnou částku.
- Časování trhu se nevyplácí: kdo za 20 let zmeškal jen 10 nejlepších dnů, skončil s méně než polovinou konečné částky.
- Panika, FOMO a časté obchodování dlouhodobě snižují výnos investorů, ukazují to studie Morningstaru i Barbera a Odeana.
- Pro většinu lidí jsou lepší volbou levná široká ETF: poplatek 2 % místo 0,2 % může za 35 let vzít více než třetinu konečné částky.
1. Odkládání investování
Hned první chybu považuji snad za největší. Lidé mají často tendenci investování odkládat s tím, že začnou, až bude situace lepší, až budou více vydělávat, až budou ve stabilnějším období a podobně. Ano, logicky takové uvažování samozřejmě dává smysl. Z pohledu matematiky to však není optimální. Jak jsme si vysvětlili v článku o složeném úročení, při investování je na konci horizontu důležitý každý jednotlivý rok.
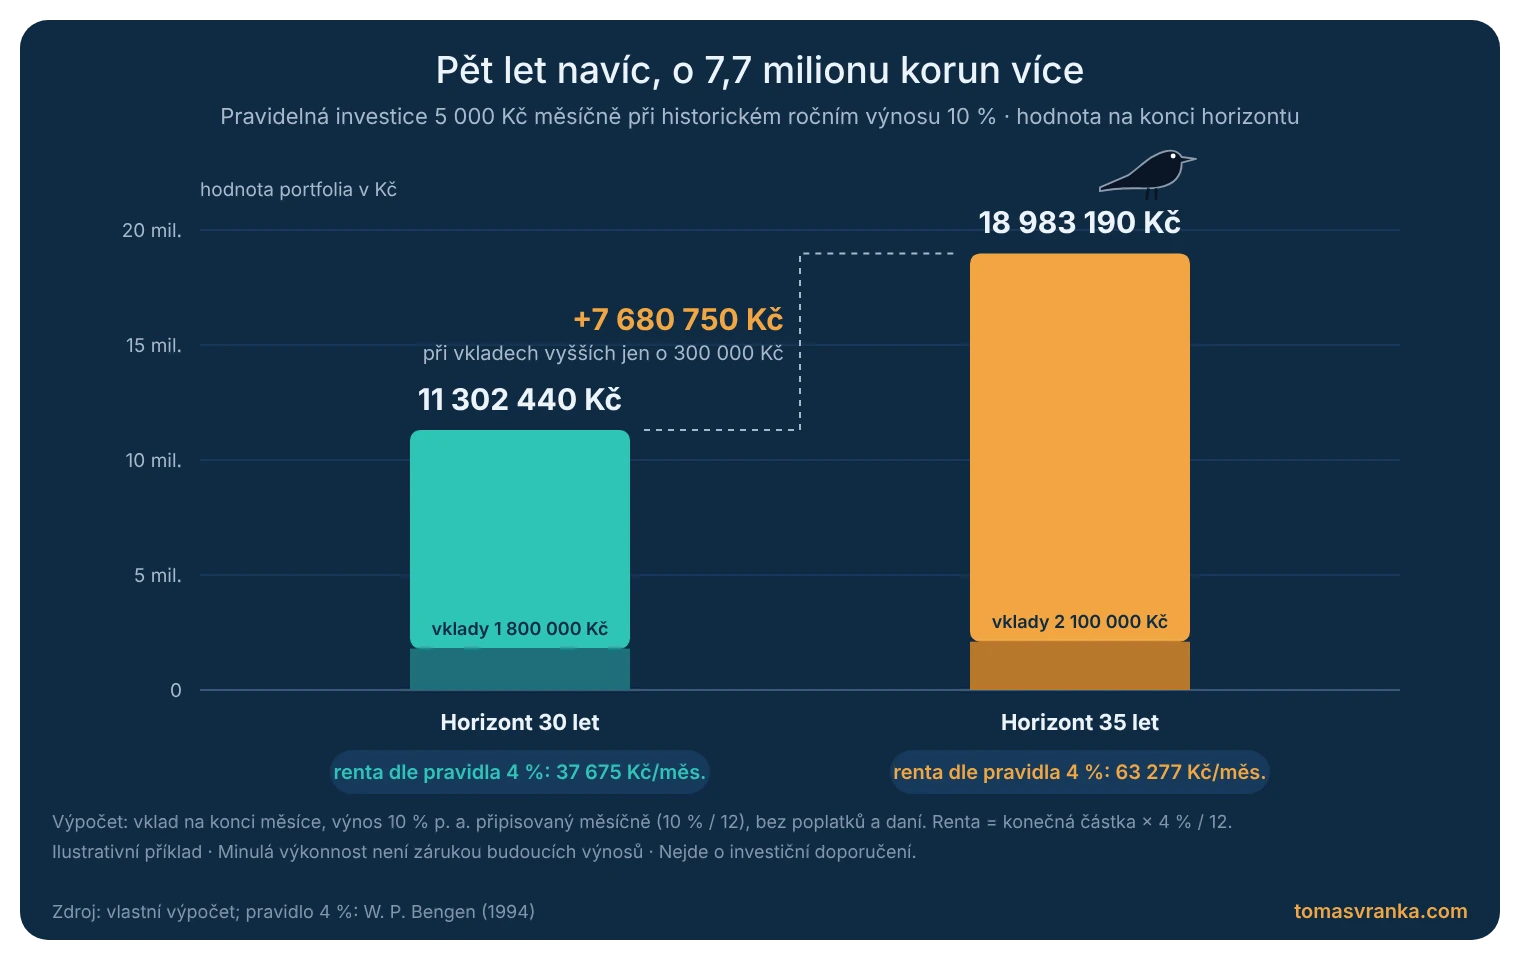
Pokud investování odložíme například o 5 let, přijdeme na konci horizontu o značnou část peněz. Vezměme si pravidelnou investici 5 000 Kč měsíčně, historický roční výnos 10 % a horizont 30 a 35 let. Po 30 letech bude konečná částka 11 302 440 Kč, po 35 letech 18 983 190 Kč. Za pět let navíc přitom vložíme jen o 300 000 Kč více (2 100 000 Kč místo 1 800 000 Kč), konečná částka však bude vyšší o 7 680 750 Kč.
Pokud bychom peníze vybírali podle pravidla 4 %, které v roce 1994 formuloval americký finanční poradce William Bengen, šlo by v prvním případě o měsíční rentu ve výši 37 675 Kč, zatímco ve druhém o 63 277 Kč. Jde tedy o značný rozdíl, kterého investor dosáhl pouze prodloužením horizontu.
Řešení: Začněte co nejdříve. I když možná nemáte prostor investovat velké částky, vytvoříte si alespoň návyk, na který můžete navázat, a i taková malá částka v konečném důsledku pomůže. Svou situaci si můžete nasimulovat v mé kalkulačce složeného úročení.
2. Snaha načasovat trh
„Investoři přišli o mnohem více peněz tím, že se na korekce připravovali nebo se je snažili předvídat, než v samotných korekcích.“ — Peter Lynch. Tento slavný citát úspěšného investora říká, že my lidé máme tendenci hledat na trhu období, která budou pro nákup ideální. Pochopitelně chceme nakupovat ve slevě, za nižší ceny, realita je však taková, že dlouhodobě dokáže správně načasovat vstup a výstup z trhu jen málokdo. Akciové trhy dlouhodobě rostou, takže čekat na korekci se statisticky nevyplácí.
I když korekce přijde, často není velká, například 10 až 15 %. Investor si pak může říct, že počká na propad alespoň o 30 %. Ten ale nepřijde, trh korekci smaže a pokračuje v růstu. Investor tak léta sedí mimo trh bez pozice a trh mu uteče o desítky procent. Ano, samozřejmě se může stát, že investor korekci trefí správně, je však statisticky nepravděpodobné, že se mu to bude dařit dlouhodobě. Nejhorší je, když se investorovi podaří trefit jednu korekci, protože často začne věřit, že to dokáže opakovat.
Ukázkovým případem je investor Michael Burry, který sice trefil příchod velké finanční krize v letech 2007 až 2008, od té doby však průběžně přivolával další krize, které ale nepřicházejí. V listopadu 2022 například označil trh za největší spekulativní bublinu všech dob a v lednu 2023 zveřejnil na sociální síti jednoslovný příspěvek „Sell“ (prodávejte). Index S&P 500 přitom v roce 2023 vzrostl o více než 24 %.
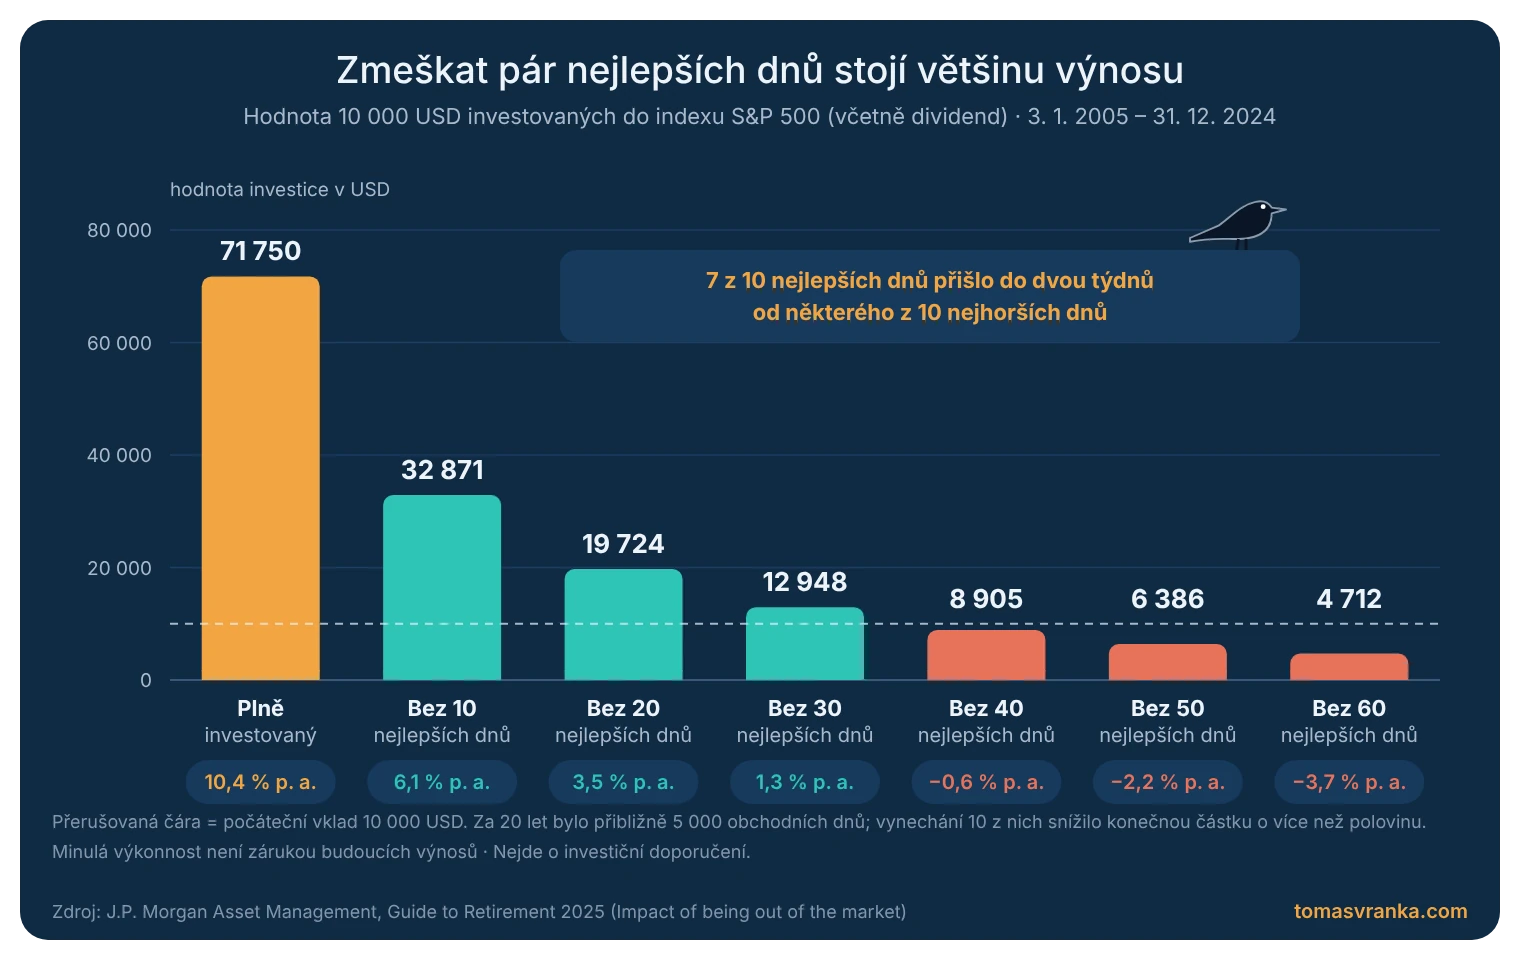
Proč je čekání mimo trh tak drahé, dobře ukazují data společnosti J.P. Morgan Asset Management z její každoroční publikace Guide to Retirement. Investor, který na začátku roku 2005 vložil 10 000 dolarů do amerického indexu S&P 500 a nechal je investované až do konce roku 2024, měl na konci 71 750 dolarů, což odpovídá průměrnému ročnímu výnosu 10,4 %. Pokud by však během těchto 20 let vynechal jen 10 nejlepších obchodních dnů, jeho investice by narostla pouze na 32 871 dolarů, tedy na méně než polovinu.
Při 20 zmeškaných dnech by to bylo 19 724 dolarů a při 30 dnech už jen 12 948 dolarů. Přitom mluvíme o 30 dnech z přibližně 5 000 obchodních dnů. Podstatné je, že sedm z deseti nejlepších dnů přišlo do dvou týdnů od některého z deseti nejhorších dnů. Kdo tedy v panice vystoupí z trhu během propadu nebo čeká na „lepší“ příležitost, velmi snadno zmešká i následné prudké odražení trhu.
Řešení: Přestaňte si namlouvat, že budete schopni dlouhodobě časovat trh, a investujte pravidelně a průběžně. Je pravděpodobné, že dopadnete lépe, než když budete čekat na korekce.
3. Panický prodej v poklesu
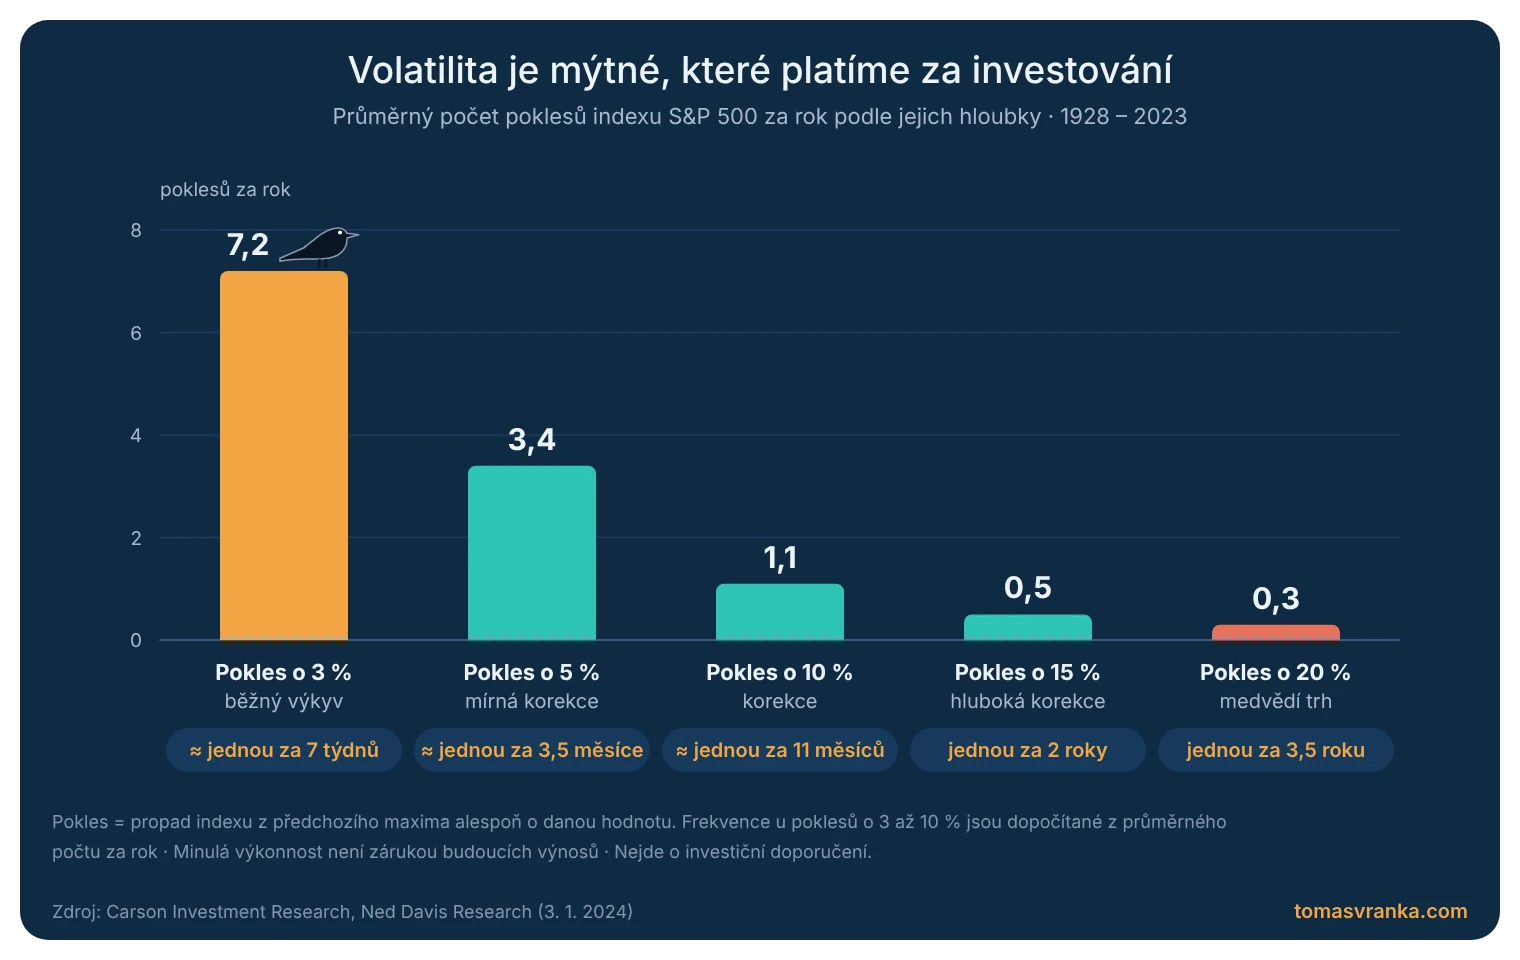
Akciové trhy sice rostou v průměru o 10 % ročně, to však neznamená, že rostou plynule a bez propadů. Na obrázku níže vidíte, že korekce o 3 % přicházela na amerických akciích v průměru 7,2krát ročně, o 5 % 3,4krát ročně, o 10 % jednou za 11 měsíců, o 15 % jednou za 2 roky a o 20 % a více jednou za 3,5 roku. Platí tedy, že korekce přicházejí poměrně často a investor na ně musí být připravený a musí věřit v dlouhodobý růst.
Pokud vás děsí představa, že dočasně přijdete například o třetinu hodnoty své investice, investování do akcií a ETF pro vás zřejmě není. Pokud taková situace nastane a vy na ni nejste psychicky připraveni, může se stát, že své investice prodáte v dočasném poklesu a skončíte ve ztrátě, případně zbytečně vystoupíte z trhu. Navzdory obrovskému množství korekcí jsou americké akcie aktuálně (10/2026) na maximech.
Že prodej v nevhodnou chvíli není jen teoretický problém, potvrzuje i každoroční studie společnosti Morningstar s názvem Mind the Gap. Porovnává výnos samotných fondů s výnosem, kterého skutečně dosáhli jejich investoři, přičemž zohledňuje, kdy do fondů peníze vkládali a kdy je vybírali. Za deset let končících prosincem 2024 dosáhly americké podílové fondy a ETF průměrného ročního výnosu 8,2 %, jejich investoři však jen přibližně 7,0 % ročně. Rozdíl 1,2 procentního bodu ročně znamená, že investoři přišli zhruba o 15 % výnosů, které jim fondy ve skutečnosti přinesly.
Příčinou nejsou poplatky, ty jsou ve výnosu fondů už započítané, ale nevhodné načasování nákupů a prodejů. Investoři typicky nakupují po výrazném růstu a prodávají během propadů, jak jsme to viděli v letech 2008, 2020 či 2022. Zajímavé je, že nejmenší rozdíl, jen 0,2 procentního bodu, měli investoři ve smíšených fondech, které rebalancují portfolio automaticky a investor do nich nemá potřebu tak často zasahovat.
Řešení: Myslete na to, že akciové trhy dlouhodobě rostou a že korekce jsou součástí investování. Pokud vás tato představa děsí, neinvestujte, nebo zvolte jiné, konzervativnější nástroje.
4. FOMO (Fear of Missing Out)
FOMO, tedy strach z promeškání příležitosti, představuje situaci, kdy investor vidí, jak nějaké aktivum výrazně roste, a bojí se, že se na tomto růstu nesveze. Bez hlubší analýzy proto naskočí do rozjetého trhu v naději, že růst bude pokračovat a on se sveze spolu s ostatními. To se samozřejmě stát může, s rozumným dlouhodobým investováním to však nemá mnoho společného. V posledních letech jsme zažili hned několik takových mánií. Zmínit mohu například konopné společnosti (Tilray, Canopy), rostlinné maso (Beyond Meat), covidové akcie (Zoom, Peloton), SPACy, elektromobily (Rivian, Lucid), disruptivní inovace (ARK), meme akcie (GameStop, AMC), kvantové počítače a podobně.
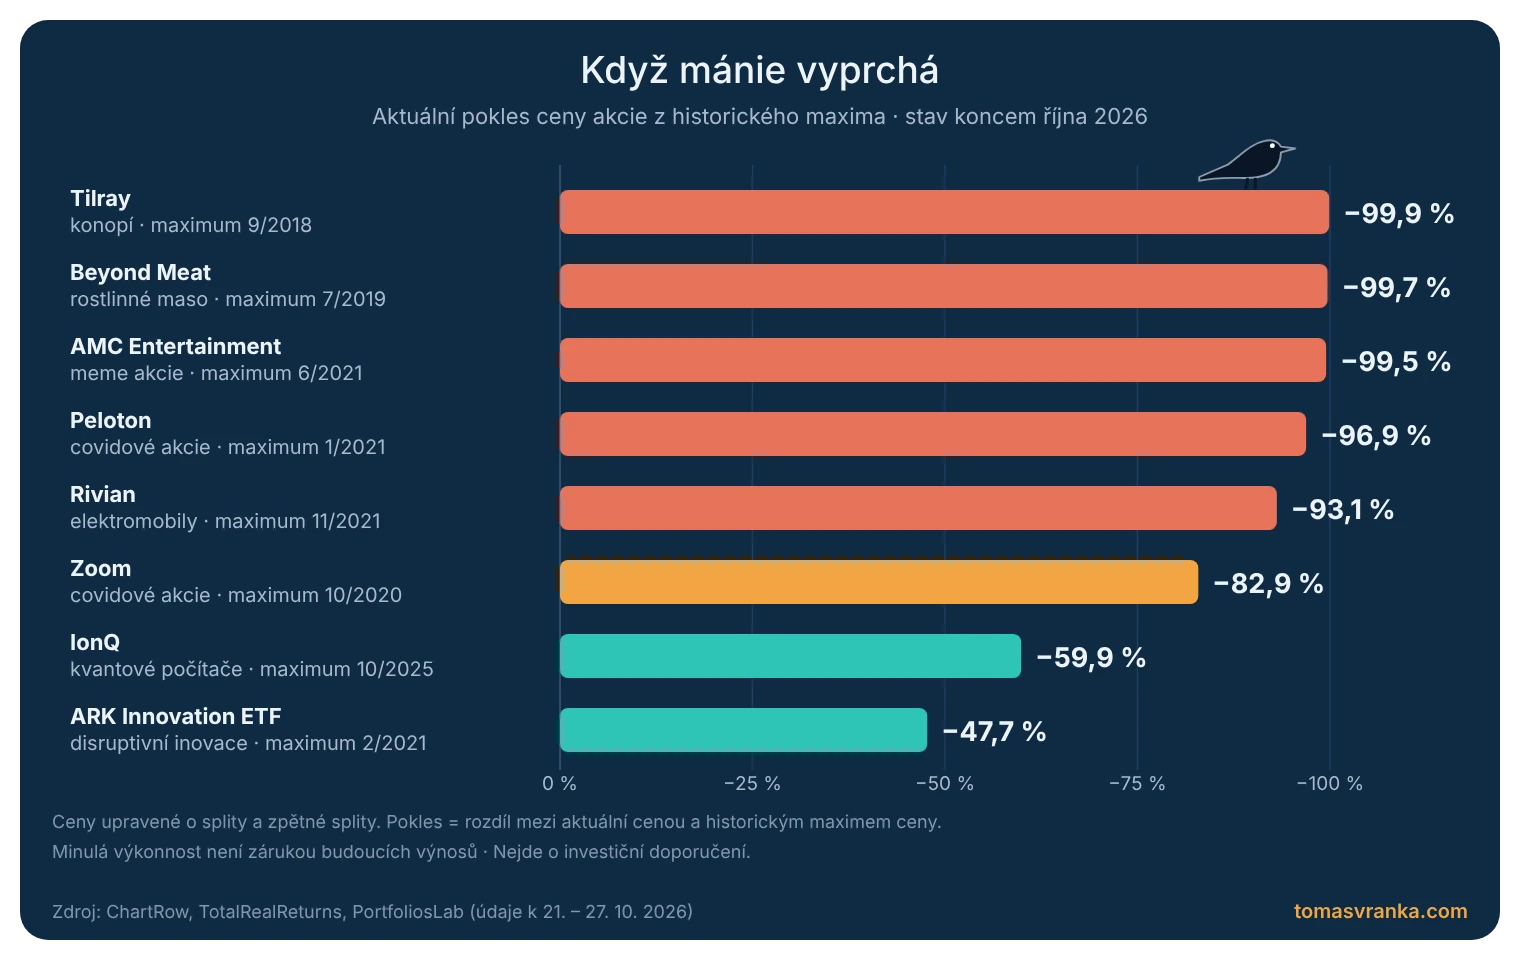
Mnoho těchto společností vyrostlo na extrémně vysoké hodnoty, aby později často oslabily o vysoké desítky procent. Akcie společnosti Tilray jsou dnes přibližně o 99,9 % pod svým maximem ze září 2018, Beyond Meat o 99,7 % pod maximem z července 2019 a Peloton o 96,9 % pod maximem z ledna 2021. Nejčerstvějším příkladem jsou kvantové počítače. Akcie společností Rigetti Computing a D-Wave Quantum vzrostly od začátku roku 2024 do ledna 2026 o více než 3 000 %, přestože se obchodovaly za stonásobky až tisícinásobky svých ročních tržeb.
Akcie IonQ je dnes už přibližně o 60 % pod maximem z října 2025. Pokud investor naskočí na takový trend pozdě, může nejen nezachytit další růst, ale také znehodnotit své peníze o desítky procent. Investor pak investování často zanevře úplně a už se k němu nikdy nevrátí. Tento trend dnes prohlubují sociální sítě, kde člověk vedle kvalitního obsahu najde i mnoho nekvalitního, který FOMO často podporuje.
Řešení: Snažte se bezhlavě nenaskakovat na různé aktuální trendy. Vždy si v klidu vyhodnoťte, zda vám daná investice dává, nebo nedává smysl i s odstupem několika dnů. V drtivé většině případů vám trh za pár dnů nikam neuteče.
5. Výběr akcií místo ETF
Při investování do akcií máte v zásadě 2 hlavní možnosti: nákup ETF, nebo nákup jednotlivých akcií. Rozhodně nechci tvrdit, že druhá volba je špatná, sám mám většinu portfolia v akciích, a ne v ETF. Je však třeba dodat, že pokud chcete vybírat akcie tak, jak se to dělat má, musíte každému titulu věnovat poměrně hodně času nejen na začátku, ale i průběžně, abyste dokázali posoudit, jak se firmě daří.
Pro běžného člověka jsou tedy ETF z pohledu vynaloženého času lepší volbou. U akcií se člověk vystavuje dalším rizikům, například že portfolio bude příliš zaměřené na jeden sektor, že nebude dostatečně diverzifikované, nebo že ho bude lákat s ním častěji obchodovat. Data přitom ukazují, že lepších výsledků dosahují investoři a domácnosti, které obchodují méně. Známá studie Brada Barbera a Terrance Odeana z Kalifornské univerzity s názvem Trading Is Hazardous to Your Wealth (2000) analyzovala účty 66 465 amerických domácností u diskontního brokera v letech 1991 až 1996.
Průměrná domácnost dosáhla čistého ročního výnosu 16,4 %, zatímco trh 17,9 %. Pětina domácností, které obchodovaly nejčastěji, však vydělala jen 11,4 % ročně, tedy o 6,5 procentního bodu méně než trh. Autoři to přičítají především přehnané sebedůvěře investorů a nákladům spojeným s častým obchodováním.
Výběr jednotlivých akcií komplikuje ještě další skutečnost. Profesor Hendrik Bessembinder z Arizonské státní univerzity ve své studii Do Stocks Outperform Treasury Bills? (2018) zjistil, že celé čisté zhodnocení amerického akciového trhu od roku 1926 vytvořila jen přibližně 4 % nejúspěšnějších firem. Většina akcií za celou dobu svého obchodování nevydělala více než krátkodobé americké státní pokladniční poukázky. Kdo vlastní jen několik titulů, může tyto výjimečné firmy jednoduše minout, zatímco široké ETF je v portfoliu drží automaticky.

Řešení: Pro většinu lidí, kteří nechtějí investováním trávit mnoho času, je lepší začít se široce zaměřenými ETF. Pokud člověka investování začne bavit, může své portfolio rozšířit i o jednotlivé akcie.
6. Ignorování poplatků
Investování není jako investování. Dnes existuje u akcií velké množství různých způsobů. Investovat můžete napřímo do ETF přes brokera, nebo například přes roboadvisory, podílové fondy či finanční poradce. Každý způsob má své výhody i nevýhody. Obecně však platí, že investování na vlastní pěst je nejlevnější, a pokud člověk ví, co dělá, jde o finančně nejvýhodnější možnost. Představme si situaci, kdy investujeme 5 000 Kč měsíčně po dobu 35 let s poplatkem 0,2 % u brokera a s poplatkem 2 % ročně v podílovém fondu.
Víte, jaký bude kvůli tomuto poplatku na konci rozdíl? V prvním případě bude konečná hodnota investice 18 030 313 Kč, ve druhém 11 469 412 Kč. Rozdíl 6 560 901 Kč je tedy více než trojnásobkem všech vkladů, které by investor za 35 let vložil (2 100 000 Kč). Čím delší je horizont, tím větší je negativní dopad poplatku.
Rozdíly v nákladech přitom nejsou jen teoretické. Podle zprávy Evropského orgánu pro cenné papíry a trhy (ESMA) z března 2026 dosahovaly v roce 2024 průběžné náklady aktivně spravovaných akciových fondů v EU v průměru přibližně 1,3 až 1,4 % ročně, zatímco u pasivních fondů a ETF jen kolem 0,2 až 0,3 % ročně. K tomu se u mnoha podílových fondů připočítávají ještě vstupní poplatky, které mohou dosahovat i několika procent z každého vkladu.

Řešení: Zjistěte si, jaké poplatky při investování platíte. Zřejmě nemá smysl řešit rozdíl mezi 0,2 % a 0,3 % ročně, čím větší však bude rozdíl v poplatku, tím více se bude konečná částka lišit.
7. To se otočí
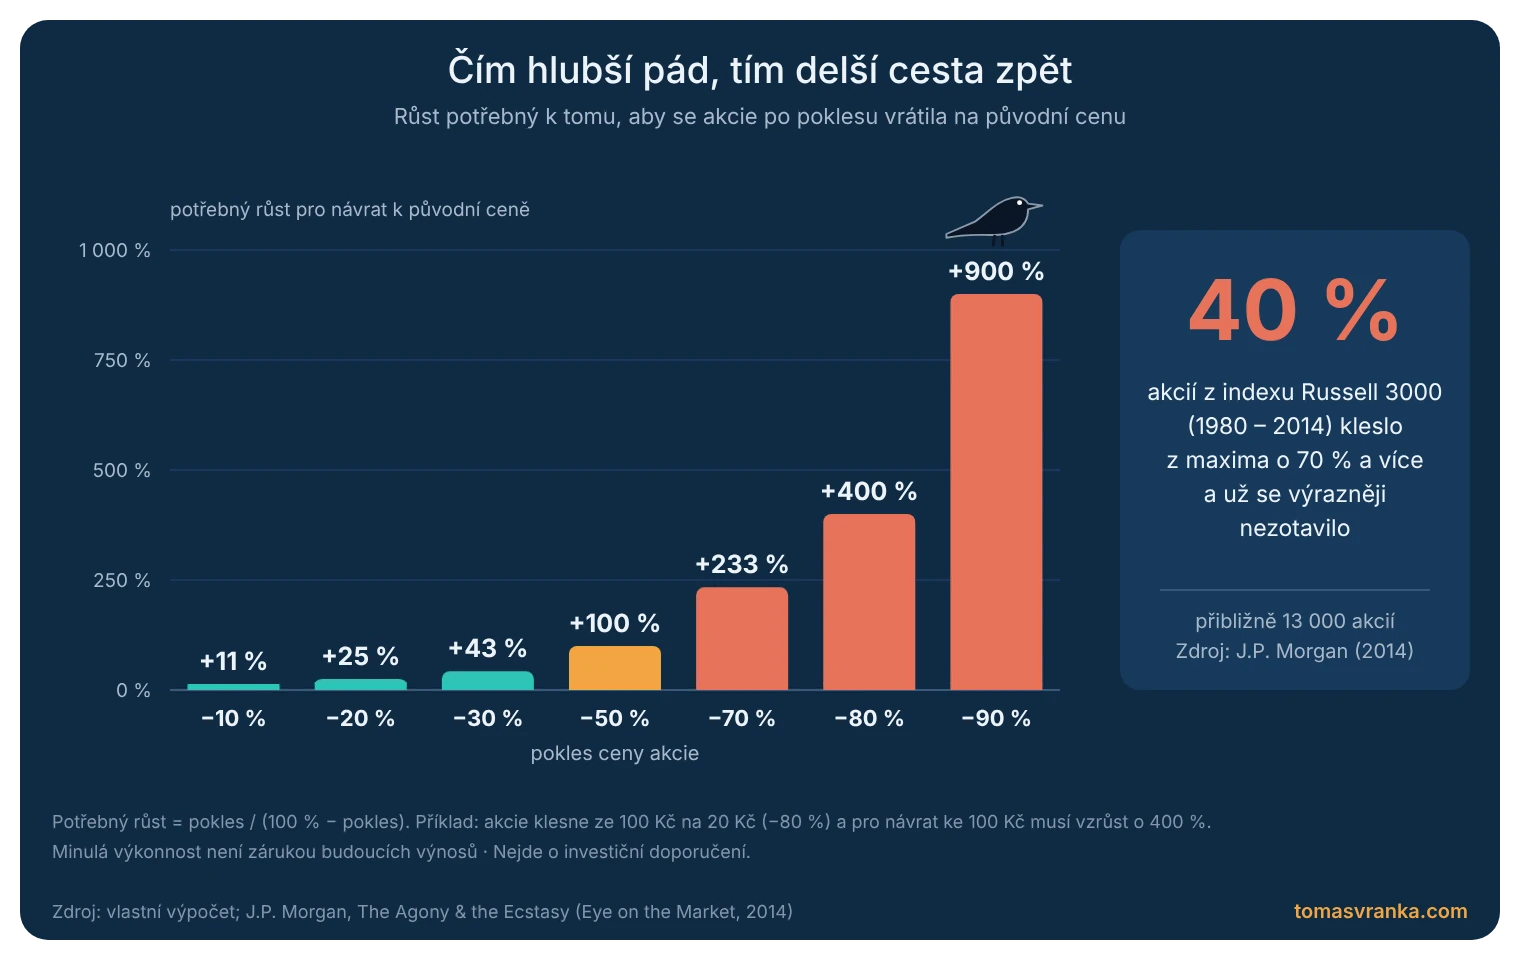
Tuto větu si často říkáme, když se naše investice nevyvíjí tak, jak jsme původně chtěli, a říkáme si, že se to otočí. Mnohokrát toto tvrzení platí, mnohokrát se však investice buď neotočí, nebo začne za trhem dlouhodobě zaostávat. Data ukazují, že takový optimismus často není na místě. Analýza společnosti J.P. Morgan s názvem The Agony & the Ecstasy (2014) zkoumala přibližně 13 000 akcií, které byly v letech 1980 až 2014 součástí širokého amerického indexu Russell 3000.
Až 40 % z nich zažilo takzvanou katastrofickou ztrátu, tedy propad o 70 % a více z maxima, ze kterého se už výrazněji nezotavily. Stejně tak 40 % akcií mělo za celé období záporný výnos a přibližně dvě třetiny zaostaly za indexem. Proti investorovi hraje i samotná matematika ztrát. Pokud akcie klesne o 50 %, potřebuje k návratu na původní cenu růst o 100 %. Při propadu o 80 % je to už 400 % a při propadu o 90 % dokonce 900 %. Čím hlouběji se tedy akcie propadne, tím náročnější je cesta zpět a tím menší je pravděpodobnost, že se na původní úroveň vůbec vrátí.
Takový přístup je opět nebezpečný hlavně při výběru jednotlivých akcií, kde může investor často přehlédnout různá rizika, která mohou způsobit dlouhodobý pokles akcie.
Řešení: Pokud jste si jisti, že trh oceňuje firmu nesprávně, může vysedávání ztráty dávat smysl. Zkuste se však na situaci podívat opravdu objektivně a s nadhledem a buďte k sobě opravdu upřímní.
Chyby při investování: shrnutí
Chyby při investování dělá každý, začínající i zkušený investor. Většina z nich má společného jmenovatele, kterým jsou emoce a snaha být chytřejší než trh. Pravidelné investování, široká diverzifikace, nízké poplatky a trpělivost vám pomohou vyhnout se většině z nich. Pokud si z článku odnesete jedinou věc, ať je to tato: čas strávený na trhu je důležitější než snaha trefit správný okamžik.
Zdroje
- Barber, B. M., Odean, T. (2000): Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773–806.
- Bengen, W. P. (1994): Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
- Bessembinder, H. (2018): Do Stocks Outperform Treasury Bills? Journal of Financial Economics, 129(3), 440–457.
- Carson Investment Research, Ned Davis Research (3. 1. 2024): frekvence poklesů indexu S&P 500, 1928 – 2023.
- ESMA (3. 3. 2026): Costs and Performance of EU Retail Investment Products 2025.
- Fortune (1. 2. 2023): Michael Burry, the ‘Big Short’ investor, issues one-word warning: ‘Sell’.
- J.P. Morgan Asset Management (2025): Guide to Retirement 2025 – Impact of being out of the market (S&P 500, 3. 1. 2005 – 31. 12. 2024).
- J.P. Morgan Private Bank (2014): The Agony & the Ecstasy: The risks and rewards of a concentrated stock position. Eye on the Market.
- Morningstar (2025): Mind the Gap 2025 – období 10 let k 31. 12. 2024.
- The Motley Fool (9. 1. 2026): 5 Reasons Quantum Computing Stocks Can Crash in 2026.
- ChartRow, TotalRealReturns, PortfoliosLab: historická maxima a aktuální poklesy akcií, údaje k 21. – 27. 10. 2026.
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k říjnu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.