Najčastejšie chyby pri investovaní
Investovanie je dnes jednoduchšie, lacnejšie a dostupnejšie ako kedykoľvek predtým. Registráciu účtu robíte online, trvá pár minút, dostupnosť informácií je veľmi dobrá, nízkonákladové ETF si môžeme kúpiť už od pár eur mesačne s prakticky nulovými poplatkami. To na prvý pohľad vyzerá ako ideálna súhra faktorov, v rámci ktorých snáď na trhoch ani nie je možné prerobiť. Je to ale naozaj tak? Určite nie. Na finančných trhoch na nás číha mnoho nástrah.
My ľudia totiž nie sme stroje a podliehame emóciám, čo môže viesť k mnohým chybám, ktoré naše portfólio môžu potopiť. V dnešnom článku som sa vám teda rozhodol spísať chyby pri investovaní, ktoré robia investori najčastejšie. Mnohé z nich som vypozoroval počas svojej kariéry vo finančnom svete. Každú chybu sa vám pokúsim popísať, vysvetliť, uviesť príklad ako škodí a dať vám radu, ako sa jej vyhnúť. Poďme na to!
V skratke
- Investovanie neodkladajte: 5 rokov navyše môže pri 200 eurách mesačne znamenať o viac ako 300 000 eur vyššiu konečnú sumu.
- Časovanie trhu sa nevypláca: kto za 20 rokov zmeškal len 10 najlepších dní, skončil s menej ako polovicou konečnej sumy.
- Panika, FOMO a časté obchodovanie dlhodobo znižujú výnos investorov, ukazujú to štúdie Morningstar aj Barbera a Odeana.
- Pre väčšinu ľudí sú lepšou voľbou lacné široké ETF: poplatok 2 % namiesto 0,2 % môže za 35 rokov zobrať viac ako tretinu konečnej sumy.
1. Odkladanie investovania
Hneď prvú chybu považujem za snáď najväčšiu. Ľudia majú často tendenciu investovanie odkladať s tým, že začnú, keď bude situácia lepšia, keď budú viac zarábať, keď budú v stabilnejšom období a podobne. Áno, logicky takéto uvažovanie dáva samozrejme zmysel. Z pohľadu matematiky to však nie je optimálne. Ako sme si vysvetlili v článku o zloženom úročení, pri investovaní je na konci horizontu dôležitý každý jeden rok.
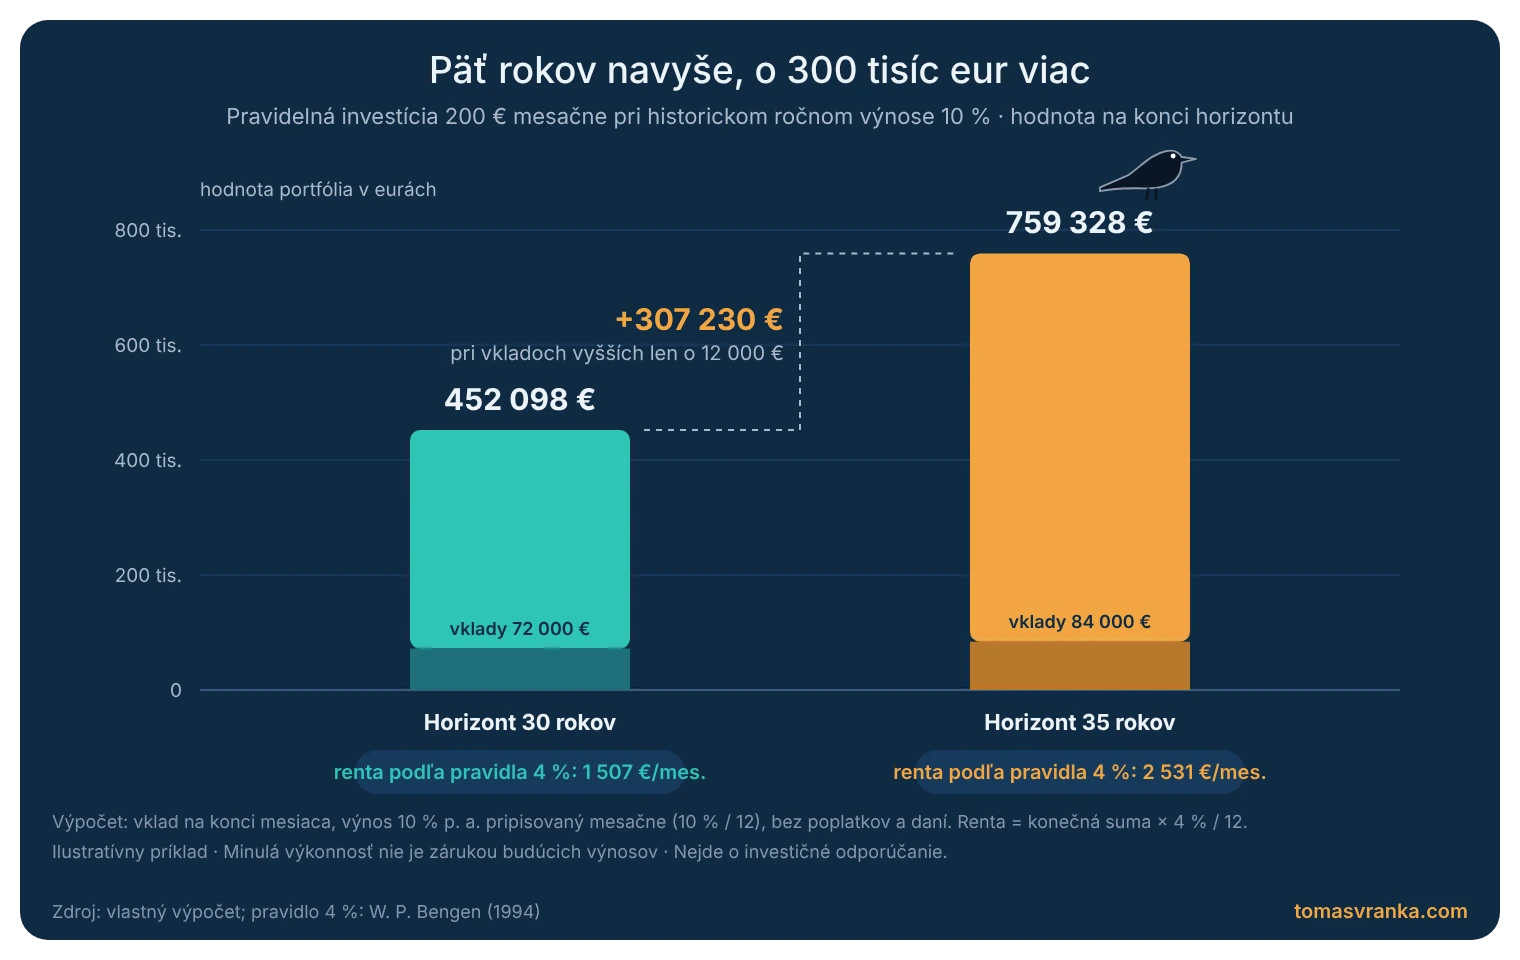
Ak odložíme investovanie napríklad o 5 rokov, prídeme ku koncu horizontu o značnú časť peňazí. Zoberme si pravidelnú investíciu 200 eur mesačne, historický ročný výnos 10 % a horizont 30 a 35 rokov. Pri 30 rokoch bude finálna suma 452 098 eur, pri 35 rokoch 759 328 eur. Za päť rokov navyše pritom vložíme len o 12 000 eur viac (84 000 eur namiesto 72 000 eur), no konečná suma bude vyššia o 307 230 eur.
Ak by sme peniaze vyberali na základe pravidla 4 %, ktoré v roku 1994 sformuloval americký finančný poradca William Bengen, tak by išlo v prvom prípade o mesačnú rentu vo výške 1 507 eur, zatiaľ čo v druhom prípade o 2 531 eur. Ide teda o značný rozdiel, ktorý investor dosiahol iba predĺžením horizontu.
Riešenie: Začnite čím skôr. Aj keď možno nemáte priestor investovať veľké sumy, vytvoríte si aspoň návyk, na ktorý môžete naviazať a aj takáto malá suma v konečnom dôsledku pomôže. Svoj prípad si môžete nasimulovať v mojej kalkulačke zloženého úročenia.
2. Snaha o časovanie trhu
„Investori prišli o oveľa viac peňazí tým, že sa na korekcie pripravovali alebo sa ich snažili predvídať, než v samotných korekciách.“ — Peter Lynch. Tento slávny citát tohto úspešného investora hovorí o tom, že my ľudia máme tendenciu snažiť sa hľadať na trhu obdobia, ktoré budú na nákup ideálne. Chceme pochopiteľne kupovať v zľave, za nižšie ceny, avšak realita je taká, že dlhodobo dokáže správne časovať vstup a výstup na trhu len málo ľudí. Akciové trhy dlhodobo rastú, takže čakať na korekciu sa štatisticky nevypláca.
Ak aj korekcia príde, často nie je veľká, napríklad 10 až 15 %. Vtedy si investor môže povedať, že počká na prepad aspoň o 30 %. Ten ale nepríde, trh korekciu vymaže a pokračuje v raste. Investor teda roky sedí mimo trhu bez pozície a trh mu utečie o desiatky percent. Áno, samozrejme sa môže stať, že korekciu trafí investor správne, avšak je štatisticky nepravdepodobné, že sa mu to bude dariť dlhodobo. Najhoršie je, keď sa investorovi podarí trafiť jednu korekciu, lebo často začne myslieť, že to dokáže robiť dlhodobo.
Ukážkovým prípadom je investor Michael Burry, ktorý síce trafil príchod veľkej finančnej krízy v rokoch 2007 až 2008, avšak odvtedy priebežne privolával ďalšie krízy, ktoré ale neprichádzajú. V novembri 2022 napríklad označil trh za najväčšiu špekulatívnu bublinu všetkých čias a v januári 2023 zverejnil na sociálnej sieti jednoslovný príspevok „Sell“ (predávajte). Index S&P 500 pritom v roku 2023 vzrástol o viac ako 24 %.
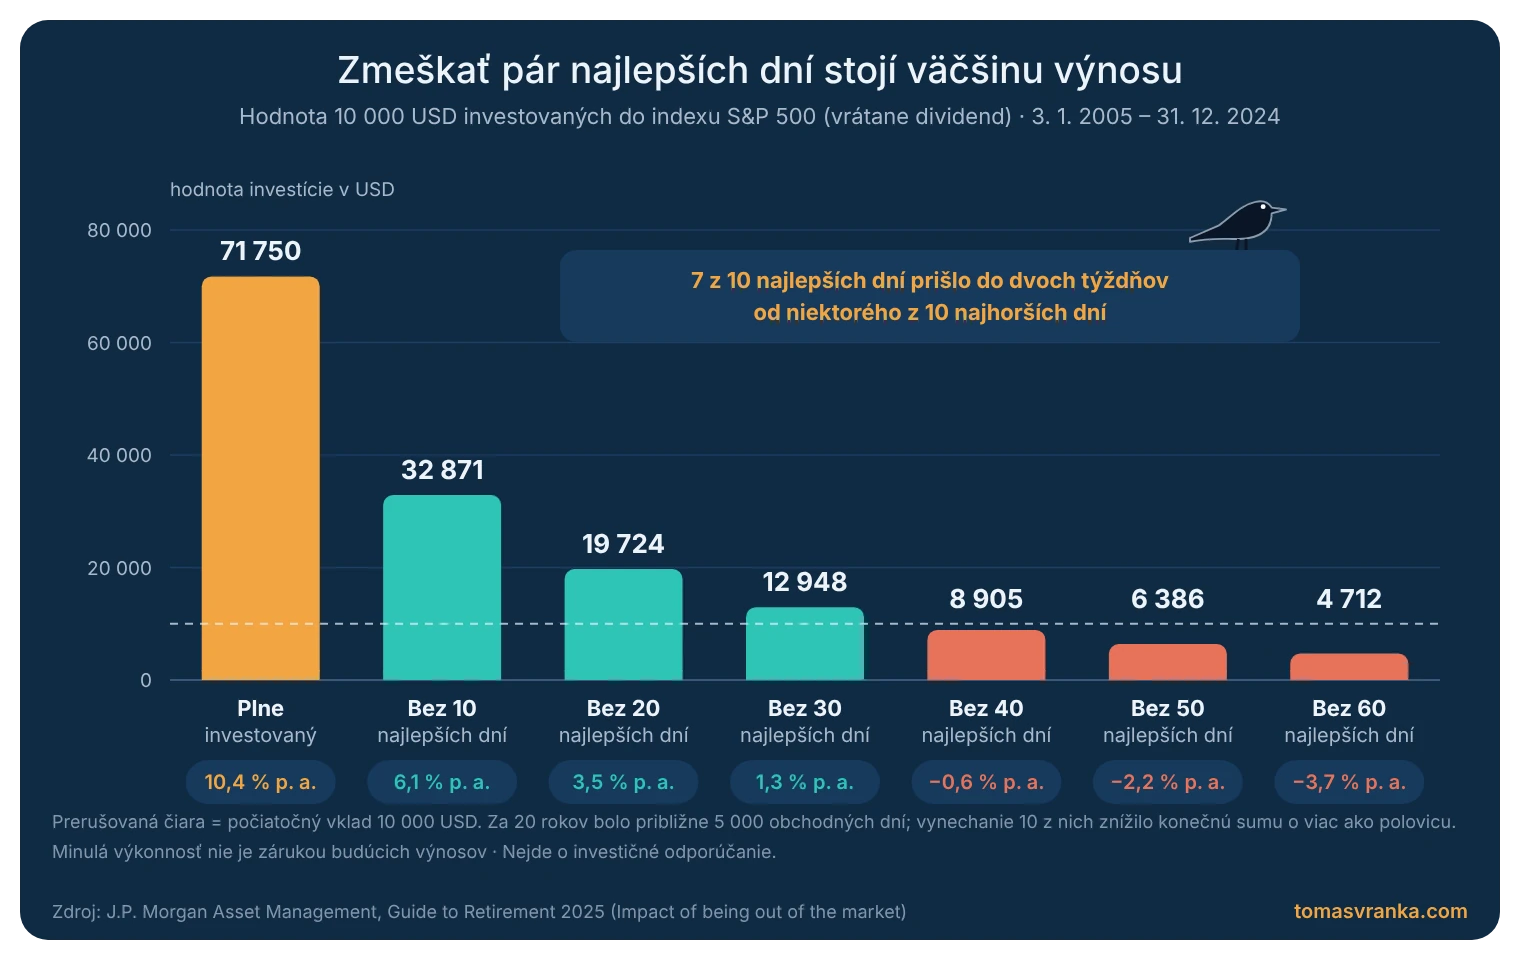
Prečo je čakanie mimo trhu také drahé, dobre ukazujú dáta spoločnosti J.P. Morgan Asset Management z jej každoročnej publikácie Guide to Retirement. Investor, ktorý na začiatku roka 2005 vložil 10 000 dolárov do amerického indexu S&P 500 a nechal ich investované až do konca roka 2024, mal na konci 71 750 dolárov, čo zodpovedá priemernému ročnému výnosu 10,4 %. Ak by však počas týchto 20 rokov vynechal len 10 najlepších obchodných dní, jeho investícia by narástla iba na 32 871 dolárov, teda na menej ako polovicu.
Pri 20 zmeškaných dňoch by to bolo 19 724 dolárov a pri 30 dňoch už len 12 948 dolárov. Pritom hovoríme o 30 dňoch z približne 5 000 obchodných dní. Podstatné je, že sedem z desiatich najlepších dní prišlo do dvoch týždňov od niektorého z desiatich najhorších dní. Kto teda v panike vystúpi z trhu počas prepadu alebo čaká na „lepšiu“ príležitosť, veľmi ľahko premešká aj následné prudké odrazenie trhu.
Riešenie: Prestaňte si nahovárať, že pri investovaní budete schopný dlhodobo časovať trh a investujte pravidelne a priebežne. Je pravdepodobné, že dopadnete lepšie, ako keď budete čakať na korekcie.
3. Panický predaj v poklese
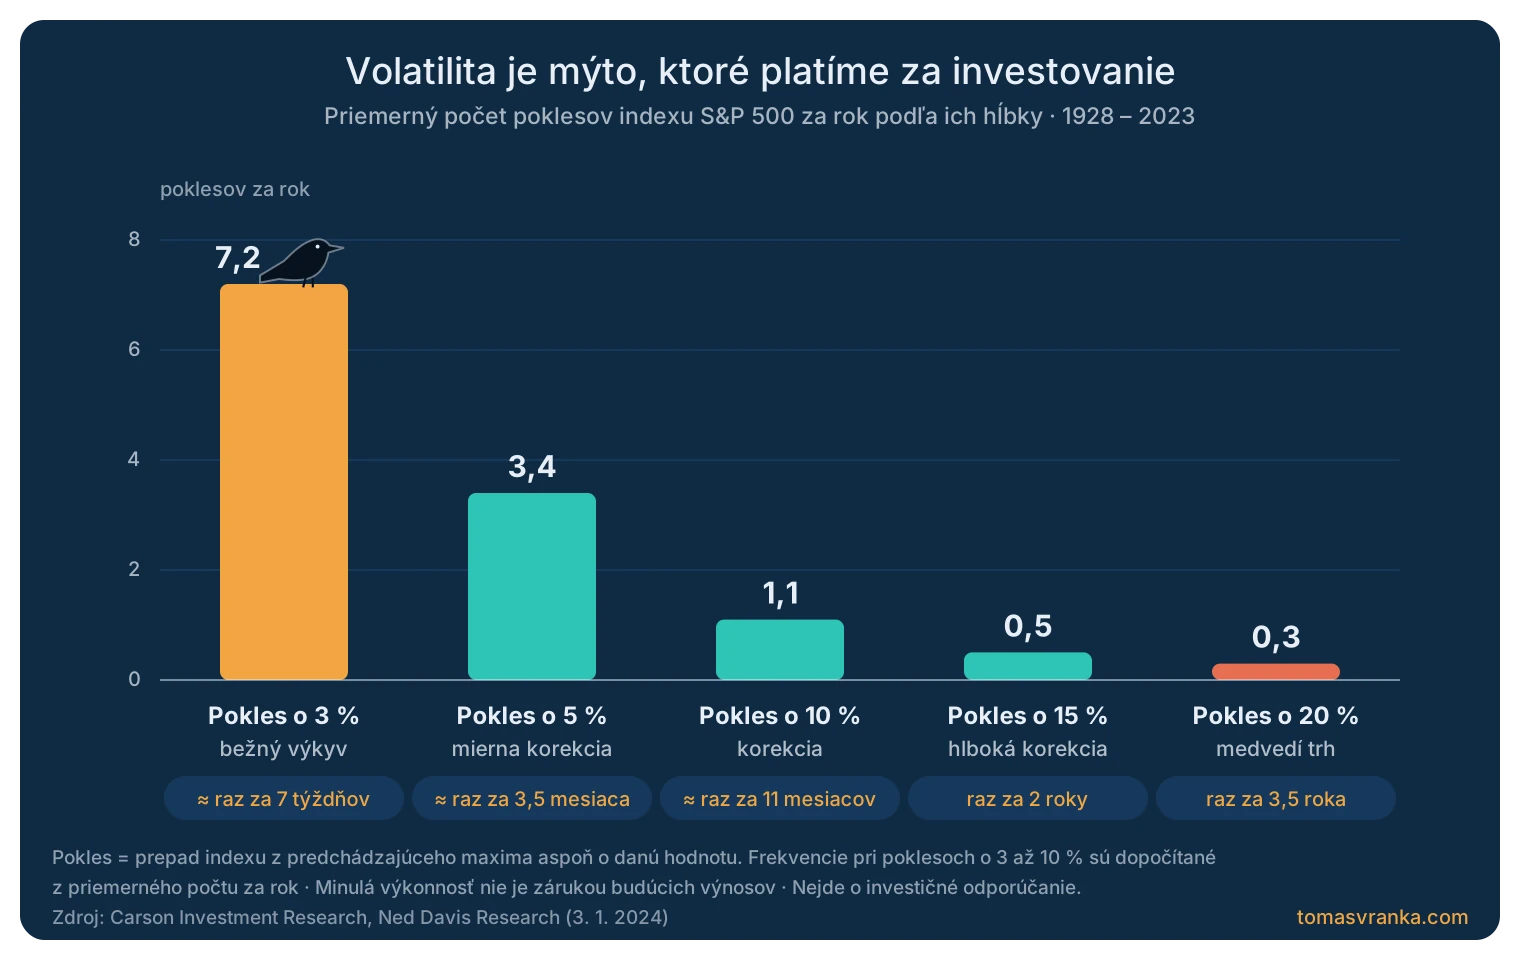
Akciové trhy síce rastú v priemere o 10 % ročne, avšak to neznamená, že rastú kontinuálne a bez prepadov. Na obrázku dole môžete vidieť, že korekcia o 3 % prichádzala na amerických akciách v priemere 7,2-krát ročne, o 5 % 3,4-krát ročne, o 10 % raz za 11 mesiacov, o 15 % raz za 2 roky a o 20 % a viac raz za 3,5 roka. Platí teda, že korekcie prichádzajú relatívne často a investor na ne musí byť nachystaný a musí veriť v dlhodobý rast.
Pokiaľ vás desí predstava, že dočasne stratíte napríklad tretinu hodnoty svojej investície, tak investovanie do akcií a ETF nie je zrejme pre vás. Ak takáto situácia nastane a vy na ňu nie ste psychicky pripravený, tak je možné, že predáte svoje investície v dočasnom poklese a skončíte v mínuse, prípadne zbytočne vystúpite z trhu. Napriek obrovskému množstvu korekcií sú aktuálne americké akcie (10/2026) na maximách.
Že predaj v nevhodnej chvíli nie je len teoretický problém, potvrdzuje aj každoročná štúdia spoločnosti Morningstar s názvom Mind the Gap. Porovnáva výnos samotných fondov s výnosom, ktorý reálne dosiahli ich investori, pričom zohľadňuje, kedy do fondov peniaze vkladali a kedy ich vyberali. Za desať rokov končiacich decembrom 2024 dosiahli americké podielové fondy a ETF priemerný ročný výnos 8,2 %, ich investori však len približne 7,0 % ročne. Rozdiel 1,2 percentuálneho bodu ročne znamená, že investori prišli zhruba o 15 % výnosov, ktoré im fondy v skutočnosti priniesli.
Príčinou nie sú poplatky, tie sú vo výnose fondov už započítané, ale nevhodné načasovanie nákupov a predajov. Investori typicky nakupujú po výraznom raste a predávajú počas prepadov, ako sme to videli v rokoch 2008, 2020 či 2022. Zaujímavé je, že najmenší rozdiel, len 0,2 percentuálneho bodu, mali investori v zmiešaných fondoch, ktoré rebalancujú portfólio automaticky a investor do nich nemá potrebu tak často zasahovať.
Riešenie: Myslite na to, že akciové trhy dlhodobo rastú a že korekcie sú súčasťou investovania. Ak vás táto predstava desí, neinvestujte, alebo voľte iné, konzervatívnejšie nástroje.
4. FOMO (Fear of Missing Out)
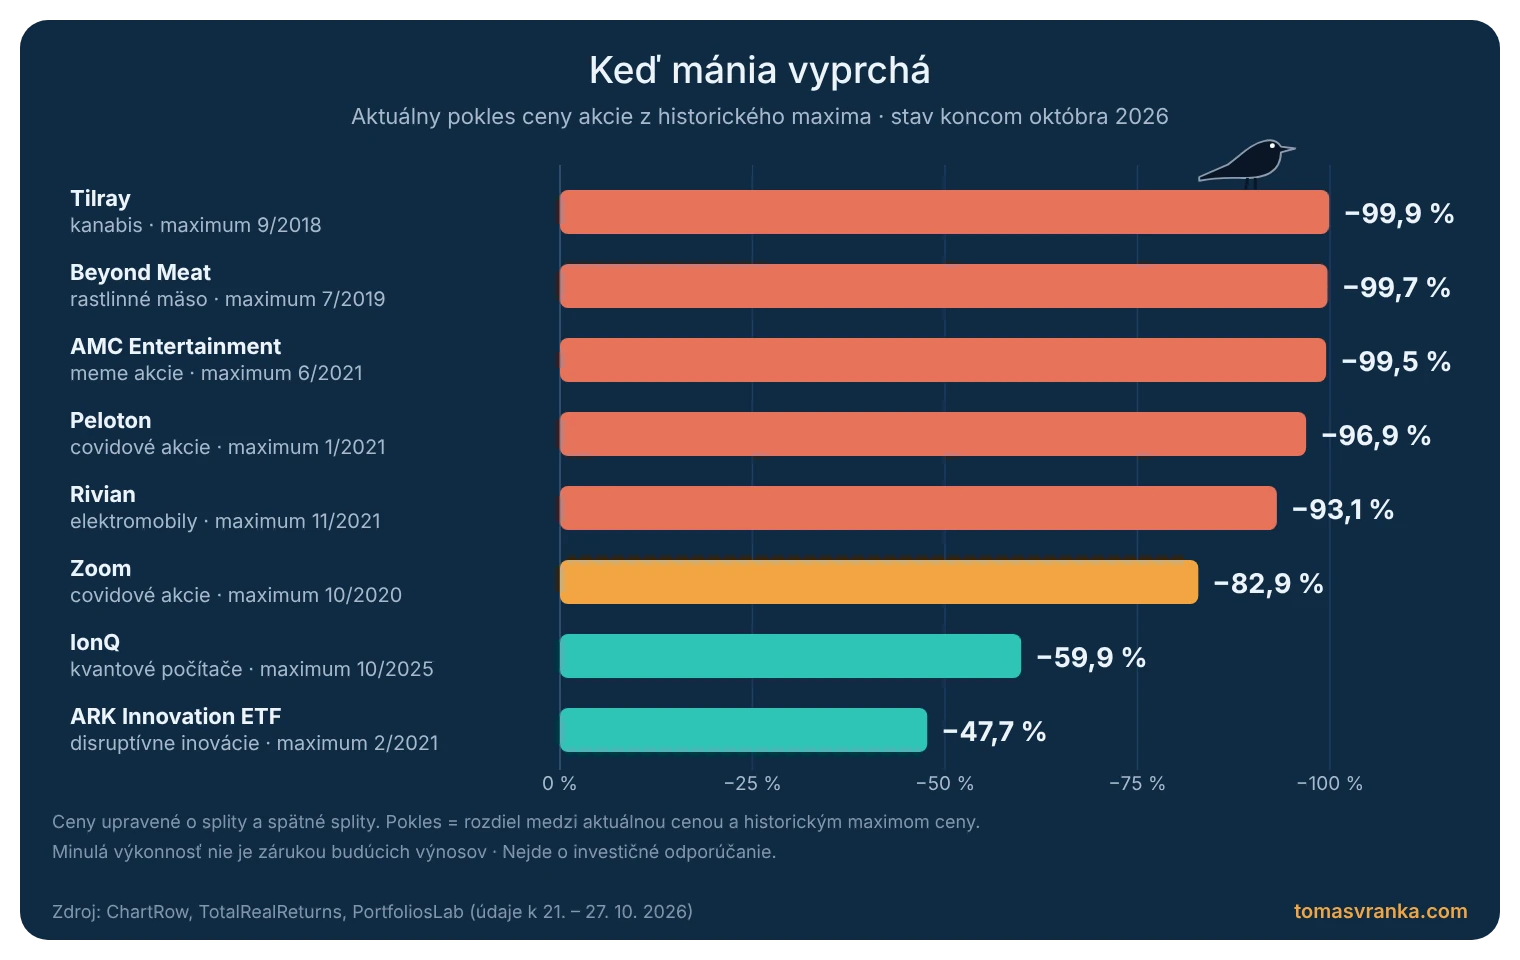
FOMO, alebo strach z premeškania príležitosti predstavuje situáciu, kedy investor vidí, ako nejaké aktívum výrazne rastie a bojí sa, že sa na tomto raste nezvezie. Bez nejakej hlbšej analýzy teda nastúpi do rozbehnutého trhu dúfajúc, že rast bude pokračovať a on sa na tom zvezie spolu s ostatnými. Stať sa to samozrejme môže, avšak s rozumným dlhodobým investovaním to nemá moc spoločného. V posledných rokoch sme zažili hneď niekoľko takýchto mánií. Spomenúť môžem napríklad kanabisové spoločnosti (Tilray, Canopy), rastlinné mäso (Beyond Meat), covidové akcie (Zoom, Peloton), SPACy, elektromobily (Rivian, Lucid), disruptívne inovácie (ARK), meme akcie (GameStop, AMC), kvantové počítače a podobne.
Mnoho týchto spoločností rástlo na extrémne vysoké hodnoty, aby neskôr oslabili často o vysoké desiatky percent. Akcie spoločnosti Tilray sú dnes približne o 99,9 % pod svojím maximom zo septembra 2018, Beyond Meat o 99,7 % pod maximom z júla 2019 a Peloton o 96,9 % pod maximom z januára 2021. Najčerstvejším príkladom sú kvantové počítače. Akcie spoločností Rigetti Computing a D-Wave Quantum vzrástli od začiatku roka 2024 do januára 2026 o viac ako 3 000 %, hoci sa obchodovali pri stonásobkoch až tisícnásobkoch svojich ročných tržieb.
Akcia IonQ je dnes už približne o 60 % pod maximom z októbra 2025. Ak investor naskočí na tento trend neskoro, môže nielen nezachytiť ďalší rast, ale znehodnotiť svoje peniaze o desiatky percent. Investor následne zanevrie na investovanie celkovo a už sa k nemu nikdy nevráti. Tento trend dnes prehlbujú sociálne siete, kde človek nájde okrem toho kvalitného aj veľa nekvalitného obsahu, ktorý FOMO často podporuje.
Riešenie: Snažte sa bezhlavo nenaskakovať na rôzne aktuálne trendy. V pokoji si vždy vyhodnoťte, či vám daná investícia dáva alebo nedáva zmysel aj s odstupom niekoľkých dní. V drvivej väčšine prípadov vám trh za pár dní nikam neujde.
5. Výber akcií namiesto ETF
Pri investovaní do akcií máte v princípe 2 hlavné možnosti. Nákup ETF, alebo nákup individuálnych akcií. Rozhodne nechcem tvrdiť, že druhá voľba je zlá, sám mám väčšinu portfólia v akciách a nie v ETF. Treba však dodať, že ak chcete vyberať akcie tak, ako sa to robiť má, tak musíte každému titulu venovať relatívne veľa času nielen na začiatku, ale aj priebežne aby ste dokázali posúdiť, ako sa firme priebežne darí.
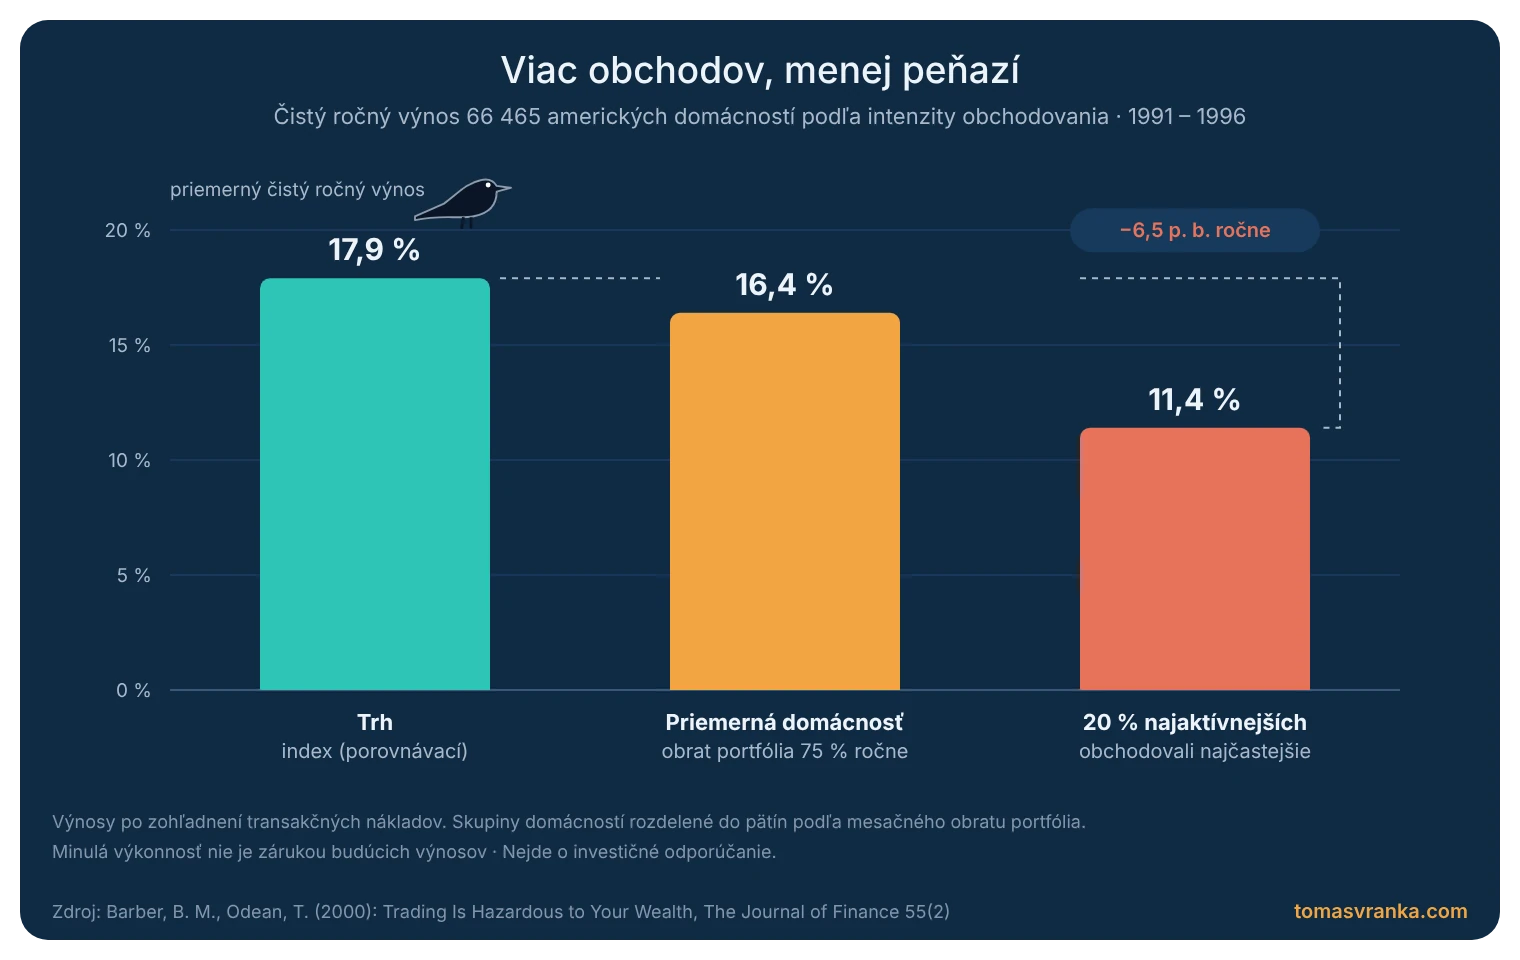
Pre bežného človeka sú teda ETF lepšou voľbou z pohľadu vynaloženého času. Pri akciách sa človek vystavuje ďalším rizikám, napríklad že portfólio bude zamerané príliš iba na jeden sektor, že nebude dostatočne diverzifikované, alebo že bude človeka lákať aby s ním častejšie obchodoval. Dáta pritom ukazujú, že lepšie výsledky dosahujú investori a domácnosti, ktoré obchodujú menej. Známa štúdia Brada Barbera a Terrancea Odeana z Kalifornskej univerzity s názvom Trading Is Hazardous to Your Wealth (2000) analyzovala účty 66 465 amerických domácností u diskontného brokera v rokoch 1991 až 1996.
Priemerná domácnosť dosiahla čistý ročný výnos 16,4 %, zatiaľ čo trh 17,9 %. Pätina domácností, ktoré obchodovali najčastejšie, však zarobila len 11,4 % ročne, teda o 6,5 percentuálneho bodu menej ako trh. Autori to pripisujú najmä prílišnej sebadôvere investorov a nákladom spojeným s častým obchodovaním.
Výber jednotlivých akcií komplikuje aj ďalší fakt. Profesor Hendrik Bessembinder z Arizonskej štátnej univerzity vo svojej štúdii Do Stocks Outperform Treasury Bills? (2018) zistil, že celé čisté zhodnotenie amerického akciového trhu od roku 1926 vytvorili len približne 4 % najúspešnejších firiem. Väčšina akcií za celú dobu svojho obchodovania nezarobila viac ako krátkodobé americké štátne pokladničné poukážky. Kto vlastní len niekoľko titulov, môže tieto výnimočné firmy jednoducho minúť, zatiaľ čo široké ETF ich v portfóliu drží automaticky.
Riešenie: Pre väčšinu ľudí, ktorí nechcú tráviť investovaním veľa času, je lepšie začať so široko zameranými ETF. Pokiaľ človeka investovanie začne baviť, môže rozšíriť svoje portfólio aj o jednotlivé akcie.
6. Ignorácia poplatkov
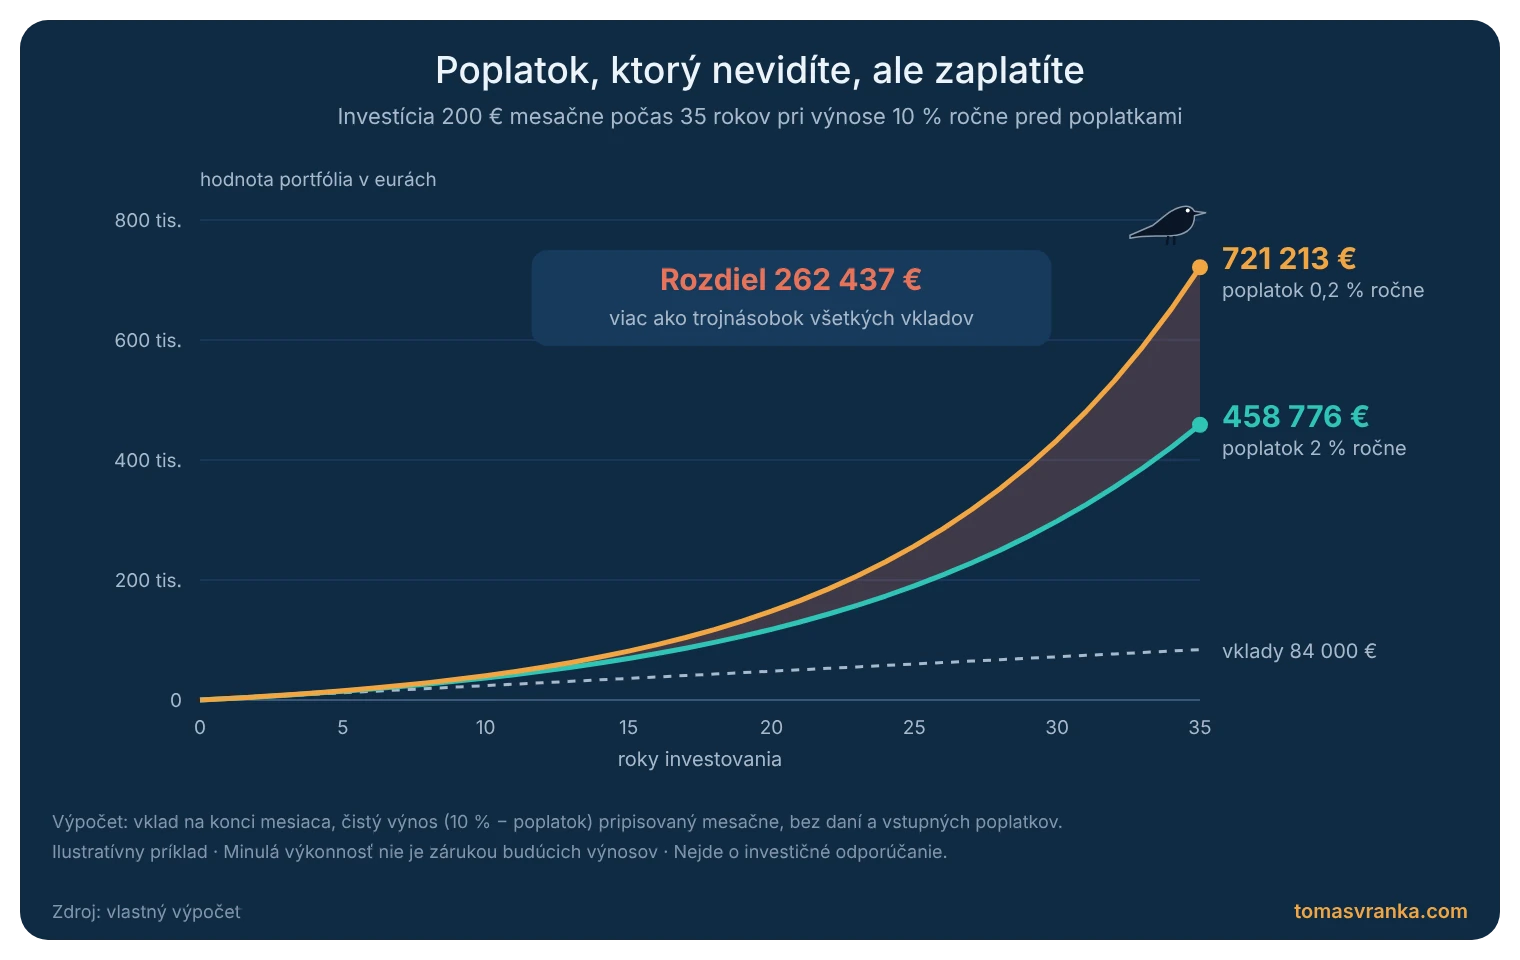
Nie je investovanie ako investovanie. V dnešnej dobe existuje pri akciách veľké množstvo rôznych spôsobov. Investovať môžete napriamo cez ETF cez brokera, alebo napríklad aj cez robo poradcov, podielové fondy či finančných poradcov. Každý spôsob má svoje výhody, ale aj nevýhody. Všeobecne ale platí, že investovanie na vlastnú päsť je najlacnejšie a ak človek vie čo robí, tak ide o finančne najvhodnejšiu možnosť. Predstavme si situáciu, kedy investujeme 200 eur mesačne po dobu 35 rokov s poplatkom 0,2 % u brokera a s poplatkom 2 % ročne v podielovom fonde.
Viete, aký bude na konci rozdiel kvôli tomuto poplatku? V prvom prípade bude finálna hodnota investície 721 213 eur, v druhom 458 776 eur. Rozdiel 262 437 eur je teda viac ako trojnásobkom všetkých vkladov, ktoré by investor za 35 rokov vložil (84 000 eur). Čím dlhší je horizont, tým väčší je negatívny dopad poplatku.
Rozdiely v nákladoch pritom nie sú len teoretické. Podľa správy Európskeho orgánu pre cenné papiere a trhy (ESMA) z marca 2026 dosahovali v roku 2024 priebežné náklady aktívne spravovaných akciových fondov v EÚ v priemere približne 1,3 až 1,4 % ročne, kým pri pasívnych fondoch a ETF len okolo 0,2 až 0,3 % ročne. K tomu sa pri mnohých podielových fondoch pripočítavajú ešte vstupné poplatky, ktoré môžu dosahovať aj niekoľko percent z každého vkladu.
Riešenie: Zistite si, aké poplatky pri investovaní platíte. Zrejme nemá zmysel riešiť rozdiel medzi 0,2 % a 0,3 % ročne, avšak čím väčší bude rozdiel v poplatku, tým viac sa bude konečná suma líšiť.
7. To sa otočí
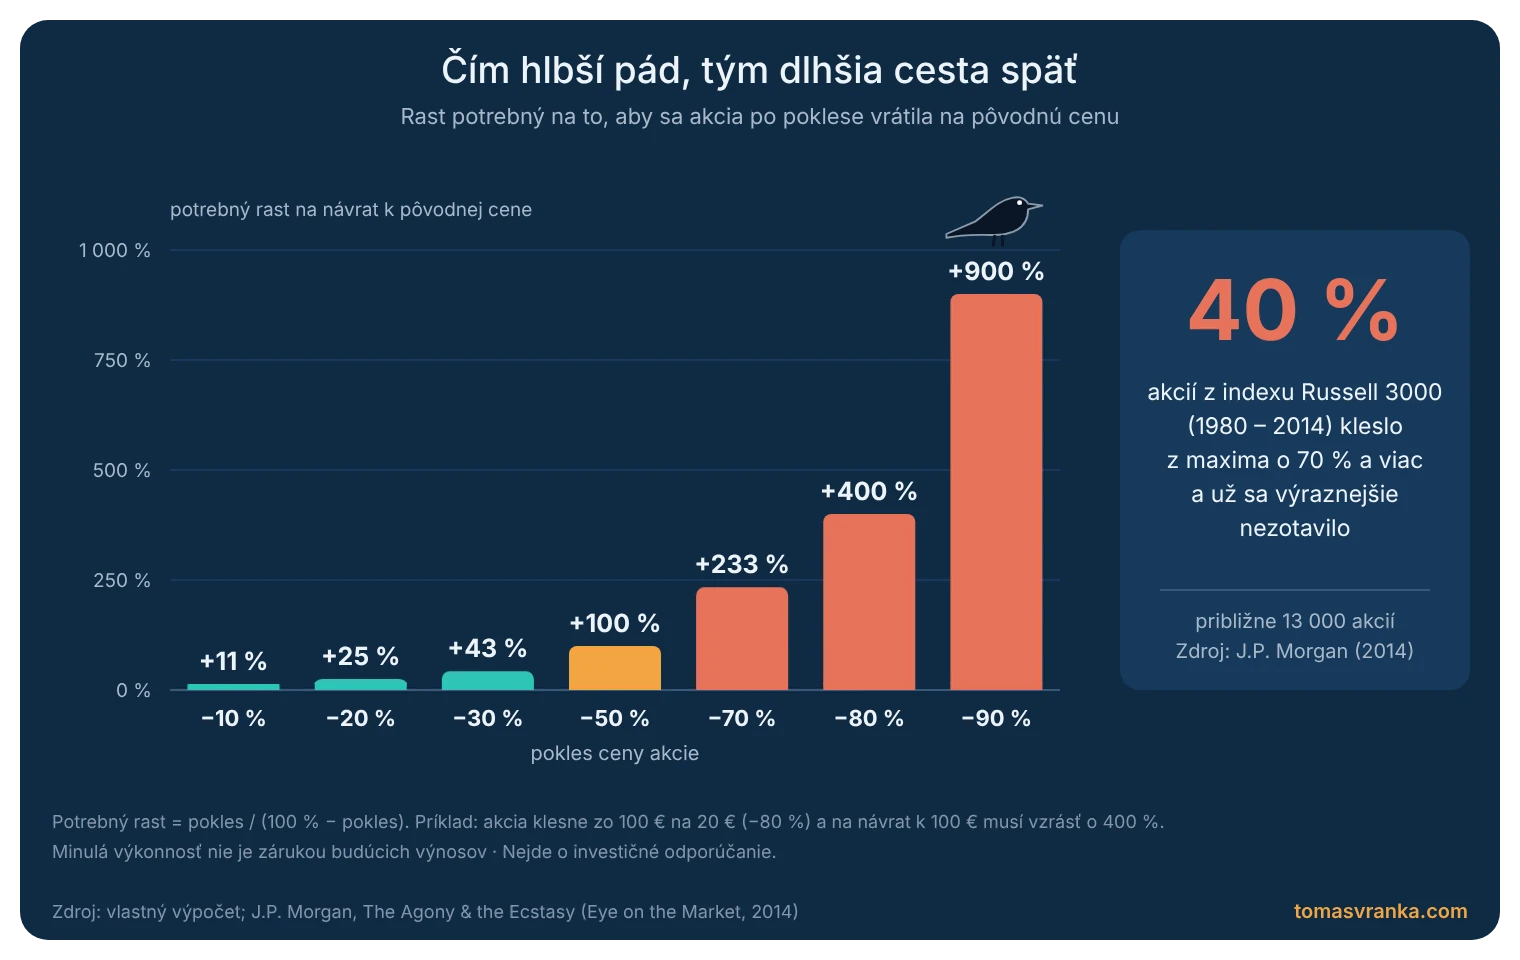
Túto vetu si často hovoríme, keď sa naša investícia nevyvíja tak, ako sme pôvodne chceli a hovoríme si, že sa to otočí. Veľakrát toto tvrdenie platí, avšak veľakrát sa investícia buď neotočí, alebo za trhom začne dlhodobo zaostávať. Dáta ukazujú, že takýto optimizmus často nie je na mieste. Analýza spoločnosti J.P. Morgan s názvom The Agony & the Ecstasy (2014) skúmala približne 13 000 akcií, ktoré boli v rokoch 1980 až 2014 súčasťou širokého amerického indexu Russell 3000.
Až 40 % z nich zažilo takzvanú katastrofickú stratu, teda prepad o 70 % a viac z maxima, z ktorého sa už výraznejšie nezotavili. Rovnako 40 % akcií malo za celé obdobie záporný výnos a približne dve tretiny zaostali za indexom. Proti investorovi hrá aj samotná matematika strát. Ak akcia klesne o 50 %, na návrat k pôvodnej cene potrebuje rast o 100 %. Pri prepade o 80 % je to už 400 % a pri prepade o 90 % až 900 %. Čím hlbšie sa teda akcia prepadne, tým náročnejšia je cesta späť a tým menšia je pravdepodobnosť, že sa na pôvodnú úroveň vôbec vráti.
Takýto prístup je opäť nebezpečný najmä pri ručnom výbere jednotlivých akcií, kde môže investor často prehliadnuť rôzne riziká, ktoré môžu spôsobiť dlhodobý pokles akcie.
Riešenie: Ak ste si istý, že trh oceňuje firmu nesprávne, môže vysedávanie straty dávať zmysel. Skúste sa však na situáciu pozrieť naozaj objektívne a s nadhľadom a buďte k sebe naozaj úprimní.
Chyby pri investovaní: zhrnutie
Chyby pri investovaní robí každý, začínajúci aj skúsený investor. Väčšina z nich má spoločného menovateľa, ktorým sú emócie a snaha byť múdrejší ako trh. Pravidelné investovanie, široká diverzifikácia, nízke poplatky a trpezlivosť vám pomôžu vyhnúť sa väčšine z nich. Ak si z článku odnesiete jedinú vec, nech je to táto: čas strávený na trhu je dôležitejší ako snaha trafiť správny moment.
Zdroje
- Barber, B. M., Odean, T. (2000): Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance, 55(2), 773–806.
- Bengen, W. P. (1994): Determining Withdrawal Rates Using Historical Data. Journal of Financial Planning, 7(4), 171–180.
- Bessembinder, H. (2018): Do Stocks Outperform Treasury Bills? Journal of Financial Economics, 129(3), 440–457.
- Carson Investment Research, Ned Davis Research (3. 1. 2024): frekvencia poklesov indexu S&P 500, 1928 – 2023.
- ESMA (3. 3. 2026): Costs and Performance of EU Retail Investment Products 2025.
- Fortune (1. 2. 2023): Michael Burry, the ‘Big Short’ investor, issues one-word warning: ‘Sell’.
- J.P. Morgan Asset Management (2025): Guide to Retirement 2025 – Impact of being out of the market (S&P 500, 3. 1. 2005 – 31. 12. 2024).
- J.P. Morgan Private Bank (2014): The Agony & the Ecstasy: The risks and rewards of a concentrated stock position. Eye on the Market.
- Morningstar (2025): Mind the Gap 2025 – obdobie 10 rokov k 31. 12. 2024.
- The Motley Fool (9. 1. 2026): 5 Reasons Quantum Computing Stocks Can Crash in 2026.
- ChartRow, TotalRealReturns, PortfoliosLab: historické maximá a aktuálne poklesy akcií, údaje k 21. – 27. 10. 2026.
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k októbru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.