Prečo klesajú dlhopisové ETF ako TLT, DTLA alebo GOVZ?
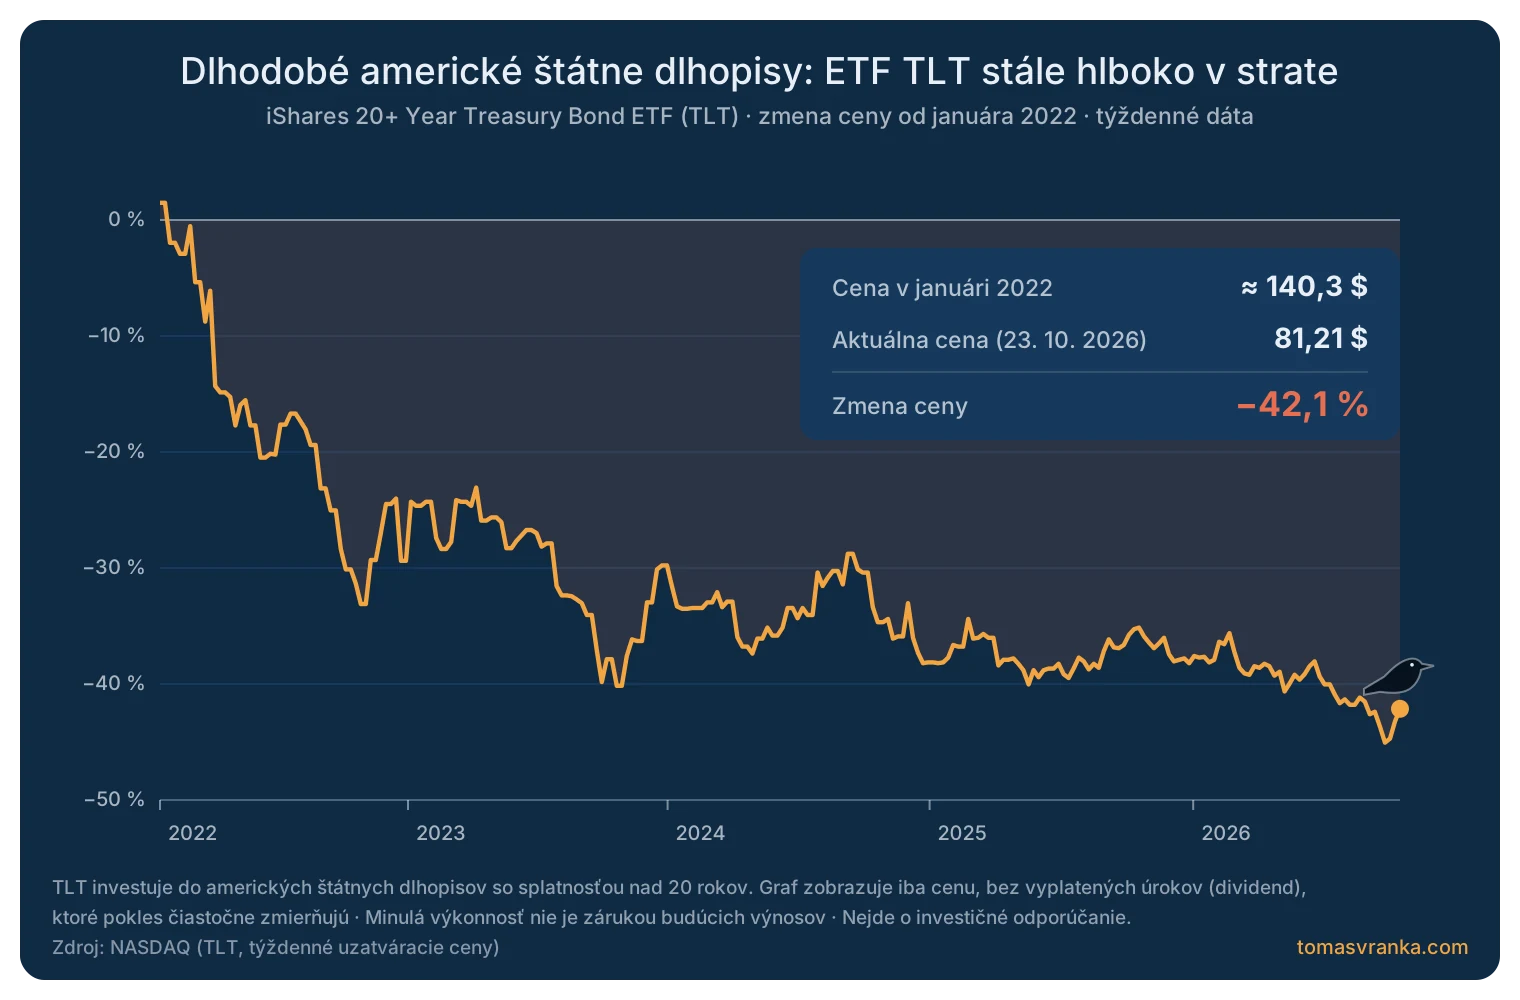
Americké dlhopisové ETF TLT, ktoré združuje americké štátne dlhopisy so splatnosťou nad 20 rokov, je posledné mesiace opäť stredobodom pozornosti. ETF sa práve pre rastúce výnosy amerických dlhopisov opakovane prepadá na nové minimá. Na jeseň 2026 sa výnos 30-ročného amerického dlhopisu dostal nad 5,5 %, najvyššie za viac ako 20 rokov. Prečo je však ETF od vrcholu z roku 2020 nižšie už o viac ako polovicu?
V skratke
- Cena dlhopisu a jeho výnos sa pohybujú opačne. Keď výnosy na trhu rastú, cena starších dlhopisov klesá.
- Čím dlhšia durácia, tým väčší pokles. TLT s duráciou približne 15 rokov stratí pri raste výnosov o 1 percentuálny bod zhruba 15 %, IB01 len približne 0,3 %.
- Fed síce v rokoch 2024 – 2025 znížil sadzby o 1,75 percentuálneho bodu, výnosy dlhodobých dlhopisov však vzrástli a TLT padlo na nové minimá.
- Dlhodobé dlhopisové ETF nepovažujem za bezpečný nástroj. Na krátkodobé uloženie hotovosti volím ETF s čo najkratšou splatnosťou.
Prečo cena dlhopisu klesá, keď rastú výnosy
Vzťah výnosu dlhopisu a jeho ceny je inverzný. Zjednodušene povedané, čím viac rastie výnos, tým nižšia musí byť cena dlhopisu. V obdobiach rastu úrokových sadzieb preto ceny dlhopisov klesajú, najvýraznejšie pri dlhopisoch s dlhou duráciou.
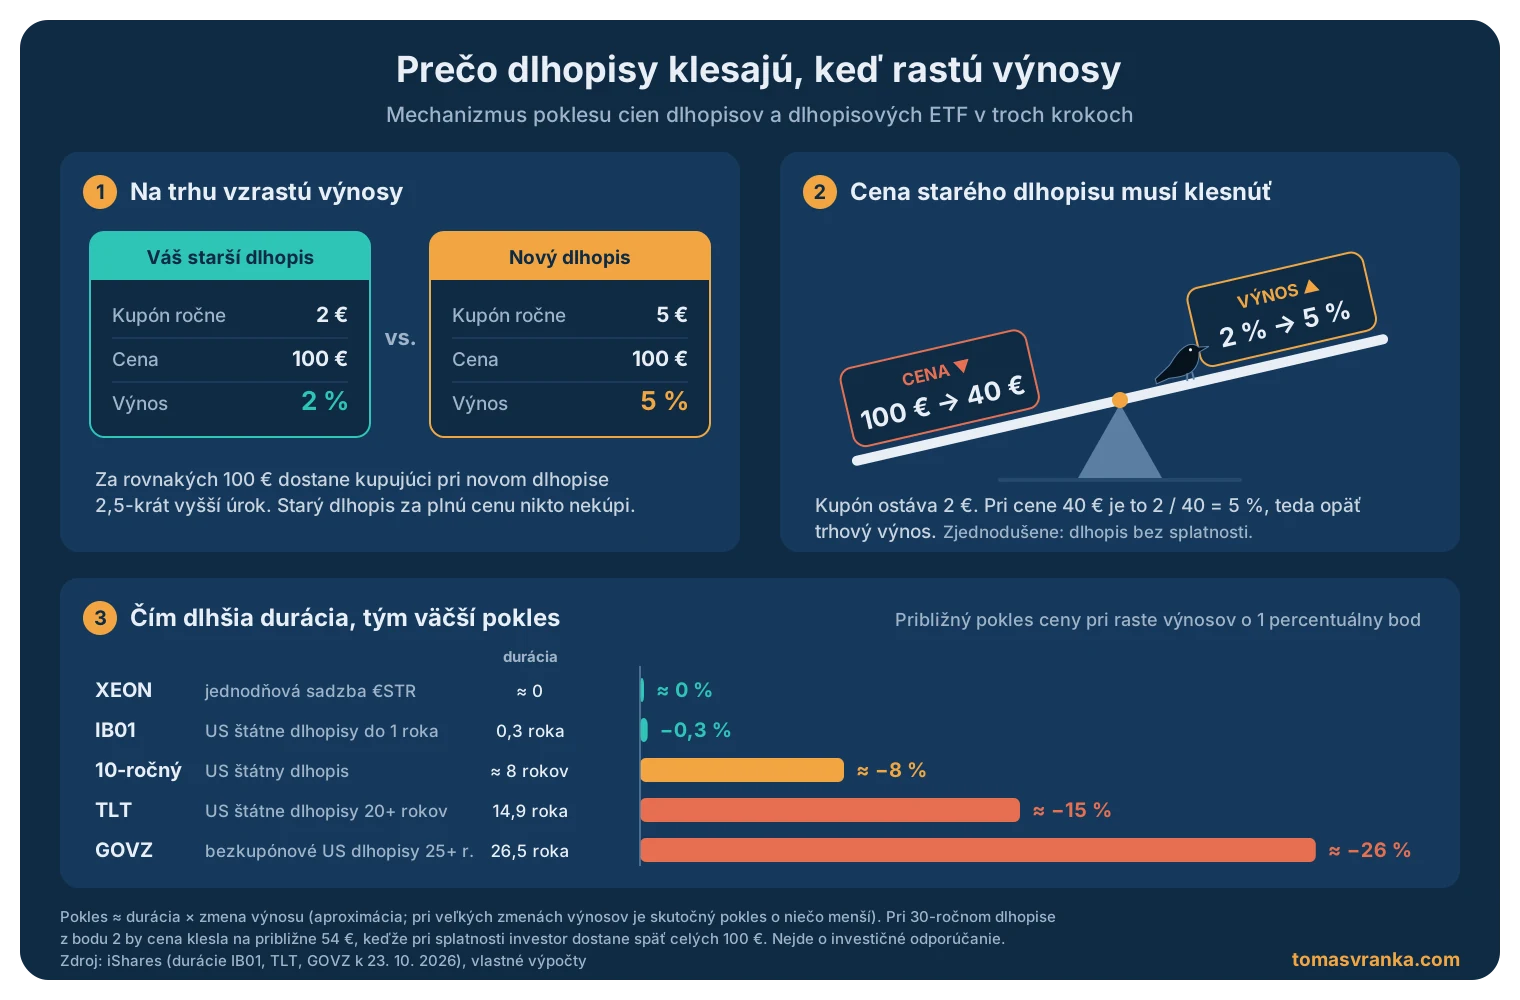
Prečo je to tak? Predstavte si, že kúpite dlhopis s výnosom 2 % ročne. Postupne však výnosy na trhu vzrastú až na 5 % ročne. Teraz by ste svoj dlhopis chceli predať. Prečo by ho však niekto kupoval za cenu, za ktorú ste ho kúpili vy, keď na trhu dostane dlhopis s oveľa vyšším výnosom? Pri vašom dlhopise by získal ročný výnos 2 %, pri novom dlhopise 5 %. Ak chce teda investor dlhopis (alebo ETF, ktoré ich nakupuje) predať, musí ho ponúknuť s takou zľavou, aby jeho percentuálny výnos zodpovedal aktuálnemu výnosu na trhu. To sa dá dosiahnuť len znížením ceny.
Ak ste kúpili dlhopis za 100 eur a vynáša 2 eurá ročne, teda 2 %, tak na to, aby vynášal 5 %, musí jeho cena klesnúť na 40 eur. Stále bude vynášať iba 2 eurá ročne, no v pomere k cene 40 eur tieto 2 eurá predstavujú ročný výnos 5 %. Ide o zjednodušenie, ktoré presne platí len pre dlhopis bez splatnosti. Pri bežnom dlhopise so splatnosťou napríklad o 30 rokov by cena klesla „len“ na približne 54 eur, pretože pri splatnosti dostanete späť celých 100 eur. Princíp je však rovnaký. Opäť zjednodušene povedané: dlhopisy a dlhopisové ETF rastú, keď výnosy klesajú, a klesajú, keď výnosy rastú.
Durácia: prečo TLT padá viac ako krátkodobé dlhopisové ETF
Jedným z najznámejších dlhopisových ETF na svete je americké TLT, ktoré nakupuje americké štátne dlhopisy so splatnosťou nad 20 rokov. Ešte extrémnejšie je americké GOVZ, ktoré drží bezkupónové štátne dlhopisy so splatnosťou nad 25 rokov. Obe sú však americké ETF, ktoré drobní investori zo Slovenska a Česka väčšinou nekúpia. Európskou (UCITS) obdobou TLT je napríklad DTLA od iShares.
Ide o dlhopisy s dlhou duráciou, ktoré sú na zmeny sadzieb mimoriadne citlivé. Durácia zjednodušene vyjadruje, o koľko percent sa zmení cena dlhopisu, ak sa jeho výnos zmení o 1 percentuálny bod. TLT má duráciu približne 15 rokov, takže pri raste výnosov o 1 percentuálny bod klesne jeho cena zhruba o 15 %. Nie všetky dlhopisy však rastú a klesajú rovnako. V princípe platí, že čím dlhšia je splatnosť dlhopisov v ETF, tým citlivejšie je ETF na zmenu sadzieb. Práve preto ceny ETF, ako sú XEON (sleduje jednodňovú eurovú sadzbu €STR prostredníctvom swapov) či IB01 (americké štátne dlhopisy so splatnosťou do 1 roka), na rast výnosov nereagujú vôbec alebo len zanedbateľne.
Ak máte dlhopis so splatnosťou 30 rokov a jeho výnos vzrastie z 2 % na 4 %, jeho cena klesne približne o 35 až 45 % v závislosti od výšky kupónu (od dlhopisu s kupónom 2 % po bezkupónový dlhopis). Ak však rovnako vzrastie výnos 2-ročného dlhopisu, jeho cena klesne len o približne 3,8 %. ETF dlhopisy priebežne obmieňajú, takže sa skutočné hodnoty mierne líšia, princíp je však rovnaký. Pri ETF s duráciou do 1 roka klesne cena pri raste výnosov o 1 percentuálny bod najviac o niekoľko desatín percenta, napríklad pri IB01 s duráciou 0,3 roka približne o 0,3 %.
Práve preto je veľmi dôležité, aké dlhopisové ETF človek drží. Na ochranu peňazí pred výkyvmi sú podľa mňa najvhodnejšie ETF s čo najkratšou splatnosťou dlhopisov. Pri IB01 však treba počítať s kurzovým rizikom, keďže je v amerických dolároch. Prečo cena krátkodobých dlhopisov neklesá tak výrazne? Dôvod je v tom, ako sa počíta cena dlhopisu: je to súčasná hodnota peňazí, ktoré investor v budúcnosti dostane. Čím skôr tieto peniaze prídu, tým menej ich hodnotu ovplyvní zmena diskontnej sadzby, teda trhového výnosu.
TLT ako stávka na pokles sadzieb nevyšla
TLT a podobné ETF vyzerali v posledných rokoch ako jasná voľba pre každého, kto chcel špekulovať na to, že akcie sú drahé, ďalej rásť nebudú a výnosy budú klesať. Dodnes si pamätám roky 2023 – 2024, keď sa americké akcie obchodovali relatívne draho a mnoho investorov bralo takéto dlhopisové ETF ako stávku na to, že akcie už nebudú rásť, prípadne budú klesať, a zároveň že úrokové sadzby v USA začnú výraznejšie klesať.
Realita však bola úplne iná. Fed síce od septembra 2024 do decembra 2025 znížil základnú sadzbu spolu o 1,75 percentuálneho bodu, výnosy dlhodobých dlhopisov však neklesli, ale naopak vzrástli. Výnos 10-ročného dlhopisu sa v septembri 2026 dostal až na 5,2 %, najvyššie od roku 2007, a Fed v septembri 2026 sadzby dokonca opäť zvýšil. Firmy zároveň pokračovali vo výraznom zvyšovaní ziskov, takže rástli aj akcie. Ako to už pri „jasných“ investíciách býva, nakoniec až také jasné neboli. Od začiatku roka 2022 index S&P 500 vzrástol o viac ako 50 %, zatiaľ čo cena TLT klesla o viac ako 40 %.
Práve preto si myslím, že väčšina investorov s dlhším horizontom by podobné ETF v portfóliu mať nemala. Nejde totiž o bezpečný a konzervatívny nástroj, ale o nástroj, ktorý môže klesnúť o desiatky percent. Áno, nikde nie je napísané, že sa situácia nezmení a ETF nezačne rásť. Načasovať trh je však veľmi ťažké a môže sa stať, že človek v takomto ETF ostane zaseknutý niekoľko rokov (cena môže stagnovať alebo klesať), zatiaľ čo akcie budú ďalej rásť. Akcie totiž napriek výraznému rastu z posledných rokov nie sú výrazne predražené.
Sú americké akcie drahé?
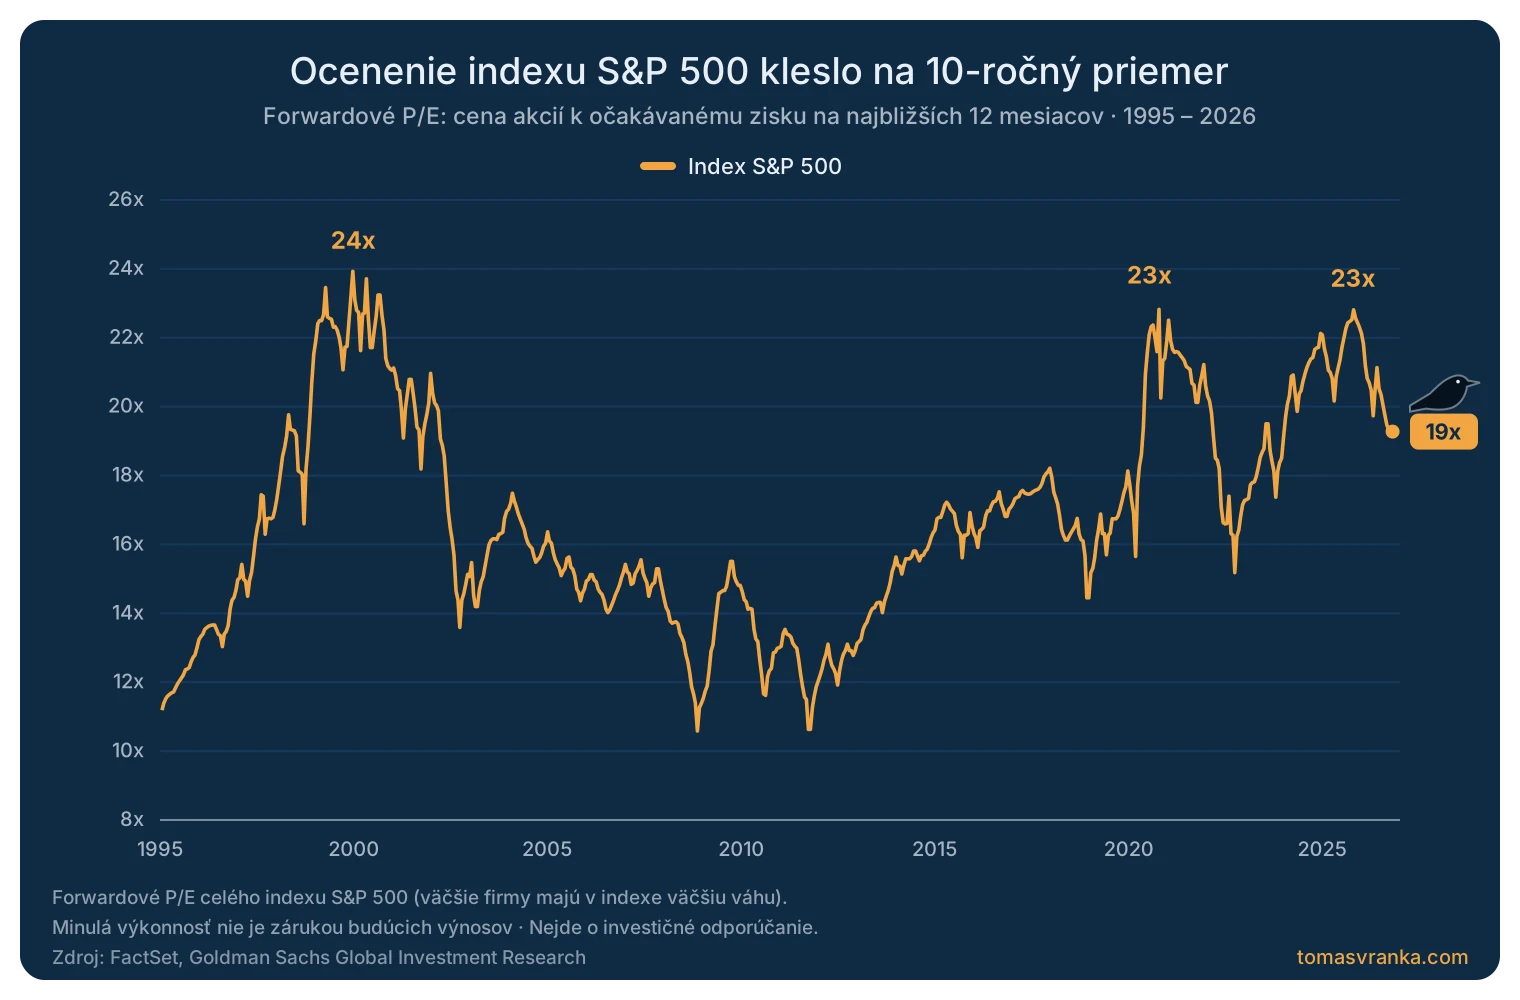
Z grafu vyššie vidno, že americký index S&P 500 sa aktuálne obchoduje zhruba za 19-násobok ziskov očakávaných na najbližších 12 mesiacov. To objektívne nie je nízka hodnota, no ani výrazne vysoká. V podstate ide o priemer za poslednú dekádu, čo ukazuje, že akcie z tohto pohľadu nie sú nijako mimoriadne drahé. Valuácia podľa tohto ukazovateľa je, samozrejme, iba jedným dielikom skladačky a iné metriky môžu ukazovať niečo iné.
Za mňa osobne však dlhodobé dlhopisové ETF nedávajú zmysel. Pri dlhodobom investovaní som zástancom akcií a na krátkodobé uloženie hotovosti volím ETF typu XEON či IB01.
Zdroje
- iShares: iShares 20+ Year Treasury Bond ETF (TLT), durácia a NAV k 23. 10. 2026
- iShares: iShares 25+ Year Treasury STRIPS Bond ETF (GOVZ)
- justETF: iShares $ Treasury Bond 20+yr UCITS ETF (DTLA)
- iShares: iShares $ Treasury Bond 0-1yr UCITS ETF (IB01), durácia k 23. 10. 2026
- Federal Reserve: zápisnica zo zasadnutia FOMC, 16. 9. 2026
- FactSet: S&P 500 Earnings Season Update, 16. 10. 2026
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k októbru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.