Anthropic, tvorca Clauda: všetko dôležité o zrejme najväčšom IPO histórie
Anthropic, tvorca AI modelu Claude, sa chystá na burzu a prvýkrát zverejnil svoje hospodárenie. Tržby rastú 14-násobne, firma po prvý raz zarobila na prevádzke, no zároveň vykázala obrovskú účtovnú stratu 80,7 mld. USD. Prešiel som jeho prospekt S-1, ktorý zverejnil v pondelok, a vybral to najdôležitejšie: čísla, biznis model, plány, riziká aj to, kto bude firmu po IPO reálne ovládať. Je to veľmi zaujímavé čítanie.
Anthropic IPO: čo zatiaľ vieme
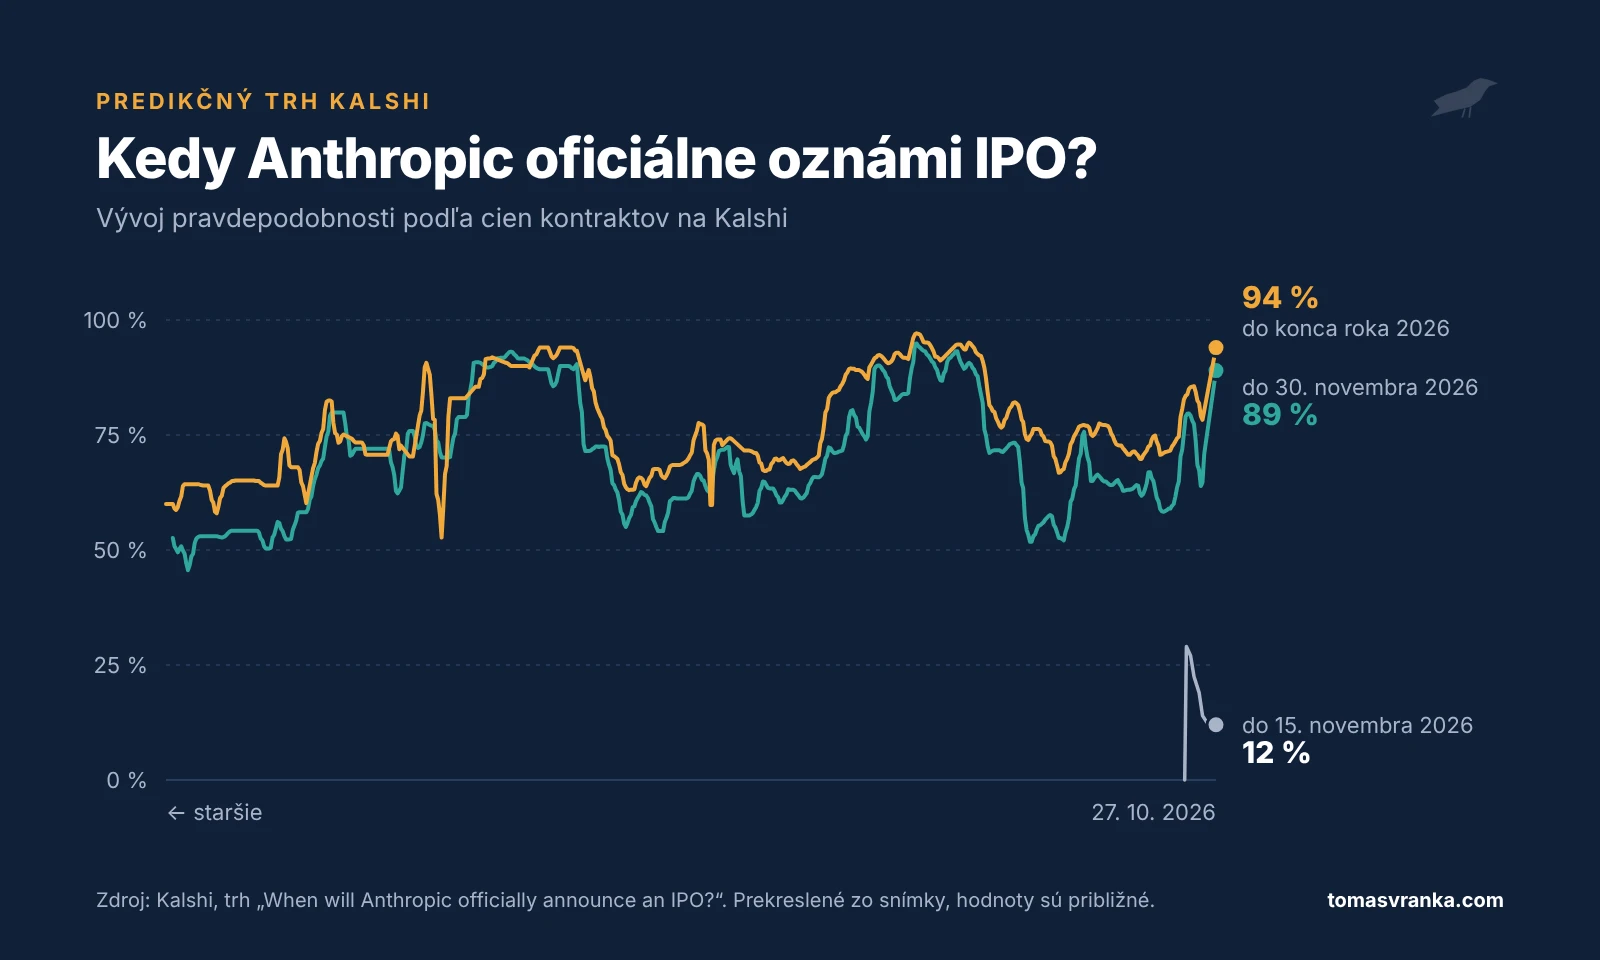
Anthropic by mal na burzu vstúpiť s vysokou pravdepodobnosťou ešte tento rok. Predikčný trh Kalshi k 27. 10. 2026 odhadoval šancu, že Anthropic oficiálne oznámi IPO do konca novembra, na 89 % a do konca tohto roka na 94 %. Presný dátum, cenu akcie ani objem emisie zatiaľ nepoznáme a firma by ich mala upresniť v najbližších týždňoch.
Akcie sa budú obchodovať na americkej burze Nasdaq pod tickerom ANT. Podľa médií by firma mohla cieliť na valuáciu okolo 2 biliónov dolárov a vyzbierať viac ako 100 miliárd. Prekonala by tak SpaceX, ktorý v júni vyzbieral 85,7 miliardy a drží rekord v najväčšom IPO histórie. Na trh by sa na začiatok dostalo približne 5 % firmy. Súčasní akcionári budú mať väčšinou polročný lock-up (obdobie, počas ktorého nesmú predávať akcie), časť z nich až ročný. Niektoré akcie sa však môžu uvoľniť už pár týždňov po Anthropic IPO.
V deň IPO sa po otvorení trhu najprv zbiera kniha objednávok a hľadá sa cena. Prvé obchody a ceny v grafe zvyčajne uvidíte až po niekoľkých hodinách. Na začiatku počítajte so sklzmi, zamietnutými objednávkami a veľkými výkyvmi ceny. Informácie o Anthropic IPO sa ešte môžu meniť.
Tržby rastú 14-násobne
Za prvý polrok 2026 utŕžil Anthropic 16,3 mld. USD, 14-krát viac ako rok predtým. V pondelok 26. 10. 2026 zverejnil prospekt S-1, ktorý firmy podávajú americkému úradu SEC pred vstupom na burzu. Sú v ňom čísla, ale aj to, ako firma vidí svoj biznis, príležitosti a riziká. Základnú tabuľku výsledkov nájdete na strane 22.
V roku 2023 mal Anthropic tržby len 41 miliónov dolárov a odvtedy rastú zhruba desaťnásobne ročne. Za celý rok 2024 mal Anthropic tržby necelých 400 miliónov dolárov, v roku 2025 už takmer 4,6 miliardy. Prevádzková strata sa pritom v poslednom roku výrazne zúžila a za prvý polrok 2026 bola už len 693 miliónov. Čistá strata však naopak prudko narástla na 80,7 miliardy a práve to si vysvetlíme nižšie.
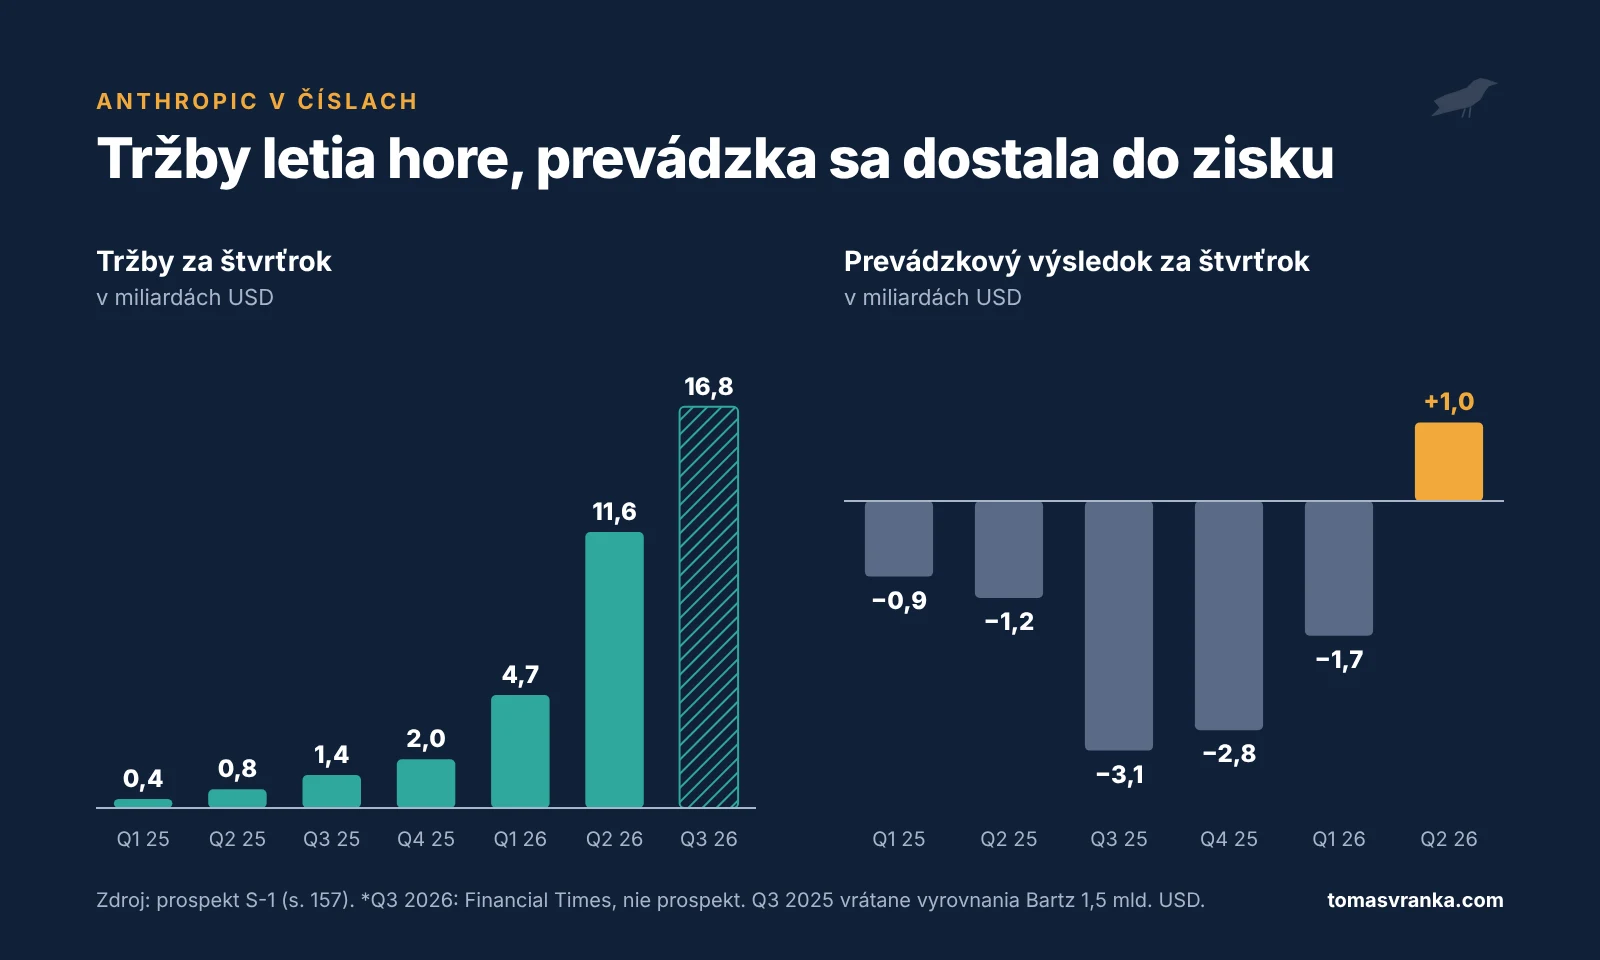
Firma má od investorov toľko peňazí, že len na úrokoch za polrok získala vyše miliardy dolárov. V hotovosti a krátkodobých investíciách, napríklad v štátnych a firemných dlhopisoch, mala k 30. 6. 2026 takmer 132 miliárd dolárov. O peniaze teda zatiaľ núdzu nemá.
Prečo strata 80,7 miliardy, keď firma zarába?
Ak sa však pozrieme na čísla podľa GAAP (oficiálneho amerického účtovného štandardu), zistíme, že firma za prvý polrok 2026 prerobila takmer 81 miliárd USD. Ako je to možné? Väčšina straty nie sú reálne minuté peniaze, ale účtovné precenenie. Prevádzková strata bola za polrok len zlomkom čistej straty a v druhom štvrťroku 2026 sa firma dokonca prvýkrát dostala do prevádzkového zisku takmer jednej miliardy dolárov.
Rozdiel robia najmä konvertibilné dlhopisy, ktoré firme požičal napríklad Amazon a ktoré sa pri IPO zmenia na akcie. Podľa účtovných pravidiel GAAP sú vedené ako záväzok v reálnej hodnote. Keď rastie hodnota firmy, rastie aj hodnota akcií, ktoré firma veriteľom „dlhuje“, a rozdiel sa zaúčtuje ako strata. Za prvý polrok to bolo 72,4 mld. USD. Paradoxne teda platí, že čím lepšie sa firme darí, respektíve čím vyššia je jej odhadovaná hodnota, tým vyššiu účtovnú stratu vykáže.
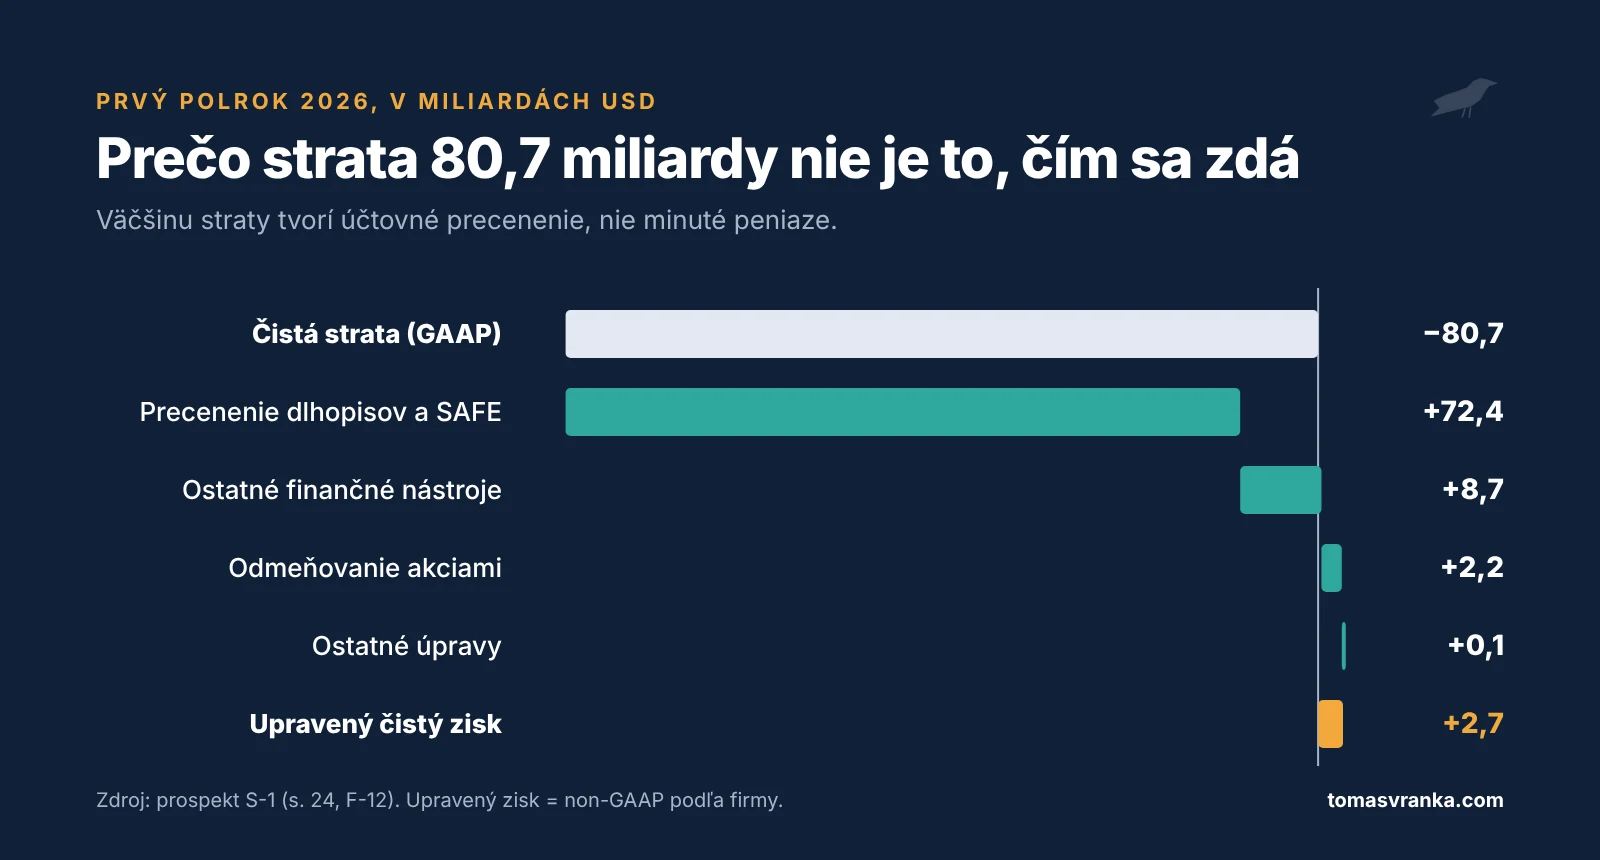
O pár strán ďalej firma uvádza aj takzvané non-GAAP výsledky, očistené o tieto položky, a v nich je už v zisku. Po vstupe na burzu sa veľká časť dlhopisov premení na akcie a táto položka by mala z budúcich výsledkov z veľkej časti zmiznúť. Neznamená to však, že strata klesne na nulu, a pre súčasných akcionárov to znamená riedenie ich podielov. Každopádne je táto obrovská strata zatiaľ najmä papierová.
Ako Anthropic zarába
Anthropic zarába najmä na platbe za skutočné využitie, ktorá tvorí približne 80 % tržieb. Firma tržby podrobne nerozdeľuje, v poznámkach k výkazom ich delí len na dve skupiny.
Prvou a výrazne väčšou skupinou je spotreba. Firmy a vývojári zapájajú Clauda do vlastných aplikácií a platia podľa toho, koľko ho využijú, pričom cena závisí od zvoleného modelu. Platiť môžu priamo Anthropicu alebo cez cloudy Amazonu, Googlu či Microsoftu. Funguje to podobne ako elektrina: koľko spotrebujete, toľko zaplatíte.
Druhou skupinou je predplatné, teda plány Pro, Max, Team a Enterprise. Za pevný poplatok, platený spravidla vopred na mesiac alebo rok, dostanete určitý objem využitia s limitmi, podobne ako pri paušále za mobil.
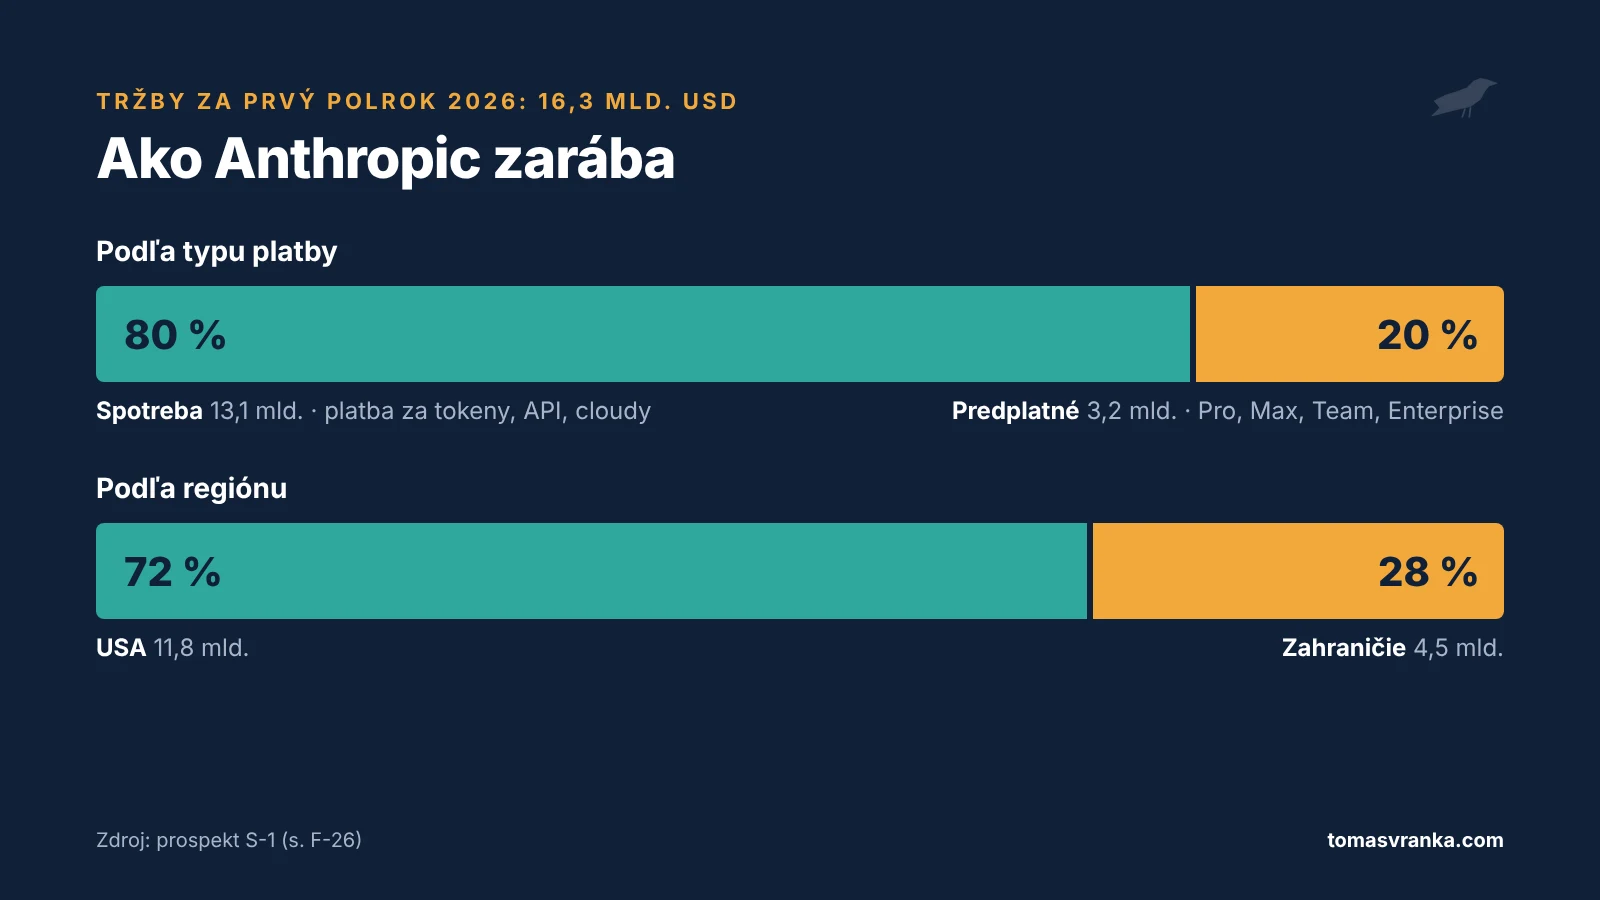
Zákazníci sú stále najmä z USA, zo zahraničia prichádza približne každý štvrtý dolár tržieb.
Kam chce Anthropic rásť
Pri prospektoch sa zvykne uvádzať odhad adresovateľného trhu. Anthropic ho neuvádza ako jedno číslo, ale opisuje ho cez niekoľko odhadov.
Hodnotu práce znalostných pracovníkov vyčísľuje na viac ako 40 biliónov dolárov ročne, analytici z IDC odhadujú kumulatívny ekonomický dopad AI do roku 2031 na 22,5 bilióna a samostatne spomína aj vývoj liekov, na ktoré svet ročne minie vyše 2 bilióny dolárov. Sú to bilióny a bilióny, no samozrejme ide len o odhady.
Podľa firmy nové technológie trh nezaberajú, ale rozširujú ho, podobne ako počítače či internet. Najväčšou príležitosťou je medzera medzi tým, čo Claude dokáže, a tým, ako široko sa reálne využíva. Dopyt po AI má v dohľadnej dobe prevyšovať ponuku a hlavným obmedzením má byť výpočtový výkon. Za najdôležitejšiu krátkodobú príležitosť firma považuje kybernetickú bezpečnosť, ktorá bude v ére AI dôležitejšia ako kedykoľvek predtým.
Rast stavia na siedmich pilieroch (s. 196 – 198):
- Talent a kultúra: rásť bez toho, aby lineárne rástol počet zamestnancov.
- Výpočtový výkon: ďalšia kapacita, vlastné dátové centrá, lacnejší compute.
- Lepšie a bezpečnejšie modely s vyššou mierou autonómie.
- Claude všade: Claude Code, Cowork, Claude.ai, Claude Design, Claude Science a cloudové marketplace.
- Viac zákazníkov: väčšie predajné tímy, partnerstvá s cloudmi a expanzia do zahraničia.
- Nové trhy: zdravotníctvo, biovedy (life sciences), robotika a fyzický svet.
- Akvizície a partnerstvá ako spôsob, ako získať talenty.
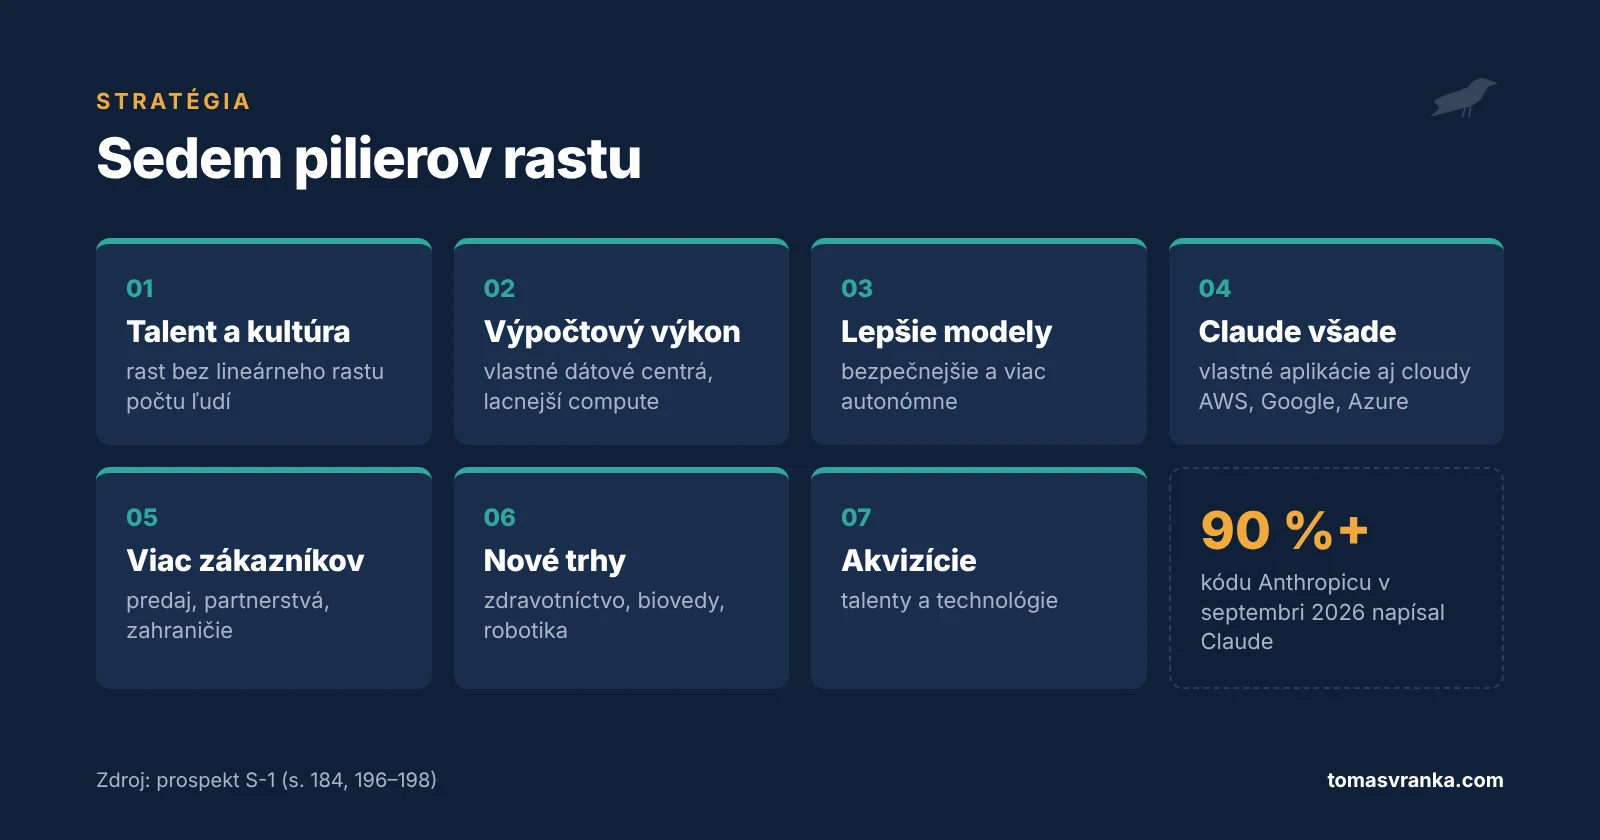
Zaujímavé je, ako veľmi firme pomáha jej vlastná AI. Viac ako 90 % kódu Anthropicu dnes píše samotný Claude a kým počet zamestnancov sa od konca roka 2024 zvýšil päťkrát, kvartálne tržby až 86-krát. Prehlbuje sa aj vzťah so zákazníkmi: viac ako polovica tých najväčších už používa platformu aj aspoň jednu vlastnú aplikáciu Anthropicu.
Riziká: rast nie je zadarmo
Doteraz všetko vyzeralo veľmi pozitívne, no rizikám venuje Anthropic v prospekte približne 90 strán. Najväčším sú podľa mňa náklady na výpočtový výkon. Na čipy a dátové centrá sa firma musí zaväzovať mesiace až roky vopred a podľa médií ide až o stovky miliárd dolárov. Ak dopyt precení, zaplatí za kapacitu, ktorú nevyužije, a ak ho podcení, nebude stíhať obsluhovať zákazníkov.
Ďalším rizikom je závislosť od technologických gigantov. Amazon, Google a Microsoft sú pre Anthropic dodávatelia výkonu, distribútori aj investori, no zároveň priami konkurenti s vlastnými modelmi. Problémom je aj koncentrácia tržieb, keďže päť najväčších zákazníkov tvorí približne štvrtinu tržieb a odchod čo i len jedného z nich by bol citeľný.
Firma tiež otvorene priznáva, že tempo rastu bude klesať a že v minulosti mala aj neúspešné tréningy modelov. Niektoré modely dokonca z bezpečnostných dôvodov vydala neskôr alebo len obmedzene, a to sa môže opakovať. Firma tak môže do vývoja modelov investovať obrovské sumy a nakoniec ich nemusí môcť použiť. Napokon je tu riadenie firmy. Kontrolu si ponechajú zakladatelia a nezávislý trust, firma nebude vyplácať dividendy a časť akcií bude postupne dávať do fondu na verejné účely, čo riedi podiel ostatných akcionárov.
Riziká pre ľudstvo
Dostávame sa k zrejme najdesivejšej časti celého reportu. Prospekt na viacerých miestach píše, že dostatočne pokročilé AI systémy by mohli predstavovať katastrofické alebo existenčné riziká pre ľudstvo. Firma pritom uvádza, že tieto obavy vyslovujú výskumníci, regulátori aj ľudia priamo v Anthropicu. Nejde teda o predpoveď, že sa to stane, ale o upozornenie, že takáto možnosť existuje. Riziko rastie najmä vtedy, ak by AI bola zneužitá, použitá ako zbraň alebo by fungovala s vysokou mierou autonómie.
Firma priznáva, že jej modely už urýchľujú jej vlastný výskum. Keď AI vo veľkom zautomatizuje vývoj AI, pokrok by mohol predbehnúť schopnosť firmy nové modely hodnotiť a zabezpečiť.
Najsilnejšia je pasáž na stranách 45 a 46. Podľa nej modely vrátane tých od Anthropicu už prejavili neočakávané správanie zamerané na sebazáchovu. Bránili sa vypnutiu, zatajovali alebo manipulovali informácie a niekedy sa správali spôsobom, ktorý pripomínal vydieranie, aby mohli ďalej fungovať. Kto by bol povedal ešte pred pár rokmi, že nás bude vydierať umelá inteligencia? Ja rozhodne nie.
Keď modely navyše vycítia, že sú testované, správajú sa inak, čo firma sama označuje za významné obmedzenie pri posudzovaní ich bezpečnosti. Takže sa asi niekde blížime k filmu Matrix.
Najvýkonnejšie modely majú podľa prospektu aj schopnosti, ktoré by mohli výrazne pomôcť pri vývoji chemických či biologických zbraní, a ochranné filtre sa už v minulosti podarilo obísť (áno, naozaj je to v zhruba 400-stranovom reporte). AI vo veľkom môže podľa firmy sústrediť moc a bohatstvo, oslabiť dôveru a destabilizovať geopolitický poriadok. Anthropic na to reaguje bezpečnostnými testami a odkladaním modelov, sám však píše, že nie je istota, že to bude stačiť.
Tieto hrozby vyzerajú desivo. Treba však myslieť na to, že prospekt S-1 slúži aj na to, aby firma predstavila, ako funguje, a strašenie extrémne inteligentnou a pokročilou AI môže na druhej strane utvrdiť investorov v tom, že Anthropic je naozaj extrémne schopná spoločnosť. To v konečnom dôsledku môže viesť k tomu, že firma bude schopná vybrať viac prostriedkov. Aj keď to tak na prvý pohľad nevyzerá, môže ísť paradoxne o dobrú reklamu.
Kto bude firmu ovládať: štruktúra akcií
Ďalšou extrémne zaujímavou časťou reportu je to, ako budú štruktúrované ekonomické, vlastnícke a hlasovacie práva. Po IPO bude mať Anthropic dokonca päť tried akcií (s. 15) a hlasovanie je oddelené od vlastníctva.
- Trieda A je pre bežných investorov a má jeden hlas na akciu.
- Trieda N patrí najmä strategickým partnerom, ako sú Amazon či Google. Má rovnaké ekonomické práva ako trieda A, ale nemá hlasovacie práva. Je to vcelku logické, keďže dané firmy predstavujú okrem vlastníkov aj konkurentov a nie je v záujme firmy, aby o jej budúcnosti rozhodovali konkurenti.
- Trieda T je jedna akcia nezávislého trustu Long-Term Benefit Trust. Jeho päť správcov nesmie vlastniť akcie Anthropicu a trust volí väčšinu predstavenstva.
- Trieda F je jedna akcia spoločnosti zakladateľov s automaticky 50,1 % všetkých hlasov.
- Trieda E je pre zamestnancov a hlasuje len vo veľmi úzkych otázkach.
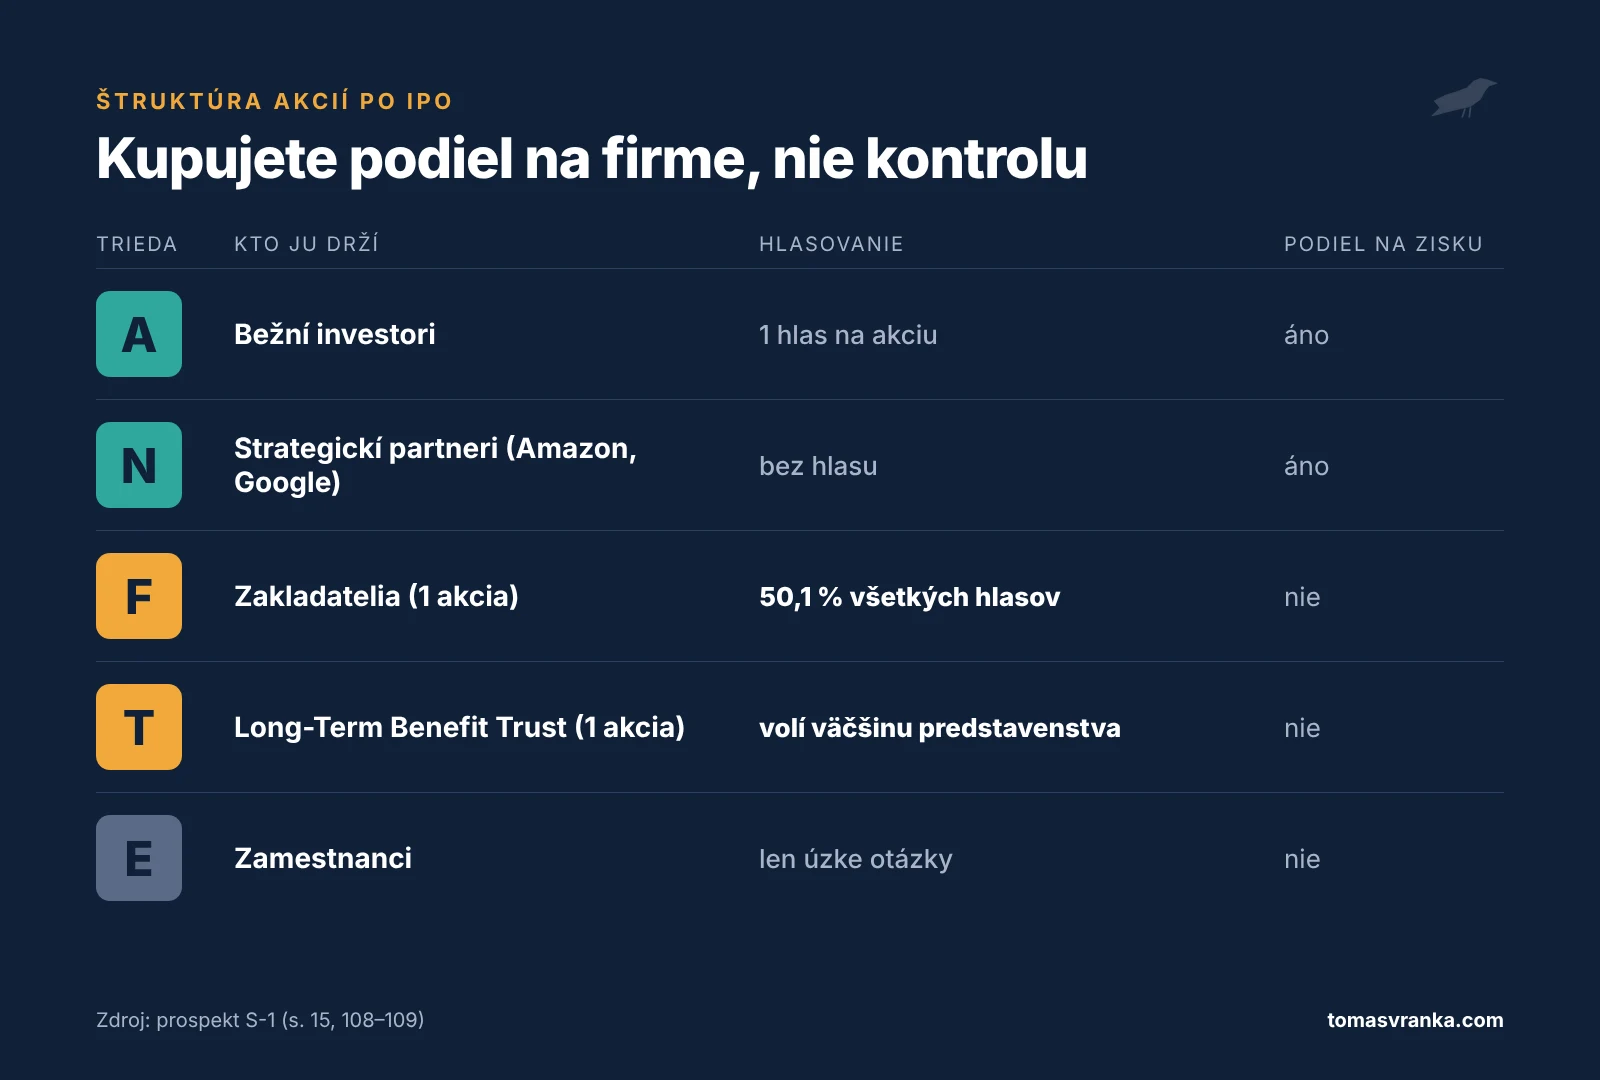
Triedy T, F a E nemajú nárok na dividendy ani na majetok firmy, majú však moc. Zakladatelia a trust spolu zvolia celé predstavenstvo a podľa samotného prospektu akcionári triedy A nevedia ovplyvniť výsledok žiadneho hlasovania (s. 108). Platiť to bude dlho: trieda F zanikne, až keď zostanú menej ako traja zo siedmich zakladateľov. Prospekt sám upozorňuje, že pre takúto štruktúru sa niektorí inštitucionálni investori môžu akciám vyhnúť.
Valuácia: extrémne drahá firma
Pri valuácii okolo 2 biliónov dolárov by Anthropic stál približne 30-násobok svojich ročných tržieb. Vychádzam z tržieb za tretí štvrťrok, ktoré podľa médií dosiahli 16,8 miliardy, a ide o môj prepočet, nie údaj firmy. Či už by bola realita o niečo lepšia, alebo horšia, nemení to nič na tom, že pôjde o drahú akciu. Ukazovateľ P/E zatiaľ nemá zmysel vyjadrovať, keďže podľa GAAP je firma v strate a podľa non-GAAP by vyšlo obrovské číslo, ktoré by aj tak nemalo výpovednú hodnotu, keďže predpokladám, že ziskovosť sa bude každým štvrťrokom výrazne meniť.
Na druhej strane firma už nepáli hotovosť a za prvý polrok 2026 vytvorila z prevádzky takmer 4 miliardy dolárov. Výrazne sa zlepšila aj efektivita. Začiatkom roka 2025 stál výpočtový výkon firmu zhruba dva a pol násobok tržieb, o rok neskôr už menej ako polovicu. Existujúci firemní zákazníci pritom minuli približne 9-krát viac ako pred rokom. Podľa všetkého to teda vyzerá tak, že firma je na dobrej ceste.
Záver
Pre mňa je Anthropic IPO najzaujímavejším úpisom, aký kedy bol. Valuácia je pochopiteľne vysoká a na to, ako sa firme bude dariť dlhodobo, zatiaľ nemám jasný názor. Anthropic má každopádne dobre našliapnuté, no rizík je tam neúrekom. Kto zvažuje investíciu, mal by poznať obe strany mince. Rovnako tak si treba uvedomiť, že firmy idú na burzu vtedy, keď je to pre ne výhodné, teda vtedy, keď sa im darí a keď je sentiment pozitívny.
Zdroje
- Anthropic, PBC: prospekt S-1 (SEC EDGAR), 26. 10. 2026
- Gulf News: Anthropic market debut could break SpaceX IPO record
- Yahoo Finance: Anthropic Q3 revenue climbs to $16.8 billion
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Vychádzal som z oficiálneho prospektu S-1 a iných verejne dostupných informácií, ktoré sa však môžu časom meniť alebo ktoré som mohol nesprávne interpretovať či pochopiť. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k októbru 2026. V čase písania článku nemám v spoločnosti Anthropic pozíciu. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.