Čo je ETF, ako funguje a čo od neho čakať?
Čo je ETF? Ide o investičný fond (exchange-traded fund), ktorý sa obchoduje na burze podobne ako bežná akcia. Väčšina ETF pasívne kopíruje určitý index, napríklad americký S&P 500, takže jedným nákupom získate podiel v stovkách až tisíckach firiem naraz, a to pri veľmi nízkych poplatkoch.
ETF sú fenoménom, ktorý najmä v poslednej dekáde výrazne sprístupnil investovanie. Prvé americké ETF tak, ako ho dnes poznáme, vzniklo v roku 1993. Spoločnosť State Street vtedy spustila prvý fond tohto typu pod tickerom SPY, ktorý kopíroval výkonnosť zrejme najznámejšieho akciového indexu sveta, S&P 500. Odvtedy obľuba ETF výrazne rastie a každoročne vytláčajú aktívne spravované podielové a iné fondy. Ku koncu júna 2026 spravovali ETF celosvetovo viac ako 23 biliónov USD (ETFGI). Niet sa čomu čudovať, ETF priniesli investorom obrovskú mieru flexibility, množstvo možností a v mnohých prípadoch minimálne poplatky. Poďme si ale vysvetliť, ako ETF fungujú.
V skratke
ETF je burzovo obchodovaný fond, ktorý zvyčajne kopíruje index a jedným nákupom vám dá podiel v stovkách až tisíckach firiem.
Najväčšie ETF majú poplatky okolo 0,1 % ročne, aktívne fondy často 1,5 – 2 %.
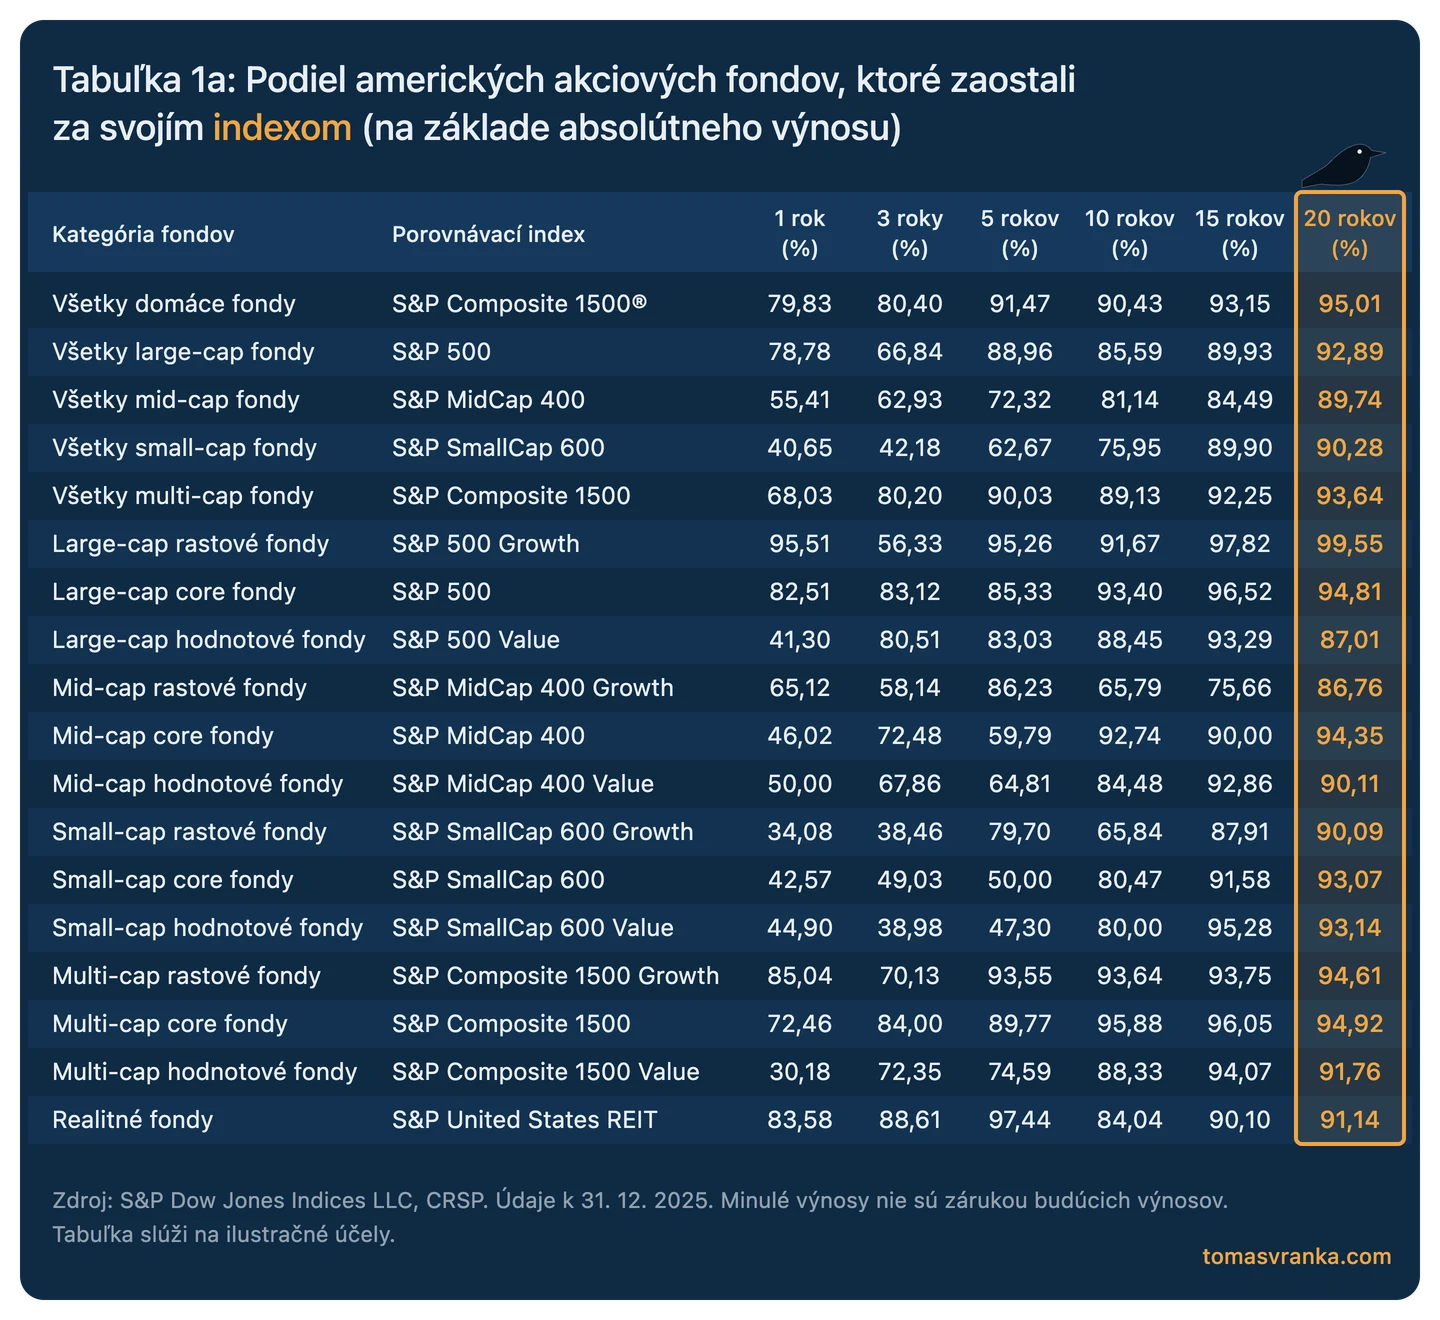
Na 20-ročnom horizonte zaostalo za indexom S&P 500 takmer 93 % aktívne riadených amerických fondov.
Na Slovensku je zisk z predaja ETF po roku držania oslobodený od dane, v Česku po troch rokoch.
Na horizonte 20 a viac rokov neboli americké akcie historicky nikdy v mínuse, krátkodobé prepady o 50 % sa však stali opakovane.
Prečo vôbec začať investovať?
Dôvodov je hneď niekoľko: nepriaznivý demografický vývoj, negatívne dôchodkové vyhliadky, vysoká inflácia v posledných rokoch (na Slovensku 12,8 % v roku 2022 a 10,5 % v roku 2023) či čoraz väčšie problémy štátov v oblasti fiškálnej zodpovednosti. Je teda vysoko pravdepodobné, že v budúcnosti sa bude musieť čoraz viac ľudí o seba starať v čo možno najväčšej miere samostatne. Práve investovanie a budovanie vlastného majetku sa teda stáva nie nadštandardom, ale pravdepodobne nevyhnutnosťou.
Aké druhy ETF existujú?
ETF existuje veľké množstvo. Existujú fondy, ktoré kopírujú akciové indexy, ale môže ísť aj o fondy zamerané na jeden sektor, krajinu, komodity či dlhopisy. Podmienkou je, že fond sa obchoduje priamo na burze, a investor tak vždy vidí aktuálnu cenu jedného kusu ETF. Produkty na kryptoaktíva alebo na jednu komoditu (napríklad zlato) sú v Európe technicky zvyčajne ETN alebo ETC. Nejde o fond, ale o dlhový cenný papier emitenta, čo so sebou prináša iné riziká.
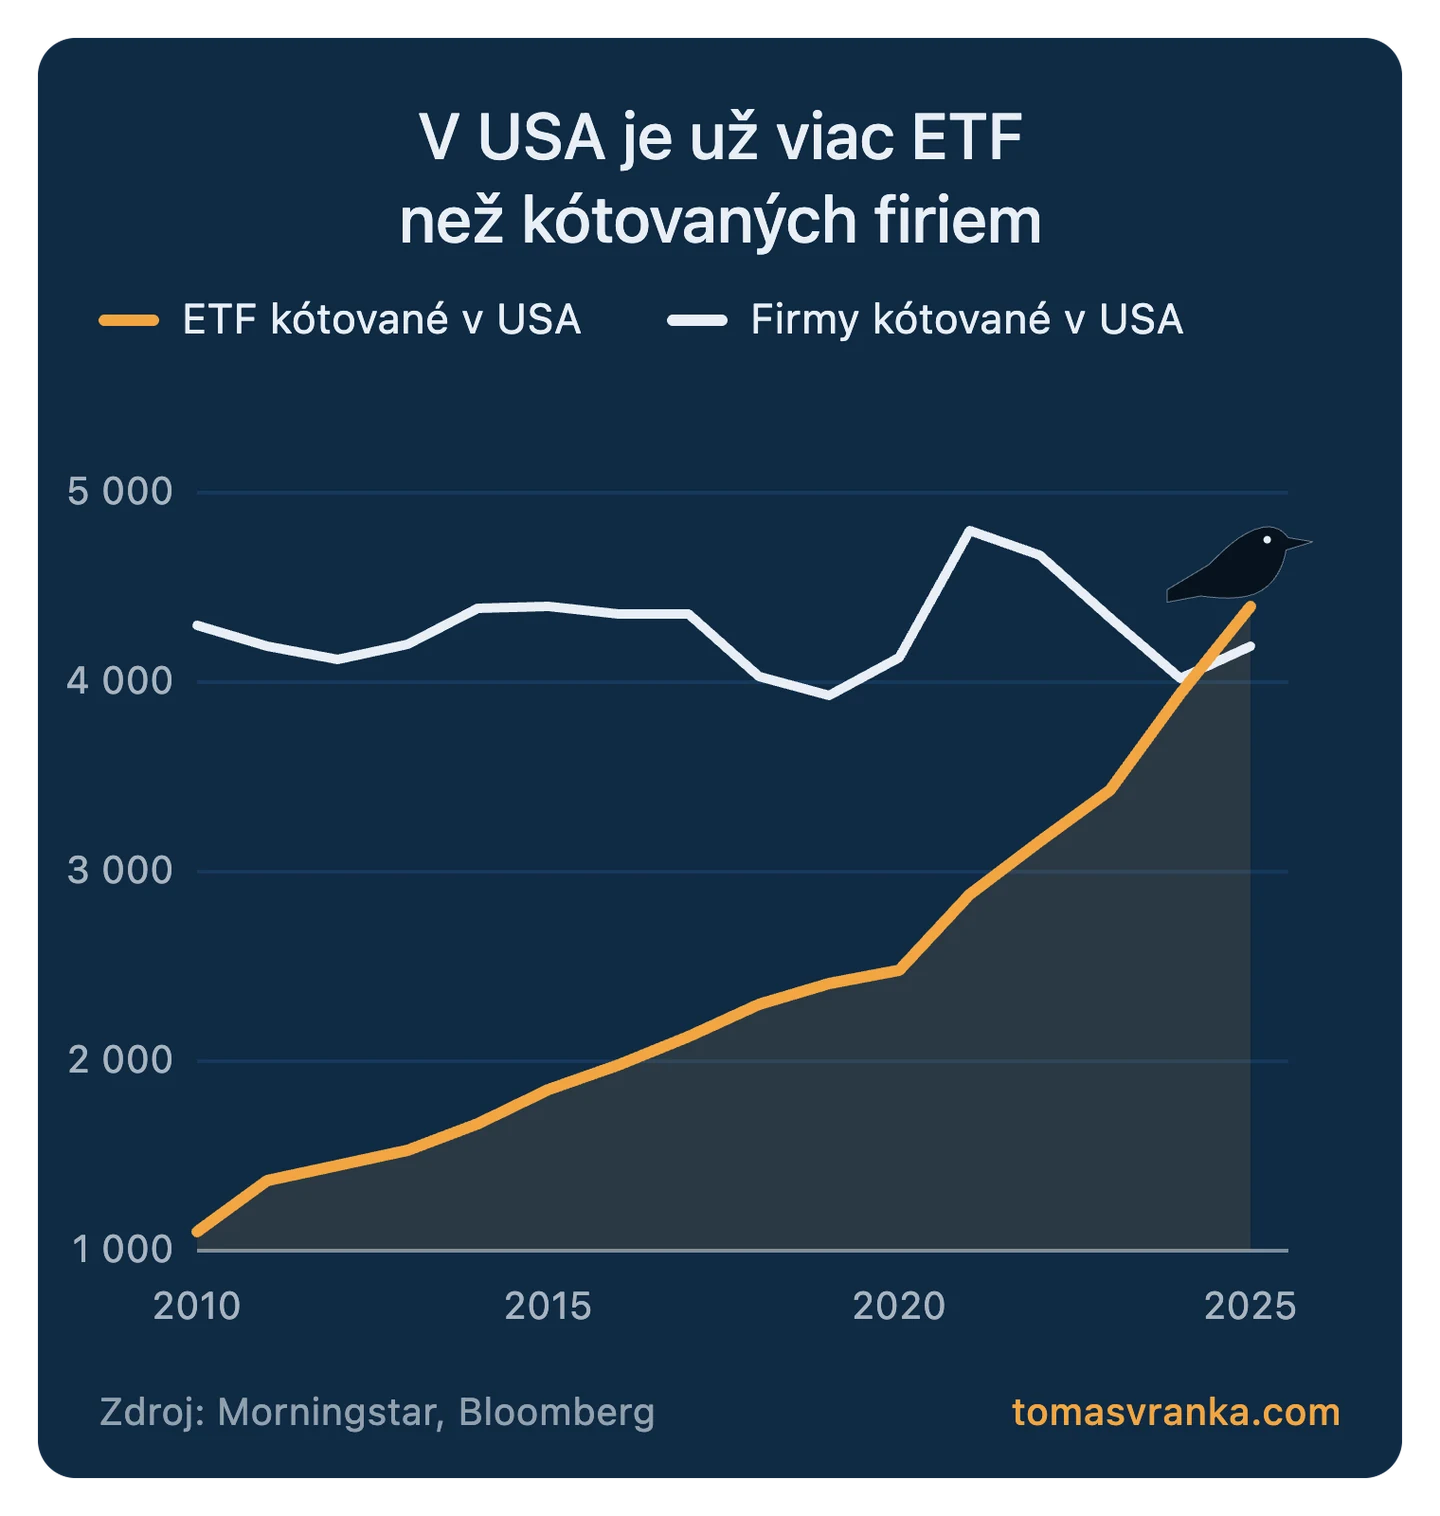
Jednoznačne najobľúbenejším typom ETF fondov sú tie, ktoré kopírujú akciové indexy. Môže ísť napríklad o americké S&P 500 a Nasdaq-100, ale aj o celosvetový akciový index MSCI World a podobne. Existujú tiež indexové fondy zamerané napríklad iba na rozvíjajúce sa krajiny, Európu alebo rozvinuté krajiny. ETF existuje naozaj obrovské množstvo a na amerických burzách sa už obchoduje dokonca viac ETF ako akcií jednotlivých firiem.
Ako funguje ETF? Príklad na indexe S&P 500
Princíp ETF sa veľmi dobre vysvetľuje práve na indexových fondoch. Ako príklad si zoberme spomínaný index S&P 500. Ten (zjednodušene) združuje akcie približne 500 najväčších amerických spoločností, pričom podmienkou zaradenia je aj ziskovosť. Ak by chcel investor nakúpiť akcie všetkých z nich, bolo by to komplikované a neprehľadné. Nákupom ETF na tento index však investor kupuje podiely vo všetkých spoločnostiach naraz.
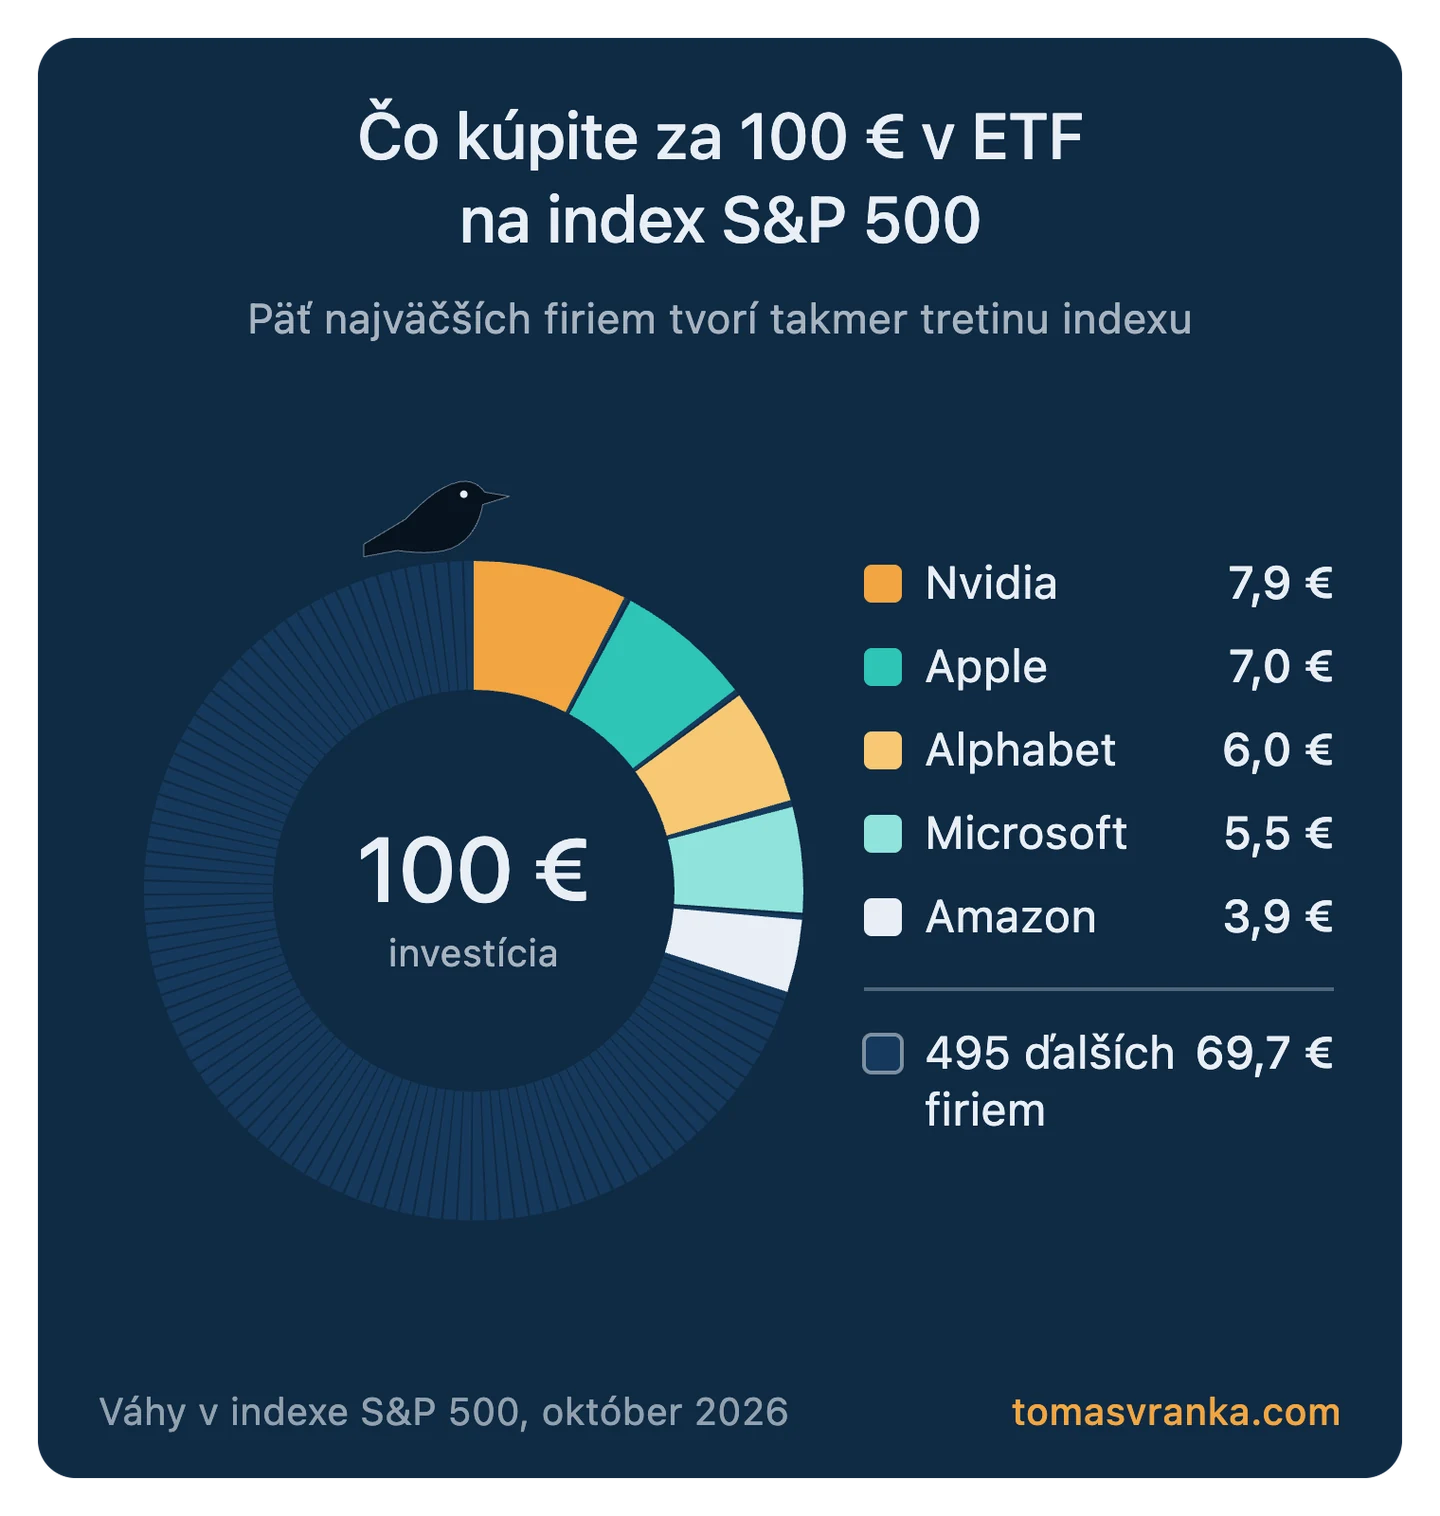
Na začiatku októbra 2026 tvorila Nvidia 7,9 % tohto indexu, Apple 7 %, Alphabet (Google) 6 %, Microsoft 5,5 % a Amazon 3,9 %. Ak si kúpite ETF na tento index za 100 eur, investujete 7,9 eura do Nvidie, 7 eur do Apple, 6 eur do Alphabetu, 5,5 eura do Microsoftu a 3,9 eura do Amazonu. Investor si takto dokáže vytvoriť expozíciu prakticky voči celému trhu. Existujú aj ETF, ktoré idú ešte ďalej. Napríklad Vanguard FTSE Global All-Cap (ticker VGLA), ktorý je na trhu od augusta 2026, sleduje index zhruba 10 000 firiem z celého sveta (samotný fond drží reprezentatívnu vzorku približne 6 400 z nich). Nákupom takéhoto ETF si investor kupuje takmer celý svetový akciový trh.
Výhod ETF je hneď niekoľko. Ide o veľmi lacný (najväčšie ETF majú poplatky v rádoch stotín percenta ročne) a flexibilný nástroj, ktorý je na Slovensku a v Česku daňovo výrazne zvýhodnený (viac v časti o časovom teste). Nákupom ETF človek v princípe staví na to, že svet bude rásť aj ďalej, že ľudstvo bude prinášať nové objavy a že firmy budú aj naďalej viesť schopní ľudia.
ETF vs. akcie: indexy alebo výber jednotlivých akcií?
Ako sme si ukázali v predchádzajúcej časti, indexové ETF je zložené z jednotlivých akcií a jeho výhodou je to, že investor nemusí portfólio zostavovať ručne z daných akciových titulov. Pri investovaní do akcií existujú dve hlavné cesty. Prvou z nich sú spomínané ETF a druhou je výber jednotlivých akcií, takzvaný stock picking.
Historické dáta ukazujú, že investori, ktorí sa rozhodli pre stock picking, v priemere dosahujú horšie výsledky ako indexoví investori. Podľa štúdie profesora Hendrika Bessembindera (2018) vytvorili len približne 4 % amerických akcií od roku 1926 všetok čistý zisk akciového trhu nad výnosom štátnych pokladničných poukážok. Väčšina akcií za nimi zaostala. Kto si vyberá jednotlivé tituly, riskuje, že práve tieto výnimočné firmy v portfóliu mať nebude. Indexový investor ich má v portfóliu vždy.
Výber jednotlivých akcií je okrem toho časovo oveľa náročnejší. Pokiaľ chce investor vyberať akcie aspoň trochu rozumne a zodpovedne, mal by firmy poznať. V takomto prípade je potrebné zoznámiť sa s fungovaním, manažmentom, biznis modelom, číslami, konkurenciou a podobne. Navyše nejde len o jednorazový proces, investor musí dianie priebežne sledovať a vyhodnocovať. Ak má v portfóliu takýchto firiem napríklad 10, sledovanie všetkých dôležitých vecí zaberie relatívne veľa času. Výber a nákup jednotlivých akcií môže byť teda zaujímavý, avšak primárne pre ľudí, ktorí chcú investovaniu venovať viac času a ktorých hrabanie sa vo firmách vyslovene baví. Dovolím si však tvrdiť, že pre väčšinu ľudí vo väčšine situácií sú vhodnejšou voľbou práve ETF. Svoju investičnú cestu si však musí nájsť každý sám. Je takéto investovanie do indexov pre Slovákov niečo nové? Možno to ani netušíte, ale veľká časť Slovákov už do akciových indexov investuje. Indexové fondy dnes spravujú väčšinu z viac ako 19 miliárd eur nasporených v II. pilieri.
Ako sa v ETF orientovať: správcovia, tickery a ISIN
Ako som spomínal vyššie, vo svete existuje niekoľko hlavných akciových indexov, akými sú napríklad S&P 500, Nasdaq-100 alebo MSCI World. Na každý z indexov existuje veľké množstvo rôznych ETF fondov, ktoré sa môžu odlišovať viacerými parametrami. Vo svete pôsobí niekoľko veľkých správcov aktív, ako sú BlackRock (značka iShares), Vanguard, Amundi, DWS (Xtrackers), Invesco či State Street (SPDR). Každá z týchto spoločností vydáva ETF fondy na hlavné indexy, takže si môžete kúpiť ETF od ktorejkoľvek z nich. ETF na rovnaký index majú takmer identickú výkonnosť, ktorá sa líši iba mierne z dôvodu odchýlky od indexu (tzv. tracking difference), rebalancovania alebo rozdielu v poplatkoch. Konkurenčný boj medzi spoločnosťami spôsobil, že podmienky a poplatky sú veľmi podobné.
Každé ETF má na každej burze svoj ticker, ktorý je tvorený písmenami a číslicami. Ide napríklad o SXR8, EUNL alebo VGLA, podľa ktorých viete ETF vyhľadať. To isté ETF však môže mať na rôznych burzách rôzne tickery. Jednoznačným identifikátorom je preto ISIN (International Securities Identification Number), podľa ktorého je ETF tiež možné nájsť. Fond SXR8 od spoločnosti BlackRock má napríklad ISIN IE00B5BMR087. Pokiaľ si nie ste istý, či ste našli správne ETF, overte si ISIN na stránke emitenta alebo na portáli justETF. Ak sa rozhodujete medzi viacerými správcami pri výbere ETF na rovnaký index, je viac-menej jedno, ktorý fond si vyberiete. Oveľa dôležitejšie bude to, či budete schopný dlhodobo a pravidelne investovať.
Aktívne vs. pasívne fondy: prečo vyhrávajú indexové ETF
Vo svete existujú dva hlavné prístupy k správe fondov. Prvým je aktívna správa, pri ktorej správcovia vyberajú do fondu konkrétne aktíva a portfólio je zložené na základe ich rozhodnutí. Na druhej strane sú pasívne fondy, ktoré len kopírujú podkladové indexy. Pri nich manažéri nerobia aktívne rozhodnutia, iba kopírujú vopred určený kôš akcií. Práve sem spadajú napríklad ETF kopírujúce svetové akciové indexy. Existujú však aj aktívne spravované ETF, ktoré sa obchodujú na burzách.
História ukazuje, že drvivá väčšina aktívnych fondov nedokáže na dlhšom horizonte prekonávať pasívne fondy. Inak povedané, pre väčšinu investorov sú lepšou voľbou pasívne ETF, ktoré mali historicky lepšiu výkonnosť, nižšie poplatky a lepšiu flexibilitu. Na obrázku nižšie môžete vidieť dáta z amerického trhu. V jednotlivých riadkoch vidíte typ fondu a v stĺpcoch jednotlivé dĺžky investičných horizontov. Ak sa pozrieme na 20-ročný horizont, zistíme, že v prípade S&P 500 za týmto indexom zaostalo takmer 93 % aktívne riadených fondov. Podobne zlé hodnoty dosahujú aktívne riadené fondy aj pri iných typoch fondov. Všeobecne teda platí, že pasívne investovanie prinášalo historicky vo väčšine prípadov vyššie výnosy a aktívny fond, ktorý prekonáva svoj benchmark, je skôr výnimkou ako pravidlom.
Eurové alebo dolárové ETF: na čo si dať pozor pri mene
Pri výbere ETF máte viacero možností aj v oblasti mien. V európskych podmienkach sa najčastejšie stretnete s ETF, ktoré sa obchodujú v eurách, nasledujú doláre či britské libry. Pre slovenských investorov sú eurové ETF ideálnou voľbou, keďže nemusia riešiť konverziu mien.
Pozor však na to, že mena obchodovania nie je to isté ako menové riziko. Ak kúpite ETF na S&P 500 v eurách, podkladové akcie sú stále v dolároch, a výnos v eurách preto ovplyvňuje aj kurz EUR/USD. Výnimkou sú menovo zaistené, tzv. hedged ETF.
Pre českých investorov je situácia zložitejšia. Musia si vybrať, či zamenia svoje koruny na eurá alebo doláre a či nakúpia eurové alebo dolárové ETF. Ja osobne som toho názoru, že aj pre českých investorov sú lepšou voľbou eurové ETF. Väčšina najlikvidnejších ETF v Európe sa obchoduje práve v eurách a existuje aj nenulová šanca, že Česká republika raz prijme euro. Pamätajte však na to, že vždy, keď kupujete ETF v inej mene, musíte si peniaze pred nákupom do tejto meny zmeniť alebo nechať prebehnúť automatickú konverziu.
Akumulačné vs. distribučné ETF: aký je rozdiel
Ďalším rozdielom je spôsob, akým fond nakladá s dividendami. Ako som už spomínal, ETF je tvorené akciami firiem. Mnoho firiem vypláca dividendy, ktoré následne obdrží správca fondu. Dividendy patria držiteľom ETF, a tak sa správca musí rozhodnúť, ako k výplate pristúpiť.
Prvou možnosťou je výplata dividend držiteľom ETF, teda distribučné ETF. V takomto prípade vám peniaze prídu na investičný účet. Druhou možnosťou sú akumulačné ETF, pri ktorých správca za obdržané dividendy nakúpi ďalšie akcie priamo vo fonde. Ostáva vám rovnaký počet kusov ETF, avšak každý kus obsahuje väčší objem akcií. Cena akumulačného ETF preto rastie rýchlejšie ako cena distribučného, keďže dividendy zostávajú vo fonde. Celkový výnos pred zdanením je však podobný, ak by investor vyplatené dividendy sám reinvestoval.
Ja osobne som zástancom akumulačných ETF, vďaka ktorým investor nemusí premýšľať, čo urobí s dividendou, a ktoré sú jednoduchšie aj z pohľadu daní. Výplaty z distribučných ETF sa totiž zdaňujú (na Slovensku spravidla sadzbou 19 %, v Česku 15 %). Ak ale niekto očakáva z investícií pravidelný cashflow, voľbou môžu byť práve distribučné ETF.
Fyzická vs. syntetická replikácia ETF
ETF sa delia aj na základe toho, akým spôsobom kopírujú výnos indexu. Prvou skupinou sú ETF s fyzickou replikáciou, ktoré priamo nakupujú cenné papiere, z ktorých je index zložený. Fyzická replikácia môže byť úplná, alebo môže ETF využívať metódu samplingu, pri ktorej drží iba reprezentatívnu vzorku titulov.
Druhou skupinou sú ETF so syntetickou replikáciou. Takéto ETF nevlastní akcie z indexu, ale výnos získava prostredníctvom swapových zmlúv. Banka sa v takomto prípade zaväzuje vyplácať fondu výnos indexu a fond jej za to platí výnos svojich vlastných aktív plus poplatok.
Každý druh má svoje výhody aj nevýhody. Fyzická replikácia je transparentnejšia a investor pri nej presne vie, čo fond vlastní. Syntetická nesie riziko protistrany (pri fondoch UCITS je obmedzené na 10 % majetku fondu), môže však prinášať nižšie náklady a menšiu odchýlku od indexu, najmä pri ťažšie dostupných trhoch.
Aký výnos môžete od ETF očakávať?
Ako si investovanie do ETF v praxi predstaviť? Jediné, z čoho môžeme vychádzať, je minulosť. Najlepšie dáta máme z amerického trhu. Za posledných približne 100 rokov americké akciové trhy rástli v priemere o 10 % ročne, po očistení o infláciu to bolo 7 % ročne (dáta prof. Aswatha Damodarana, NYU Stern). To znamená, že reálna hodnota investície sa každých približne 10 rokov zdvojnásobila. Akciové trhy samozrejme nerastú kontinuálne, dlhodobé čísla sú však takéto. Ak by akciové trhy rástli rovnakým tempom aj naďalej, z investície 10 000 eur by sa v dnešných cenách stalo o 10 rokov zhruba 20 000 eur, o 20 rokov 40 000 eur, o 30 rokov 80 000 eur a o 40 rokov 150 000 eur. Nie, nie je to chyba, je to efekt času a zloženého úročenia.
Na obrázku nižšie môžete vidieť dáta z amerického indexu S&P 500 od roku 1928 do roku 2025, teda za takmer 100 rokov.
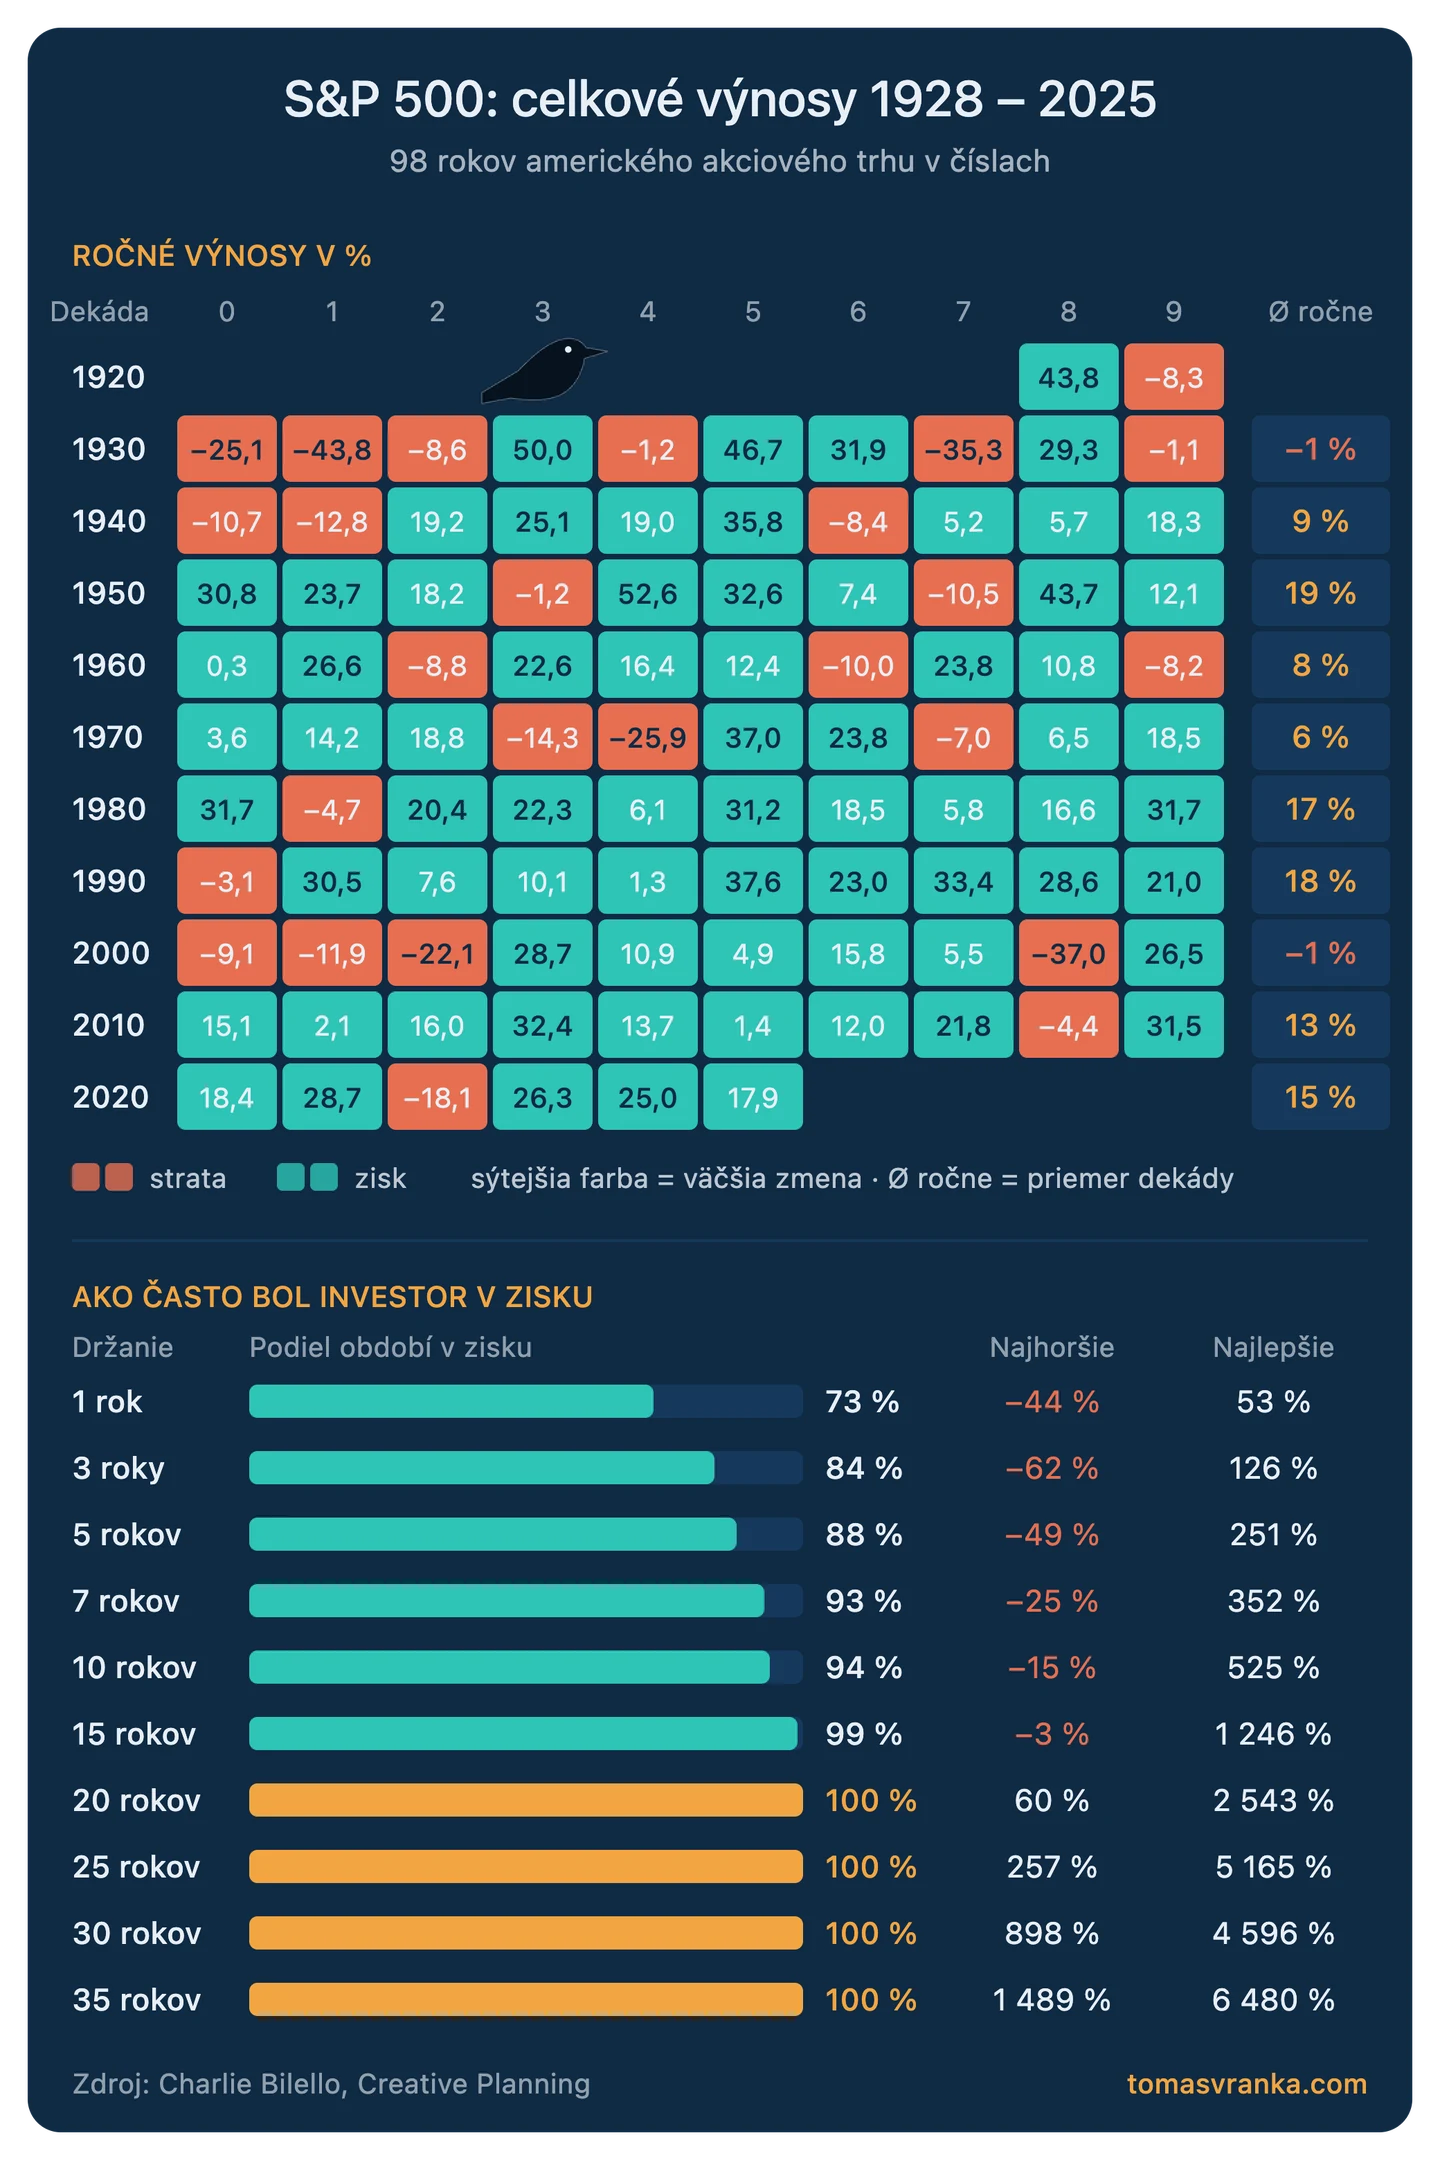
V hornej časti obrázku vidíte celkové ročné výnosy (rast ceny plus dividendy) v nominálnom vyjadrení, teda bez očistenia o infláciu. Hneď na prvý pohľad je jasné, že väčšina rokov, zhruba tri štvrtiny, skončila v pluse. Vpravo potom vidíte priemerné ročné výnosy počas jednotlivých dekád. Najhoršou dekádou boli roky 1930 až 1939, keď index v priemere klesal o 1 % ročne, a rovnako slabé boli roky 2000 až 2009. Všetky ostatné dekády však S&P 500 zakončil v pluse s priemerným výnosom od 6 do 19 % ročne (dekáda 2020 zatiaľ nie je ukončená).
Nemenej zaujímavá je spodná časť obrázku. Ukazuje, v koľkých percentách období s danou dĺžkou držania bol index v pluse. Ak by sme akcie držali 10 rokov, boli by sme historicky úspešní až v 94 % prípadov. Najhorší dosiahnutý výnos za takéto obdobie bol −15 % a najlepší 525 %. Ak by sme však horizont natiahli na 20 rokov, historicky nenastalo ani jedno obdobie, keď by boli akciové trhy v mínuse. Najhorší výnos za takéto obdobie bol 60 %, najlepší 2 543 %. Pri 35 rokoch bol najhorší dosiahnutý výnos 1 489 % a najlepší 6 480 %. Z dát vyplýva hneď niekoľko vecí:
Akciové trhy väčšinu času rastú.
Čím dlhší horizont, tým vyššia bola historicky pravdepodobnosť zisku.
Čím dlhší horizont, tým nižšie bolo historicky riziko straty.
Po podpriemernej dekáde väčšinou prichádzala nadpriemerná.
Na horizonte 20 a viac rokov neboli americké akcie historicky nikdy v mínuse.
Samozrejme platí, že minulé výnosy nie sú zárukou budúcich. V tejto chvíli nikto z nás nevie, či nás nečaká dekáda poklesu akcií tak, ako tomu bolo v prvej dekáde tohto tisícročia. Uvedené dáta treba brať aj v historickom kontexte: v minulosti tvorili poplatky a dane relatívne veľké náklady, ktoré mohli skutočné výsledky investorov výrazne ovplyvniť. Napriek tomu je hlavná pointa podľa mňa jasná: akciové trhy a zisky firiem, od ktorých sa vývoj akcií primárne odvíja, dlhodobo rastú.
Poplatky pri ETF: TER a poplatky brokera
V dnešnej dobe je investovanie prostredníctvom ETF naozaj veľmi dostupné a lacné. Mnohí brokeri ponúkajú nákup a predaj ETF bez poplatku alebo s nízkym poplatkom. Nulový poplatok však býva často podmienený, napríklad limitom mesačného objemu obchodov. Účtované môžu byť aj iné poplatky, napríklad za vklad, výber, konverziu meny či správu účtu. Pre presné informácie odporúčam preštudovať aktuálne sadzobníky poplatkov priamo na webových stránkach brokerov.
Okrem poplatku brokera si malé poplatky účtujú aj správcovia fondov (BlackRock, Vanguard a ďalší). Vyjadruje ich ukazovateľ TER (Total Expense Ratio), teda celkové ročné náklady fondu. Pri najväčších ETF ide o stotiny percenta ročne, napríklad obľúbené ETF SXR8 má TER 0,07 %. S nákupom ETF teda môžu byť spojené jednorazové aj pravidelné poplatky. Oproti aktívne riadeným fondom sú však zvyčajne o jeden až dva rády nižšie a pri najväčších ETF sú v porovnaní s inými faktormi takmer zanedbateľné. O to väčší význam majú poplatky pri drahších produktoch, čo ukazuje nasledujúci príklad.
Aký je dopad poplatkov na dlhodobé investovanie?
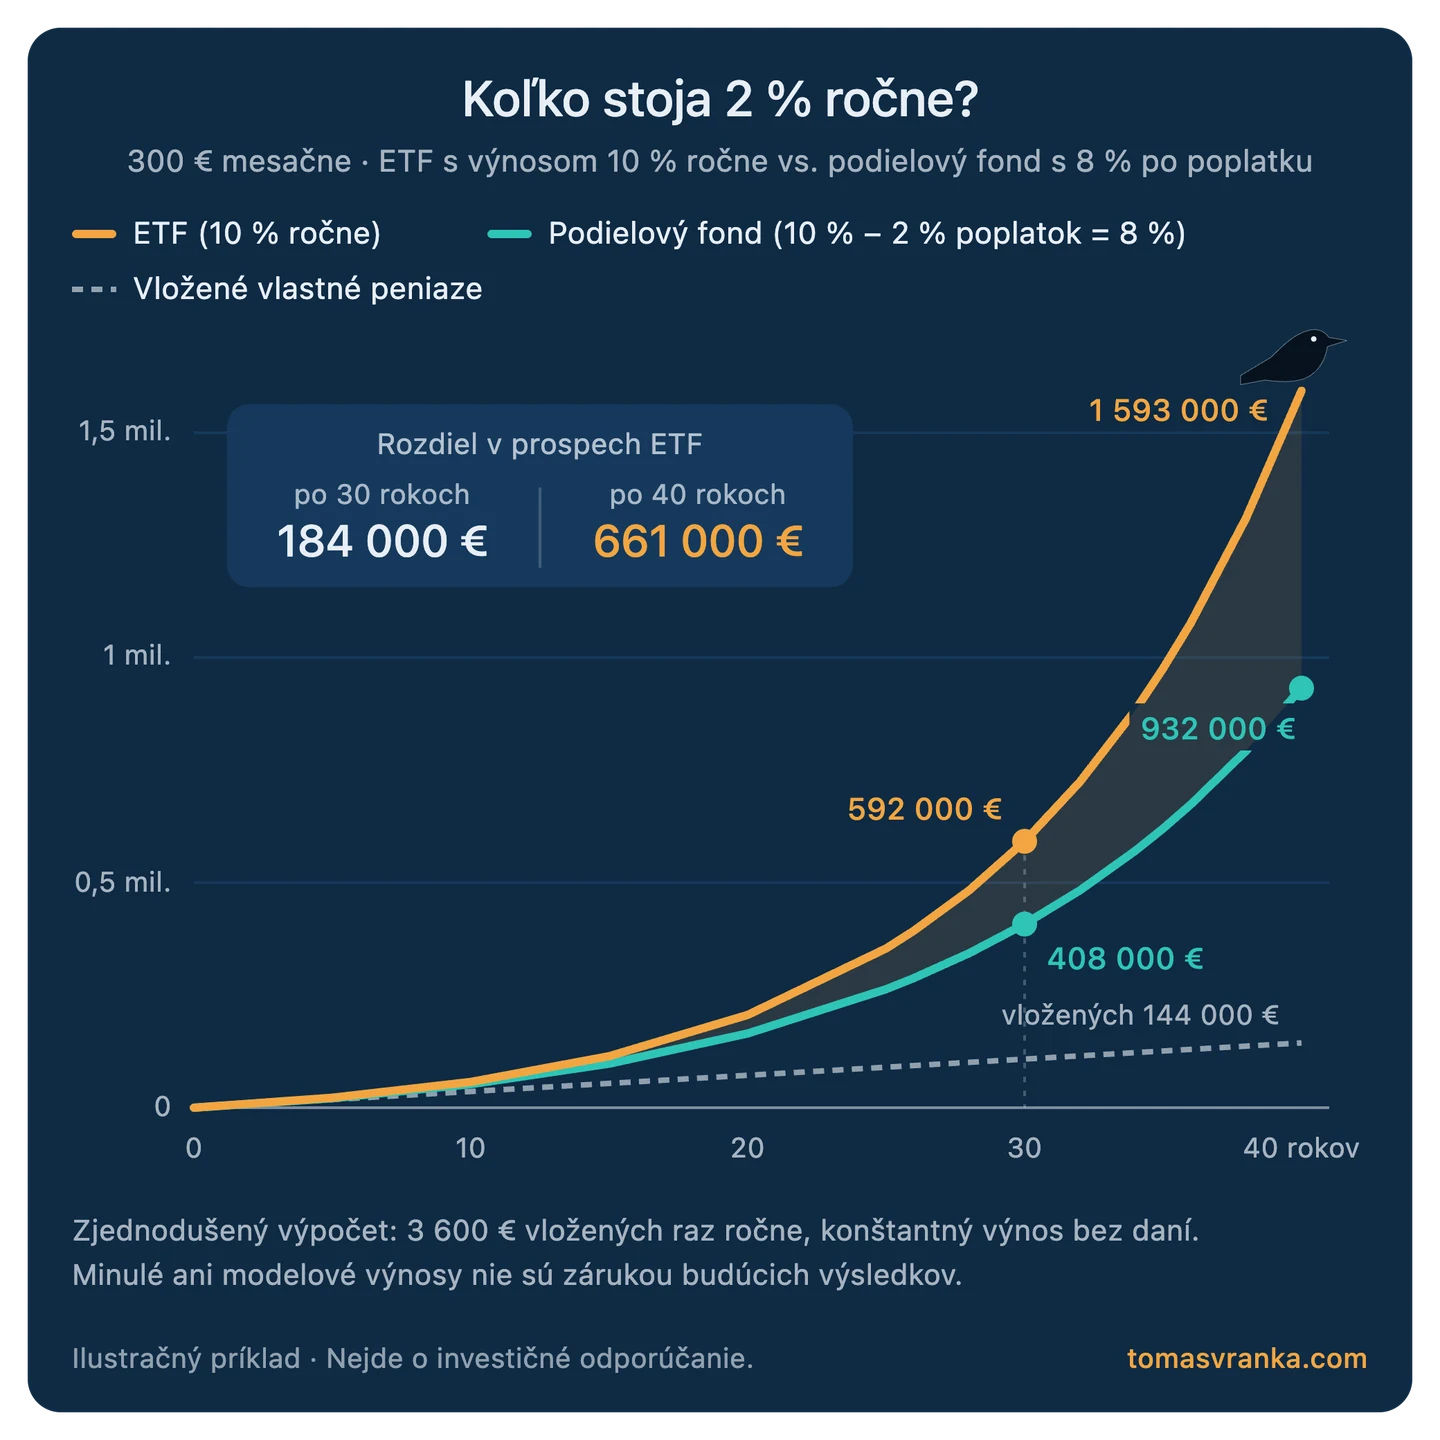
Dopad poplatkov pri dlhodobom investovaní je naozaj značný. Uveďme si zjednodušený príklad dvoch investorov, ktorí investujú do akciových fondov. Prvý si vybral ETF s priemerným ročným výnosom 10 %. Druhý si zvolil podielový fond, ktorý rastie priemerným tempom 8 % ročne. Veľká časť podielových fondov za benchmarkom zaostáva ešte výraznejšie, pre jednoduchosť však počítajme, že podielový fond má rovnakú výkonnosť ako ETF, no účtuje si priebežný poplatok 2 % ročne. V čistom teda dosahuje 8 % ročne.
Obaja investori investujú 300 eur mesačne. Na prvý pohľad môže ísť o relatívne vysokú sumu, predstavme si však, že ide o priemer za dlhé obdobie: prvé roky investor zo svojho príjmu investuje oveľa menej, neskôr oveľa viac. Myslíte si, že rozdiel bude zanedbateľný? Ak áno, ste na omyle. Ak by obaja investovali 30 rokov, finálna hodnota portfólia prvého z nich by bola zhruba 592 000 eur, kým druhého 408 000 eur. Ak by sme horizont natiahli na 40 rokov, pri prvom by to bolo dokonca 1 593 000 eur, zatiaľ čo pri druhom len 932 000 eur. Aj zdanlivo malý poplatok dokáže v dlhodobom horizonte urobiť výrazný rozdiel.
Ochrana investora pri ETF: čo ak broker skrachuje
Poďme teraz na chvíľu preč od výkonnosti a prepadov a pozrime sa na bezpečnosť z pohľadu toho, ako je investor chránený. Rôzni brokeri spadajú pod rôzne schémy garančných fondov podľa toho, kde sídlia a kto ich reguluje. Zvyčajne sú peniaze a cenné papiere klientov, ktoré by broker nedokázal vrátiť, chránené do výšky niekoľkých desiatok tisícok eur. Garančné fondy však nekryjú straty spôsobené poklesom trhov.
Nie je teda nebezpečné mať v ETF u brokera vyššie sumy, napríklad v rádoch stoviek tisícok eur? Zjednodušene povedané, nie je. Broker musí podľa súčasných regulácií držať svoj majetok oddelený od majetku klientov. Ak sa teda brokerovi niečo stane, na majetok klientov to dopad nemá. Broker vedie evidenciu takéhoto majetku a aj v prípade jeho krachu aktíva ostávajú klientom. Správca úpadku presunie cenné papiere klientov k inému brokerovi. Samozrejme ide o komplikáciu a celý proces by pravdepodobne trval niekoľko týždňov až mesiacov, avšak investorovi jeho podiely v každom prípade ostávajú. Krach brokera by mohol spôsobiť investorovi administratívne komplikácie a nešlo by o nič neriešiteľné, každopádne je dobré si zázemie brokera vždy overiť. Pred otvorením účtu si overte, či má broker licenciu pre slovenský trh. Overíte to v registri subjektov finančného trhu NBS, v Česku v zozname ČNB.
Podobne je chránený aj samotný fond: majetok ETF je oddelený od majetku správcu (napríklad BlackRock) a jeho úschovu zabezpečuje nezávislý depozitár. Pre vyššiu mieru bezpečnosti je samozrejme lepšie voliť rokmi preverené a silné spoločnosti regulované v EÚ. V praxi teda ostáva oveľa väčším rizikom to, čo s účtom bude robiť samotný investor.
Ako si ochrániť investičný účet pred podvodmi
Pri bezpečnosti ešte chvíľu ostaneme. V online priestore dnes na nás číha obrovské množstvo podvodov. Ako urobiť maximum pre to, aby sme si náš účet ochránili? Odporučil by som hneď niekoľko vecí:
Pri registrácii zvoľte silné a unikátne heslo. Ideálne je dlhé heslo alebo fráza z viacerých náhodných slov, ktoré si uložíte do správcu hesiel. Čím dlhšie heslo, tým bezpečnejšie.
Pri každej finančnej aplikácii (brokeri, banky a pod.) používajte iné heslo. Ak z jednej služby uniknú vaše údaje a rovnaké heslo nepoužívate nikde inde, ide o problém iba v rámci tejto služby. Ak ale používate rovnaké heslo všade, útočníci sa môžu dostať aj do ďalších účtov.
Heslo nikomu nedávajte a používajte dvojfaktorové overenie, ideálne vo forme autentifikačnej aplikácie. Ak by sa aj niekto k vášmu heslu dostal, bez overovacieho kódu z aplikácie sa do účtu nedostane.
Zamestnanec brokera od vás heslo nikdy nebude chcieť. Ak s niekým komunikujete, overte si, že ide naozaj o zamestnanca danej spoločnosti.
Nikdy si na pokyn neznámej osoby neinštalujte aplikácie na vzdialený prístup k počítaču či telefónu (napríklad AnyDesk) a nereagujte na reklamy, v ktorých známe osobnosti sľubujú garantované zisky.
V tomto prípade platí, že je lepšie byť obozretný, ako neskôr ľutovať.
Najobľúbenejšie ETF: s ktorými začať?
Samozrejme neexistuje univerzálny návod na to, aké ETF si vybrať do portfólia. Medzi najobľúbenejšie ETF však patria tie, ktoré kopírujú americké akciové indexy S&P 500 a Nasdaq-100 a svetové akciové indexy. Časť investorov preferuje aj iné fondy, ak by som mal ale vybrať tri najobľúbenejšie, boli by to práve tieto. Každý z indexov pokrýva väčšie množstvo ETF od rôznych emitentov s rôznymi parametrami.
Jednoduchý prehľad vybraných ETF nájdete na obrázku nižšie. Berte, prosím, do úvahy, že ide len o základný prehľad obľúbených fondov, nie o tipy na konkrétne tituly. Ide skôr o zoznam, od ktorého sa môže začínajúci investor odraziť pri ďalšom štúdiu. Pri každom výbere ETF odporúčam, aby ste sa zoznámili so samotným podkladovým indexom, ale aj s podrobnými informáciami ku konkrétnemu ETF na stránkach emitenta. Stačí si podľa tickeru alebo ISIN vyhľadať stránku fondu, kde nájdete veľmi podrobné informácie. Modelové portfólio potom môže vyzerať napríklad tak, že si investor zvolí 100 % alokáciu do ETF EUNL alebo VGLA. Ak niekto viac verí technologickým spoločnostiam, môže si zvoliť kombináciu 50:50 pomocou ETF SXRV a VGLA. Ak chce niekto iba jedno ETF na najväčšie americké firmy, môže zvoliť SXR8 (index S&P 500). Dané príklady slúžia iba na ilustráciu a nie sú konkrétnym odporúčaním.
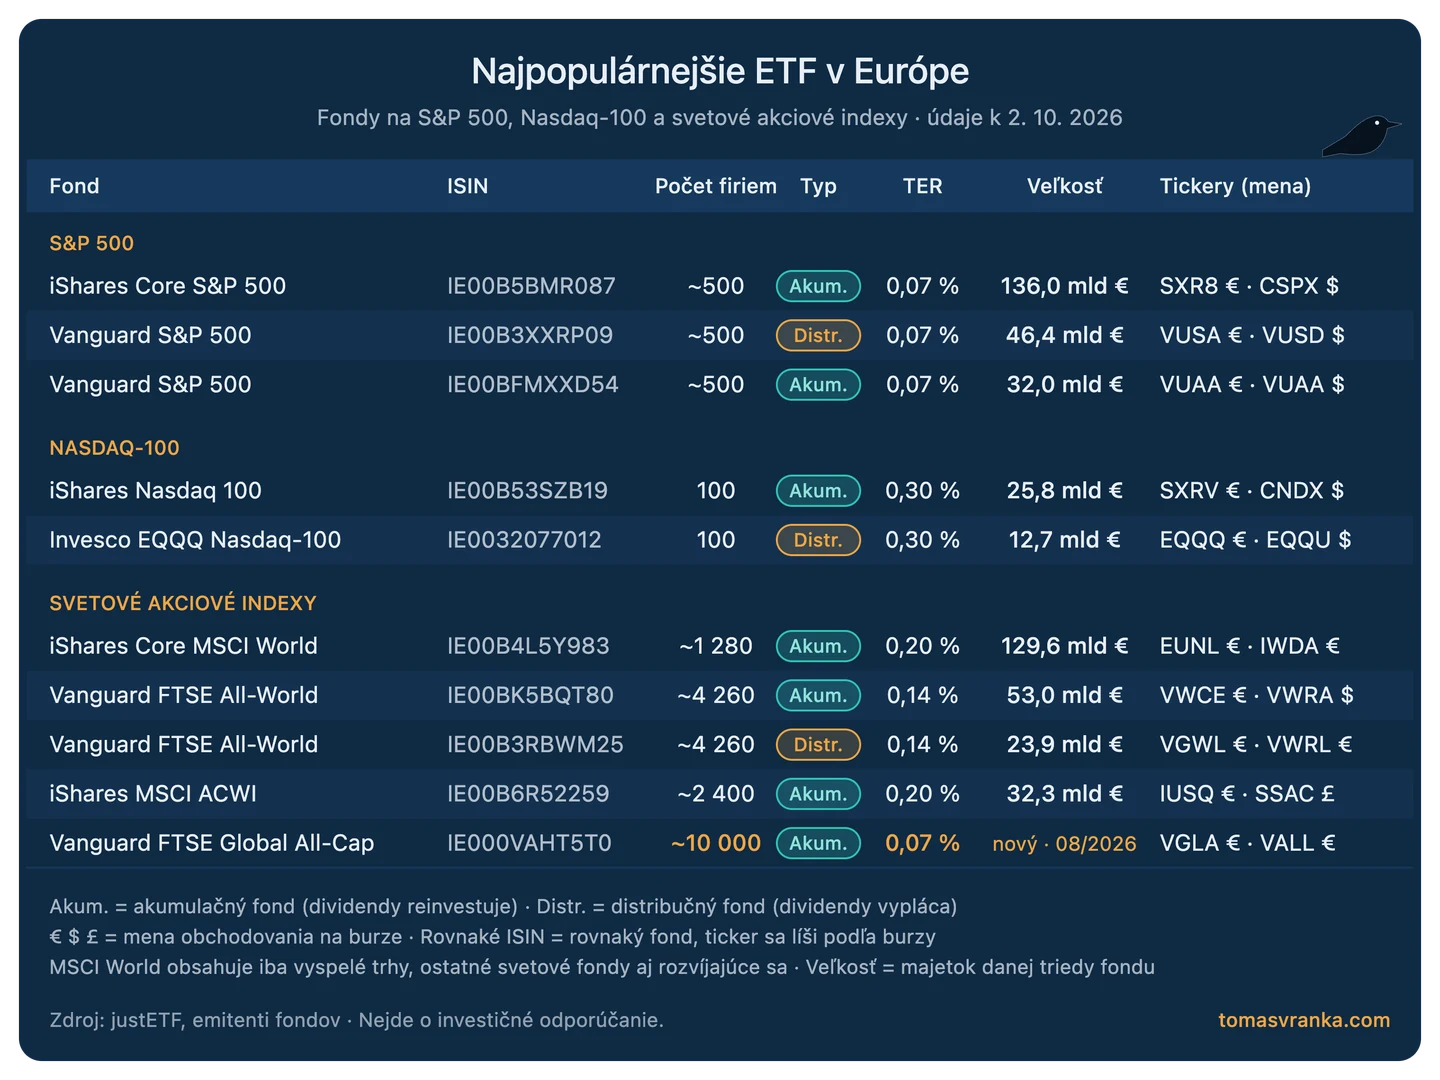
Hore uvedené fondy patria síce medzi najväčšie alebo najznámejšie v Európe, najväčšie ETF sa však obchodujú v USA. Prečo si ale v Európe nevieme kúpiť americké ETF ako SPY alebo VOO? Tieto americké fondy nemajú dokument s kľúčovými informáciami (KID), ktorý vyžaduje európska regulácia PRIIPs. Investori v EÚ preto kupujú európske fondy UCITS na rovnaké indexy, napríklad SXR8 alebo VUAA. Na prvý pohľad to je možno nepríjemné, na druhý už ale ani nie. Americké ETF sú totiž obchodované primárne v USD, čo môže investorom s eurami spôsobovať komplikácie alebo zvýšené náklady. Úplne rovnaké ETF (z pohľadu zloženia) teda viete nakúpiť aj v Európe a mnohé z nich dokonca v eurách. Práve preto nie je v praxi absencia amerických ETF problémom.
Dane z ETF na Slovensku a v Česku: časový test
Veľkou výhodou ETF na Slovensku aj v Česku je takzvaný časový test. V skratke ide o to, že po roku držania na Slovensku, respektíve po troch rokoch držania v Česku, nemusí investor zo zisku pri predaji ETF platiť daň z príjmov. Na Slovensku musí byť ETF prijaté na obchodovanie na regulovanom trhu (burze). Časový test sa posudzuje pri každom nákupe samostatne, takže pri pravidelnom investovaní sa jednotlivé nákupy oslobodzujú postupne. V Česku je zisk oslobodený aj vtedy, ak celkové príjmy z predaja cenných papierov za rok nepresiahnu 100 000 Kč.
Slovensko a Česko sú v tomto v európskom, ale aj celosvetovom kontexte výnimkou, keďže väčšina iných krajín výnosy z ETF zdaňuje, a to zvyčajne sadzbou približne 19 až 30 % (napríklad Nemecko 26,375 %, Rakúsko 27,5 %, Poľsko 19 %). Na Slovensku sa časový test nevzťahuje na vrátenie podielových listov klasických podielových fondov, takže tu predstavuje ďalšiu zásadnú výhodu ETF. V Česku sa časový test vzťahuje aj na podielové listy.
Tieto informácie berte iba ako všeobecné, daňovú situáciu jednotlivca je potrebné vždy posudzovať aj v kontexte jeho ďalších príjmov. Pre kompletné informácie odporúčam obrátiť sa na daňového poradcu alebo účtovníka.
Výhody ETF
Hlavné výhody ETF som už priebežne spomínal, pre prehľad ich zhrniem:
historicky vyšší výnos v porovnaní s väčšinou podielových fondov,
nízke poplatky,
výhodné daňové podmienky vďaka časovému testu,
vysoká flexibilita, ETF viete kedykoľvek počas obchodných hodín nakúpiť či predať,
dostupnosť, investovať sa dá už od pár eur mesačne.
Jednoducho povedané, ide o dobrý nástroj na dlhodobé budovanie majetku.
Nevýhody a riziká ETF
ETF so sebou prinášajú aj nevýhody a riziká, ktoré by ste mali poznať:
Trhové riziko: ETF kopíruje trh nahor aj nadol. Široké akciové indexy v minulosti viackrát klesli o 50 % a viac a ETF pred takýmto poklesom nijako nechráni.
Menové riziko: hodnotu investície ovplyvňuje aj kurz mien, v ktorých sú podkladové akcie.
Koncentrácia: aj široký index môže byť výrazne koncentrovaný. Desať najväčších firiem tvorí v súčasnosti takmer 39 % indexu S&P 500.
Zodpovednosť je na vás: investor sa o portfólio musí starať sám, teda vybrať ETF, nakupovať ho a vydržať aj v horších obdobiach. To si vyžaduje minimálne niekoľko hodín štúdia.
Investor môže naraziť aj na problém, že si svojím výberom nie je istý a takýto nákup mu prinesie viac stresu ako radosti. Pokiaľ si človek neverí, môže využiť služby robo advisora, ktorý za neho portfólio, zvyčajne zložené tiež z ETF, spravuje automaticky. Ďalšou možnosťou je podielový fond. Pamätajte však na to, že takéto služby sú spojené s vyššími poplatkami ako vlastnoručný nákup ETF.
Najčastejšie chyby pri investovaní do ETF
Pri ETF môže investor, najmä začínajúci, urobiť hneď niekoľko chýb. Prvou je nedostatok štúdia, kvôli ktorému si môže vybrať iné ETF, ako pôvodne chcel. Ak si investor riadi portfólio sám, môže mať väčšiu tendenciu podliehať emóciám. Ak príde na trh výpredaj, môže prepadnúť panike a predať, čím stratu zrealizuje. Pri raste trhov zase môže podliehať rôznym investičným trendom alebo efektu FOMO (fear of missing out). Ide o strach z premeškanej príležitosti, keď investor vidí na trhu veľký rast, na ktorom sa nezúčastňuje, a potom zbrklo dané aktívum nakúpi.
Medzi ďalšie časté chyby patria:
nákup pákových alebo tematických ETF bez pochopenia ich rizika,
prekrývanie fondov, napríklad kombinácia ETF na S&P 500 a MSCI World, v ktorom americké akcie tvoria viac ako 70 %,
snaha časovať trh, teda čakať na „ideálny” moment nákupu.
Inak povedané, hlavné riziko podľa mňa nespočíva v samotných ETF, ale v ľudskej psychike. Nie každý má na to, aby svoje portfólio zvládol riadiť s chladnou hlavou sám, a to je úplne v poriadku. Aj pre takýchto investorov existujú na trhu riešenia, napríklad spomínané robo advisory alebo podielové fondy.
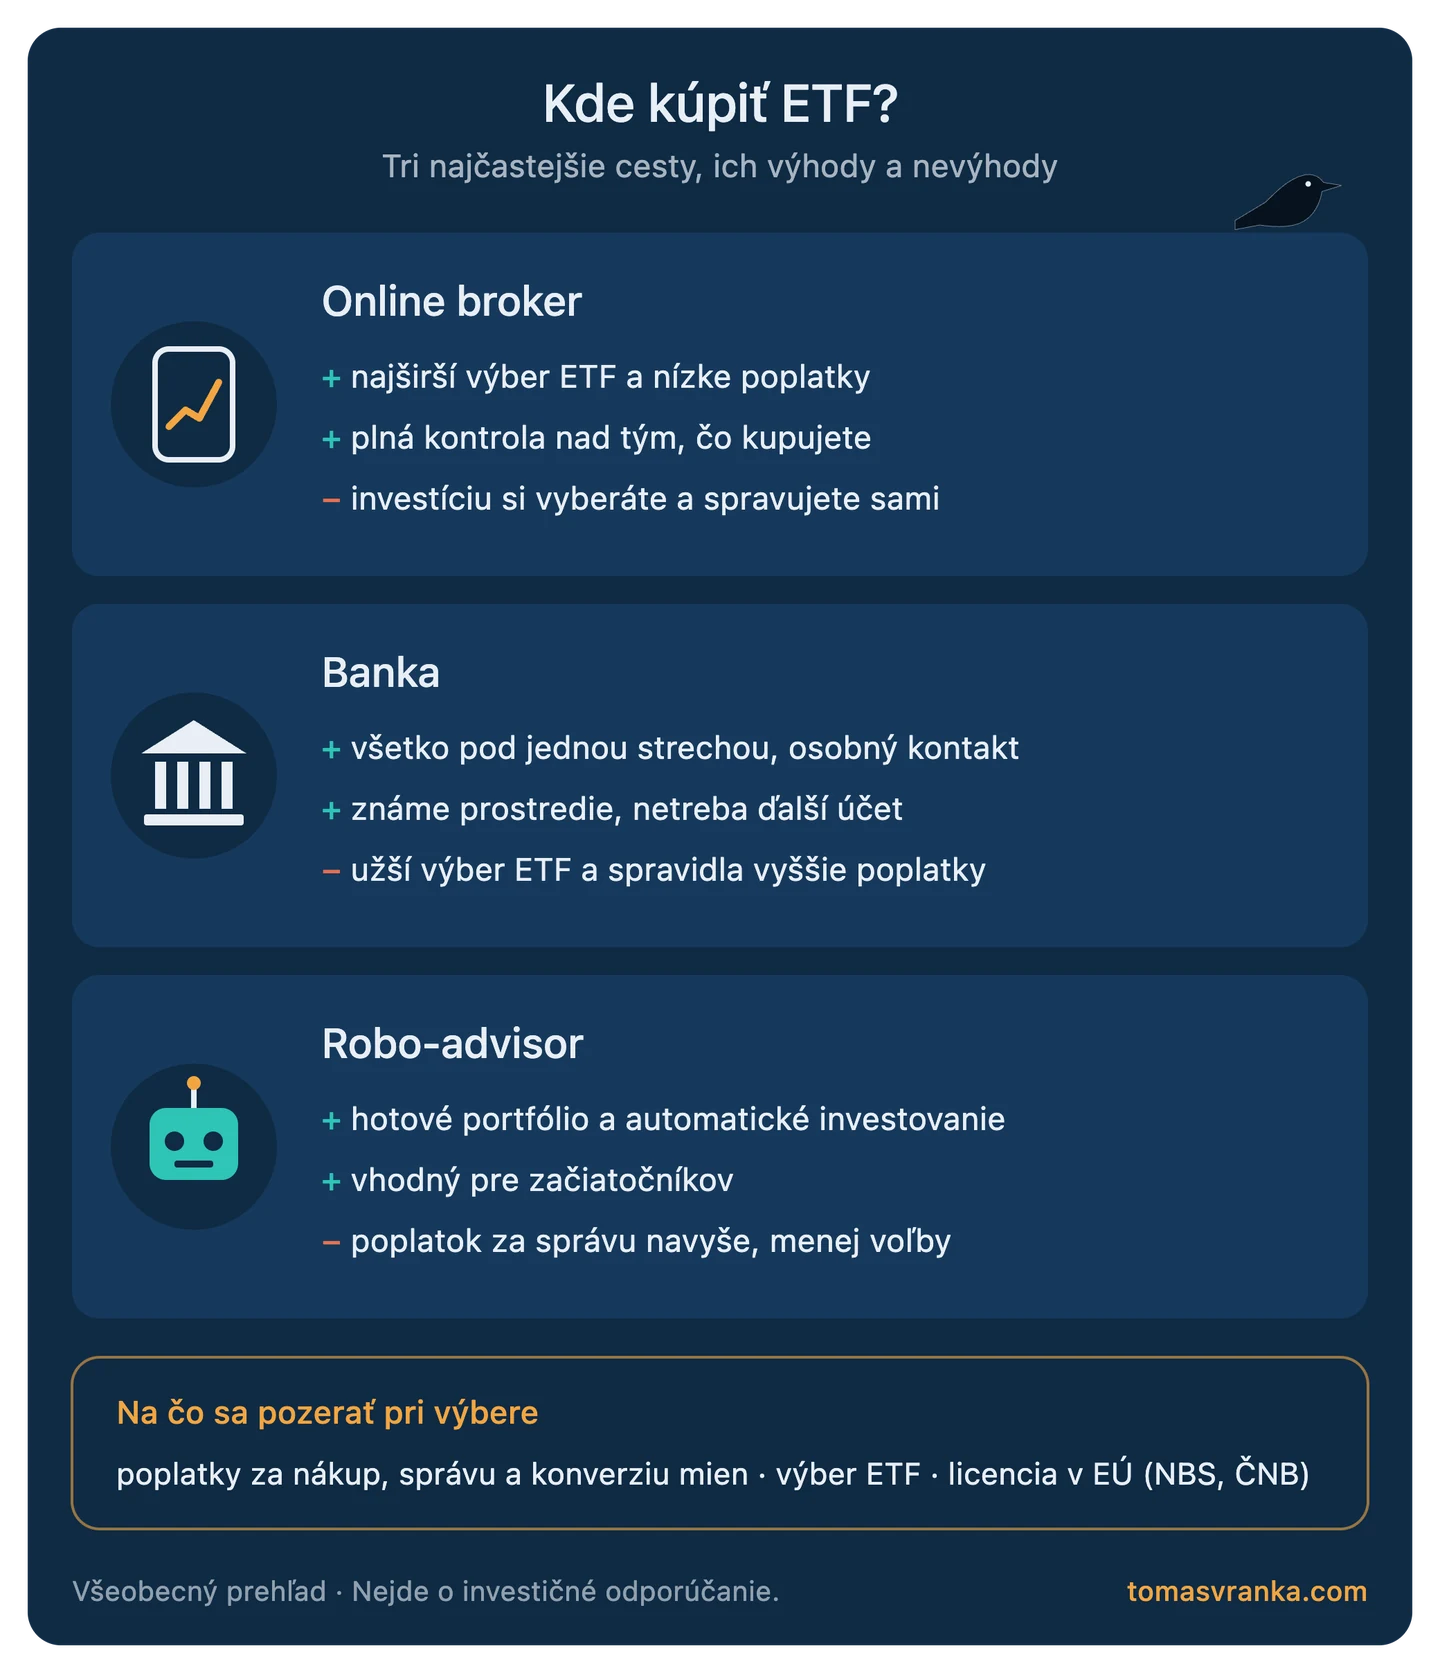
Kde kúpiť ETF: broker, banka alebo robo-advisor
Z vyššie uvedených riadkov ste už zrejme pochopili, že ľudia kupujú ETF najčastejšie u brokerov, ktorých je dnes veľké množstvo. Okrem nich ale existujú aj robo-poradcovia, alebo banky. Dokonca aj tie už dnes ponúkajú ETF, avšak zvyčajne s výrazne vyššími poplatkami. Každý zo spomínaných troch modelov nákupu má svoje výhody aj nevýhody. Poplatky u brokera sú zvyčajne najnižšie, portfólio si musíte riadiť samostatne a máte za neho plnú zodpovednosť. Pri banke máte všetko pod jednou strechou a všeobecne ide o veľmi bezpečné a dôveryhodné inštitúcie. Na druhej strane sú v bankách ale vyššie poplatky a nižšia miera flexibility. Niekde medzi touto dvojicou sú robo-poradcovia. Pri nich nájdete hotové portfóliá, do ktorých viete zasahovať, avšak s mierne vyšším poplatkom ako u brokera.
Ako začať investovať do ETF: postup krok za krokom
Úplne prvým krokom, ešte pred začatím investovania, by malo byť vytvorenie finančnej rezervy na pokrytie výdavkov za 3 – 6 mesiacov. Často sa totiž môže stať, že nás zastihnú nečakané výdavky, zdravotné problémy alebo musíme na dlhšie obdobie prerušiť prácu. Pokiaľ by človek nemal odložené peniaze na takéto účely, celý majetok by mal v akciách a zrazu by prišiel väčší výdavok, musel by predať časť portfólia, ktoré môže byť práve v strate. V prvom kroku teda ja osobne odporúčam vybudovanie rezervy a s investovaním začať až v druhom kroku.
Z mojej dlhoročnej praxe môžem povedať, že ľudia niekedy venujú priveľa času menej podstatným veciam a primálo tomu, čo je naozaj dôležité. Investori sa často snažia nájsť svätý grál, dlho premýšľajú nad výberom konkrétneho ETF alebo skáču z jedného do druhého. V tejto chvíli však nikto z nás nevie, či o 20 rokov budú mať najlepšiu výkonnosť americké, európske, svetové alebo iné akciové trhy. Jednou z najdôležitejších vecí pri investovaní je však čas. Zložené úročenie (ku ktorému sa dostaneme v ďalších článkoch) naberá na sile každým ďalším rokom. Ak budete investovanie odkladať, zbytočne znížite jeho silu. Vyšší konečný výsledok sa totiž oveľa jednoduchšie dosahuje predĺžením investičného horizontu ako vyšším ročným výnosom. V príklade z časti o poplatkoch predĺženie horizontu z 30 na 40 rokov zvýšilo hodnotu portfólia z 592 000 na 1 593 000 eur, teda 2,7-násobne. Práve preto si myslím, že najdôležitejšie je začať. Ak by ste po čase zistili, že by ste niečo urobili inak, s portfóliom môžete vždy ďalej pracovať. Stratené roky, počas ktorých nie ste investovaný, vám však už nikto nevráti.
Možno si hovoríte, že na investovanie nemáte dosť peňazí. Dnes sa však dá začať investovať už od pár eur mesačne. Aj keď z vás takáto suma milionára neurobí, získate aspoň návyk, disciplínu a postupne sa budete s trhmi zoznamovať. Keď neskôr vklady navýšite, možno už budete mať za sebou prvé začiatočnícke chyby, ktoré ste urobili s malým kapitálom.
Postup môže vyzerať takto:
Naštudujte si základy o ETF a premyslite si, či je takéto investovanie pre vás. Ak nie, môžete zvoliť iné produkty, napríklad robo advisora alebo podielové fondy.
Vyberte si ETF. Ak sa neviete rozhodnúť pre jedno, portfólio si môžete zostaviť aj z dvoch či troch.
Otvorte si účet u niektorého z brokerov a začnite investovať, pokojne aj s pár eurami mesačne.
Vklady neskôr môžete, ale nemusíte navyšovať, prípadne môžete investovanie nových prostriedkov dočasne pozastaviť.
Veľkou výhodou dnešných platforiem je aj to, že s portfóliom viete veľmi flexibilne narábať. ETF viete kedykoľvek počas obchodných hodín nielen nakúpiť, ale aj predať a peniaze dostať späť na bankový účet, spravidla v priebehu jedného až niekoľkých pracovných dní. Investičný účet si viete u väčšiny brokerov zrušiť online priamo cez platformu alebo e-mailom. Ak teda až v praxi zistíte, že takéto investovanie nie je pre vás, môžete s ním kedykoľvek skončiť.
Ako vybrať ETF: na čo sa pozrieť pred nákupom
Nižšie nájdete jednoduchý kontrolný zoznam (checklist), ktorý odporúčam prejsť si pred prvým nákupom ETF:
Podkladový index: Čo presne fond kopíruje.
TER: Pri najväčších akciových ETF zvyčajne len 0,05 – 0,25 % ročne, napriek tomu stojí za kontrolu.
Veľkosť fondu: Ideálne aspoň 100 mil. eur, pri malých fondoch teoreticky hrozí ich zrušenie. Ja osobne by som vyberal primárne z väčších fondov.
Spôsob distribúcie: Akumulačný alebo distribučný typ.
Mena: Mena obchodovania má vplyv na náklady, rovnako tak existujú aj fondy ktoré sú menovo zaistené.
Spôsob replikácie: Fyzická replikácia je transparentnejšia, syntetická replikácia zase môže prinášať výhody v oblasti poplatkov či presnosti.
Sídlo fondu: Pri väčšine akciových ETF sú najčastejšími sídlami Írsko, Luxembursko, Nemecko či Francúzsko. Pri ETF na americké akcie je výhodné Írsko, keďže írske fondy platia z amerických dividend zrážkovú daň 15 % namiesto 30 %.
Pár slov na záver
V tomto článku som sa vám pokúsil spísať najdôležitejšie základné informácie o tom, čo ETF sú, ako fungujú a na čo sa pri ich nákupe pripraviť. Každý z nás je však iný a čo vyhovuje jednému, nemusí vyhovovať niekomu inému, a práve preto sa univerzálne návody píšu veľmi ťažko. Tento článok preto nie je presným postupom, ako s ETF začať, ale všeobecným úvodom, ktorý vám má pomôcť pochopiť, ako tento nástroj funguje a čo od neho môžete čakať. Ak reálne premýšľate, že by ste do ETF začali investovať, určite odporúčam ďalšie štúdium, aby ste dokázali urobiť informované rozhodnutie. Ak sa nakoniec rozhodnete s ETF začať, budem vám držať palce.
A aby som nezabudol: posledných 15 rokov síce akciové trhy nadpriemerne rástli (S&P 500 v rokoch 2011 až 2025 približne o 14 % ročne), vždy však môže prísť aj rovnako dlhé obdobie stagnácie alebo poklesu.
Často kladené otázky (FAQ)
Je investovanie do ETF bezpečné?
Odpoveď na túto otázku má viacero rovín. Z pohľadu ochrany majetku áno: vďaka zákonným mechanizmom sa investor nemusí báť ani krachu brokera, lebo aj v takom prípade mu jeho cenné papiere ostávajú. Z pohľadu zabezpečenia účtu dnes brokeri ponúkajú dvojfaktorové overenie, ktoré určite odporúčam využívať v kombinácii so silným a unikátnym heslom. Treťou rovinou je samotné zostavenie portfólia. Tu bezpečnosť závisí od konkrétneho zloženia a treba sa pripraviť aj na to, že trhy môžu prepadnúť o viac ako 50 %, ako sa to v minulosti stalo už viackrát.
Koľko peňazí potrebujem na začiatok?
Investovať do ETF sa dá začať doslova s pár eurami mesačne. Podmienky sa líšia od brokera k brokerovi, väčšina z nich však dnes umožňuje investovať aj naozaj malé sumy. Pri 10-eurovom mesačnom vklade samozrejme nemôžete očakávať, že sa z vás stane milionár. Postupne si však takto budujete investičný návyk, na ktorý môžete neskôr, keď vaše príjmy vzrastú, nadviazať.
Čo sa stane s mojimi peniazmi, ak broker skrachuje?
Nejde o príjemnú situáciu, je však riešiteľná. Broker drží vaše peniaze a aktíva na oddelených účtoch a aj v prípade jeho krachu ostávajú nedotknuté. Správca úpadku brokera následne rozhodne o ďalšom postupe a v praxi vám budú vaše cenné papiere prevedené k inému brokerovi. Ak by aktíva klientov z nejakého dôvodu chýbali, nastupuje garančný fond, ktorý vyplatí náhradu do zákonného limitu.
Môžem pri ETF prísť o všetky peniaze?
Teoreticky áno. ETF existuje obrovské množstvo, niektoré sú naviazané na volatilné sektory a existujú aj pákové a inverzné ETF, pri ktorých sú poklesy o viac ako 90 % reálne možné. Ak sa však pozrieme na široké indexy, napríklad S&P 500, zistíme, že najväčší prepad, približne o 85 %, nastal zhruba pred 100 rokmi počas veľkej hospodárskej krízy. V novodobej histórii boli dva najväčšie prepady pri splasnutí dot-com bubliny a počas veľkej finančnej krízy. V oboch prípadoch index klesol zhruba o polovicu (v rokoch 2000 – 2002 o 49 %, v rokoch 2007 – 2009 o 57 %). Osobne si nemyslím, že pri pravidelnom investovaní do širokých akciových indexov môže investor prísť o celý majetok. Pri zaradení veľmi špecifických a rizikových ETF do portfólia si to však predstaviť viem. Všetko teda v konečnom dôsledku závisí od zloženia portfólia a krokov investora.
Vyplácajú ETF dividendy?
Niektoré áno, iné nie. Všetko závisí od spôsobu nakladania s dividendami. Akumulačné ETF si dividendy nechávajú a dokupujú za ne ďalšie podkladové aktíva, distribučné ETF dividendy investorom vyplácajú.
Aký je rozdiel medzi ETF a indexom?
Akciový index je matematické vyjadrenie toho, ako sa darí určitému akciovému trhu. Index ako taký kúpiť nemožno, investovať doň môžete iba prostredníctvom nástroja, ktorý ho kopíruje. Jedným z nich sú práve ETF. Okrem nich existujú aj indexové podielové fondy či deriváty (napríklad futures).
Ako často kupovať ETF?
Myslím si, že pre väčšinu ľudí s dlhodobým horizontom sú najlepšou formou pravidelné mesačné nákupy. Väčšina z nás má príjmy (výplata, príjmy z podnikania a pod.) pravidelne, takže je to aj najprirodzenejšia možnosť. Pri pravidelných mesačných nákupoch nakupujete pri rastúcich aj klesajúcich trhoch, a pri prepadoch tak automaticky dokupujete za nižšie ceny. Technológie dnes síce umožňujú aj týždenné či dokonca denné nákupy, rozdiel vo výkonnosti oproti mesačným vkladom však bude zanedbateľný. Na druhej strane pri denných nákupoch, keď ročne pribudnú stovky transakcií, bude portfólio oveľa menej prehľadné. Keďže sa časový test posudzuje pri každom nákupe samostatne, náročnejšia bude aj evidencia pre daňové účely. Aj tu však platí, že jeden človek bude radšej investovať 300 eur raz mesačne a druhý 10 eur každý deň.
Zdroje
- ETFGI: globálne údaje o trhu ETF
- S&P Dow Jones Indices: SPIVA U.S. Scorecard, Year-End 2025
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- Hendrik Bessembinder (2018): Do Stocks Outperform Treasury Bills? Journal of Financial Economics
- Charlie Bilello, Creative Planning: ročné výnosy S&P 500
- justETF: parametre ETF (ISIN, TER, veľkosť fondov)
- Štatistický úrad SR: inflácia
- Finančná správa SR: oslobodenie príjmov z predaja cenných papierov
- NBS: register subjektov finančného trhu
- SITA: majetok v II. pilieri a podiel indexových fondov
Upozornenie: Článok vyjadruje môj osobný názor a slúži výlučne na vzdelávacie účely. Nejde o investičné odporúčanie ani o daňové poradenstvo. Minulé výnosy nie sú zárukou budúcich výnosov. Som zamestnancom obchodníka s cennými papiermi XTB; tento článok však nie je propagáciou jeho služieb.