Ako investovať deťom?
Investovanie pre deti som začal riešiť približne pred piatimi rokmi, keď sa mi narodil syn. Mal som vtedy veľkú výhodu: na finančných trhoch som sa pohyboval už zhruba desať rokov, poznal som dostupné možnosti a produkty, a tak pre mňa uchopenie tejto témy nebolo nijako zvlášť zložité. Uvedomujem si však, že z pohľadu rozhľadu v oblasti financií som špecifický prípad.
Rozhodol som sa preto, že vám v tomto článku predstavím, ako sa na túto tému pozerám ja a ako som ju vyriešil. To, ako som to urobil ja, samozrejme nemusí byť univerzálne dobré riešenie pre každého. Popíšem vám teda svoju vlastnú skúsenosť a budem sa snažiť byť čo najstručnejší. V článku budem viackrát spomínať ETF, ktoré som podrobne vysvetlil v úvodnom článku o ETF, a v článku, v ktorom som vám ukázal, ktoré ETF sú podľa mňa najlepšie.
V skratke
- Investovanie pre deti stojí na jednoduchom fakte: najcennejším zdrojom je čas. Pri horizonte 50 rokov môže aj 100 € mesačne narásť na sumu v státisícoch až miliónoch eur.
- Odklad o tri roky môže na konci horizontu znamenať rozdiel v stovkách tisíc eur, hoci na vkladoch ušetríte iba 3 600 €.
- Ja investujem synovi cez podúčet na svoje meno, do široko diverzifikovaných indexových ETF s nízkym poplatkom.
- Výpočty sú modelové: budúce výnosy nie sú zaručené a treba počítať s infláciou aj s veľkými prepadmi trhov.
Investovanie pre deti: prečo vôbec začať?
Odpoveď je jednoduchá: aby sa mali lepšie. Človek nemusí byť ekonóm, aby si pri pohľade okolo seba uvedomil, že verejné financie a demografia sa nevyvíjajú ideálnym smerom. Ako populácia starneme a ako spoločnosť sme si zvykli na štedré vládne výdavky a sociálny systém. Ten sa však musí z niečoho financovať, a to buď z rastúcich daní, alebo z dlhov. Keďže budeme čoraz starší a pracovať bude čoraz menej ľudí, je pravdepodobné, že táto matematika postupne prestane vychádzať a budeme smerovať k vyšším dlhom a daniam, alebo k menej štedrému sociálnemu systému.
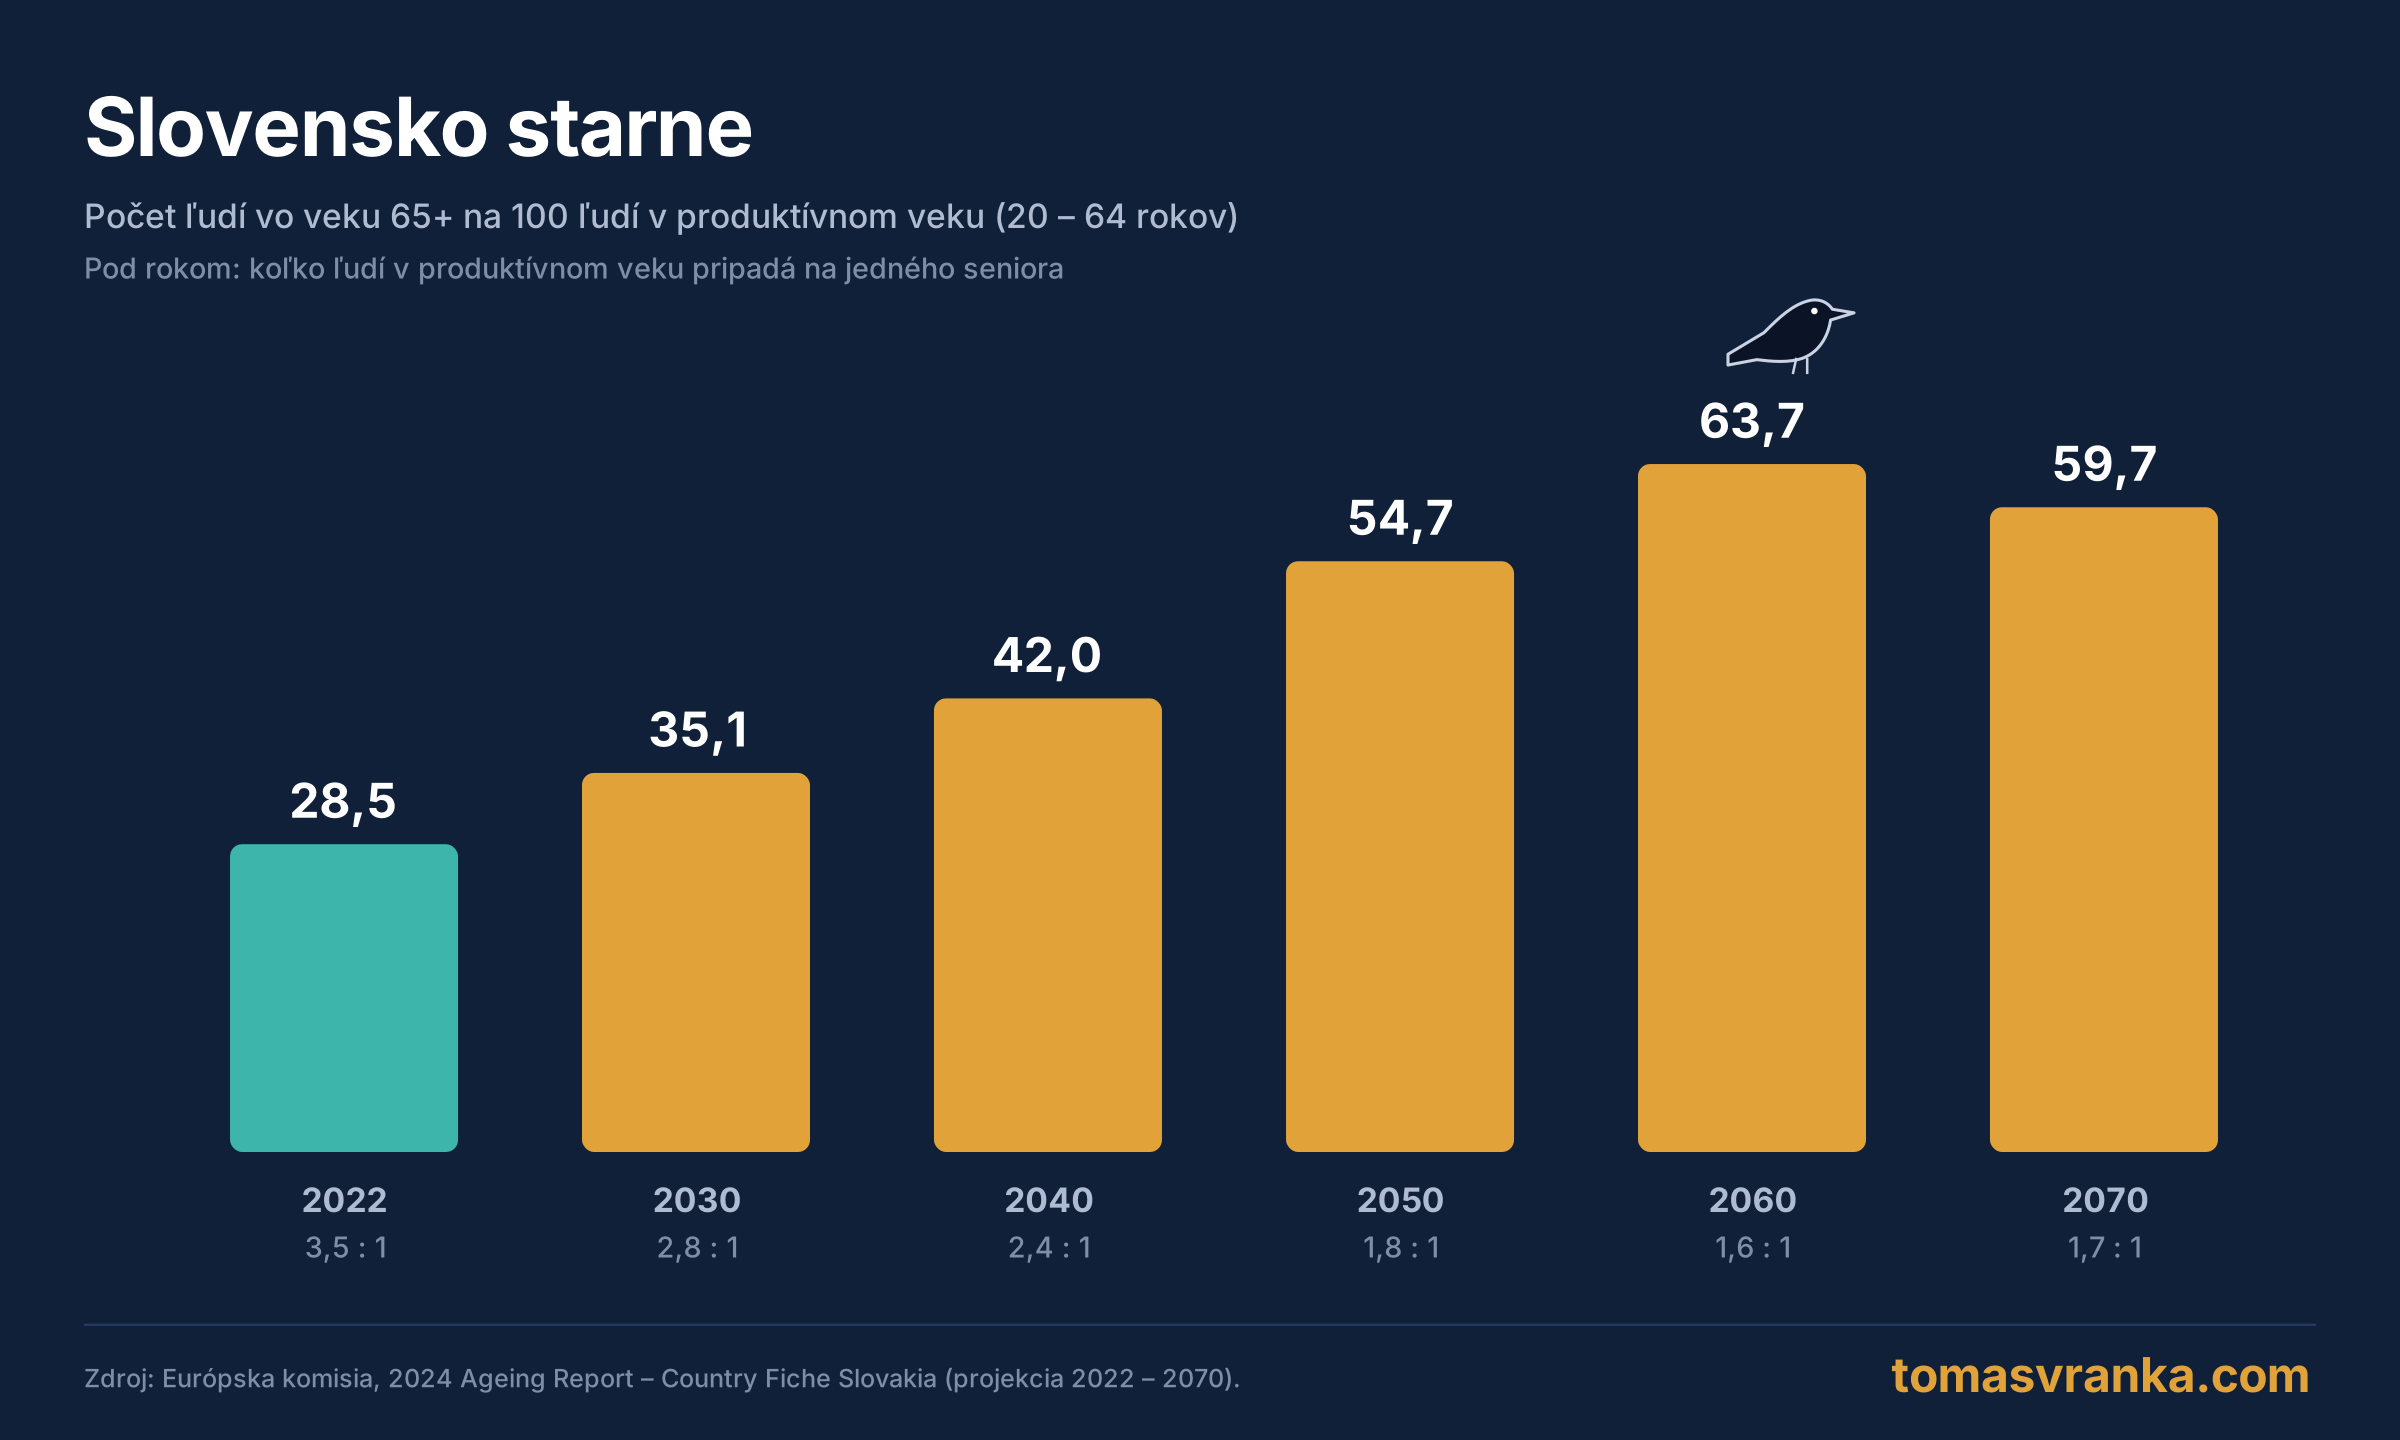
Potvrdzujú to aj dáta. Podľa projekcií Európskej komisie pripadalo na Slovensku v roku 2022 na 100 ľudí v produktívnom veku (20 – 64 rokov) približne 29 ľudí starších ako 65 rokov. V roku 2060 to má byť takmer 64. Inými slovami, kým v roku 2022 pripadali na jedného seniora zhruba traja a pol človeka v produktívnom veku, v roku 2060 to bude len o niečo viac ako jeden a pol. Komisia zároveň počíta s tým, že priemerný dôchodok z verejného systému bude v pomere k priemernej mzde klesať, z 38 % v roku 2022 na 33 % v roku 2070 (Európska komisia, 2024 Ageing Report – Country Fiche Slovakia).
Toto riziko je aktuálne už aj pre dnešných tridsiatnikov a pre naše deti bude ešte oveľa hmatateľnejšie. Podľa mňa sa teda budú musieť čoraz viac spoliehať samy na seba. Práve preto si myslím, že je dobré dať im do života v tejto oblasti nejaký základ, ktorým môže byť investovaná suma na začiatok ich samostatného života, prípadne na jeho druhú polovicu.
Ako investovať deťom? Účet na meno rodiča alebo dieťaťa
Viem, že možností je viacero. Ja som zvolil investičný podúčet na moje meno, na ktorý pravidelne každý mesiac posielam peniaze. Suma je pre vysvetlenie nepodstatná, ako si však o chvíľu ukážeme, aj malá suma dokáže veľa. Takto investujem aj peniaze, ktoré syn dostane od rodiny k rôznym sviatkom. Viem, že existuje aj možnosť založiť účet priamo na meno dieťaťa. Táto možnosť mi však príde oveľa menej flexibilná a v konečnom dôsledku si myslím, že by mal byť rodič ten, kto rozhodne, kedy je dieťa pripravené dostať väčší balík peňazí.
Niekto na to môže byť pripravený už v pätnástich, niekto ani v dvadsiatich piatich. Práve účet na meno rodiča poskytuje v tomto vysokú mieru flexibility. Úplne však chápem, ak sa niekto rozhodne pre inú cestu. Ja osobne mám rád veci pod kontrolou a pevne vo svojich rukách. Portfólio môžete dieťaťu neskôr darovať, alebo ho predať a darovať mu peniaze.
Pri rozhodovaní je dobré poznať právne a daňové rozdiely oboch ciest:
- Účet na meno rodiča je z právneho hľadiska majetkom rodiča, nie dieťaťa. Ak ste v manželstve, investície nadobudnuté počas neho spravidla patria do bezpodielového spoluvlastníctva manželov, takže pri rozvode sa môžu deliť. Pri úmrtí rodiča sú súčasťou dedičstva, ktoré sa delí medzi všetkých dedičov. Myslite na to aj pri plánovaní, napríklad závetom.
- Darovanie portfólia alebo peňazí dieťaťu: darovacia daň na Slovensku neexistuje a príjem z daru od blízkej osoby nepodlieha dani z príjmov (Finančná správa SR). Ak dieťaťu darujete priamo ETF, časový test na oslobodenie zisku od dane (pri cenných papieroch obchodovaných na regulovanom trhu viac ako jeden rok, § 9 ods. 1 zákona o dani z príjmov) mu začína plynúť od darovania. Ak portfólio predáte vy a darujete peniaze, rozhoduje váš vlastný časový test. Pri väčších sumách odporúčam konzultáciu s daňovým poradcom.
- Účet na meno dieťaťa je od začiatku majetkom dieťaťa. Rodič s ním hospodári ako zákonný zástupca a pri nakladaní s majetkom maloletého, ktoré presahuje bežné záležitosti, môže byť potrebný súhlas súdu (§ 28 Občianskeho zákonníka). V 18 rokoch získava dieťa nad účtom plnú kontrolu.
Prečo majú deti oproti nám obrovskú výhodu?
Investovanie pre deti má oproti investovaniu dospelých jednu obrovskú výhodu, a tou je čas. V predchádzajúcom článku o zloženom úročení sme si ukázali, že azda najdôležitejšími faktormi sú pravidelnosť a hlavne dlhodobosť. Zložené úročenie naberá na sile každým rokom a deti majú tú výhodu, že ak im začnete investovať od narodenia, majú pred sebou extrémne dlhý investičný horizont.
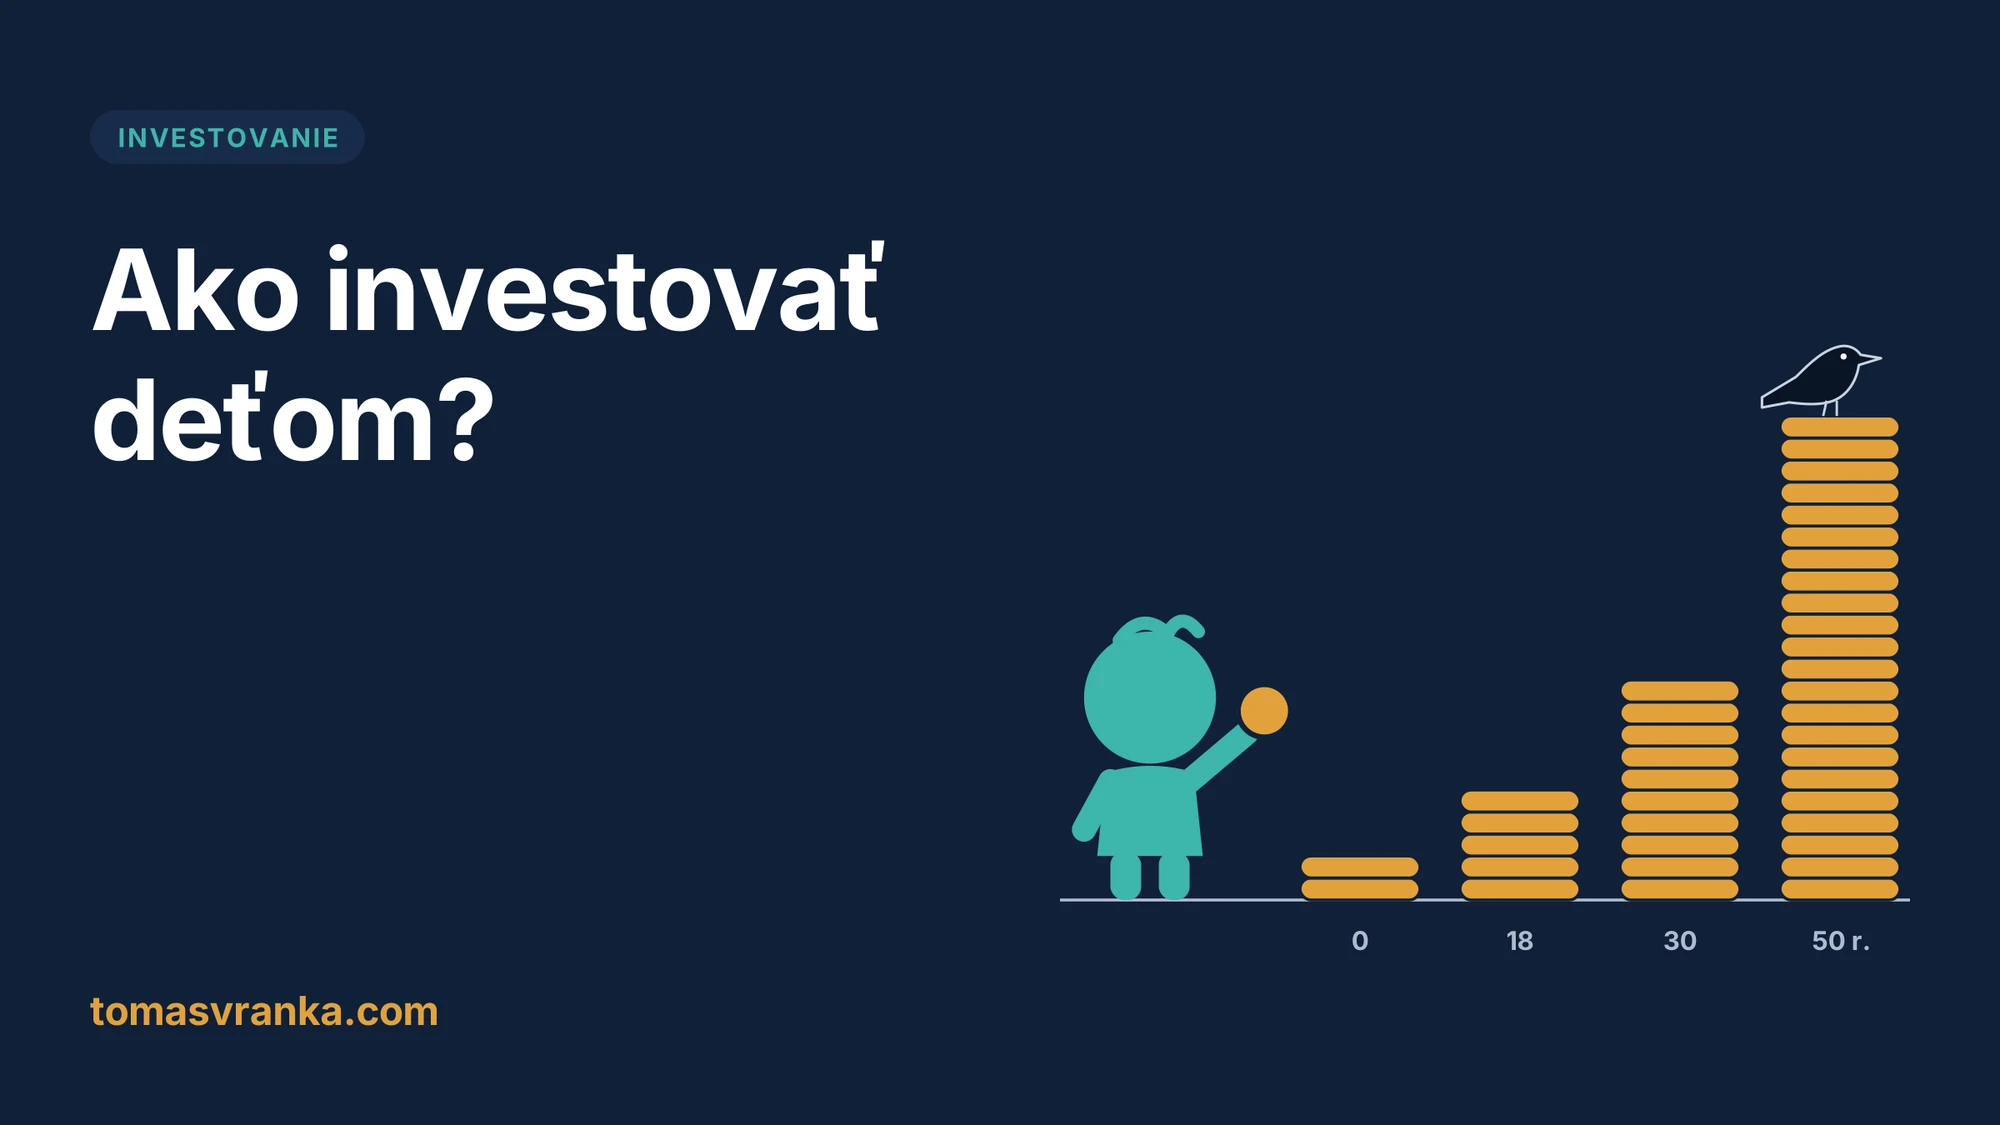
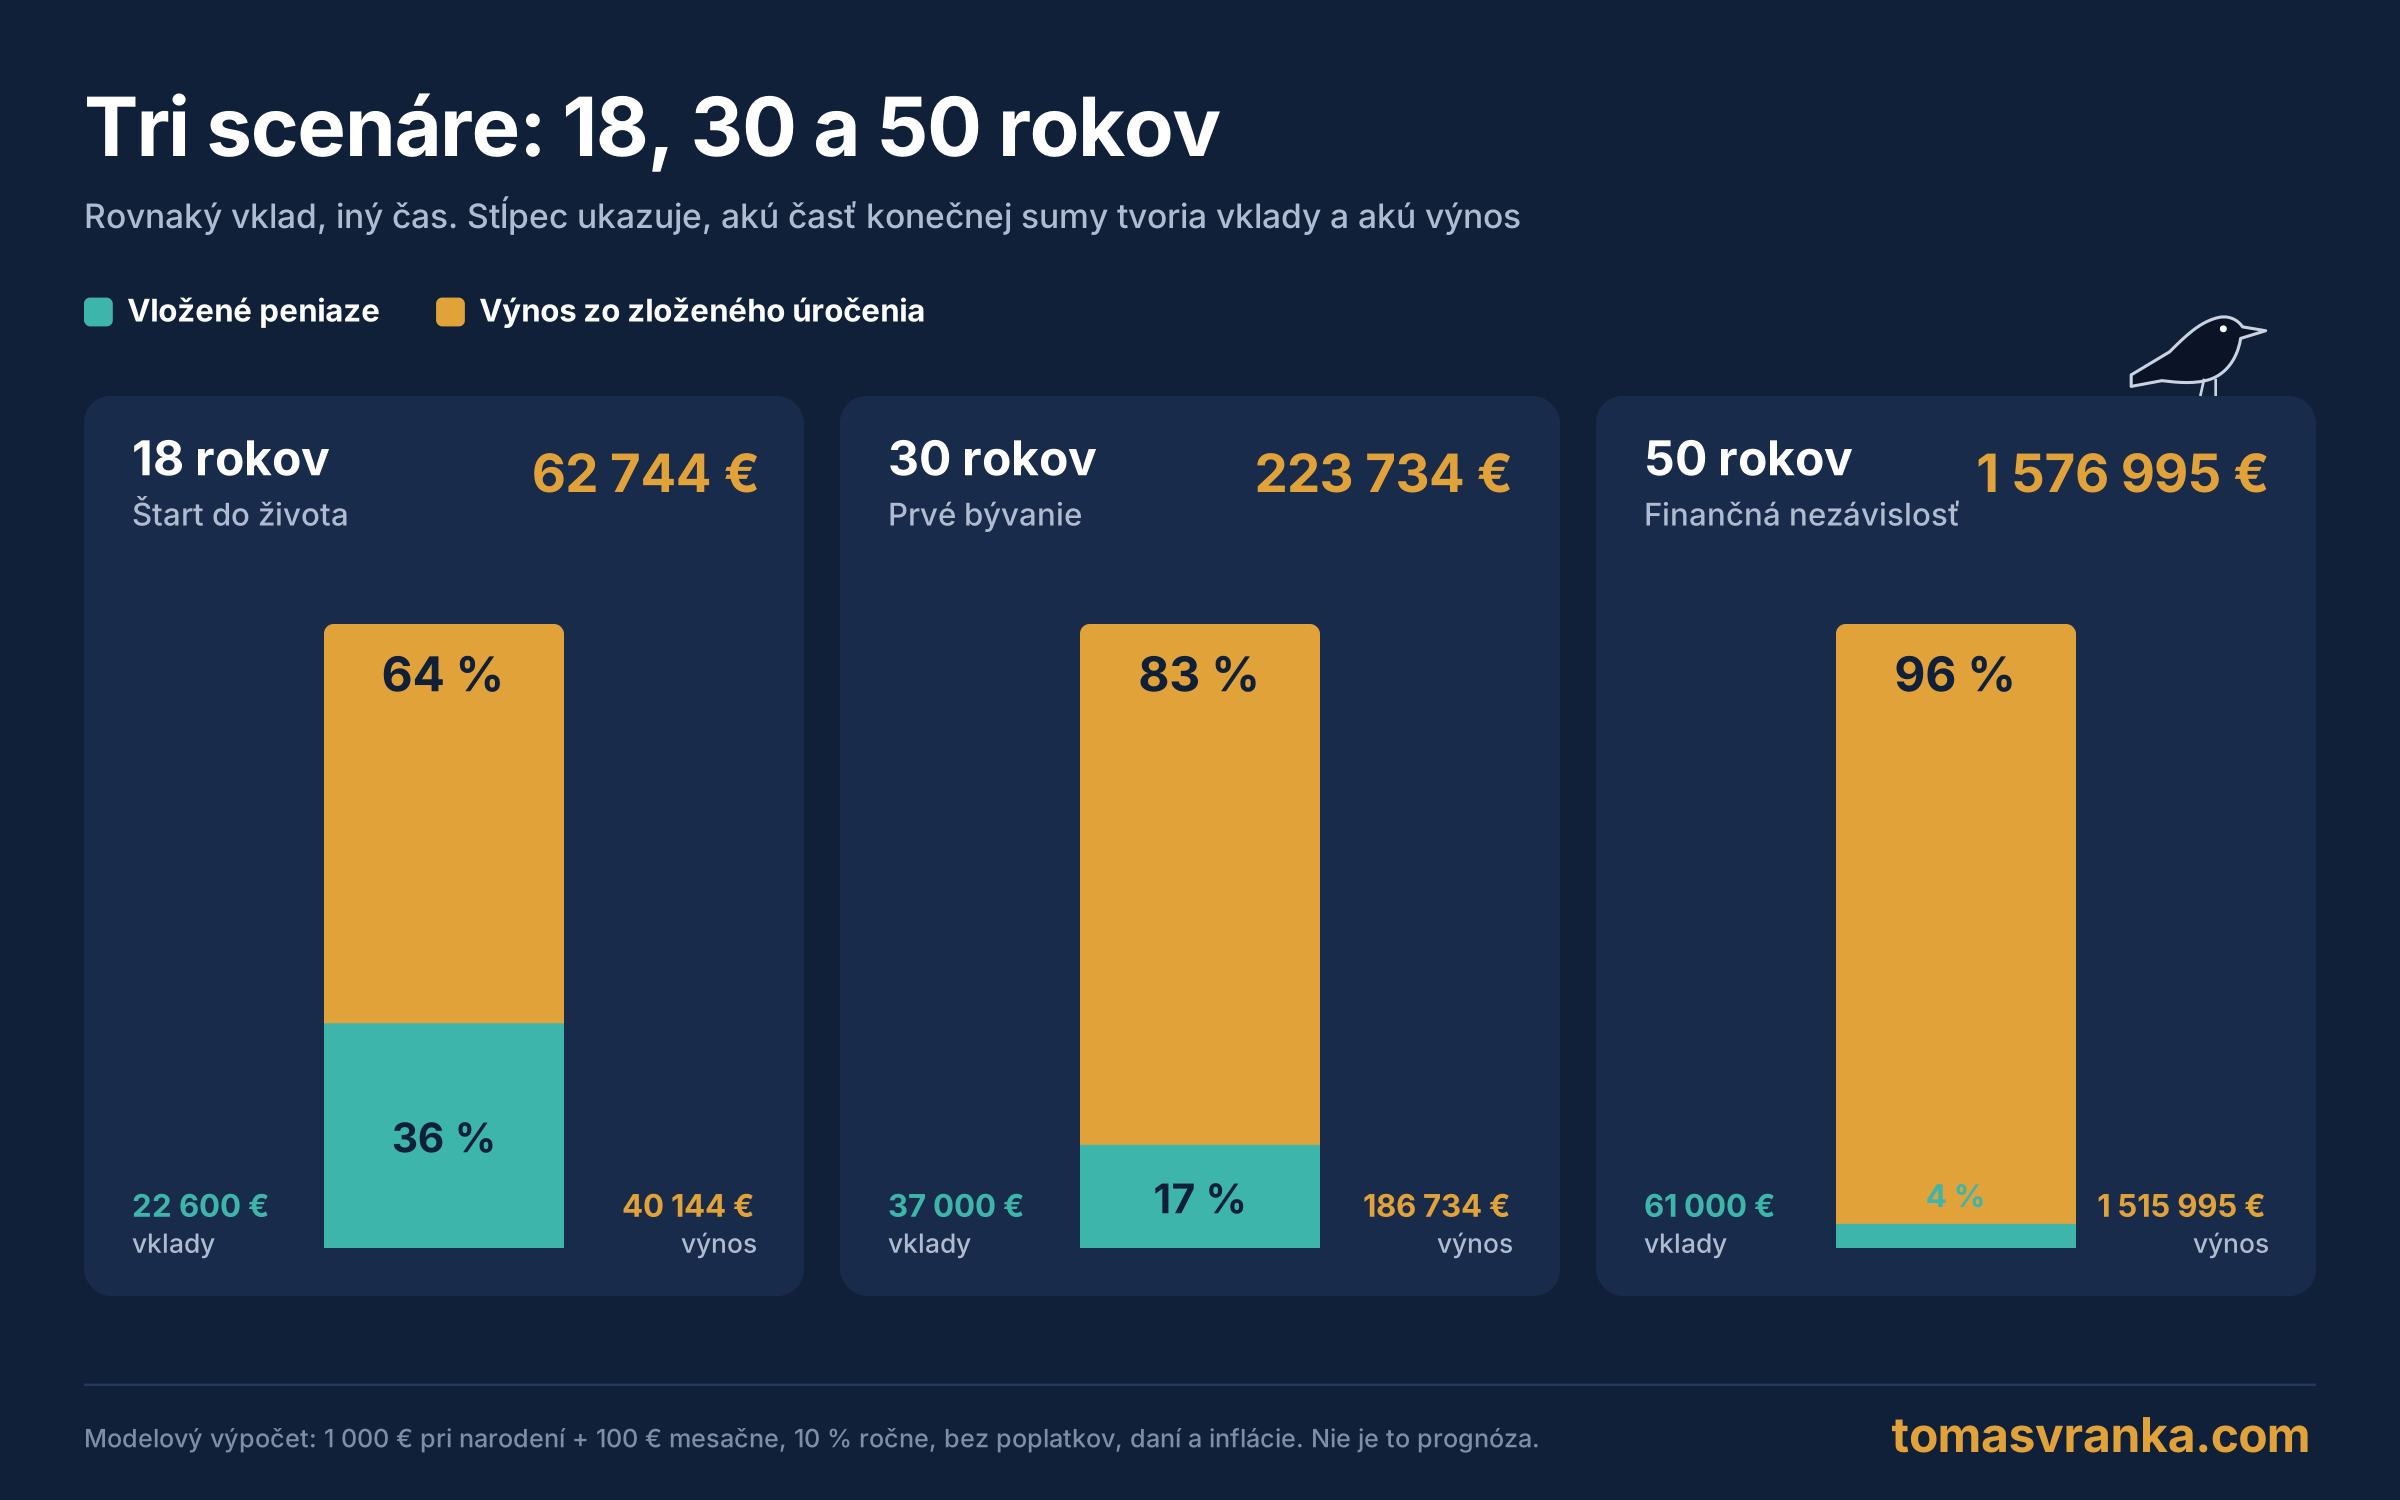
Zoberme si tri scenáre. V prvom dáte dieťaťu peniaze na štart do života v jeho 18 rokoch. V druhom mu ich dáte v tridsiatke na prvé bývanie a v treťom bude v investovaní pokračovať až do päťdesiatky. Vo všetkých prípadoch vychádzame z toho, že pri narodení dieťaťa jednorazovo investujete 1 000 eur a každý mesiac pridáte ďalších 100 eur.
Americké akcie (index S&P 500) dosiahli v rokoch 1928 až 2025 priemerný zložený výnos približne 10 % ročne vrátane reinvestovaných dividend (Damodaran, NYU Stern, prepočet Eco3min). Podrobnejšie som sa im venoval v článku o historických výnosoch. Predpokladáme, že taký bude aj do budúcna. Ide teda o veľmi zjednodušený príklad, ktorý nezohľadňuje poplatky, dane ani menový kurz. Sumu si samozrejme môžete rôzne meniť, napríklad každý rok navyšovať o infláciu.
Príklad 1: Investičný horizont 18 rokov
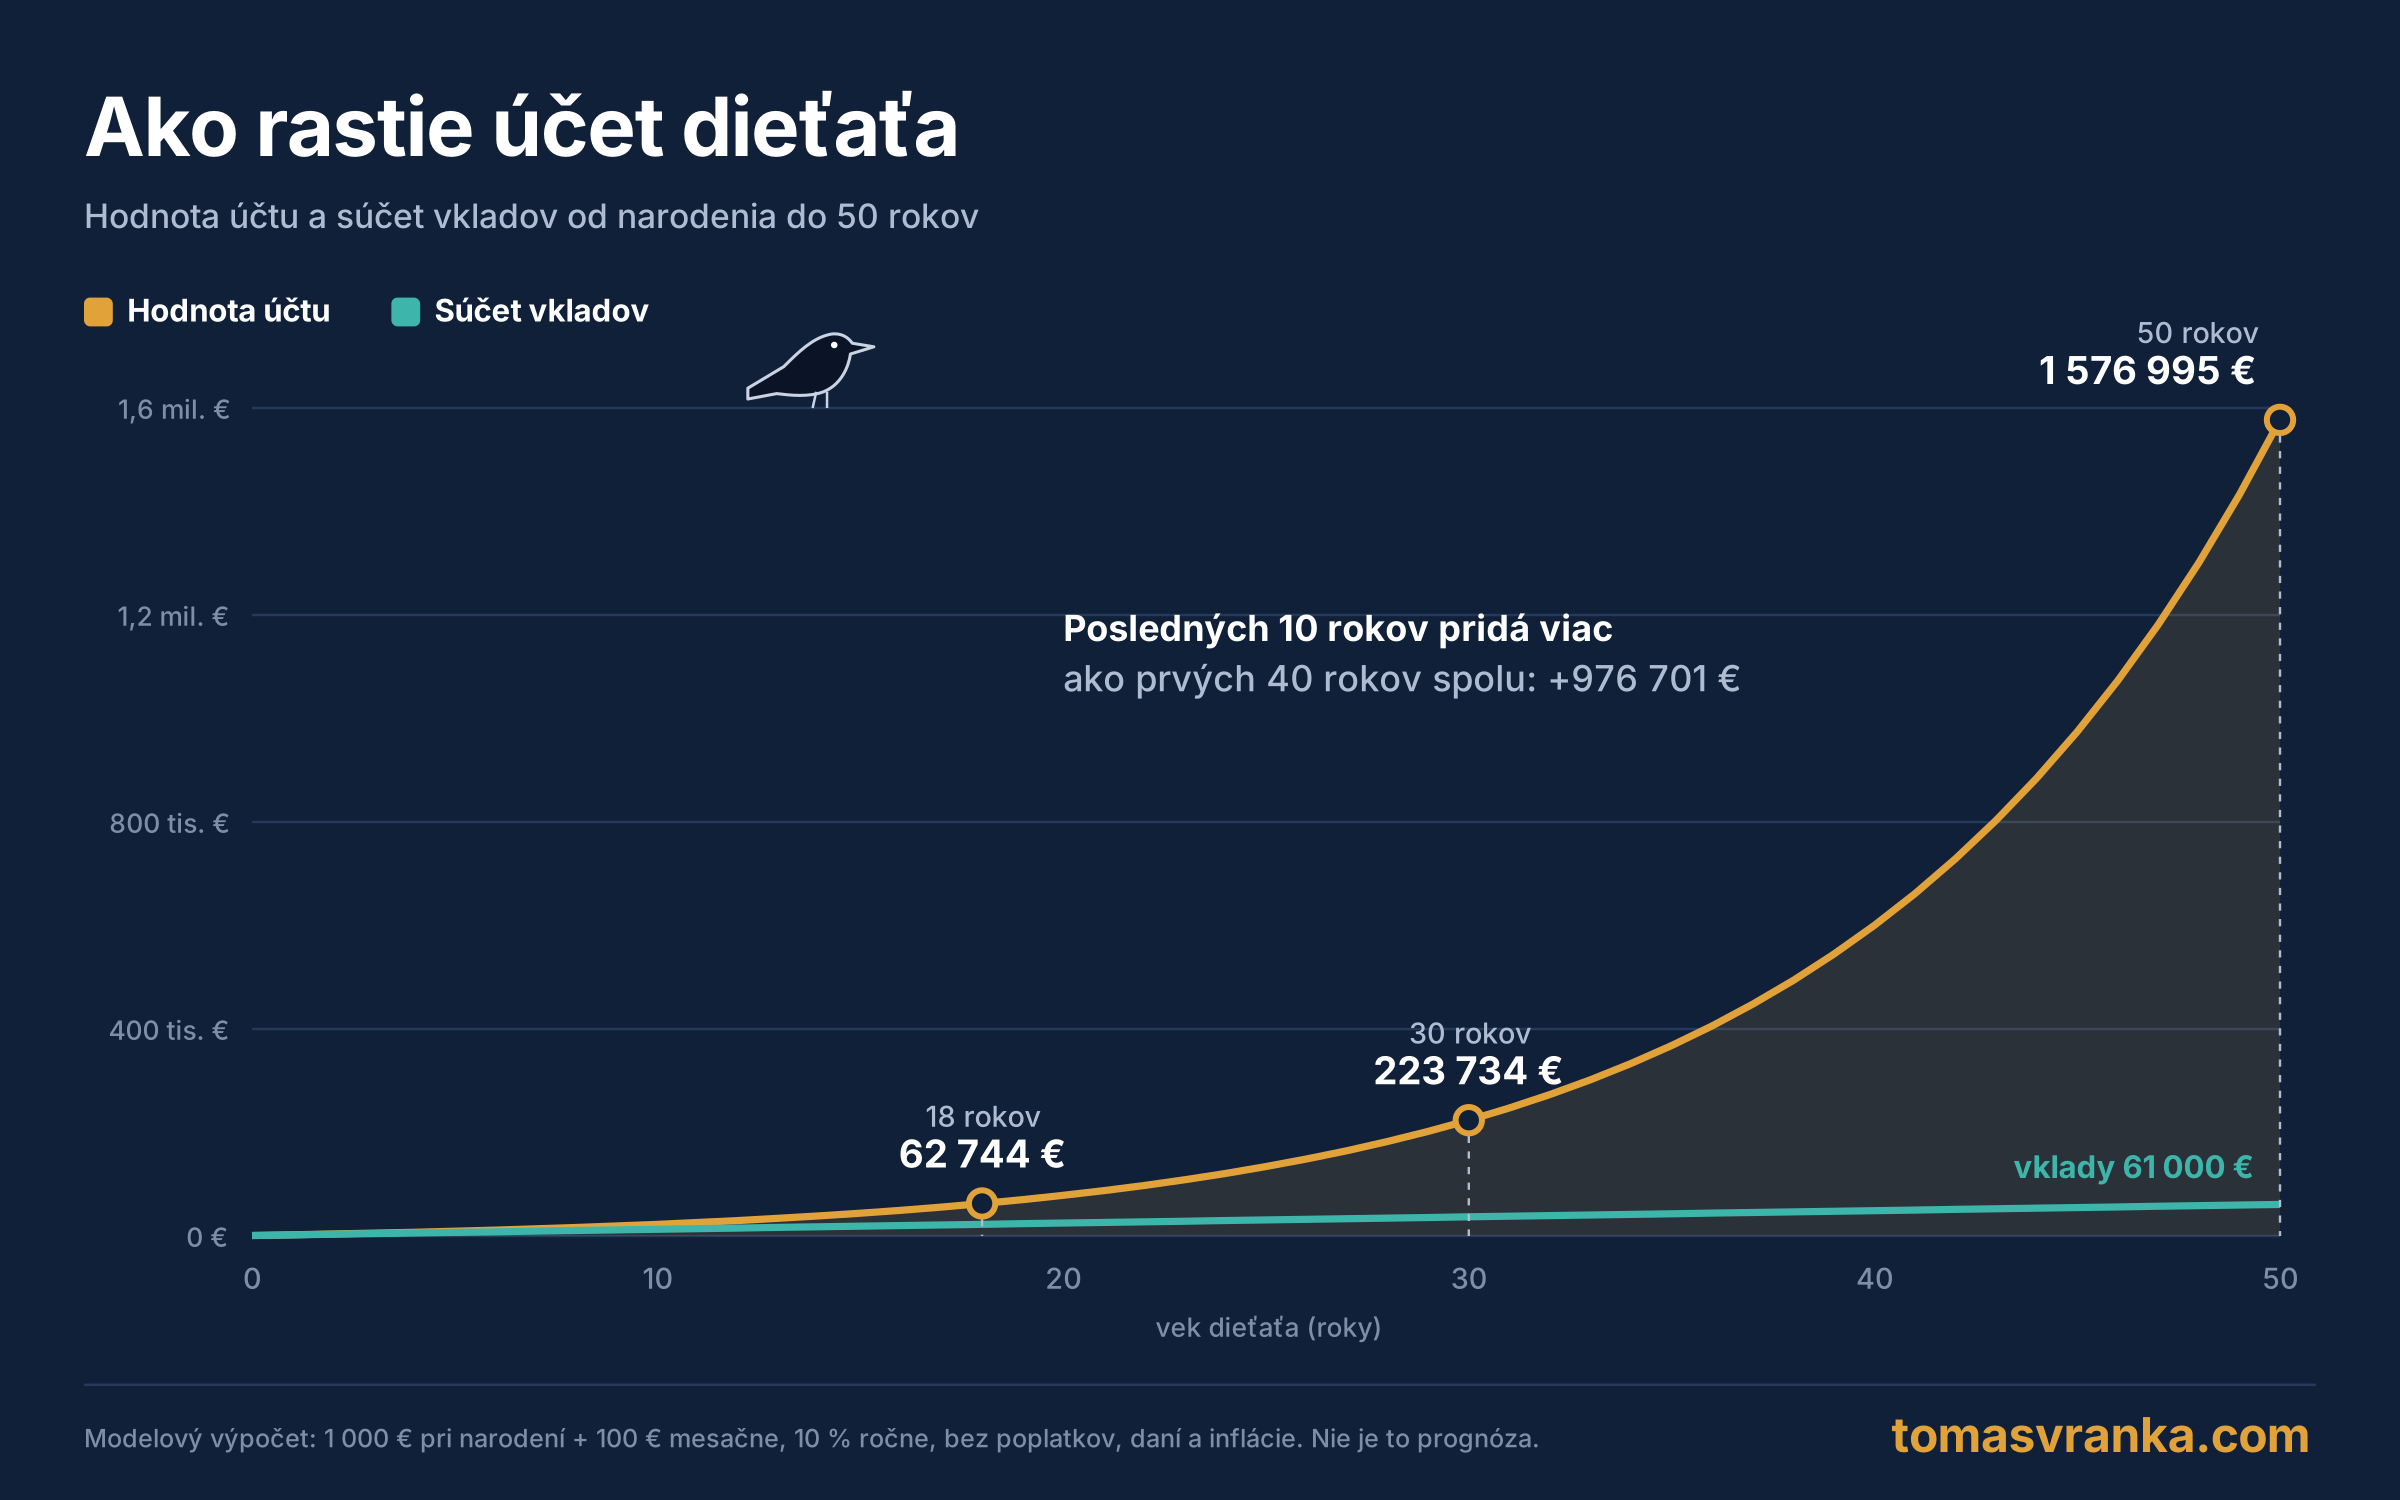
Po 18 rokoch bude mať dieťa na účte vložených 22 600 eur, výnos bude približne 40 100 eur a celková hodnota účtu bude približne 62 700 eur. Nepôjde teda o žiadnu závratnú sumu, na štart do samostatného života však určite pomôže.
Príklad 2: Investičný horizont 30 rokov
Ak horizont natiahneme na 30 rokov (dieťa môže investovanie prevziať napríklad v 25 rokoch a pokračovať v ňom ďalších päť rokov), čísla sú už oveľa krajšie. Za toto obdobie sa na účet vloží 37 000 eur, výnos bude približne 186 700 eur a celková hodnota približne 223 700 eur.
Treba však dodať, že ide o nominálnu sumu. Za 30 rokov inflácia výrazne zníži kúpnu silu peňazí. Ak by sme počítali s reálnym výnosom amerických akcií po odpočítaní inflácie, ktorý bol v rovnakom období približne 6,8 % ročne (Eco3min podľa dát Damodarana), a vklady by sme každý rok navyšovali o infláciu, v dnešných peniazoch by išlo zhruba o 119 000 eur. Aj to je suma, ktorá môže dieťaťu v tridsiatke výrazne pomôcť napríklad s vlastným bývaním a zbaviť ho jednej z najväčších životných starostí.
Príklad 3: Investičný horizont 50 rokov
Predstavme si teraz, že dieťa je veľmi uvedomelé a v investovaní pokračuje až do päťdesiatky. Viete, koľko bude mať na účte, ak budú trhy rásť o 10 % ročne pri mesačných vkladoch 100 eur? Za 50 rokov sa na účet vloží 61 000 eur, výnos však bude viac ako 1,5 milióna eur. Celková suma bude teda takmer 1,6 milióna eur. Aj v dnešných peniazoch, teda po zohľadnení inflácie, by išlo približne o pol milióna eur. Dieťa by si tak mohlo dovoliť pracovať menej alebo skôr a mať druhú polovicu života výrazne komfortnejšiu. Stále sa pritom bavíme o mesačnom vklade iba 100 eur. Aj tu vidíme, akú veľkú silu má zložené úročenie.
Treba dodať, že ide len o veľmi hypotetické príklady, ktoré sú zjednodušené, aby demonštrovali základný fakt: čas, ktorého majú deti veľa, je mimoriadne cenné aktívum. Nikde samozrejme nie je napísané, že akcie budú rásť o 10 % ročne aj naďalej, ani že pri investovaní celý čas vydržíte vy alebo vaše dieťa. Do investovania môžu zasiahnuť rôzne jednorazové udalosti či veľké prepady, pri ktorých vy alebo dieťa spanikárite.
Počas finančnej krízy v rokoch 2007 až 2009 klesol index S&P 500 od vrcholu približne o 57 % (Fox Business). Rovnako sa môže meniť legislatíva a môžu byť zavedené napríklad menej výhodné daňové podmienky. Ako príklad je to však podľa mňa pekné.
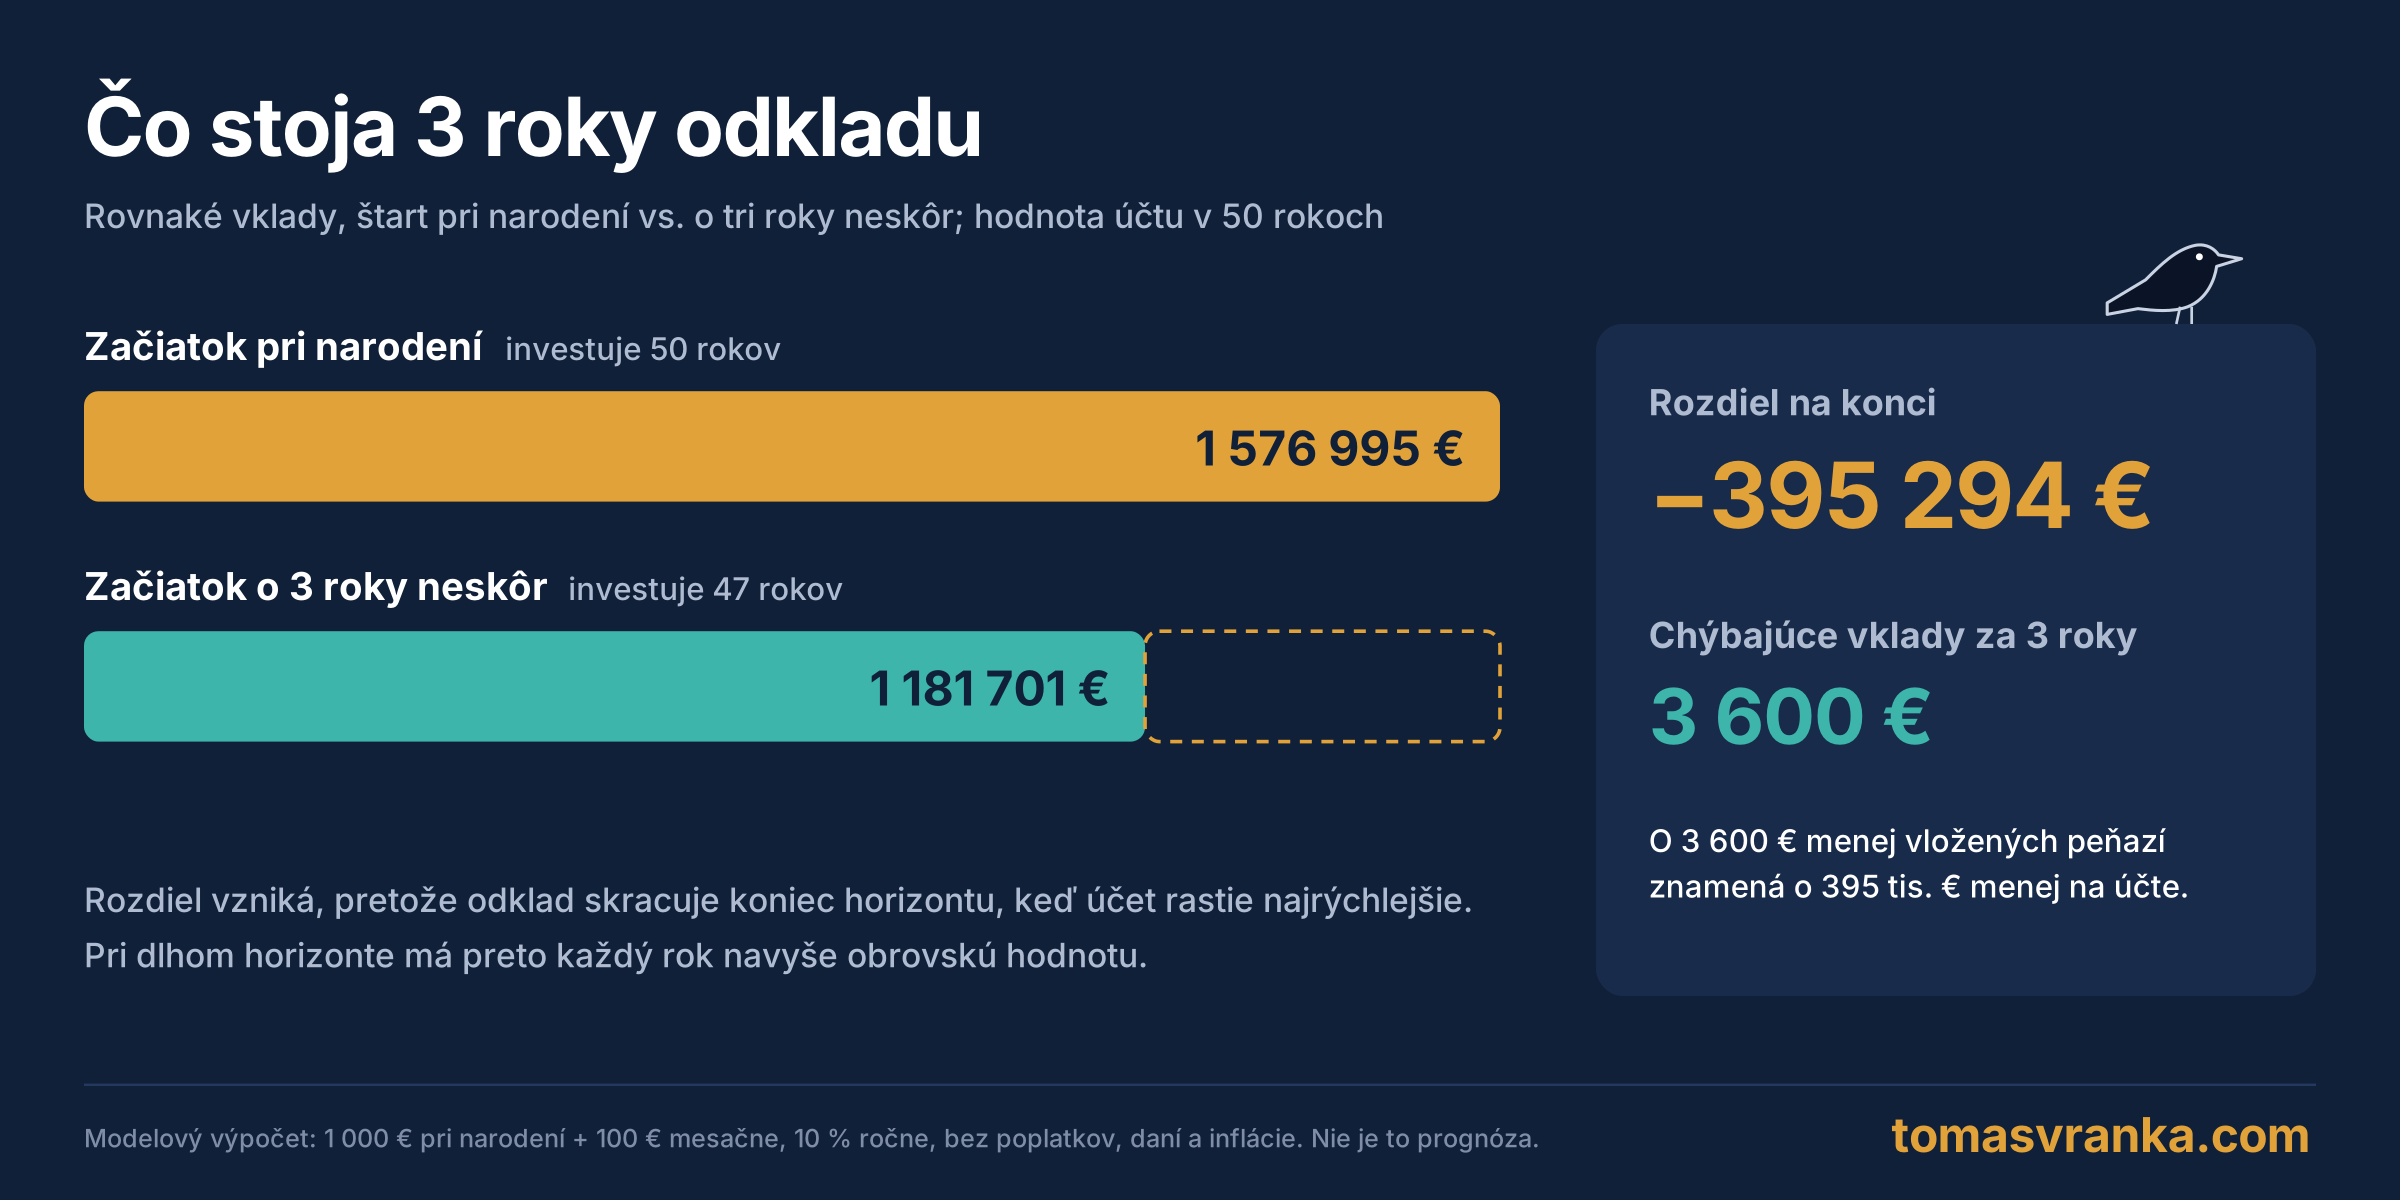
Investovanie pre deti rodičia často odkladajú s tým, že začnú neskôr. Z pohľadu financií to samozrejme chápem, ako ste však mohli vidieť, ku koncu horizontu môže zavážiť každý jeden rok. Po 50 rokoch malo dieťa v našom treťom príklade na účte približne 1 577 000 eur. Ak by rodič investovanie odložil o tri roky a horizont by sa skrátil na 47 rokov, suma by bola približne 1 182 000 eur.
Stále je to veľmi slušná suma, je však takmer o 400 000 eur nižšia. Áno, aj tri roky vkladov po 100 eur mesačne, teda spolu 3 600 eur, môžu spôsobiť taký obrovský rozdiel. Je to napríklad suma, ktorou budú môcť vaše deti pomôcť zase svojim deťom. Každý rok je teda mimoriadne cenný.
Svoju situáciu si môžete namodelovať v mojej kalkulačke zloženého úročenia.
Do čoho investujem?
Moje vlastné portfólio tvoria najmä akcie, aj keď sa posledné roky snažím čoraz viac presúvať do ETF. Portfólio pre syna je však tvorené takmer výlučne ETF na index S&P 500 a na svetové akciové indexy. Do portfólia je samozrejme možné pridávať aj iné aktíva. Sám som tam pridal niekoľko titulov, ktoré mi aktuálne prišli zaujímavé, z dlhodobého hľadiska však chcem drvivú väčšinu portfólia držať práve v ETF.
Mojou preferovanou voľbou sú široko diverzifikované indexové ETF s nízkym ročným poplatkom (TER). Pri takto dlhom horizonte dáva zmysel siahnuť po akumulačných ETF, ktoré dividendy automaticky reinvestujú, takže zložené úročenie pracuje naplno. Pri 50-ročnom horizonte má aj rozdiel v poplatku niekoľko desatín percenta ročne citeľný vplyv na konečnú sumu. Článok o ETF, ktoré považujem za najlepšie, nájdete na tomto odkaze.
Prečo je investovanie pre deti podľa mňa dôležité aj inak?
Na záver by som rád spomenul ešte jeden rozmer, a tým je budovanie finančnej gramotnosti. Investovanie pre deti totiž nie je len o peniazoch. Práca s peniazmi je jednou z najdôležitejších životných zručností. S peniazmi totiž prichádza a bude prichádzať do styku každý z nás a čím lepšie sa s nimi naučíme hospodáriť, tým lepšie by to pre nás malo byť.
Preto mi dáva zmysel vysvetľovať deťom odmalička, ako fungujú peniaze, ako funguje investovanie a prečo sú tieto veci dôležité. Deti tiež do veľkej miery odpozerajú správanie od rodičov a pravidelné investovanie im môže byť príkladom zodpovednosti, finančnej gramotnosti a schopnosti robiť niečo dlhodobo podľa plánu. Predpokladám teda, že ani tento rozmer nebude pre deti zanedbateľný, a pevne verím, že sa od nás v tomto niečo naučia.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- Eco3min: S&P 500 Historical Annual Returns 1928 – 2025
- Európska komisia: 2024 Ageing Report – Country Fiche Slovakia
- Finančná správa SR: Príjem získaný darovaním
- Zákon č. 595/2003 Z. z. o dani z príjmov (Slov-Lex)
- Zákon č. 40/1964 Zb. Občiansky zákonník (Slov-Lex)
- epravo.sk: Bezpodielové spoluvlastníctvo manželov
- PEPP: Komplexný prehľad zdaňovania príjmov z investícií
- Fox Business: History of bear markets since 1929
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k novembru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.