Časový test: kedy pri predaji akcií a ETF neplatíte daň
Jediné dve istoty v živote sú smrť a dane. Tento slávny výrok sa najčastejšie pripisuje Benjaminovi Franklinovi, ktorý ho použil v liste z roku 1789. V skutočnosti sa však objavil už o vyše 70 rokov skôr. Nech ho vyslovil ktokoľvek, nemení to nič na tom, že rôznych daní je v našich končinách naozaj veľa. Investovanie do akcií či ETF je však na Slovensku a v Česku paradoxne jednou z oblastí, kde investor nemusí platiť dane, ak splní takzvaný časový test. V tomto ohľade patria Slovensko a Česko k výnimočne priaznivým krajinám, keďže väčšina európskych krajín zdaňuje zisk z akcií a ETF aj pri dlhodobej držbe. Niekto by mohol povedať, že v oblasti investovania do akcií a ETF patríme dokonca k daňovým rajom. Ešte predtým, ako sa pustíme do tejto témy, musím podotknúť, že nie som certifikovaným daňovým poradcom ani účtovníkom. Napriek tomu, že som tejto téme venoval pomerne dosť času, môže sa stať, že niektoré informácie nebudú správne alebo úplne presné. Preto článok berte iba ako orientačnú pomôcku. V každom prípade odporúčam, aby ste sa pri téme daní vždy obrátili na certifikovaného daňového poradcu, ktorý vám dokáže poradiť presne na mieru vašej osobnej situácii.
V skratke
- Časový test na Slovensku trvá 1 rok: ak akcie alebo ETF držíte dlhšie, zo zisku pri predaji neplatíte daň ani zdravotné odvody.
- Cenný papier musí byť prijatý na obchodovanie na burze a nesmie byť obchodným majetkom.
- Pri predaji do 1 roka zaplatíte daň 19 až 35 % a zdravotné poistenie 16 %. Oslobodený je zisk do 500 € ročne.
- V Česku platí časový test 3 roky, vo väčšine Európy sa daň platí aj pri dlhej držbe.
Čo je časový test
Ide o hovorový názov pravidla, podľa ktorého investor po splnení určitých podmienok, najmä minimálnej doby držby, neplatí zo zisku z predaja akcií a ETF daň z príjmov. Na Slovensku je táto doba jeden rok a vzťahuje sa na akcie, ETF aj ďalšie cenné papiere obchodované na burze.
Pozrime sa na zákony
Daňové zákony sú vo všeobecnosti pomerne zložité, preto odporúčam svoju situáciu vždy konzultovať s daňovým poradcom alebo účtovníkom. Tento text slúži iba ako základný prehľad toho, ako zdaňovanie na Slovensku funguje. Vychádzam z predpokladu, že ide o daňového rezidenta Slovenskej republiky, ktorý investuje ako fyzická osoba, nie ako podnikateľ.
Príjem z predaja akcií a ETF, ktoré sú obchodované na regulovanom trhu (burze), sa riadi zákonom o dani z príjmov č. 595/2003 Z. z. Ak doba držby presiahne 1 rok, je oslobodený od dane podľa § 9 ods. 1 písm. k) (Príjmy oslobodené od dane). Toto ustanovenie oslobodzuje príjem z predaja cenných papierov prijatých na obchodovanie na regulovanom trhu alebo na obdobnom zahraničnom regulovanom trhu, ak od ich nadobudnutia aj od ich prijatia na trh uplynul viac ako jeden rok. Oslobodenie sa nevzťahuje na cenné papiere, ktoré boli obchodným majetkom daňovníka, ani na cenné papiere nadobudnuté po roku 2023 ako nepeňažné plnenie, napríklad zamestnanecké akcie. Aktuálne znenie zákona si však vždy overte.
Zjednodušene sú teda podmienky nasledovné (musia byť splnené všetky súčasne):
- Cenný papier je prijatý na obchodovanie na regulovanom trhu (burze).
- Doba držby je dlhšia ako 1 rok.
- Od prijatia na trh uplynul viac ako 1 rok.
- Nejde o obchodný majetok ani o zamestnanecké akcie získané ako nepeňažné plnenie.
Ak teda ako slovenský daňový rezident držíte akcie alebo ETF dlhšie ako rok, zo zisku neplatíte daň ani zdravotné odvody a príjem neuvádzate v daňovom priznaní. Určite však odporúčam svoju individuálnu situáciu konzultovať s odborníkom.
Čo ak predáte skôr ako o rok
Ak predáte akcie alebo ETF so ziskom do jedného roka od nákupu, musíte zaplatiť daň aj zdravotné odvody. Zisk sa pripočíta k ostatným zdaniteľným príjmom a od roku 2026 sa zdaní sadzbou podľa výšky celkového základu dane: 19 % do 43 983,32 €, 25 % do 60 349,21 €, 30 % do 75 010,32 € a 35 % nad túto hranicu. Navyše sa zo zisku platí zdravotné poistenie 16 %, ktoré platí v rokoch 2026 a 2027.
Úľavou je oslobodenie do 500 € ročne. Nevzťahuje sa však na príjem z predaja, ale na zisk, teda rozdiel medzi predajnou a nákupnou cenou vrátane poplatkov. Zdaní sa iba suma nad 500 €. Limit je spoločný s príjmami z prenájmu nehnuteľnosti a z príležitostných činností. Pri cenných papieroch kúpených v rokoch 2004 až 2010 je limit 925,95 €.
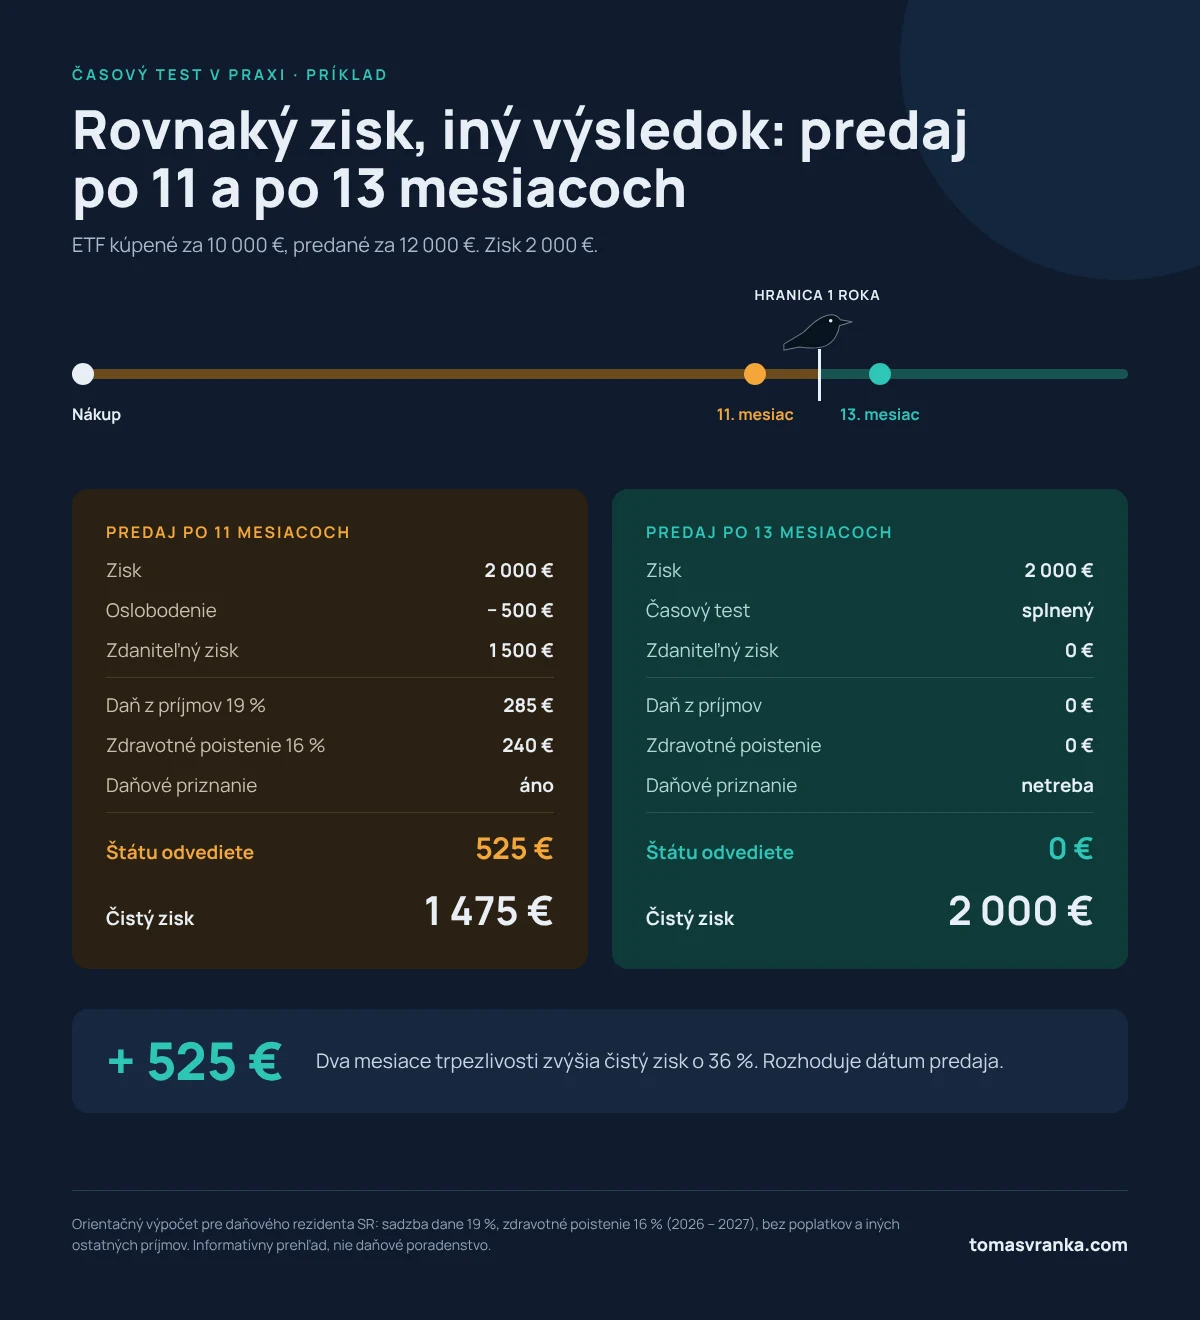
Príklad: investor kúpi ETF za 10 000 € a predá ho za 12 000 €, teda so ziskom 2 000 €. Ak ho predá po 11 mesiacoch, po odpočítaní oslobodenia 500 € zdaní 1 500 €. Pri sadzbe 19 % zaplatí orientačne 285 € na dani a 240 € na zdravotnom poistení, spolu 525 €, teda viac ako štvrtinu zisku. Ak počká ešte dva mesiace a predá ETF po 13 mesiacoch, nezaplatí nič.
Kalkulačka: časový test a daň pri predaji
Do kalkulačky zadajte svoje čísla a uvidíte, koľko by ste pri predaji zaplatili na dani a odvodoch a kedy splníte časový test.
Kalkulačka · Slovensko 2026
Koľko zaplatíte pri predaji akcií a ETF?
Predaj k zvolenému dátumu
Predaj po splnení časového testu
Predpoklady a obmedzenia výpočtu
- Výpočet platí pre fyzickú osobu, daňového rezidenta SR, a sumy platné pre rok 2026.
- Predpokladá sa, že akcia alebo ETF je prijatá na obchodovanie na regulovanom trhu (burze) dlhšie ako 1 rok a nie je obchodným majetkom.
- Kalkulačka počíta s jedným nákupom. Pri postupných nákupoch plynie lehota pri každom nákupe zvlášť.
- Nezohľadňuje poplatky, straty z iných obchodov, ďalšie ostatné príjmy, nezdaniteľnú časť na manželku či manžela, príspevky na dôchodkové sporenie ani daňový bonus.
- Pri zadaní hrubej mzdy je základ dane iba odhad: od mzdy sa odpočítajú odvody zamestnanca 14,4 % a nezdaniteľná časť na daňovníka podľa pravidiel pre rok 2026.
- Sadzba dane sa určuje podľa celkového základu dane: 19 % do 43 983,32 €, 25 % do 60 349,21 €, 30 % do 75 010,32 € a 35 % nad túto hranicu.
- Zdravotné poistenie 16 % zo zdaniteľného zisku platí podľa novely zákona v rokoch 2026 a 2027. Iné sadzby, napríklad pre osoby so zdravotným postihnutím, nie sú zohľadnené.
- Výdavky na nákup sú uplatnené iba do výšky príjmu z predaja. Pri strate daň nevzniká.
- Za deň nadobudnutia sa môže považovať až deň vysporiadania obchodu (na európskych burzách spravidla T+2, v USA T+1). Lehota sa tak môže posunúť o niekoľko dní, dátum vysporiadania nájdete vo výpise od brokera.
- Výsledky sú orientačné a nie sú daňovým ani investičným poradenstvom. Nemôžu byť použité na vyplnenie daňového priznania.
- Autor nenesie zodpovednosť za nesprávne výpočty ani za nesprávne údaje uvedené v daňovom priznaní na základe tejto kalkulačky.
Na čo si dať pozor
Vo väčšine prípadov je zdaňovanie relatívne jednoduché, existuje však niekoľko situácií, na ktoré si treba dať pozor:
- Postupné nákupy: lehota jedného roka plynie pri každom nákupe zvlášť. Ak ETF nakupujete pravidelne, časť pozície môže test spĺňať a časť ešte nie.
- Vysporiadanie obchodu: vlastníctvo akcie alebo ETF neprechádza v deň nákupu, ale až pri vysporiadaní obchodu, na európskych burzách spravidla o dva pracovné dni neskôr. Lehota časového testu sa preto môže posunúť o niekoľko dní. Odporúčam s predajom počkať aspoň týždeň po uplynutí lehoty a dátum vysporiadania si overiť vo výpise od brokera.
- Distribučné ETF: výplaty výnosov sa zdaňujú sadzbou 19 % bez ohľadu na to, ako dlho ETF držíte. Časový test sa týka iba zisku z predaja.
- Iný typ nástroja: časový test platí iba pre cenné papiere. Ak investor omylom nakúpi napríklad CFD na akciu alebo ETF, nejde o cenný papier a oslobodenie sa naň nevzťahuje.
- Frakčné (zlomkové) práva: tento typ nástroja a jeho zdaňovanie odporúčam overiť u daňového poradcu alebo na Finančnej správe.
- Korporátne udalosti: komplikácie môžu nastať napríklad vtedy, keď spoločnosť oddelí časť svojho podnikania a investor namiesto akcií dostane hotovosť.
Všetky tieto prípady odporúčam konzultovať s odborníkom.
Ako je na tom Česko a zvyšok Európy
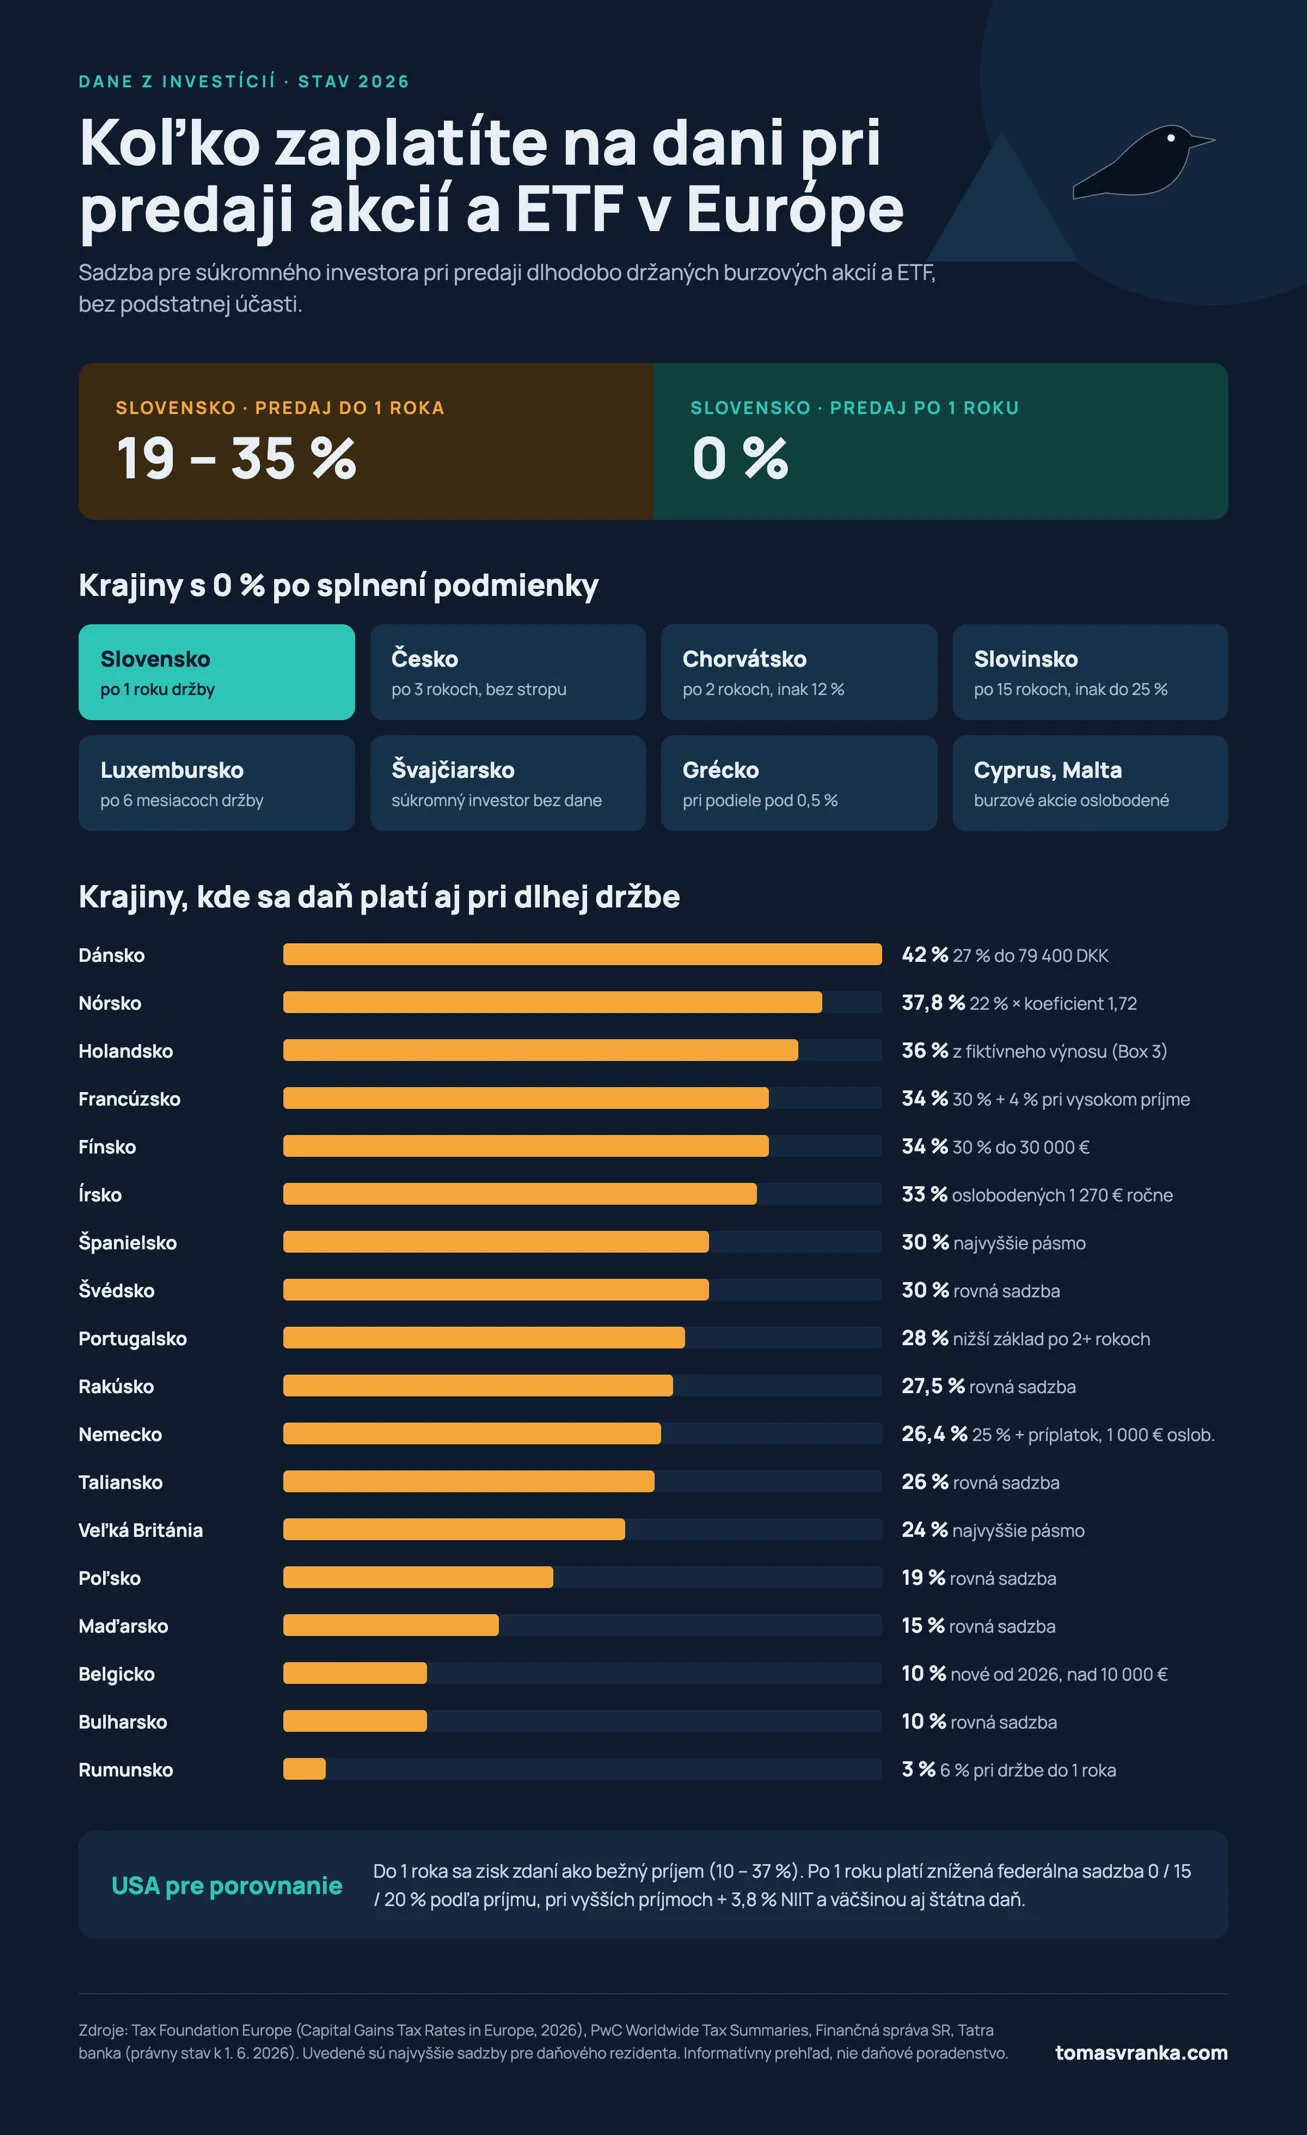
V Česku platí podobné pravidlo, lehota je však tri roky. Od roku 2026 sa na oslobodenie opäť nevzťahuje žiadny finančný strop. Ak investor časový test nesplní, môže využiť hodnotový test: oslobodené sú príjmy z predajov do 100 000 Kč za rok.
Vo väčšine Európy je situácia menej priaznivá. Podľa prehľadu Tax Foundation za rok 2026 nezdaňuje zisk z dlhodobo držaných akcií iba 10 z 35 sledovaných krajín. Nemecko zdaňuje zisky sadzbou 26,4 %, Rakúsko 27,5 % a Poľsko 19 %. Najvyššiu sadzbu má Dánsko, až 42 %. V USA dlhšia držba daň neruší, ale znižuje: po roku platí federálna sadzba 0 až 20 % namiesto bežnej sadzby až 37 %.
Záver
Ak investujete na Slovensku alebo v Česku, časový test vám pri dlhodobom investovaní do akcií a ETF môže ušetriť slušnú sumu peňazí. Stačí pozíciu držať viac ako rok (v Česku viac ako 3 roky) a zo zisku pri predaji daň neplatíte.
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nie je daňovým, právnym ani investičným poradenstvom a nezohľadňuje vašu osobnú situáciu. Nie som daňovým poradcom ani účtovníkom. Informácie zodpovedajú právnemu stavu k októbru 2026 a neskôr sa môžu zmeniť. Príklady v článku aj výsledky kalkulačky sú orientačné a nemôžu byť použité na vyplnenie daňového priznania. Autor nenesie zodpovednosť za nesprávne výpočty, za rozhodnutia urobené na základe tohto článku ani za údaje uvedené v daňovom priznaní. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.