Historické výnosy akcií, dlhopisov, zlata, hotovosti a nehnuteľností
Pri večernom čítaní som pred časom narazil na prehľadnú tabuľku historických výnosov jednotlivých aktív na americkom trhu. Jej autorom je Aswath Damodaran, profesor financií na Stern School of Business pri New York University (NYU). Damodaran patrí k celosvetovo uznávaným odborníkom na oceňovanie firiem a investícií a pravidelne zverejňuje rôzne finančné dáta.
V skratke
- Za roky 1928 – 2025 priniesol index S&P 500 v priemere 10,0 % ročne, po očistení o infláciu 6,8 %.
- Pri držaní akcií 20 a viac rokov nebol S&P 500 historicky ani raz v reálnej strate.
- Hotovosť (krátkodobé štátne poukážky) nezaznamenala nominálnu stratu, inflácii však nestačila v 41 z 98 rokov.
- Žiadne aktívum nevedie stále: akcie mali stratené desaťročie 2000 – 2009, zlato zase 30 rokov v reálnej strate.
Čím ma Damodaranova tabuľka zaujala? Predovšetkým tým, že dáta pochádzajú od uznávaného a dôveryhodného autora. Okrem toho zachytáva takmer storočnú históriu amerického trhu (1928 – 2025) po jednotlivých rokoch a popri akciách ukazuje aj výnosy viacerých ďalších aktív. V tabuľke nájdeme výnosy týchto aktív (pozor, výnosy sú uvedené v amerických dolároch, nie v eurách, a zmeny výmenného kurzu by výsledok slovenského investora ovplyvnili):
- S&P 500: index 500 najväčších amerických akciových spoločností. Výnos zahŕňa aj reinvestované dividendy.
- Malé americké firmy (US Small cap): akcie amerických firiem s najnižšou trhovou kapitalizáciou (najmenších 10 % trhu).
- Krátkodobé štátne poukážky USA (3-month T-Bill): americké štátne pokladničné poukážky so splatnosťou 3 mesiace. Ide o krátkodobú a veľmi bezpečnú investíciu, ktorá sa najviac približuje hotovosti.
- Štátne dlhopisy USA (US T-Bond, 10-year): americké štátne dlhopisy so splatnosťou 10 rokov.
- Firemné dlhopisy (Baa Corporate Bond): dlhopisy firiem s ratingom Baa, čo je najnižší stupeň investičného ratingu.
- Nehnuteľnosti (Real Estate): vývoj cien rezidenčných nehnuteľností v USA, bez príjmu z prenájmu.
- Zlato (Gold): vývoj ceny zlata.
V tabuľke tak vidíme výnosy hlavných tried aktív na americkom trhu za takmer 100 rokov. Údaje o inflácii tabuľka neobsahuje, preto som ich doplnil podľa amerického Úradu pre štatistiku práce (Bureau of Labor Statistics, index spotrebiteľských cien CPI-U). Aby nešlo iba o tabuľku a aby bolo skúmanie dát zábavnejšie a interaktívnejšie, pripravil som k nej jednoduchú kalkulačku. V nej si môžete:
- vybrať jedno alebo viac aktív a porovnať ich medzi sebou,
- zvoliť obdobie a výšku počiatočnej investície,
- zistiť, ako sa investícia zhodnotila: konečnú sumu, jej hodnotu v cenách zo začiatku obdobia, celkový nominálny a reálny výnos, priemerný ročný nominálny a reálny výnos aj infláciu za zvolené obdobie.
Nad grafom si môžete prepnúť zobrazenie nominálnej alebo reálnej hodnoty investície a zapnúť či vypnúť logaritmickú mierku. Pod grafom si navyše môžete rozbaliť tabuľku výnosov za jednotlivé roky. Nech sa páči, pozrite sa, ako sa jednotlivým aktívam historicky darilo.
Kalkulačka historických výnosov
Vyberte aktíva a obdobie. Uvidíte, ako by sa v minulosti zhodnotila vaša investícia nominálne aj po očistení o infláciu.
Ročné výnosy po rokoch
Údaje: ročné výnosy amerických aktív v USD podľa prof. Aswatha Damodarana (NYU Stern), inflácia: americký index spotrebiteľských cien CPI-U (december/december, BLS). Výpočet predpokladá reinvestovanie výnosov, nezohľadňuje dane, poplatky ani pohyb výmenného kurzu. Minulé výnosy nie sú zárukou budúcich výnosov. Nejde o investičné odporúčanie.
Čo z historických dát vyplýva
Všetky čísla nižšie vychádzajú z Damodaranových dát a americkej inflácie CPI-U. Sú v amerických dolároch, pred zdanením a poplatkami a s reinvestovanými výnosmi. Závery sú však mojou subjektívnou interpretáciou, a hoci vychádzajú zo samotných čísel, nie každý s nimi musí súhlasiť.
Akcie za takmer 100 rokov jasne vyhrali
Za roky 1928 – 2025 priniesol index S&P 500 v priemere 10,0 % ročne, po očistení o infláciu 6,8 %. Potvrdzuje sa teda to, čo sa o amerických akciách dlhodobo hovorí: rastú v priemere približne o 10 % ročne. Ešte lepšie si viedli malé americké firmy s 12,0 % ročne. Ostatné aktíva výrazne zaostali, pričom poukážky, ktoré sa najviac približujú hotovosti, inflácii takmer nestačili.
| Aktívum | Ročne nominálne | Ročne reálne | 10 000 USD → reálne (v cenách roku 1928) |
|---|---|---|---|
| Malé americké firmy | 12,0 % | 8,7 % | 34,5 mil. USD |
| S&P 500 | 10,0 % | 6,8 % | 6,2 mil. USD |
| Firemné dlhopisy (Baa) | 6,6 % | 3,5 % | 288 000 USD |
| Zlato | 5,6 % | 2,5 % | 112 000 USD |
| Štátne dlhopisy USA (10 r.) | 4,5 % | 1,5 % | 41 000 USD |
| Nehnuteľnosti (USA) | 4,2 % | 1,1 % | 30 000 USD |
| Poukážky USA (3 mes.) | 3,4 % | 0,3 % | 14 000 USD |
Zdroj: Aswath Damodaran (NYU Stern), inflácia: BLS (CPI-U), vlastný výpočet. Výnosy v USD pred daňami a poplatkami.
Rozdiel dvoch percentuálnych bodov ročne (12 % vs. 10 %) sa vďaka zloženému úročeniu zmení za takmer 100 rokov na takmer šesťnásobný rozdiel v konečnej sume (34,5 mil. vs. 6,2 mil. USD). Pri dlhom investičnom horizonte teda aj zdanlivo malý rozdiel vo výnose rozhoduje o výsledku. Neuveriteľné? Áno, ja viem, o zloženom úročení sme sa však už bavili v samostatnom článku. Pri malých firmách treba dodať, že ide o najmenších 10 % trhu, ktorých výnos sa v praxi lacno replikovať nedá, a ich hodnota navyše výrazne kolísala.
Pri akciách rozhoduje čas
Akcie sú v krátkom období rizikové, s rastúcim horizontom však riziko straty výrazne klesá. Ak si vezmeme všetky obdobia danej dĺžky od roku 1928 a výnos očistíme o infláciu, S&P 500 bol v zisku:
- v 68 % jednoročných období,
- v 88 % desaťročných období,
- v 100 % dvadsaťročných období.
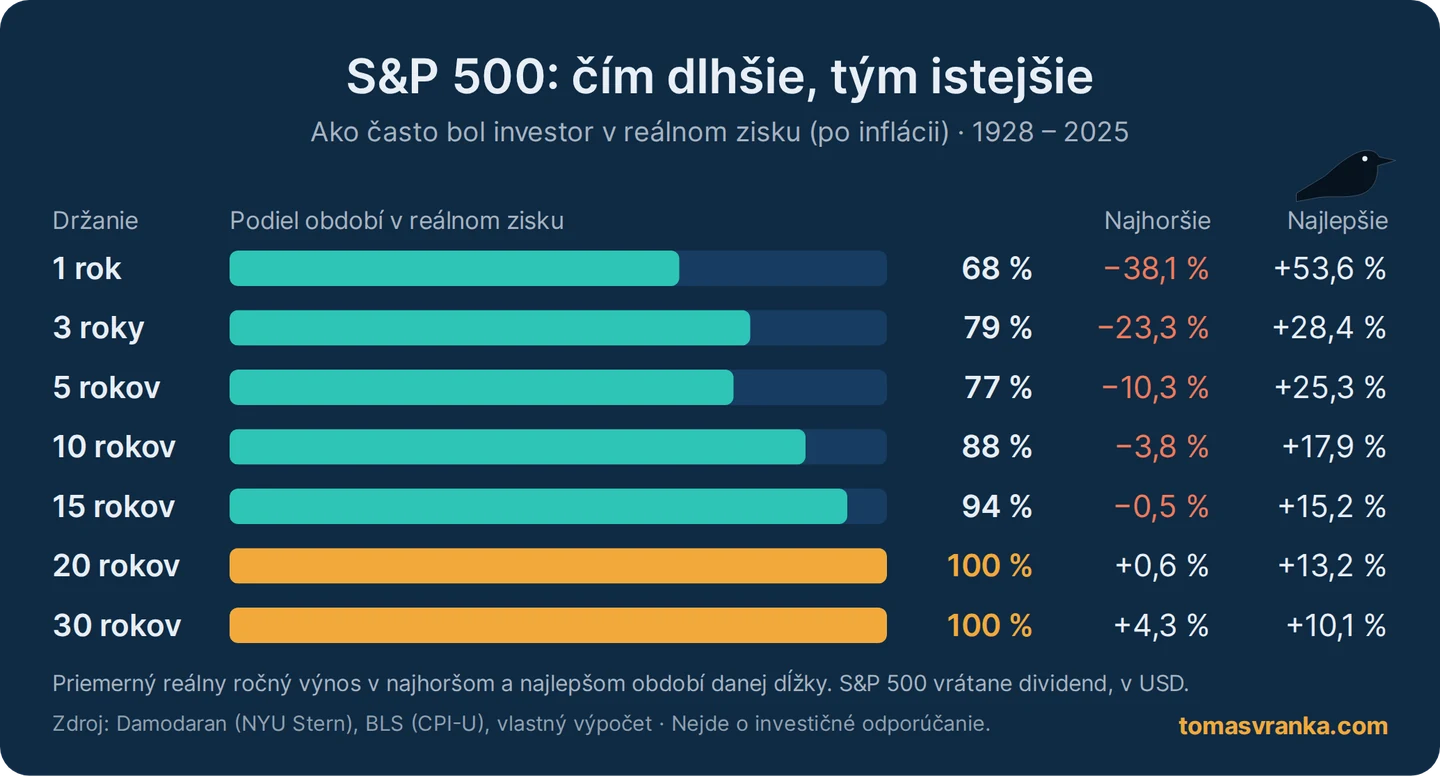
Za žiadne 20-ročné obdobie teda investor do S&P 500 reálne neprerobil. Najhoršie z nich prinieslo +0,6 % ročne nad infláciu a najhoršie 30-ročné obdobie +4,3 % ročne. Pre porovnanie, americké štátne dlhopisy boli v 20-ročných obdobiach reálne v zisku iba v 67 % prípadov.
Hotovosť je bezpečná iba na prvý pohľad
Krátkodobé štátne poukážky nezaznamenali za 98 rokov ani jeden rok s nominálnou stratou. Inflácii však nestačili v 41 rokoch a za celé obdobie zarobili reálne len 0,3 % ročne. Ich reálna hodnota klesla od roku 1933 do roku 1951 o 46 % a predchádzajúce maximum dosiahla znova až v roku 1997. Kto teda dlhodobo drží peniaze v hotovosti, stráca ich kúpnu silu. Krátkodobé dlhopisy síce infláciu často dobiehajú, no nie vždy. Napriek tomu ostávajú spomedzi spomínaných aktív z hľadiska kolísania hodnoty najbezpečnejším nástrojom.
Aj bezpečné dlhopisy môžu stratiť polovicu hodnoty
Desaťročné americké štátne dlhopisy reálne stratili medzi rokmi 1940 a 1981 až 55 % hodnoty. Na predchádzajúce maximum sa vrátili až v roku 1991. Svoj najhorší rok zaznamenali nedávno: v roku 2022 klesli o 17,8 %, a to v rovnakom čase ako akcie (S&P 500 −18,0 %).
Zväčša však dlhopisy akciové portfólio stabilizujú. S&P 500 klesol v 26 rokoch a v 21 z nich štátne dlhopisy rástli. Napríklad v roku 2008 posilnili o 20,1 %, kým akcie stratili 36,6 %.
Zlato: skvelé v 70. rokoch, potom 30 rokov v strate
Zlato má povesť ochrany pred infláciou. V 70. rokoch to platilo: v rokoch 1970 – 1979 prinieslo reálne 19,8 % ročne, kým akcie reálne strácali 1,3 % ročne. Potom však prišiel reálny prepad o 77 % (1980 – 2001) a predchádzajúce maximum zlato dosiahlo až v roku 2011, teda po 30 rokoch.
Pri dlhodobom porovnaní treba vedieť, že až do roku 1971 bola cena zlata v USA pevne viazaná na dolár (od roku 1934 na 35 USD za uncu). Preto je férovejšie porovnávať až obdobie po zrušení zlatého štandardu. Za roky 1972 – 2025 prinieslo zlato 8,9 % ročne (reálne 4,8 %) a S&P 500 11,1 % ročne (reálne 6,9 %). Zlato teda za akciami zaostalo približne o 2 percentuálne body ročne, čo vôbec nie je zlé.
Žiadne aktívum nevedie stále
Aj akcie mali celé stratené desaťročie. Za roky 2000 – 2009 stratil S&P 500 v priemere 1,0 % ročne (reálne 3,4 %), kým zlato zarobilo 14,1 % a firemné dlhopisy 8,3 % ročne. V nasledujúcej dekáde 2010 – 2019 sa poradie otočilo: S&P 500 priniesol 13,4 % ročne, zlato len 3,4 %.
Vyšší výnos sa navyše vždy platí vyššou kolísavosťou. Najhorší rok S&P 500 bol 1931 s poklesom o 43,8 % a malé firmy reálne stratili od roku 1928 do roku 1931 až 82 % hodnoty. Pri nehnuteľnostiach bol najhorším rokom 2008 s poklesom o 12,0 %. Treba však dodať, že dáta o nehnuteľnostiach zachytávajú iba vývoj cien domov bez príjmu z nájomného, takže ich skutočný výnos pre investora bol vyšší.
Záver
Takmer sto rokov dát ukazuje, že akcie boli dlhodobo najvýnosnejším aktívom, ich výhoda sa však naplno prejaví až pri dlhom investičnom horizonte. Hotovosť a krátkodobé dlhopisy chránia pred výkyvmi, nie však pred infláciou. Zlato a dlhopisy dokážu portfólio stabilizovať, no ani jedno z nich nie je spoľahlivým úkrytom za každých okolností. Vyskúšajte si v kalkulačke vlastné obdobia a porovnajte, ako by sa vašej investícii darilo.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- U.S. Bureau of Labor Statistics: Consumer Price Index (CPI-U)
Upozornenie: Článok vyjadruje môj osobný názor a slúži výlučne na vzdelávacie účely. Nejde o investičné odporúčanie. Minulé výnosy nie sú zárukou budúcich výnosov. Údaje sú v USD a nezohľadňujú dane, poplatky ani zmeny výmenného kurzu. Som zamestnancom obchodníka s cennými papiermi XTB; tento článok však nie je propagáciou jeho služieb.