Historické výnosy akcií, dluhopisů, zlata, hotovosti a nemovitostí
Při večerním čtení jsem před časem narazil na přehlednou tabulku historických výnosů jednotlivých aktiv na americkém trhu. Jejím autorem je Aswath Damodaran, profesor financí na Stern School of Business při New York University (NYU). Damodaran patří k celosvětově uznávaným odborníkům na oceňování firem a investic a pravidelně zveřejňuje různá finanční data.
Ve zkratce
- Za roky 1928 – 2025 přinesl index S&P 500 v průměru 10,0 % ročně, po očištění o inflaci 6,8 %.
- Při držení akcií 20 a více let nebyl S&P 500 historicky ani jednou v reálné ztrátě.
- Hotovost (krátkodobé státní pokladniční poukázky) nezaznamenala nominální ztrátu, inflaci však nestačila ve 41 z 98 let.
- Žádné aktivum nevede pořád: akcie měly ztracené desetiletí 2000 – 2009, zlato zase 30 let v reálné ztrátě.
Čím mě Damodaranova tabulka zaujala? Především tím, že data pocházejí od uznávaného a důvěryhodného autora. Kromě toho zachycuje téměř stoletou historii amerického trhu (1928 – 2025) po jednotlivých letech a vedle akcií ukazuje i výnosy několika dalších aktiv. V tabulce najdeme výnosy těchto aktiv (pozor, výnosy jsou uvedeny v amerických dolarech, nikoli v korunách, a změny měnového kurzu by výsledek českého investora ovlivnily):
- S&P 500: index 500 největších amerických akciových společností. Výnos zahrnuje i reinvestované dividendy.
- Malé americké firmy (US Small cap): akcie amerických firem s nejnižší tržní kapitalizací (nejmenších 10 % trhu).
- Krátkodobé státní pokladniční poukázky USA (3-month T-Bill): americké státní pokladniční poukázky se splatností 3 měsíce. Jde o krátkodobou a velmi bezpečnou investici, která se nejvíce blíží hotovosti.
- Státní dluhopisy USA (US T-Bond, 10-year): americké státní dluhopisy se splatností 10 let.
- Firemní dluhopisy (Baa Corporate Bond): dluhopisy firem s ratingem Baa, což je nejnižší stupeň investičního ratingu.
- Nemovitosti (Real Estate): vývoj cen rezidenčních nemovitostí v USA, bez příjmu z pronájmu.
- Zlato (Gold): vývoj ceny zlata.
V tabulce tak vidíme výnosy hlavních tříd aktiv na americkém trhu za téměř 100 let. Údaje o inflaci tabulka neobsahuje, proto jsem je doplnil podle amerického Úřadu pro statistiku práce (Bureau of Labor Statistics, index spotřebitelských cen CPI-U). Aby nešlo jen o tabulku a aby bylo zkoumání dat zábavnější a interaktivnější, připravil jsem k ní jednoduchou kalkulačku. V ní si můžete:
- vybrat jedno nebo více aktiv a porovnat je mezi sebou,
- zvolit období a výši počáteční investice,
- zjistit, jak se investice zhodnotila: konečnou částku, její hodnotu v cenách ze začátku období, celkový nominální a reálný výnos, průměrný roční nominální a reálný výnos i inflaci za zvolené období.
Nad grafem si můžete přepnout zobrazení nominální nebo reálné hodnoty investice a zapnout či vypnout logaritmické měřítko. Pod grafem si navíc můžete rozbalit tabulku výnosů za jednotlivé roky. Prosím, podívejte se, jak se jednotlivým aktivům historicky dařilo.
Kalkulačka historických výnosů
Vyberte aktiva a období. Uvidíte, jak by se v minulosti zhodnotila vaše investice nominálně i po očištění o inflaci.
Roční výnosy po letech
Data: roční výnosy amerických aktiv v USD podle prof. Aswatha Damodarana (NYU Stern), inflace: americký index spotřebitelských cen CPI-U (prosinec/prosinec, BLS). Výpočet předpokládá reinvestování výnosů, nezohledňuje daně, poplatky ani pohyb měnového kurzu. Minulé výnosy nejsou zárukou budoucích výnosů. Nejde o investiční doporučení.
Co z historických dat vyplývá
Všechna čísla níže vycházejí z Damodaranových dat a americké inflace CPI-U. Jsou v amerických dolarech, před zdaněním a poplatky a s reinvestovanými výnosy. Závěry jsou však mou subjektivní interpretací, a přestože vycházejí ze samotných čísel, ne každý s nimi musí souhlasit.
Akcie za téměř 100 let jasně zvítězily
Za roky 1928 – 2025 přinesl index S&P 500 v průměru 10,0 % ročně, po očištění o inflaci 6,8 %. Potvrzuje se tedy to, co se o amerických akciích dlouhodobě říká: rostou v průměru přibližně o 10 % ročně. Ještě lépe si vedly malé americké firmy s 12,0 % ročně. Ostatní aktiva výrazně zaostala, přičemž poukázky, které se nejvíce blíží hotovosti, inflaci téměř nestačily.
| Aktivum | Ročně nominálně | Ročně reálně | 10 000 USD → reálně (v cenách roku 1928) |
|---|---|---|---|
| Malé americké firmy | 12,0 % | 8,7 % | 34,5 mil. USD |
| S&P 500 | 10,0 % | 6,8 % | 6,2 mil. USD |
| Firemní dluhopisy (Baa) | 6,6 % | 3,5 % | 288 000 USD |
| Zlato | 5,6 % | 2,5 % | 112 000 USD |
| Státní dluhopisy USA (10 let) | 4,5 % | 1,5 % | 41 000 USD |
| Nemovitosti (USA) | 4,2 % | 1,1 % | 30 000 USD |
| Poukázky USA (3 měs.) | 3,4 % | 0,3 % | 14 000 USD |
Zdroj: Aswath Damodaran (NYU Stern), inflace: BLS (CPI-U), vlastní výpočet. Výnosy v USD před daněmi a poplatky.
Rozdíl dvou procentních bodů ročně (12 % vs. 10 %) se díky složenému úročení změní za téměř 100 let na téměř šestinásobný rozdíl v konečné částce (34,5 mil. vs. 6,2 mil. USD). Při dlouhém investičním horizontu tedy i zdánlivě malý rozdíl ve výnosu rozhoduje o výsledku. Neuvěřitelné? Ano, já vím, o složeném úročení jsme se však už bavili v samostatném článku. U malých firem je třeba dodat, že jde o nejmenších 10 % trhu, jejichž výnos se v praxi levně replikovat nedá, a jejich hodnota navíc výrazně kolísala.
U akcií rozhoduje čas
Akcie jsou v krátkém období rizikové, s rostoucím horizontem však riziko ztráty výrazně klesá. Pokud vezmeme všechna období dané délky od roku 1928 a výnos očistíme o inflaci, byl S&P 500 v zisku:
- v 68 % jednoletých období,
- v 88 % desetiletých období,
- ve 100 % dvacetiletých období.
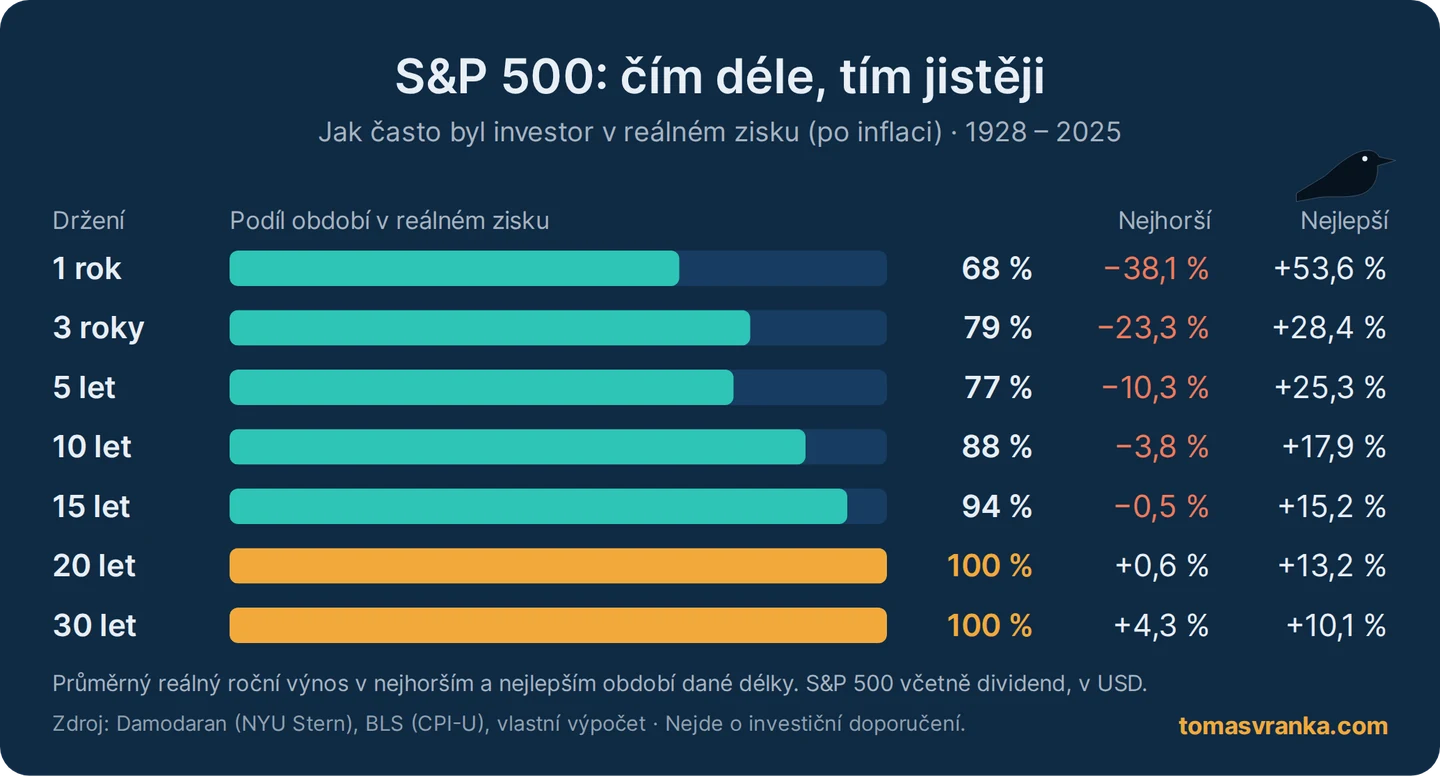
Za žádné 20leté období tedy investor do S&P 500 reálně neprodělal. Nejhorší z nich přineslo +0,6 % ročně nad inflaci a nejhorší 30leté období +4,3 % ročně. Pro srovnání, americké státní dluhopisy byly ve 20letých obdobích reálně v zisku jen v 67 % případů.
Hotovost je bezpečná jen na první pohled
Krátkodobé státní pokladniční poukázky nezaznamenaly za 98 let ani jeden rok s nominální ztrátou. Inflaci však nestačily ve 41 letech a za celé období vydělaly reálně jen 0,3 % ročně. Jejich reálná hodnota klesla od roku 1933 do roku 1951 o 46 % a předchozího maxima dosáhla znovu až v roce 1997. Kdo tedy dlouhodobě drží peníze v hotovosti, ztrácí jejich kupní sílu. Krátkodobé dluhopisy sice inflaci často dohánějí, ale ne vždy. Přesto zůstávají ze zmíněných aktiv z hlediska kolísání hodnoty nejbezpečnějším nástrojem.
I bezpečné dluhopisy mohou ztratit polovinu hodnoty
Desetileté americké státní dluhopisy reálně ztratily mezi lety 1940 a 1981 až 55 % hodnoty. Na předchozí maximum se vrátily až v roce 1991. Svůj nejhorší rok zaznamenaly nedávno: v roce 2022 klesly o 17,8 %, a to ve stejné době jako akcie (S&P 500 −18,0 %).
Většinou však dluhopisy akciové portfolio stabilizují. S&P 500 klesl v 26 letech a ve 21 z nich státní dluhopisy rostly. Například v roce 2008 posílily o 20,1 %, zatímco akcie ztratily 36,6 %.
Zlato: skvělé v 70. letech, pak 30 let ve ztrátě
Zlato má pověst ochrany před inflací. V 70. letech to platilo: v letech 1970 – 1979 přineslo reálně 19,8 % ročně, zatímco akcie reálně ztrácely 1,3 % ročně. Pak však přišel reálný propad o 77 % (1980 – 2001) a předchozího maxima zlato dosáhlo až v roce 2011, tedy po 30 letech.
Při dlouhodobém srovnání je třeba vědět, že až do roku 1971 byla cena zlata v USA pevně navázaná na dolar (od roku 1934 na 35 USD za unci). Proto je férovější srovnávat až období po zrušení zlatého standardu. Za roky 1972 – 2025 přineslo zlato 8,9 % ročně (reálně 4,8 %) a S&P 500 11,1 % ročně (reálně 6,9 %). Zlato tedy za akciemi zaostalo přibližně o 2 procentní body ročně, což vůbec není špatné.
Žádné aktivum nevede pořád
I akcie měly celé ztracené desetiletí. Za roky 2000 – 2009 ztratil S&P 500 v průměru 1,0 % ročně (reálně 3,4 %), zatímco zlato vydělalo 14,1 % a firemní dluhopisy 8,3 % ročně. V následující dekádě 2010 – 2019 se pořadí otočilo: S&P 500 přinesl 13,4 % ročně, zlato jen 3,4 %.
Vyšší výnos se navíc vždy platí vyšší kolísavostí. Nejhorším rokem S&P 500 byl rok 1931 s poklesem o 43,8 % a malé firmy reálně ztratily od roku 1928 do roku 1931 až 82 % hodnoty. U nemovitostí byl nejhorším rokem rok 2008 s poklesem o 12,0 %. Je však třeba dodat, že data o nemovitostech zachycují jen vývoj cen domů bez příjmu z nájemného, takže jejich skutečný výnos pro investora byl vyšší.
Závěr
Téměř sto let dat ukazuje, že akcie byly dlouhodobě nejvýnosnějším aktivem, jejich výhoda se však naplno projeví až při dlouhém investičním horizontu. Hotovost a krátkodobé dluhopisy chrání před výkyvy, ne však před inflací. Zlato a dluhopisy dokážou portfolio stabilizovat, ale ani jedno z nich není spolehlivým úkrytem za všech okolností. Vyzkoušejte si v kalkulačce vlastní období a porovnejte, jak by se vaší investici dařilo.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- U.S. Bureau of Labor Statistics: Consumer Price Index (CPI-U)
Upozornění: Článek vyjadřuje můj osobní názor a slouží výhradně ke vzdělávacím účelům. Nejde o investiční doporučení. Minulé výnosy nejsou zárukou budoucích výnosů. Údaje jsou v USD a nezohledňují daně, poplatky ani změny měnového kurzu. Jsem zaměstnancem obchodníka s cennými papíry XTB; tento článek však není propagací jeho služeb.