Zložené úročenie: prečo rozhoduje čas
Čo je zložené úročenie? Ide o princíp, pri ktorom sa výnos investície pripočíta k vkladu a v ďalšom období sa zhodnocuje spolu s ním. Peniaze tak zarábajú nielen na pôvodnom vklade, ale aj na doterajších výnosoch. Čím dlhšie investícia trvá, tým rýchlejšie rastie, preto pri zloženom úročení rozhoduje najmä čas.
Albert Einstein údajne povedal, že zložené úročenie je ôsmy div sveta: kto mu rozumie, ten na ňom zarába, a kto mu nerozumie, ten ho platí. Či tieto slová skutočne povedal, nie je doložené. Nič to však nemení na tom, že ide o fascinujúci koncept, ktorý naberá na sile s každým rokom investovania.
V skratke
- Pri zloženom úročení sa zhodnocuje vklad aj doterajšie výnosy, takže investícia rastie čoraz rýchlejšie.
- 100 eur pri výnose 10 % ročne narastie za 40 rokov na 4 526 eur, pri jednoduchom úročení len na 500 eur.
- Investor, ktorý začne o 10 rokov skôr, môže mať na konci viac aj s trikrát nižšími vkladmi.
- Výsledok najviac ovplyvňuje čas, výška vkladov, výnos a poplatky.
V článku o ETF sme si vysvetlili, že investovanie do akcií a akciových indexov je s rastúcim investičným horizontom bezpečnejšie. Pri 10-ročnom horizonte je pravdepodobnosť zisku na strane investora výrazne vyššia ako pri 1-ročnom. S rastúcim horizontom však nielen klesá riziko, ale zároveň rastie aj celkový výnos investície. Vychádzame pritom z toho, že akciové trhy v minulosti dlhodobo rástli, a predpokladáme, že budú rásť aj naďalej.
Čo je zložené úročenie
V príkladoch počítam s výnosom 10 % ročne. Dlhodobý historický výnos amerických akcií (index S&P 500 vrátane dividend) je podľa dát profesora Aswatha Damodarana z New York University za roky 1928 až 2025 približne 10 % ročne, po odpočítaní inflácie približne 7 %. Treba však dodať, že ide o historický výnos, nie o záruku, že akciové trhy budú takýmto tempom rásť aj naďalej.
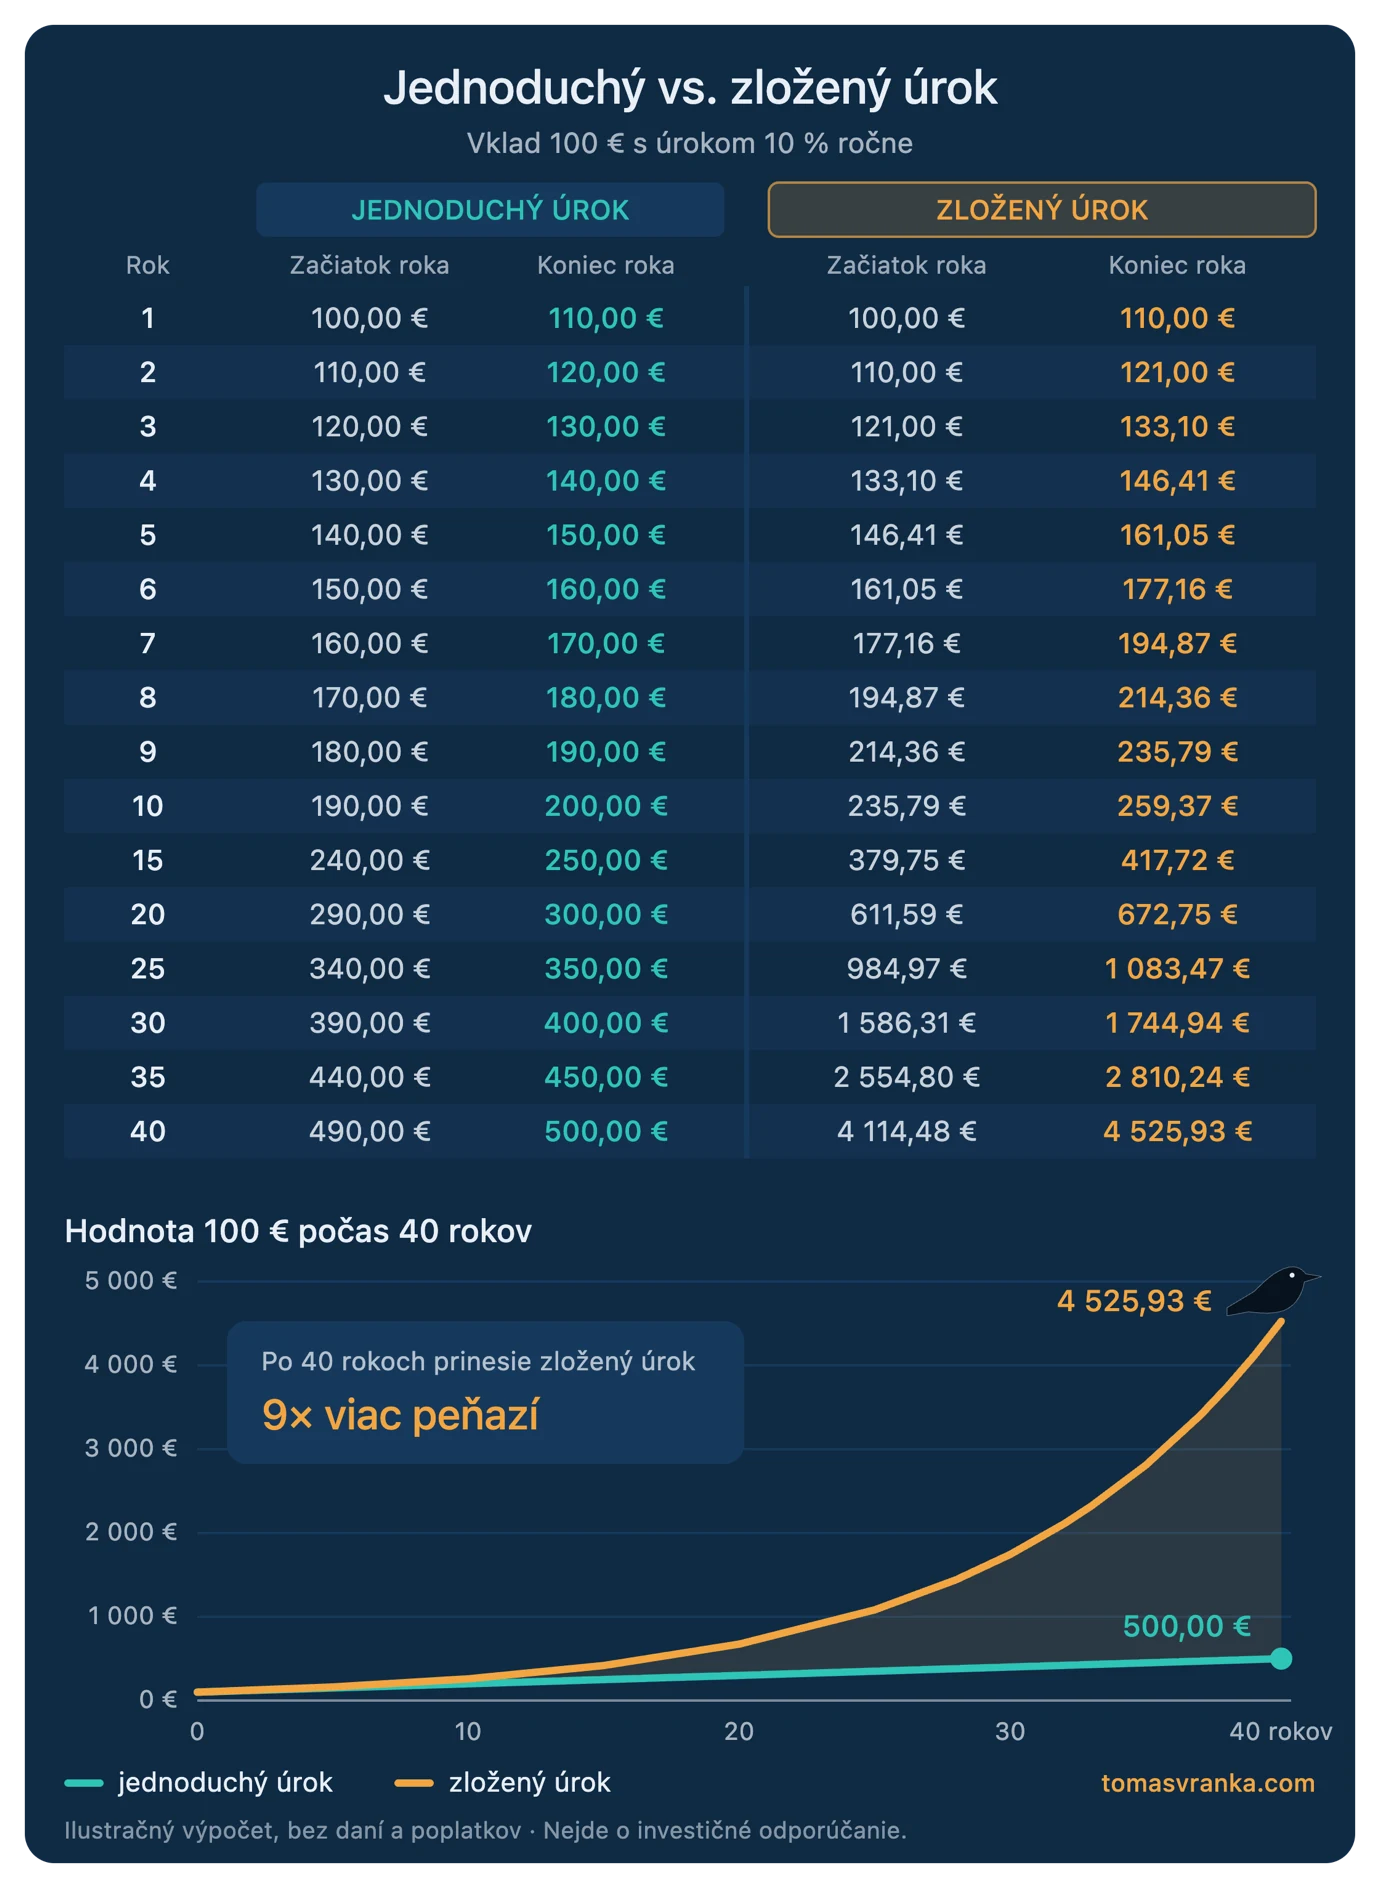
Predstavte si dva príklady, v ktorých jednorazovo investujete 100 eur. V oboch prípadoch sa vám investícia zhodnotí o 10 % ročne. V prvom prípade (jednoduché úročenie) sa však vždy úročí len počiatočná suma, v druhom (zložené úročenie) sa úročí aj to, čo ste už zarobili. Po prvom roku budete mať v oboch prípadoch zo 100 investovaných eur zisk 10 eur, takže na začiatku druhého roka bude hodnota investície 110 eur. Práve tu prichádza rozdiel. Pri jednoduchom úročení sa aj v druhom roku zhodnotí o 10 % iba počiatočná suma, teda 100 eur. Na konci druhého roka tak budete mať 120 eur (vklad 100 eur plus dvakrát zisk 10 eur). Pri zloženom úročení sa o 10 % zhodnotí nielen úvodný vklad, ale aj zisk z prvého roka, teda spolu 110 eur. Po druhom roku má preto investor nie 120, ale 121 eur. Po treťom roku je to pri jednoduchom úročení 130 eur, pri zloženom 133,10 eura.
Zdá sa vám to ako malý rozdiel? Spočiatku naozaj je. V prvých rokoch zložené úročenie veľký rozdiel neurobí, po troch rokoch je to iba 3,10 eura. Ako však vyzerajú čísla neskôr? Po desiatich rokoch je suma pri jednoduchom úročení 200 eur, pri zloženom 259,37 eura. Po dvadsiatich rokoch je to 300 eur oproti 672,75 eura, po tridsiatich 400 eur oproti 1 744,94 eura a po štyridsiatich 500 eur oproti 4 525,93 eura. Po 40 rokoch je teda konečná hodnota investície pri zloženom úročení približne deväťnásobná. Ako sa 100 eur zhodnocuje v jednotlivých rokoch, vidíte na grafe nižšie. Je z neho zrejmé, že prvých 10 až 20 rokov sú sumy relatívne podobné. S každým ďalším rokom sa však nožnice viditeľne roztvárajú a rozdiel rastie.
Tento princíp je jedným z dôvodov, prečo akcie dlhodobo patria k veľmi výnosným aktívam. Každý ďalší rast (či už cien akcií, alebo ziskov samotných firiem) totiž vychádza z čísla z predchádzajúceho roka, ide teda o zložené úročenie. Funguje to podobne, ako keď vám niekto zvýši plat. Predstavte si, že v prvej práci zarábate 1 000 eur mesačne. Ak vám šéf zvýši plat o 10 %, v druhom roku budete zarábať 1 100 eur mesačne. Ak vám ho o 10 % zvýši aj na konci druhého roka, rovnakých 10 % už nebude znamenať nárast o 100 eur, ale o 110 eur. Ak to takto pôjde každý rok, po desiatich zvýšeniach budete mať plat približne 2 594 eur. Ak by vám šéf plat zvyšoval vždy o 10 %, ale iba z pôvodnej sumy, mali by ste 2 000 eur, teda o 594 eur menej. Rovnaký princíp platí pri investovaní aj pri firmách, či už hovoríme o raste tržieb, ziskov alebo cien akcií.
Zložené úročenie si môžete predstaviť aj ako snehovú guľu. Ak je malá a raz ju prevalíte v snehu, nalepí sa na ňu určité množstvo snehu. Ak má však guľa trojnásobne väčší priemer, pri jednom otočení na seba nalepí približne deväťkrát viac snehu. A čo je na akciách najlepšie? Zložené úročenie pri nich funguje takmer automaticky. Stačí investíciu predčasne nevyberať a dividendy reinvestovať, prípadne zvoliť akumulačné ETF, ktoré to urobia za vás.
Aká matematika stojí za zloženým úročením
Niektoré veci človek naozaj pochopí, až keď ich zažije. Pri zloženom úročení však pomôže aj jednoduchý vzorec: FV = PV × (1 + r)ⁿ.
- FV (budúca hodnota): číslo, ku ktorému sa chceme dopracovať
- PV (súčasná hodnota): vklad, ktorý sa nám úročí
- r: ročná miera výnosu, s ktorou počítame, v našom prípade 10 %, teda 0,1
- n: počet rokov, počas ktorých sa vklad úročí
Ako bude vzorec vyzerať v našom prípade? FV = 100 × (1 + 0,1)⁴⁰. Výsledok je (neprekvapivo) približne 4 526 eur.
Pravidlo 72: za koľko rokov sa peniaze zdvojnásobia
Na rýchly odhad bez kalkulačky slúži pravidlo 72. Stačí vydeliť číslo 72 očakávaným ročným výnosom v percentách a výsledok približne ukáže, za koľko rokov sa investícia zdvojnásobí. Pri výnose 10 % ročne je to 72 ÷ 10 = 7,2 roka, pri výnose 7 % približne 10 rokov. Pravidlo funguje aj opačne: ak chcete peniaze zdvojnásobiť za 6 rokov, potrebujete ročný výnos približne 12 %.
Ide o zjednodušenie, pri bežných výnosoch od 6 do 10 % ročne je však veľmi presné. Presný výpočet dáva pri 10 % zdvojnásobenie za 7,27 roka a pri 7 % za 10,24 roka. Pravidlo zároveň vysvetľuje výsledok nášho príkladu: za 40 rokov sa investícia pri 10 % ročne zdvojnásobí približne 5,5-krát, a preto zo 100 eur vznikne približne 45-násobok, teda 4 526 eur.
Prečo rozhoduje čas: príklad dvoch investorov
Silu času ešte názornejšie ukazuje príklad s pravidelným investovaním. Predstavme si dvoch investorov, ktorí investujú rovnakú sumu 200 eur mesačne a dosahujú rovnaký priemerný výnos 7 % ročne po odpočítaní inflácie (pri mesačnom pripisovaní výnosu). Všetky sumy sú teda v dnešných peniazoch.
Investor A začne investovať ako 25-ročný. Po desiatich rokoch, v 35 rokoch, prestane prispievať, peniaze však nechá investované až do 65 rokov. Spolu vloží 24 000 eur.
Investor B začne investovať až v 35 rokoch, teda v čase, keď investor A prestáva. Do 65 rokov investuje bez prerušenia 30 rokov a spolu vloží 72 000 eur, teda trikrát viac.
Kto bude mať v 65 rokoch viac? Investor A, ktorý vložil trikrát menej peňazí, bude mať približne 281 000 eur. Investor B približne 244 000 eur. Rozhodlo desať rokov náskoku, počas ktorých peniaze investora A pracovali samy na sebe. Investor B ho nedobehne, hoci investuje o 20 rokov dlhšie.
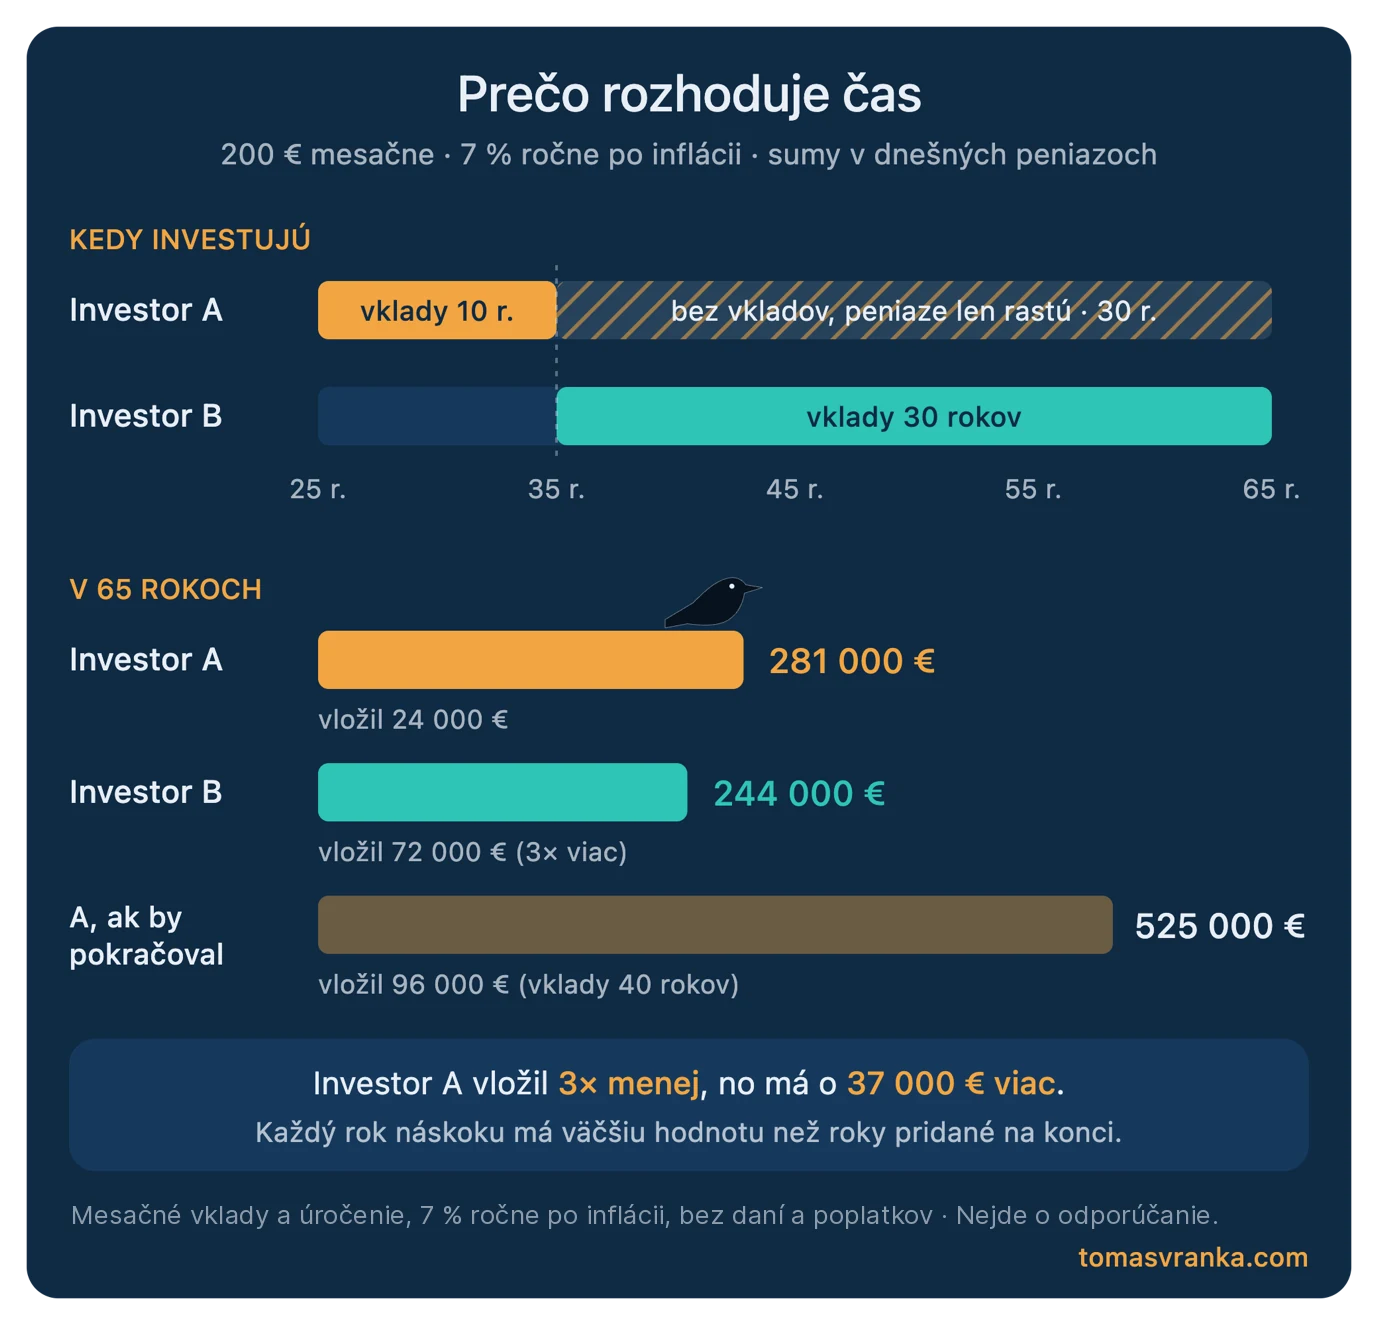
Z príkladu neplynie, že po desiatich rokoch treba s investovaním prestať. Ak by investor A pokračoval až do 65 rokov, mal by približne 525 000 eur. Príklad však ukazuje, že každý rok, o ktorý začnete skôr, má väčšiu hodnotu ako roky pridané na konci.
Kalkulačka zloženého úročenia
Svoje parametre investície si môžete nastaviť nižšie a otestovať, ako by sa vaše peniaze zhodnotili.
Kalkulačka zloženého úročenia
Zadajte vklady, očakávaný výnos a dĺžku investovania. Výsledok sa prepočíta okamžite.
Prehľad po rokoch
| Rok | Vložené | Výnos | Hodnota |
|---|
Výpočet predpokladá mesačné úročenie, vklady na konci každého mesiaca a stály výnos znížený o poplatky. Nezohľadňuje dane ani infláciu. Ide o modelový príklad, nie investičné odporúčanie; minulé výnosy nie sú zárukou budúcich.
Čo môže zložené úročenie brzdiť?
Na konečnú hodnotu investície má výrazný vplyv hneď niekoľko faktorov: výška pravidelných vkladov, poplatky, výnos, inflácia a dane. Zoberme si uvedený príklad s jednorazovou investíciou 100 eur, no priemerný ročný výnos znížme z 10 % na 8 %. V takom prípade nebude konečná suma po 40 rokoch 4 526 eur, ale iba 2 172 eur, teda menej ako polovica. Aj zdanlivo malá zmena výnosu tak môže odkrojiť značnú časť zisku.
Podobne môžu výsledok výrazne znížiť poplatky, dane aj inflácia. Pozitívne je, že väčšinu z týchto faktorov dokáže investor ovplyvniť. Výšku vkladov má vo vlastných rukách. Poplatky dokáže optimalizovať: pri indexových ETF sú dnes často len zlomky percenta ročne, pri aktívne riadených fondoch však môžu presahovať 1,5 % ročne. Proti inflácii sa môže brániť napríklad tým, že vklady každý rok zvýši o infláciu, a investuje tak stále rovnakú reálnu sumu. Daň z kapitálového zisku pri predaji ETF môže na Slovensku legálne nezaplatiť, ak ich drží dlhšie ako jeden rok a ETF je prijaté na obchodovanie na regulovanom trhu (časový test). Inak povedané, zložené úročenie pracuje tým lepšie, čím vyššie čisté zhodnotenie dokážete dosiahnuť.
Ako výrazne dokážu zložené úročenie spomaliť poplatky, ukazuje nasledujúci príklad. Investor vkladá 100 eur mesačne počas 30 rokov a trh mu prináša 7 % ročne (pri mesačnom pripisovaní výnosu). Pri ročnom poplatku 0,2 %, ktorý je bežný pri indexových ETF, bude mať na konci približne 117 000 eur. Pri poplatku 2 % ročne, ktorý nie je výnimočný pri aktívne riadených fondoch, iba približne 83 000 eur. Rozdiel 1,8 percentuálneho bodu ročne ho pripraví o približne 34 000 eur, teda takmer o sumu všetkých jeho vkladov (36 000 eur). Poplatok totiž neuberá len z výnosu jedného roka, ale aj zo všetkého, čo by tieto peniaze v budúcnosti zarobili.
Ako využiť zložené úročenie v praxi?
Ako ste videli na grafe, jedným z najdôležitejších faktorov, ktorý môžeme ovplyvniť relatívne jednoducho, je čas. Konečná hodnota investície je po 40 rokoch približne 2,6-krát vyššia ako po 30 rokoch (4 526 eur oproti 1 745 eurám). Začať investovať o desať rokov skôr nemusí byť vždy jednoduché. Je to však oveľa jednoduchšie ako dlhodobo dosahovať nadpriemerný výnos. Ak by investor chcel rovnakú sumu ako v našom modelovom príklade (4 526 eur) dosiahnuť nie za 40, ale za 30 rokov, musel by 30 rokov dosahovať priemerný ročný výnos približne 13,5 %. Konečná hodnota investície by vtedy bola 4 466 eur. Nevyzerá to ako veľký rozdiel, no dosahovať dlhodobo o 3,5 percentuálneho bodu (teda o 35 %) vyšší výnos, ako je priemer trhu, je takmer nemožné. Podľa analýzy SPIVA spoločnosti S&P Dow Jones Indices za 20 rokov (k 31. 12. 2025) zaostalo za indexom S&P 500 takmer 93 % aktívne riadených amerických akciových fondov zameraných na veľké spoločnosti. Predĺžiť investičný horizont je preto oveľa jednoduchší spôsob, ako využiť zložené úročenie, než navyšovať vklady alebo sa snažiť o vyšší výnos.
Všeobecná rada teda znie: začnite čo najskôr, investujte pravidelne toľko, koľko si môžete dovoliť, snažte sa o čo najvyšší výnos pri riziku, ktoré unesiete, a plaťte čo najnižšie poplatky. V teórii to znie jednoducho a prax môže byť zložitejšia. Tieto základné pravidlá však platia, či sa nám to páči, alebo nie. Ako fungujú ETF, ktoré sa na dlhodobé pravidelné investovanie často využívajú, vysvetľujem v samostatnom článku.
Záver
Zložené úročenie nie je trik ani zázrak, ale jednoduchá matematika: výnosy, ktoré zostanú investované, prinášajú ďalšie výnosy. Jeho sila sa naplno prejaví až po rokoch, preto je čas tým najcennejším, čo investor má. Kto začne skôr, investuje pravidelne, drží poplatky nízko a peniaze predčasne nevyberá, necháva zložené úročenie pracovať vo svoj prospech.
Časté otázky (FAQ)
Aký je rozdiel medzi úrokom a výnosom?
Úrok je odmena, ktorú dostanete za to, že niekomu požičiate peniaze, napríklad banke na sporiacom účte alebo štátu či firme prostredníctvom dlhopisu. Jeho výška je zvyčajne daná vopred. Výnos je širší pojem a zahŕňa všetko, čo investícia prinesie: rast ceny, dividendy aj úroky. Pri akciách a ETF nie je výnos garantovaný. Zložené úročenie funguje v oboch prípadoch, ak sa výnosy reinvestujú.
Funguje zložené úročenie aj na sporiacom účte?
Áno. Ak získané úroky ponecháte na účte, zhodnocujú sa aj tie, takže funguje zložené úročenie. Sadzby sporiacich účtov sú však spravidla výrazne nižšie ako dlhodobý výnos akciových trhov, často nepokrývajú ani infláciu a úroky podliehajú dani. Sporiaci účet je preto vhodný najmä na tvorbu rezervy, nie na dlhodobé investovanie a budovanie majetku.
Ako často sa peniaze úročia?
Závisí to od konkrétneho produktu. Banky pripisujú úroky zvyčajne mesačne, štvrťročne alebo ročne, ceny na akciových trhoch sa menia priebežne každý deň. Či sa vklad úročí mesačne alebo štvrťročne, nemá na konečnú sumu veľký vplyv. Oveľa väčší vplyv má dĺžka investovania, výška vkladov, výnos a dane.
Koľko musím investovať, aby som mal 100 000 eur?
Závisí to najmä od toho, ako dlho budete investovať. Ak opäť vychádzame z historického priemerného výnosu 10 % ročne (pri mesačnom pripisovaní výnosu, bez zohľadnenia inflácie, poplatkov a daní), potrebujete mesačne investovať približne:
- 44 eur, ak máte horizont 30 rokov (spolu vložíte približne 15 900 eur),
- 132 eur, ak máte horizont 20 rokov (spolu vložíte približne 31 600 eur),
- 488 eur, ak máte horizont 10 rokov (spolu vložíte približne 58 600 eur).
Čím skôr začnete, tým väčšiu časť konečnej sumy za vás vytvorí zložené úročenie. Vlastné modelové príklady si môžete vypočítať v kalkulačke vyššie v článku.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- S&P Dow Jones Indices: SPIVA U.S. Scorecard, Year-End 2025
Upozornenie: Článok má výlučne vzdelávací charakter a vyjadruje môj osobný názor. Nejde o investičné odporúčanie. Výpočty sú modelové a nezohľadňujú dane ani poplatky, ak nie je uvedené inak. Historické výnosy nie sú zárukou budúcich výnosov a investovanie je spojené s rizikom straty. Som zamestnancom obchodníka s cennými papiermi XTB; tento článok však nie je propagáciou jeho služieb. Posledná aktualizácia: október 2026.