Je lepšie investovať denne, týždenne alebo mesačne?
Ak ste začali pravidelne investovať, chcel by som vám hneď v úvode tohto článku zablahoželať. To najťažšie je totiž často začať – pustiť sa do investovania a naštudovať si, ako veci fungujú – a myslím si, že väčšina ľudí sa cez túto métu ani nedostane. Ak čítate tento článok, zrejme platí, že prvý a najťažší krok máte za sebou a svoju investičnú stratégiu chcete už len vylepšovať. V dnešnom článku sa preto pozrieme na to, aká frekvencia investovania dáva najväčší zmysel.
V skratke
- Frekvencia investovania má na výnos len zanedbateľný vplyv. V historických dátach sa výnos denných, týždenných a mesačných nákupov líšil len o stotiny percentuálneho bodu ročne.
- Ak vám výplata chodí raz mesačne, oplatí sa investovať celú sumu hneď. Rozdelenie na týždenné nákupy výnos v priemere mierne znižuje, pretože časť peňazí čaká nevyužitá.
- Pri fixnom poplatku za nákup sa oplatí investovať menej často a vyššie sumy. Oveľa dôležitejšie ako frekvencia je však pravidelnosť a vytrvalosť.
Čo mi hovorí logika?
Ak sa pozrieme na akciové trhy ako celok, platí, že väčšinu času rastú. Viem, že nerastú kontinuálne, ale aj tak by som logicky povedal, že čím častejšie človek investuje, tým vyšší výnos dosiahne, pretože peniaze budú v trhu zainvestované dlhšie. Toľko mi hovorila moja logika, uvedomujem si však, že ľudská myseľ nie je neomylná a že môžem prehliadať aspekty, ktoré mi nenapadnú.
Pri bližšom pohľade sa ukáže, kde sa táto úvaha láme. Ak investujete rovnakú celkovú sumu, pri častejších nákupoch nevkladáte do trhu viac peňazí, len ich rozdelíte na menšie časti. V priemere sú teda peniaze v trhu približne rovnako dlho a rozhoduje skôr to, kedy ich máte k dispozícii, než ako často nakupujete.
Frekvencia investovania: čo hovoria dáta?
K tejto téme som sa snažil dohľadať dáta a štúdie, no veľa som ich nenašiel. Najčastejšie citovaná je analýza indického indexu Nifty 50 za takmer 28 rokov, od septembra 1996 do mája 2024. Index za toto obdobie dosiahol pri pravidelnom investovaní priemerný ročný výnos viac ako 14 %, čo je nadpriemerné a znamená, že zažil silný rastový trend. Pri denných nákupoch bol priemerný ročný výnos 14,61 %, pri týždenných 14,60 % a pri mesačných 14,59 %.
Najlepšie teda vyšli denné nákupy, rozdiel je však absolútne zanedbateľný – len 0,02 percentuálneho bodu ročne. Veľmi podobný výsledok ukazuje aj analýza za desať rokov od februára 2016 do januára 2026, ktorá porovnala aj americký index S&P 500 prepočítaný na indické rupie. Pri denných aj mesačných nákupoch dosiahol rovnaký priemerný ročný výnos 18,21 % a pri nákupoch raz za dva týždne 18,20 %. Pri indexe Nifty 50 bol výnos v tom istom období 13,77 % pri denných nákupoch aj nákupoch raz za dva týždne a 13,76 % pri mesačných.
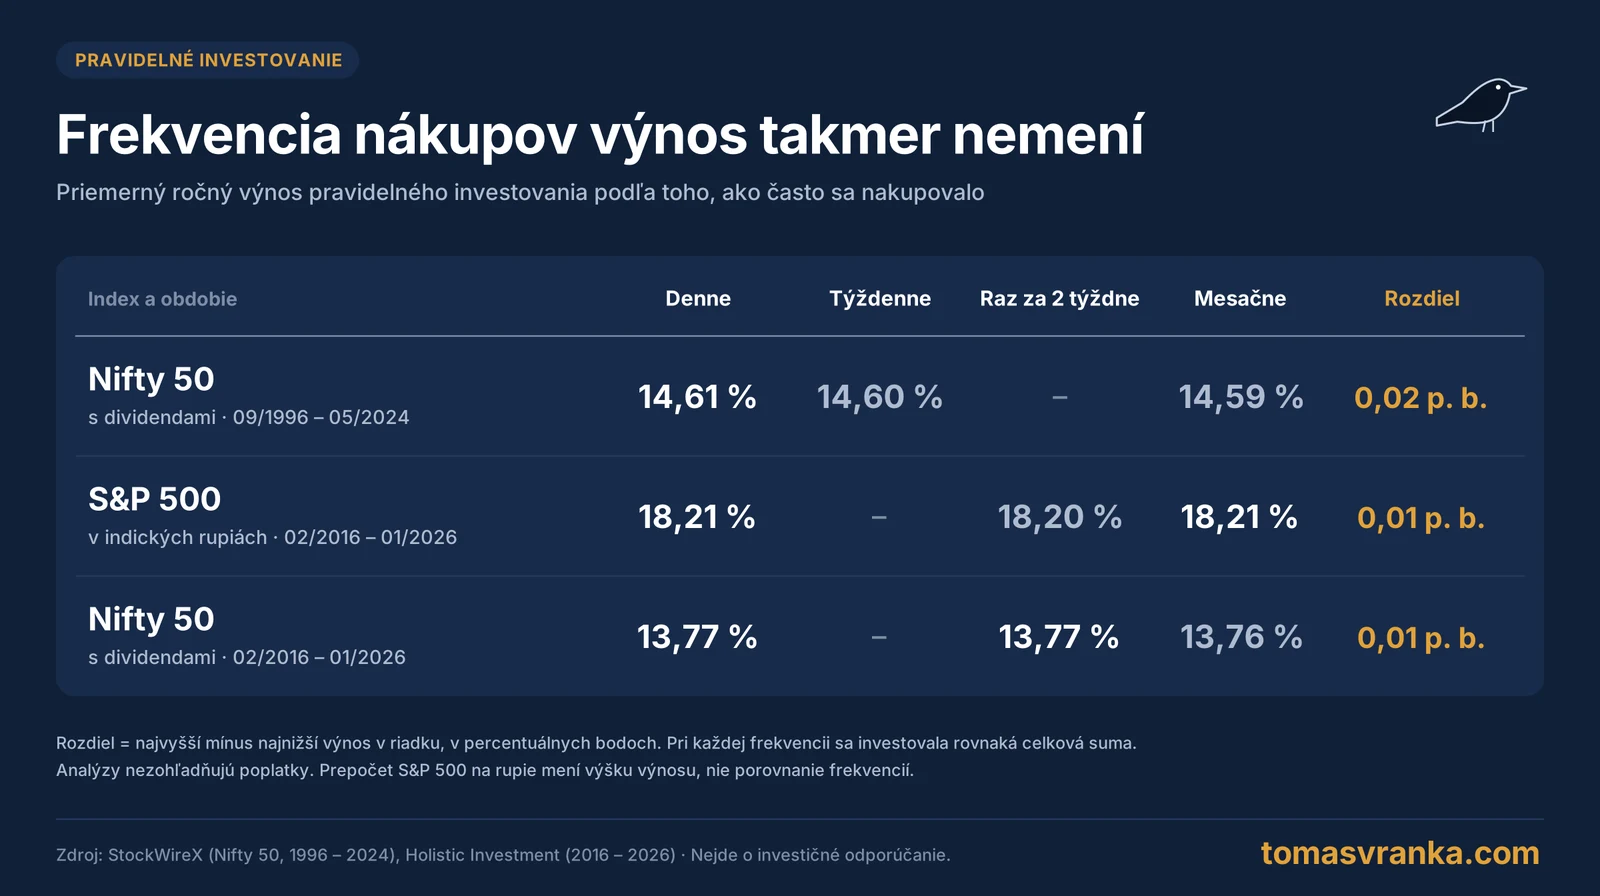
Tieto analýzy však nezohľadňujú poplatky. Treba tiež dodať, že približne 20 nákupov mesačne (toľko je obchodných dní) by z môjho pohľadu v priebehu rokov poriadne zneprehľadnilo históriu účtu. Model navyše pri dennom investovaní predpokladá, že peniaze máte k dispozícii postupne. Bežnému človeku však výplata príde raz mesačne, a vtedy má zmysel investovať celú sumu čo najskôr. Ak by ste ju rozkladali po dňoch a so zvyšnými eurami čakali, výnos by bol horší.
Pasca rozdelenej výplaty
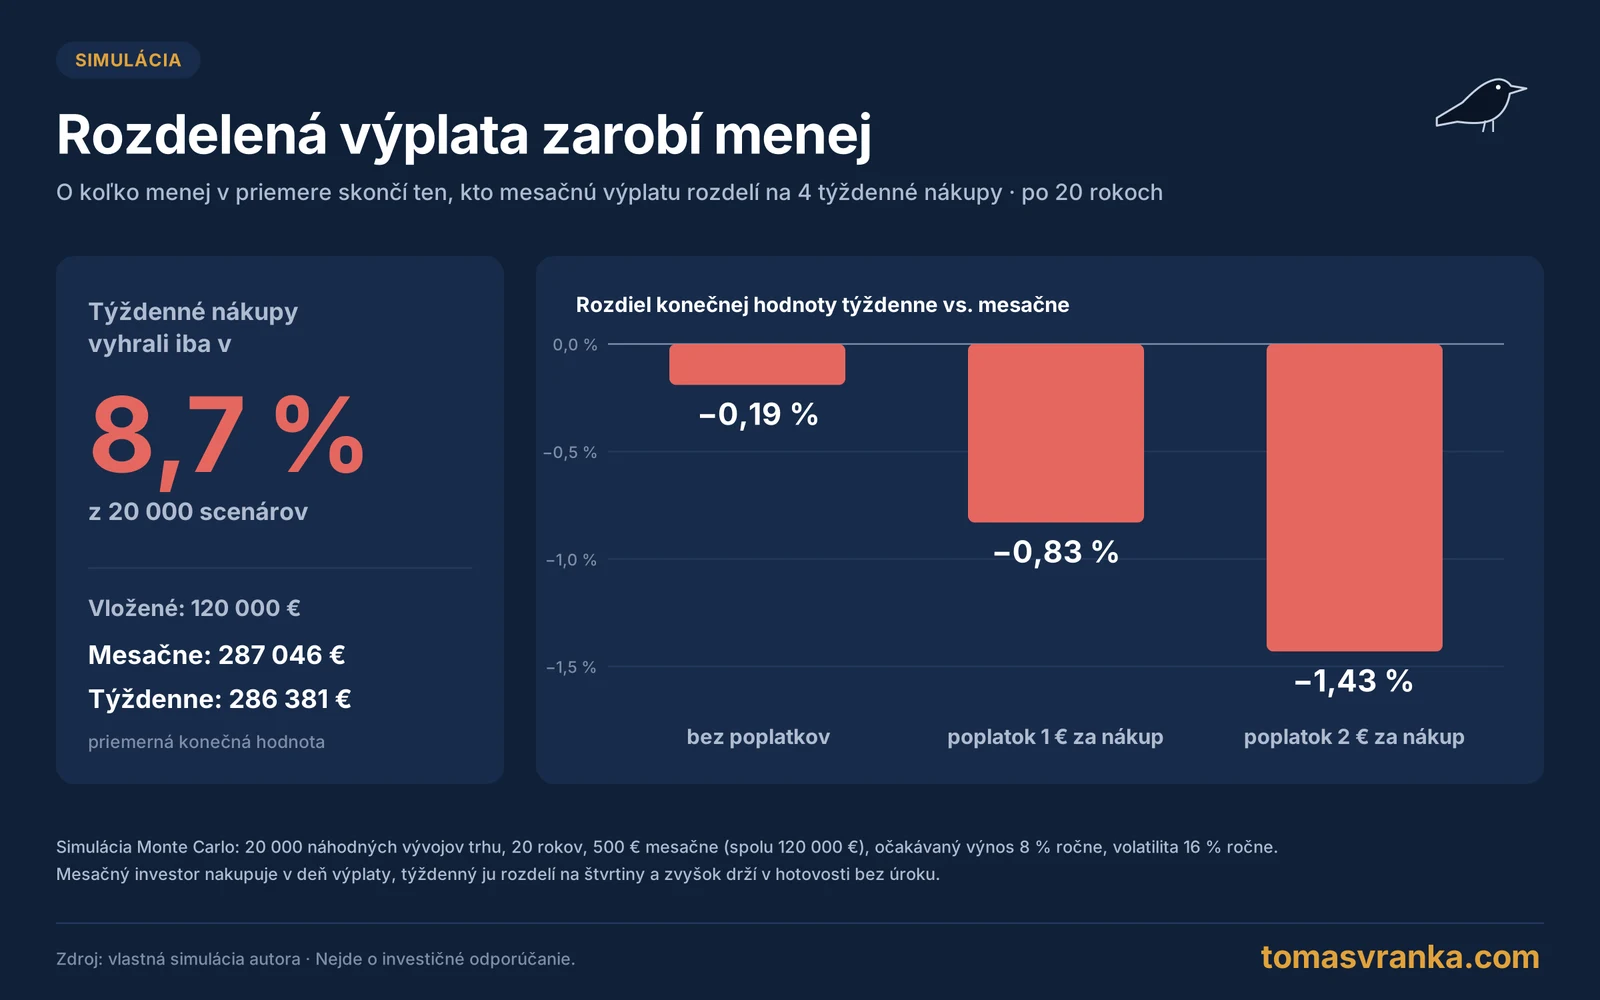
Pri príprave článku som preto nasimuloval (Monte Carlo simulácia) 20 000 scenárov vývoja trhu, v ktorých sa 20 rokov investovalo 500 eur mesačne, teda spolu 120 000 eur. Simulácia počítala s očakávaným výnosom 8 % ročne a volatilitou 16 % ročne. Základný scenár predpokladá, že človek zainvestuje peniaze hneď, ako mu prídu, napríklad vo forme výplaty.
Ak by ste sa rozhodli túto sumu rozdeliť na štyri časti a investovať ju po štvrtinách každý týždeň, v priemere by ste prišli asi o 0,19 % konečnej hodnoty. Týždenné nákupy vyhrali iba v 8,7 % scenárov. Dôvod je jednoduchý – časť peňazí čaká na účte nevyužitá. Aj tu predpokladám nulové poplatky. Ak platíte fixný poplatok za každý nákup, rozdiel sa ďalej zväčšuje: pri poplatku 1 euro za nákup by týždenný investor skončil o 0,83 % nižšie a pri 2 eurách o 1,43 % nižšie. Platí teda, že pri fixnom poplatku sa oplatí investovať menej často a vyššie sumy.
Frekvencia investovania by sa preto mala riadiť najmä tým, kedy vám prichádzajú peniaze. Ak zarábate týždenne alebo nepravidelne, napríklad ako živnostník, môžete pokojne investovať aj týždenne. Pravidlo zostáva rovnaké: investovať čo najskôr po tom, ako peniaze prídu.
Prečo mi najväčší zmysel dávajú mesačné nákupy
Frekvencia investovania je teda z pohľadu výnosu takmer nepodstatná a najväčší zmysel mi stále dávajú pravidelné mesačné nákupy. Prvým dôvodom je, že investor hneď využije všetky peniaze z výplaty, druhým prehľadnosť transakcií na účte. Ako som však písal v úvode, ak ste sa pustili do investovania, máte vyhraté – a to je asi miliónkrát dôležitejšie ako to, či budete nakupovať denne, týždenne alebo mesačne.
Časté otázky
Ovplyvňuje frekvencia investovania výnos?
Len zanedbateľne. Historické analýzy indexov Nifty 50 a S&P 500 ukazujú rozdiel medzi dennými, týždennými a mesačnými nákupmi v stotinách percentuálneho bodu ročne. Na výsledok má oveľa väčší vplyv výška vkladov, dĺžka investovania a poplatky.
Je lepšie investovať týždenne, alebo mesačne?
Ak dostávate výplatu mesačne, vychádza lepšie investovať celú sumu hneď v jednom nákupe. V mojej simulácii rozdelenie na štyri týždenné nákupy znížilo konečnú hodnotu v priemere o 0,19 % a týždenné nákupy vyhrali len v 8,7 % scenárov.
Oplatí sa investovať denne?
Z pohľadu výnosu nie. Denné nákupy dosiahli v analýzach prakticky rovnaký výnos ako mesačné, no znamenajú približne 20 obchodov mesačne, neprehľadnú históriu účtu a pri poplatkoch aj vyššie náklady.
Ako ovplyvňujú poplatky frekvenciu investovania?
Pri fixnom poplatku za nákup platí, že čím častejšie nakupujete, tým viac zaplatíte. V simulácii by poplatok 1 euro za nákup znížil konečnú hodnotu týždenného investora o 0,83 % a poplatok 2 eurá o 1,43 % v porovnaní s mesačným investorom.
Ktorý deň v mesiaci je najlepší na investovanie?
Ten, keď vám prídu peniaze. Snaha trafiť najlepší deň v mesiaci je formou časovania trhu a rozdiely medzi jednotlivými dňami sú dlhodobo malé. Dôležitejšie je nakupovať pravidelne a nevynechávať.
Platí to aj pre ETF a jednotlivé akcie?
Áno, princíp je rovnaký. Pri širokých indexových ETF je kolísanie menšie ako pri jednotlivých akciách, takže frekvencia nákupov zohráva ešte menšiu rolu.
Zdroje
- StockWireX: How Often You Invest Matters Less Than When You Automate It – analýza indexu Nifty 50, 09/1996 – 05/2024
- Holistic Investment: What should your SIP frequency be? – Nifty 50 a S&P 500, 02/2016 – 01/2026
- Vlastná simulácia Monte Carlo autora: 20 000 scenárov, 20 rokov, 500 € mesačne, očakávaný výnos 8 % a volatilita 16 % ročne
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k novembru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.