Pákové ETF: ako fungujú a prečo 2× páka neprináša dvojnásobný výnos
ETF fondom sme sa venovali v úvodnom veľkom článku a rovnako tak v článku o najlepších ETF. Okrem základných princípov som sa v nich pokúsil vysvetliť aj to, aké druhy ETF poznáme. V zozname som však schválne vynechal jeden druh, ktorým sú pákové ETF, a práve na ne sa teraz pozrieme. Táto téma je veľmi aktuálna, keďže pákové ETF zažívajú v USA rekordnú obľubu. V lete 2026 spravovali približne 198 miliárd USD a len od začiatku roka sa ich aktíva zvýšili zhruba o 55 %. Neprekvapivo sú najobľúbenejšie pákové ETF na technologické akcie, umelú inteligenciu či čipy. V dnešnom článku sa pozrieme na to, ako pákové ETF fungujú a prečo napríklad 2× pákové ETF dlhodobo nedosahuje dvojnásobné zhodnotenie.
V skratke
- Pákové ETF násobia denné pohyby indexu, nie jeho dlhodobý výnos. Na konci každého dňa sa rebalancujú.
- Pri jasnom trende môžu dopadnúť lepšie ako jednoduchý násobok indexu. Pri kolísaní bez trendu však strácajú, pri 3× páke až deväťkrát viac ako index.
- Od roku 2007 pákové ETF na S&P 500 aj Nasdaq-100 vyhrali, no za cenu prepadov o 70 až 85 %. Pri investícii z roku 2000 by 2× ETF na Nasdaq-100 dnes zaostávalo za bežným ETF takmer o polovicu.
- V EÚ sú dostupné najmä 2× UCITS ETF s poplatkami 0,5 až 0,6 % ročne. Americké TQQQ, SSO či QLD si retailový investor nekúpi.
Nie je páka ako páka: ako fungujú pákové ETF
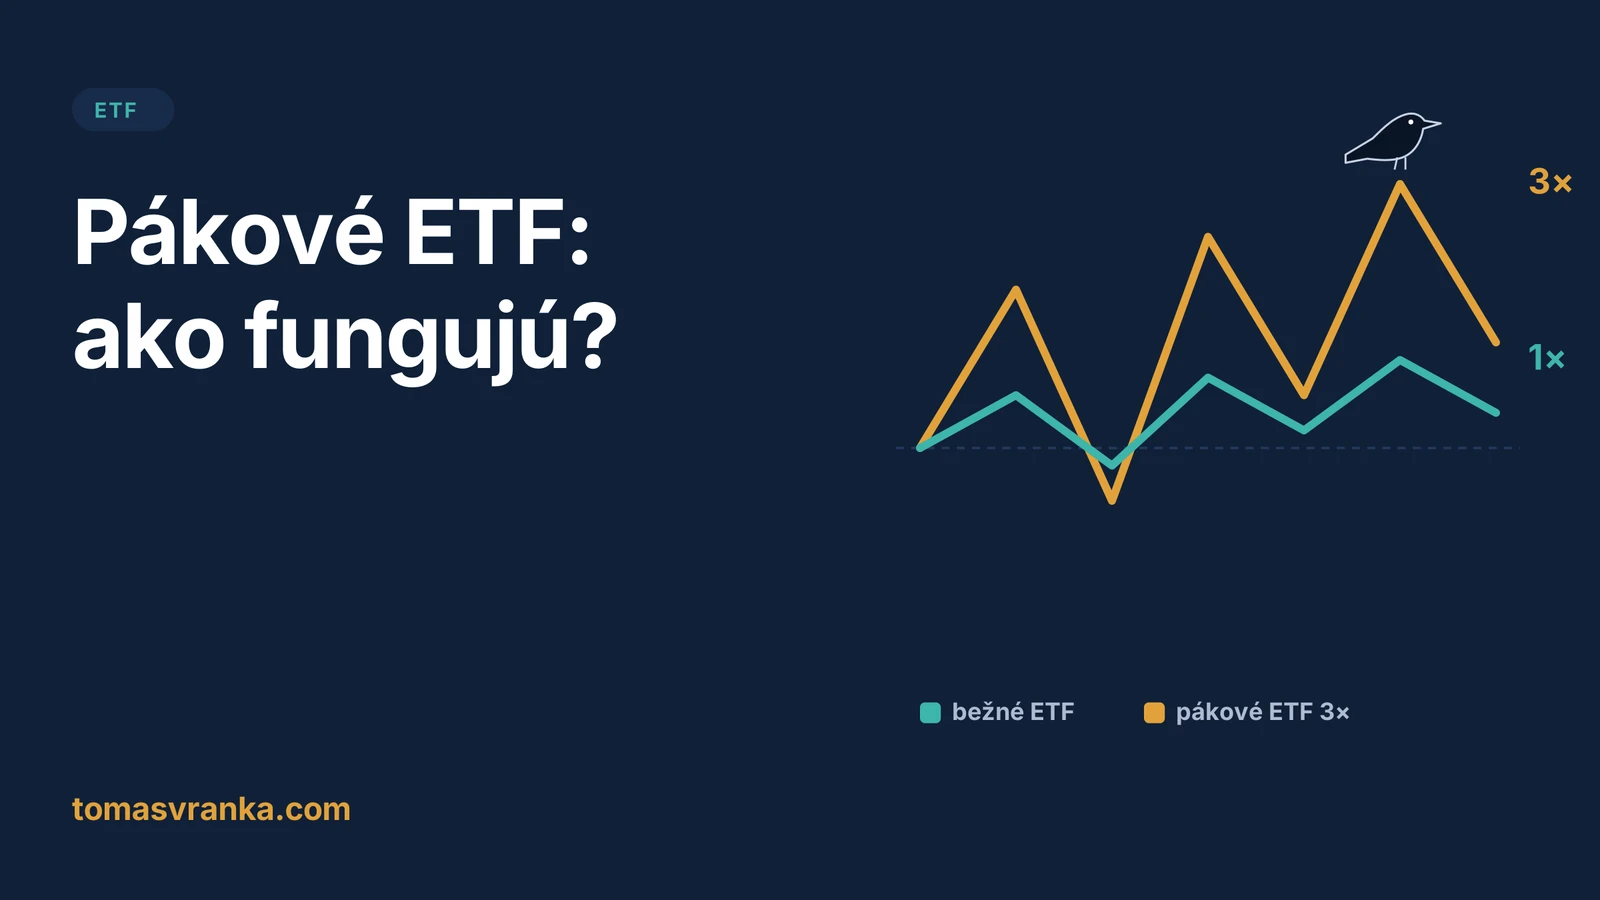
Finančná páka je mechanizmus, ktorý nám pomáha znásobovať pohyby podkladového aktíva. Pri pákových ETF však funguje trochu inak ako pri iných derivátoch. Ak si zoberieme napríklad CFD na ETF s pákou 1:2, páka funguje tak, že ak ETF počas mesiaca klesne napríklad o 20 %, investor bude vďaka páke (bez započítania swapov a ďalších poplatkov) v mínuse 40 %. Ak ETF o 20 % vzrastie, bude (opäť zjednodušene) v pluse 40 %. Pri pákových ETF sa však páka uplatňuje vždy len na jeden obchodný deň. Celkový výsledok teda nezávisí iba od toho, o koľko trh za celé obdobie vzrástol alebo klesol, ale aj od toho, aké veľké boli jednotlivé denné pohyby. Takéto ETF navyše nevytvárajú expozíciu fyzickým nákupom akcií, ale prostredníctvom derivátov (najmä swapov a futures), a na konci každého dňa sa rebalancujú. Uveďme si príklad:
Bežné ETF
- Ak hodnota bežného ETF vzrastie o 3 % (predpokladajme počiatočnú hodnotu 100 eur), investor začína druhý deň so 103 eurami. Ak druhý deň hodnota klesne o 3 %, bude mať na konci dňa 99,91 eura.
- Ak hodnota bežného ETF prvý deň klesne o 3 %, investor začína druhý deň so 97 eurami. Ak druhý deň hodnota vzrastie o 3 %, bude mať na konci dňa opäť 99,91 eura. Na poradí rastu a poklesu teda nezáleží, výsledkom je v oboch prípadoch strata 0,09 %.
Pákové ETF s 2× pákou
- Ak hodnota bežného ETF vzrastie o 3 %, páková verzia za daný deň vzrastie o 6 % na 106 eur. Ak druhý deň bežné ETF klesne o 3 %, páková verzia klesne o 6 % a jeho hodnota bude 99,64 eura.
- Ak hodnota bežného ETF prvý deň klesne o 3 %, páková verzia klesne o 6 % a investor začína druhý deň s 94 eurami. Ak druhý deň bežné ETF vzrastie o 3 %, páková verzia vzrastie o 6 % na 99,64 eura.
Pákové ETF s 3× pákou
- Ak hodnota bežného ETF vzrastie o 3 %, páková verzia za daný deň vzrastie o 9 % na 109 eur. Ak druhý deň bežné ETF klesne o 3 %, páková verzia klesne o 9 % a jeho hodnota bude 99,19 eura.
- Ak hodnota bežného ETF prvý deň klesne o 3 %, páková verzia klesne o 9 % a investor začína druhý deň s 91 eurami. Ak druhý deň bežné ETF vzrastie o 3 %, páková verzia vzrastie o 9 % na 99,19 eura.
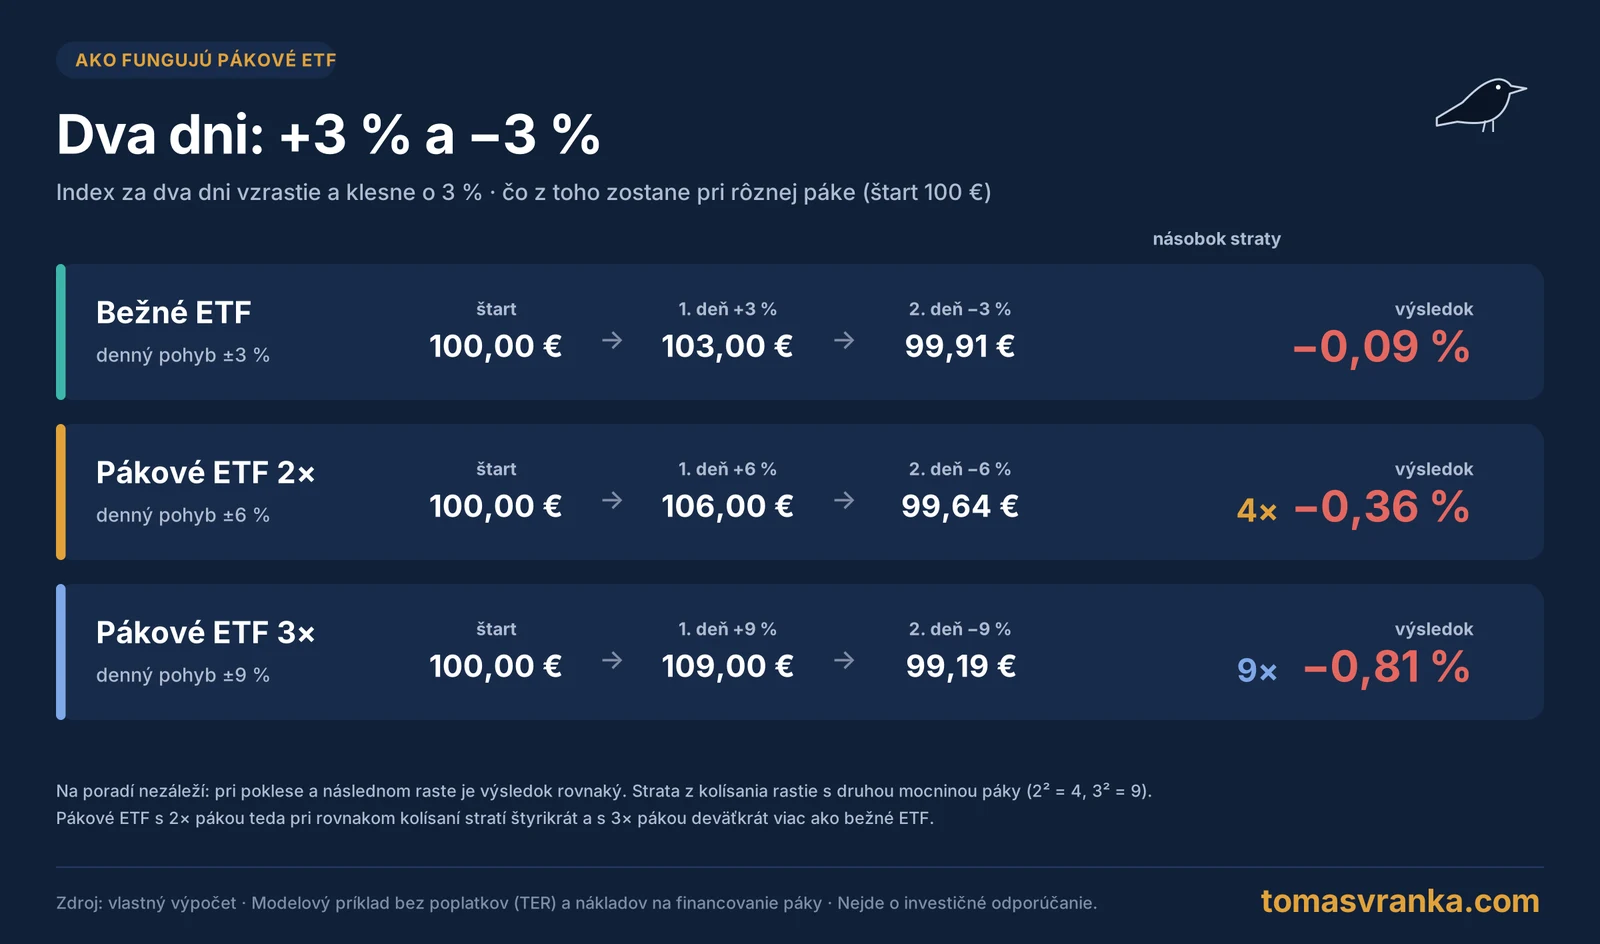
Kým bežné ETF za dva dni stratilo 0,09 %, pákové ETF s 2× pákou stratilo 0,36 % a pri 3× páke až 0,81 %. Strata je teda štvornásobná, resp. deväťnásobná, nie dvojnásobná a trojnásobná. Strata spôsobená kolísaním trhu totiž pri pákových ETF rastie približne s druhou mocninou páky (2² = 4, 3² = 9).
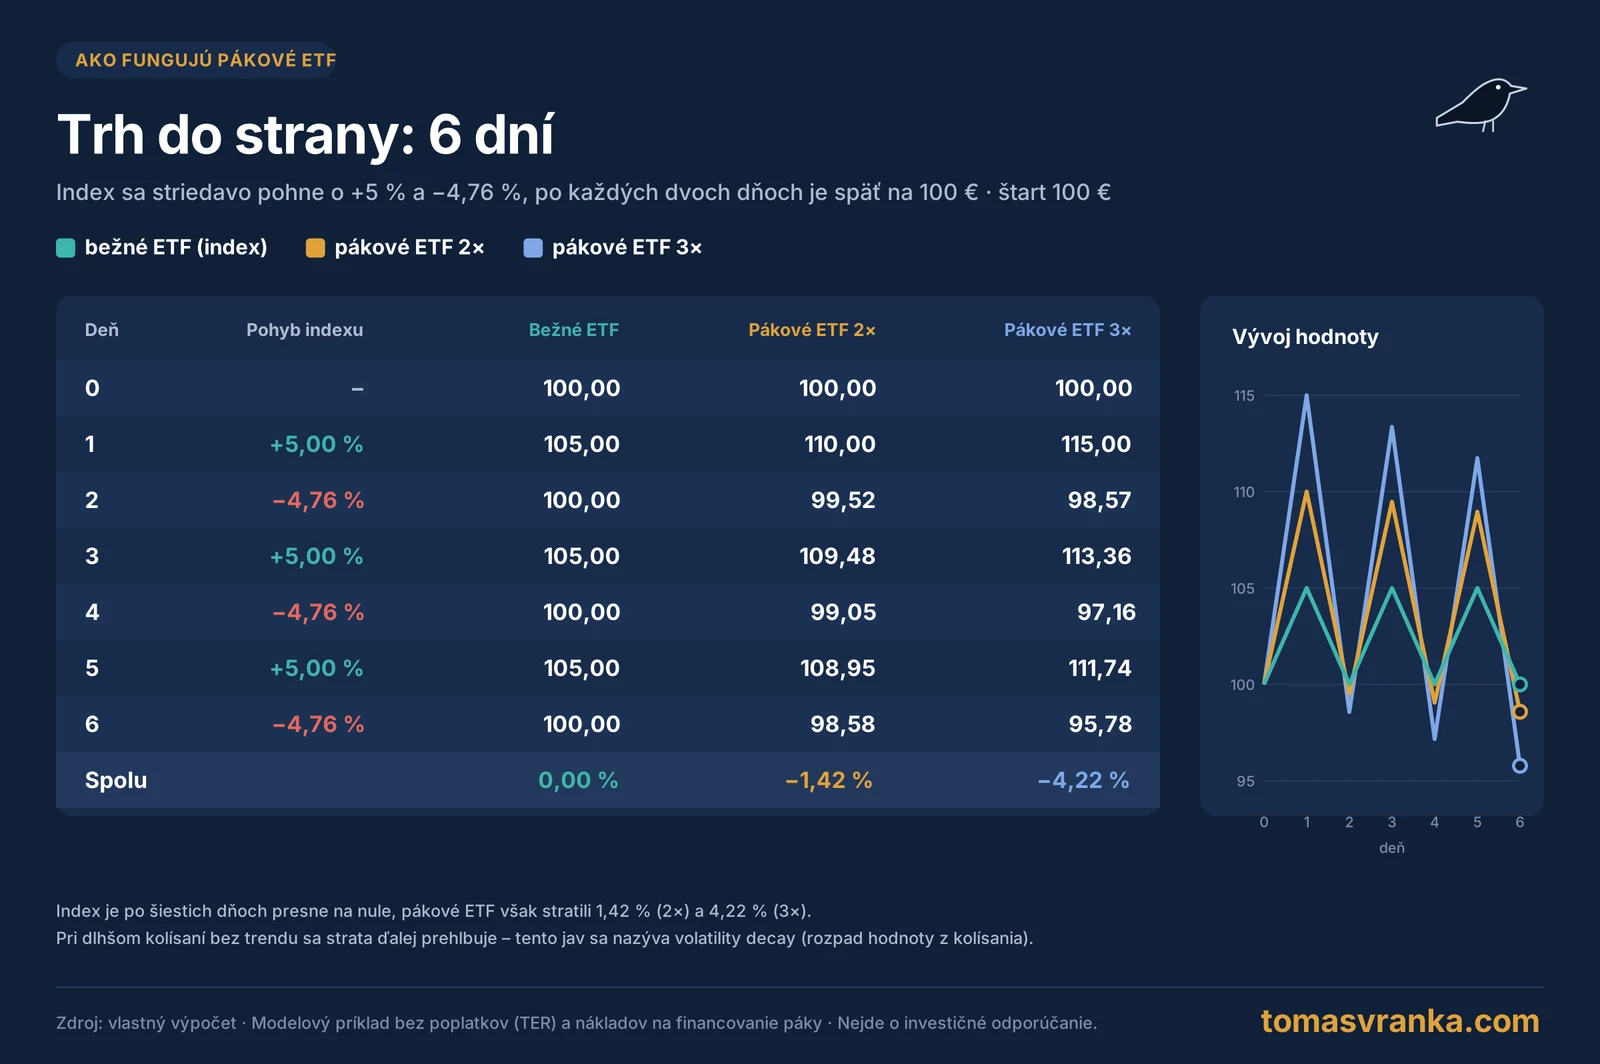
Pákové ETF majú teda svoje výhody aj nevýhody. Výhody sa pochopiteľne prejavujú pri dlhších rastových trendoch, nevýhody najmä pri poklesoch a pri kolísaní trhu bez jasného smeru. Okrem pákových ETF existujú aj inverzné ETF, ktoré sledujú vývoj niektorých indexov alebo skupín akcií opačne, často tiež s pákou. Ak napríklad index Nasdaq-100 vzrastie o 3 %, inverzné ETF s 3-násobnou pákou klesne približne o 9 %. Tieto fondy teda nemôžeme označiť za dobré či zlé. Ide o ďalší dostupný nástroj na špekuláciu či investovanie, pri ktorom je však dôležité správne pochopiť mechanizmus fungovania. Ten je na prvý pohľad pomerne neintuitívny a zložitý, a preto vám ukážem niekoľko príkladov s číslami. Pozrime sa najprv na jednoduchú tabuľku, ktorá porovnáva tieto tri ETF počas šiestich obchodných dní, keď sa trh pohybuje do strany.
Volatility decay: prečo pákové ETF strácajú pri kolísaní trhu
Ako môžete vidieť, bežné ETF je po šiestich dňoch na nule. 2× ETF stratilo 1,42 % a 3× ETF až 4,22 % svojej hodnoty. Tento jav sa označuje ako volatility decay, teda postupná strata hodnoty spôsobená kolísaním trhu. Teraz sa pozrieme na situáciu, keď index päť dní po sebe stabilne rastie alebo klesá o 2 % denne.
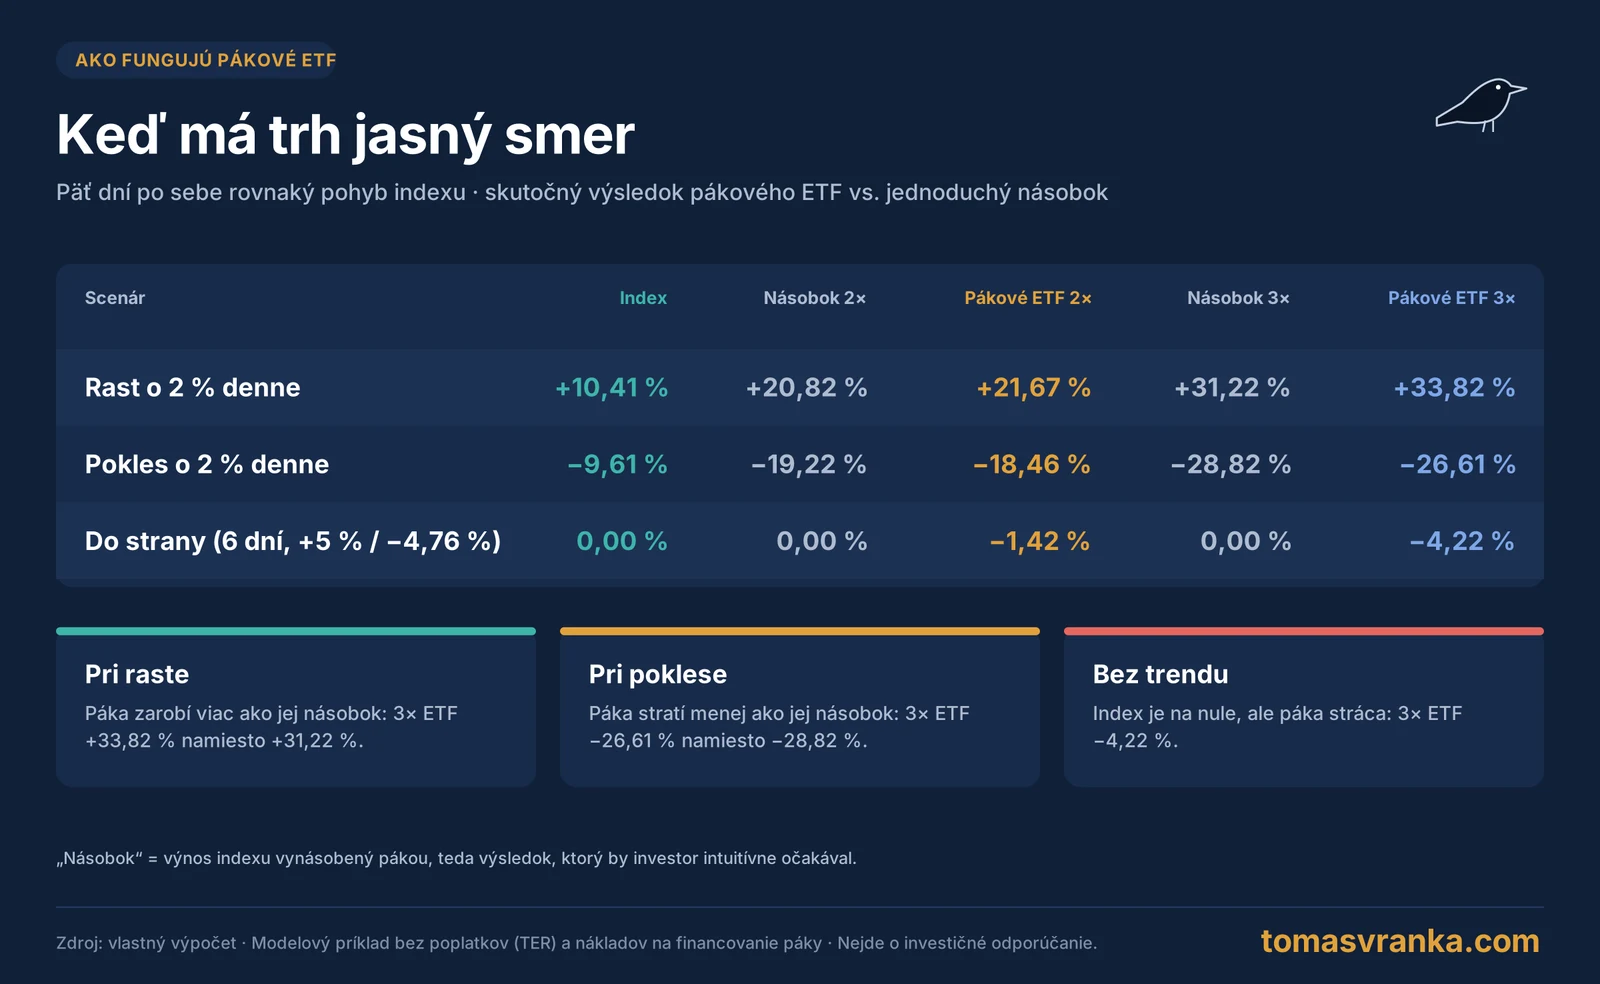
Ak by trh rástol, bežné ETF dosiahne za päť dní výnos 10,41 %. Pri 3× páke by nám logicky napadlo, že jeho výnos bude trojnásobný, teda 31,22 %. V skutočnosti je však až 33,82 %. Pri poklese o 2 % denne oslabí klasické ETF za päť dní o 9,61 %. Pri 3× páke by sme logicky očakávali pokles o 28,82 %, v skutočnosti je to však 26,61 %. Pokiaľ by sa však trh pohyboval do strany ako v predchádzajúcom príklade, 3× ETF by skončilo v mínuse 4,22 %, hoci index je na nule. Pákové ETF teda pri jasnom raste aj poklese dopadnú lepšie, ako by naznačoval jednoduchý násobok pohybu indexu. Veľký problém však nastáva pri volatilite, teda pri kolísaní trhu bez jasného smeru.
Príklad: pokles trhu o 20 % za 30 dní
Poďme teraz na posledný a najkomplexnejší príklad. Ukazuje hypotetický 30-dňový pokles trhu, počas ktorého podkladové ETF postupne oslabí o 20 %. Pokles neprebieha rovnomerne: 20 dní je trh v mínuse a 10 dní v pluse, podobne ako pri skutočných korekciách. V tabuľke môžete vidieť jednotlivé denné pohyby všetkých troch ETF. Aj tento príklad je zjednodušený a nezohľadňuje vyšší poplatok TER ani náklady na financovanie páky.
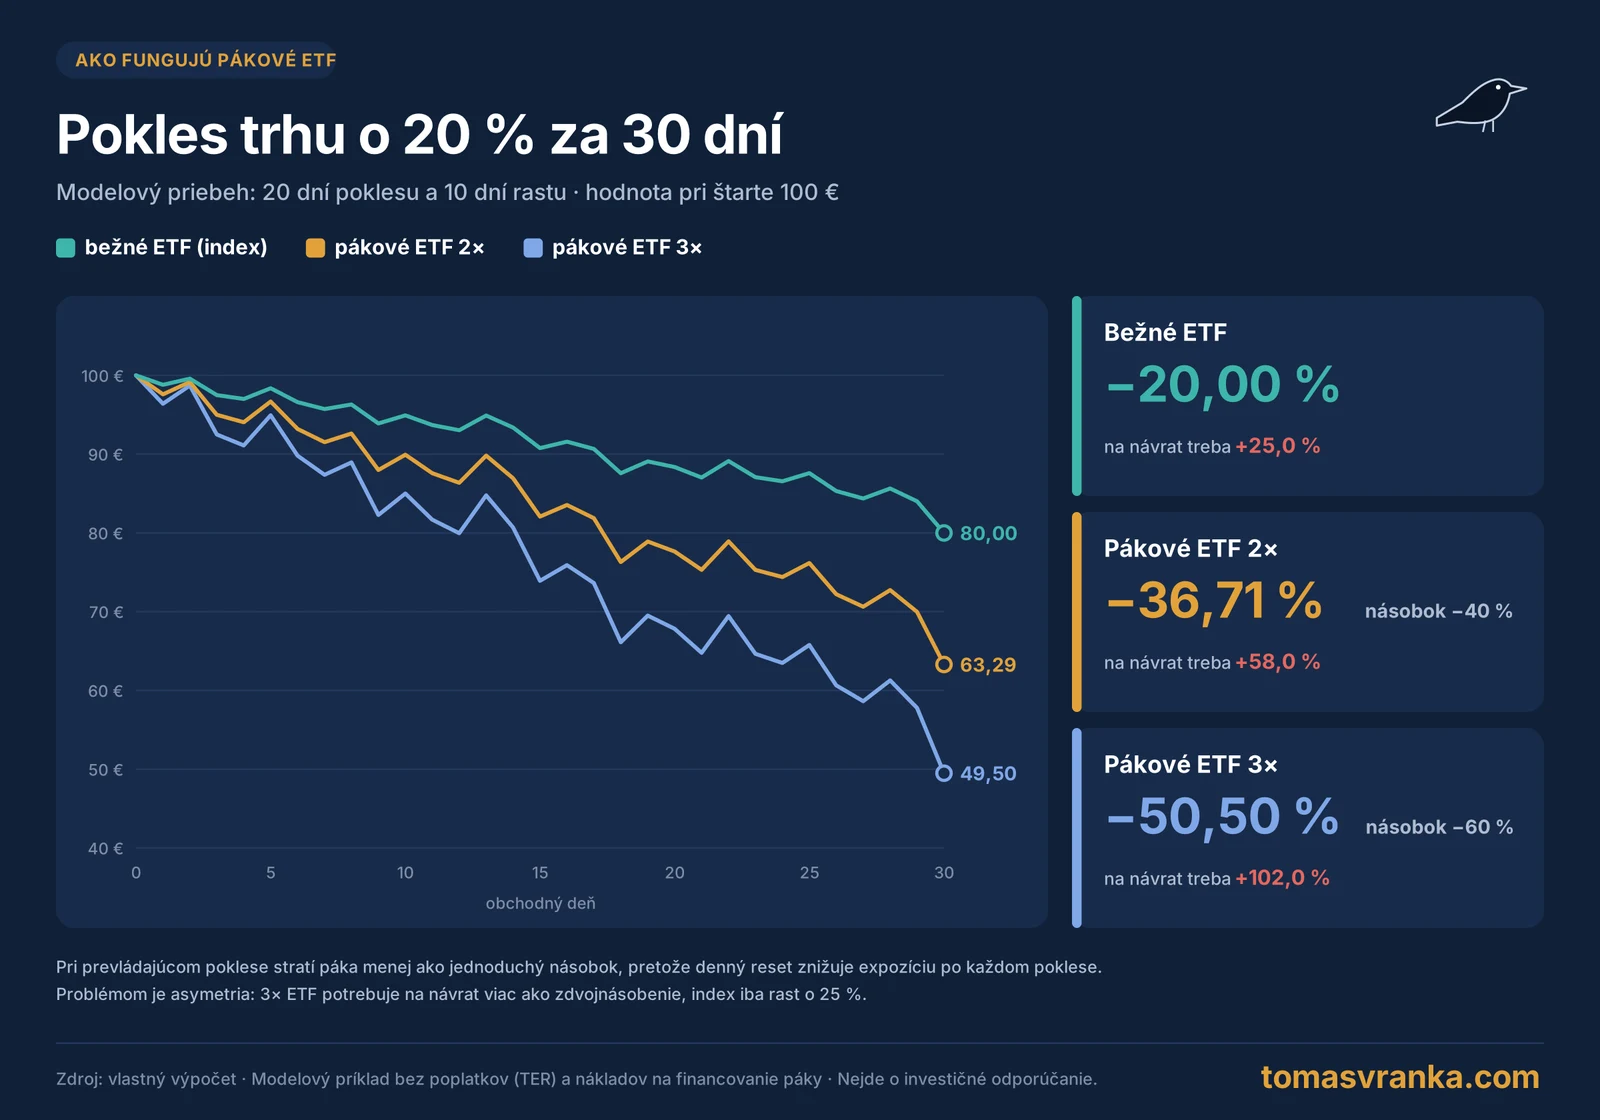
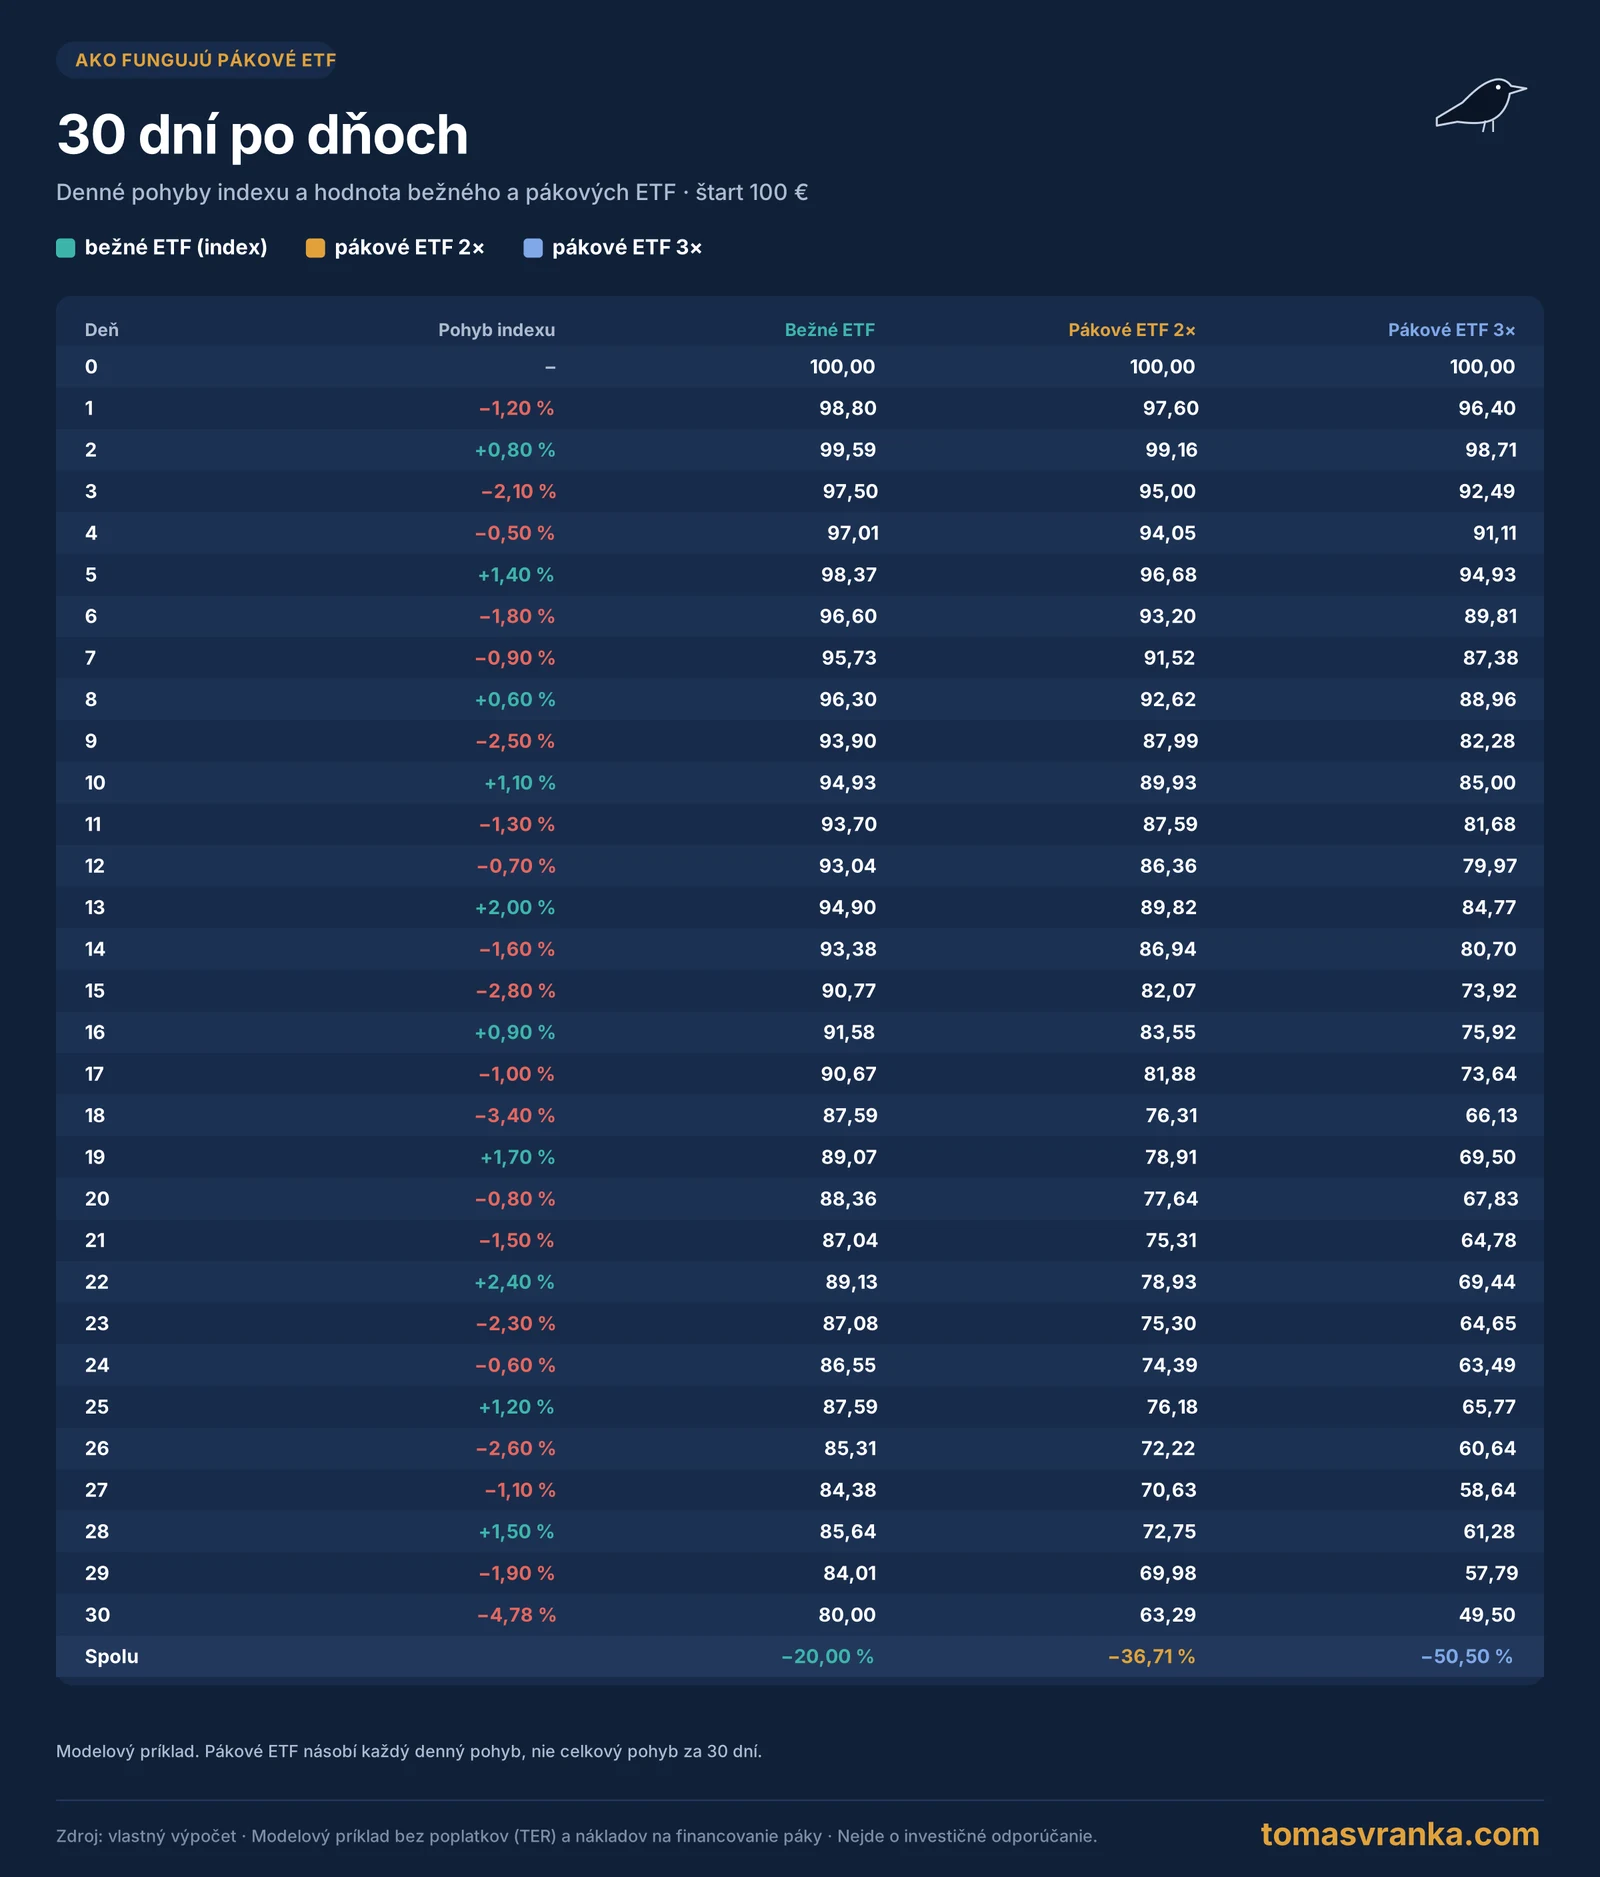
Z tabuľky môžete vidieť, že zatiaľ čo podkladové ETF kleslo o 20 %, 2× ETF kleslo o 36,71 % a 3× ETF dokonca o 50,50 %. Páka teda nenásobí celkový pohyb, ale jednotlivé denné pohyby. Paradoxom je, že fondy s pákou v tomto prípade stratili menej, ako by naznačoval jednoduchý násobok (40 %, resp. 60 %). Dôvodom je denné rebalancovanie, ktoré po každom poklese znižuje expozíciu fondu, takže každý ďalší pokles sa počíta z menšej základne. Hlavným problémom je však asymetria. Kým index potrebuje na návrat na pôvodnú hodnotu rast približne o 25 %, 2× ETF potrebuje rast o 58 % a 3× ETF až o 102 %, teda viac ako zdvojnásobenie. Ak by trh začal prudko rásť, problém to byť nemusí. Ak by bol však návrat pomalý, postupný a volatilný, situácia môže byť oveľa komplikovanejšia.
História pákových ETF: SSO a QLD od roku 2006
Pozrime sa teraz na pákové ETF s najdlhšou históriou. Sú nimi SSO a QLD od spoločnosti ProShares, ktoré od júna 2006 ponúkajú dvojnásobnú dennú páku na index S&P 500, resp. Nasdaq-100. Porovnávať ich budeme s bežnými ETF SPY a QQQ, ktoré sledujú rovnaké indexy bez páky. Za posledných 20 rokov boli akciové trhy v relatívne silnom rastovom trende, no prešli aj veľkou finančnou krízou. Na prvom grafe vidíme, ako by sa vyvíjalo 10 000 USD investovaných na konci roka 2007. V roku 2008 oslabilo SPY o 36,8 %, zatiaľ čo jeho páková verzia až o 68,1 %. Nad pôvodnú hodnotu sa ETF bez páky dostalo v roku 2012, pákové o rok neskôr.
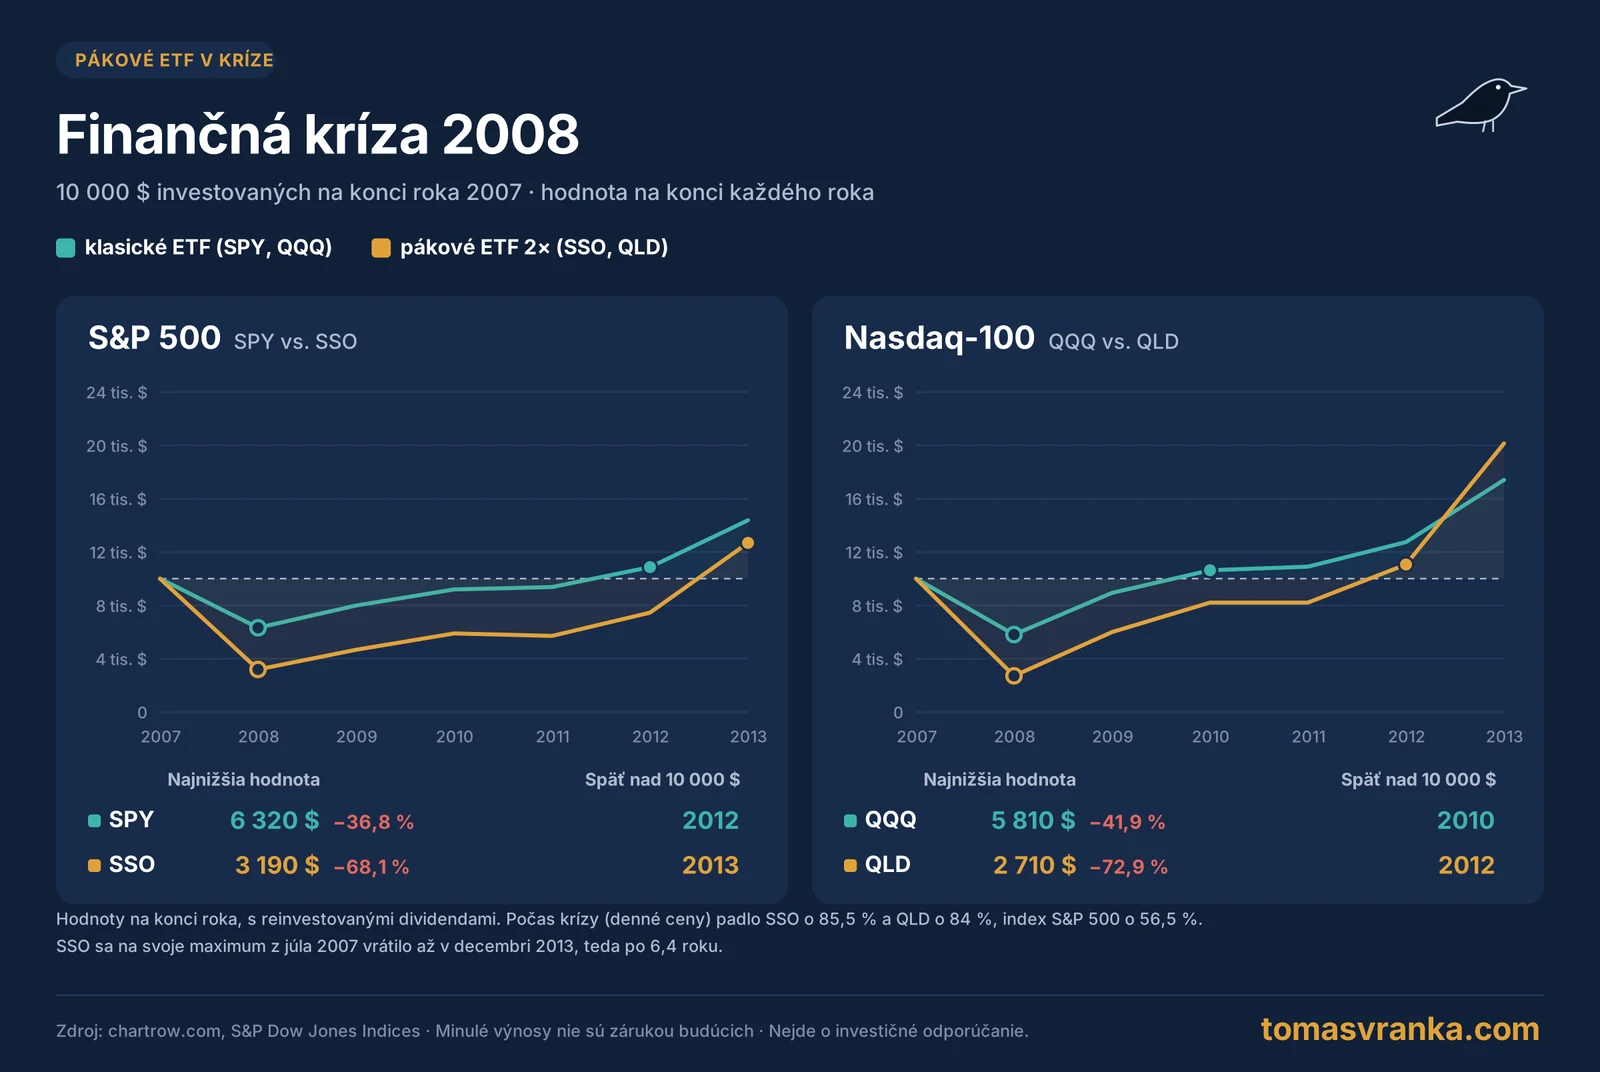
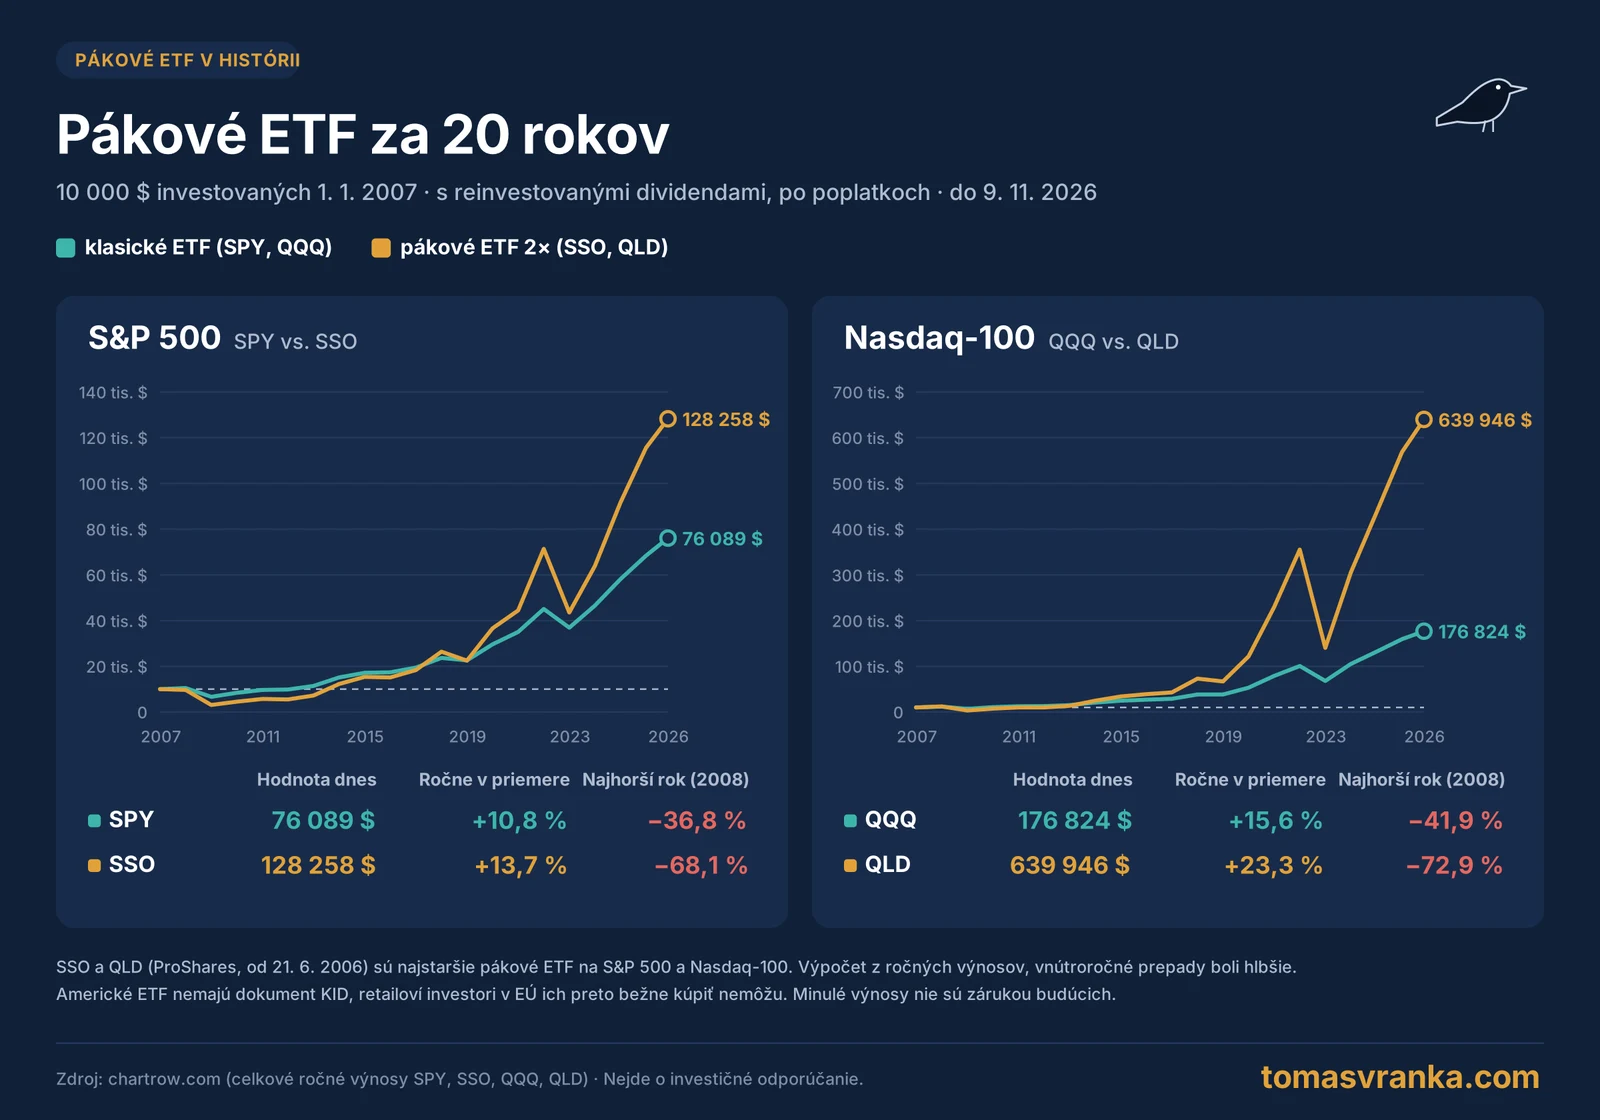
V prípade Nasdaqu oslabilo v roku 2008 bežné ETF o 41,9 %, pákové o 72,9 %. Prvé sa nad pôvodnú hodnotu dostalo v roku 2010, druhé v roku 2012. Následný strmý rast akcií však pomohol pákovým ETF bežné ETF výrazne prekonať. 10 000 USD vložených do SPY na začiatku roka 2007 by do 9. 11. 2026 vzrástlo na 76 089 USD, pákové SSO by prinieslo 128 258 USD. V prípade Nasdaqu by QQQ prinieslo 176 824 USD, páková verzia QLD dokonca 639 946 USD. Za dané obdobie teda vyhrala páka, avšak nie dvojnásobne, ako by naznačovala veľkosť páky. SSO prinieslo len o 2,9 percentuálneho bodu ročne viac ako SPY (13,7 % oproti 10,8 %). V prípade Nasdaqu bola konečná hodnota QLD 3,6-krát vyššia ako pri QQQ, keďže index dlhodobo veľmi silno rástol.
Čo keby pákové ETF existovali už v roku 2000?
Treba však dodať, že ide o výber s výhodou spätného pohľadu. Posledných 15 rokov bolo pre americké akcie, a najmä technologické, mimoriadne priaznivých. Ak by sme sa pozreli na obdobie od roku 2000, keď trhy dlhé roky išli do strany a zažili dve veľké krízy, výsledok by bol výrazne iný. Takéto fondy vtedy ešte neexistovali, ich vývoj sa však dá pomerne presne nasimulovať z denných dát. Pri 10 000 USD investovaných na začiatku roka 2000 by index S&P 500 dočasne klesol o 55 % a nad pôvodný vklad by sa dostal v roku 2010. 2× ETF by však kleslo (keby existovalo) až o 88 % a nad vklad by sa dostalo až v roku 2014. Nasdaq-100 klesol dokonca o 83 % a nad pôvodný vklad sa vrátil až v roku 2013. Ak by na neho existovalo 2× pákové ETF, prepadlo by sa o 99 %. Z 10 000 USD by v marci 2009 zostalo 176 USD a nad pôvodný vklad by sa investícia dostala až v roku 2020, teda po viac ako 20 rokoch. 3× ETF na Nasdaq by dokonca stratilo až 99,96 % hodnoty a na pôvodný vklad by sa nedostalo dodnes. Áno, čítate správne, dodnes.
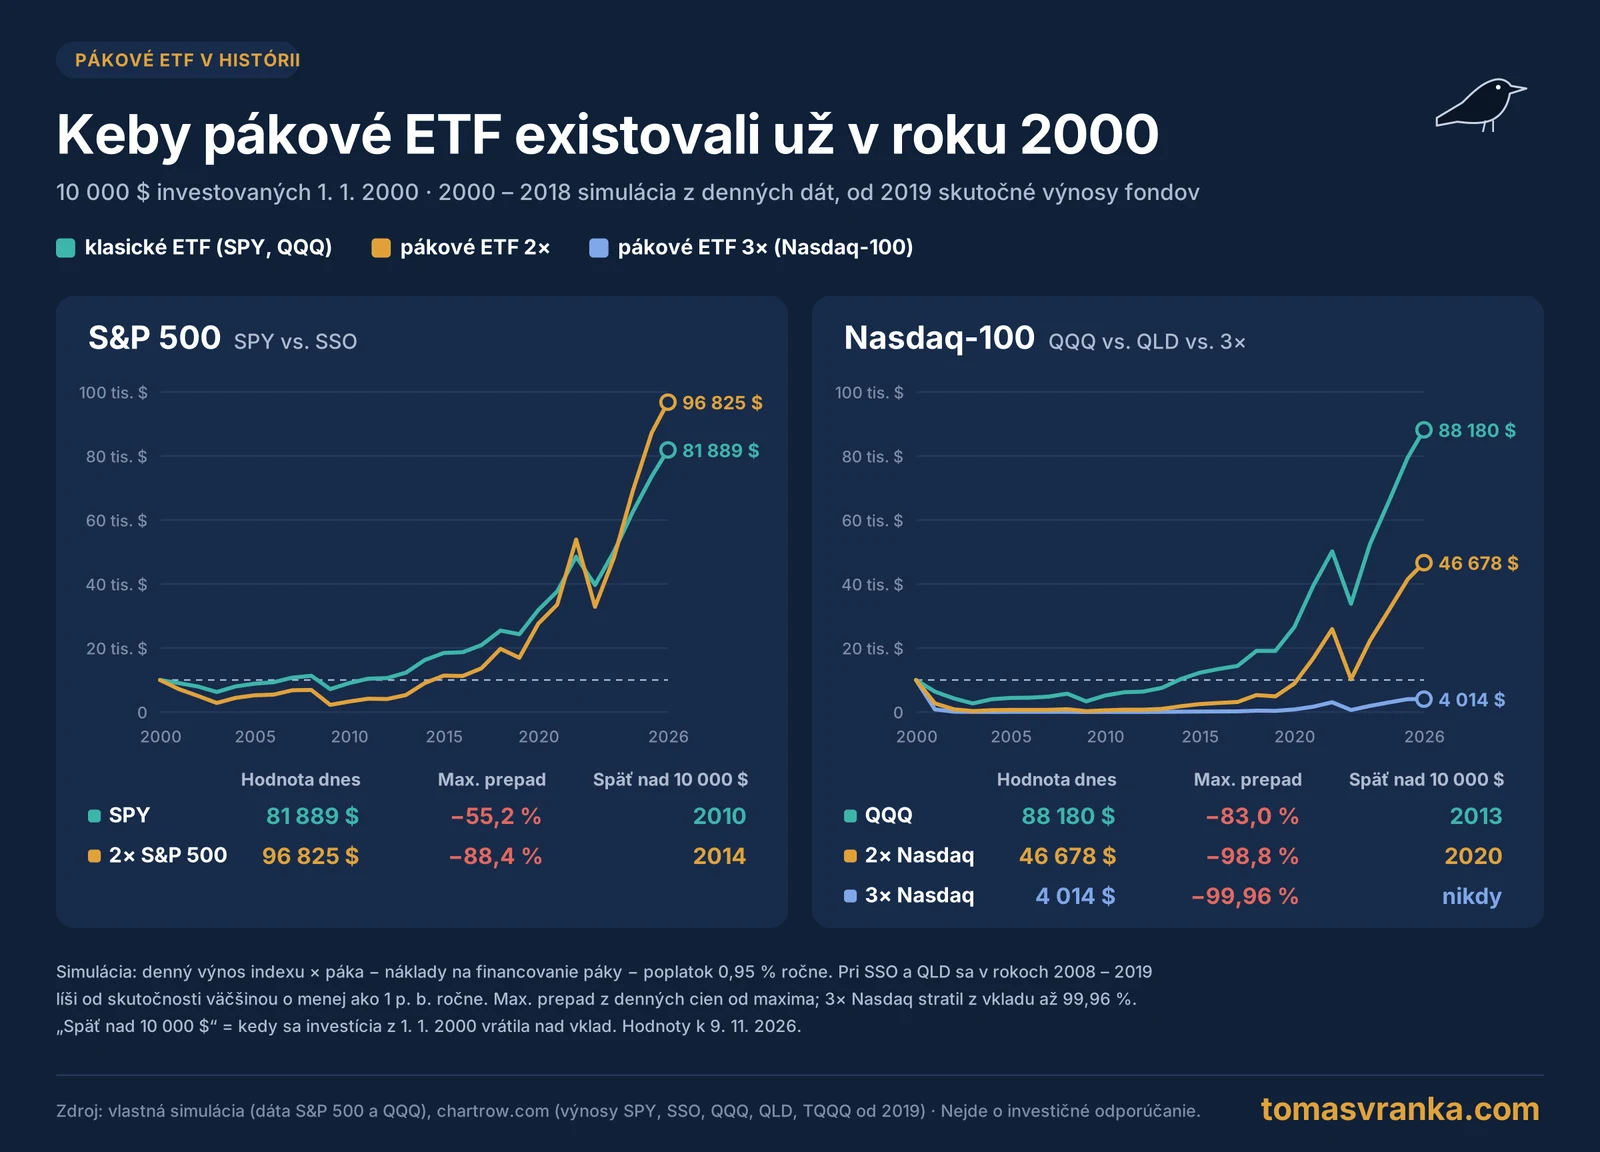
Zaujímavý je aj pohľad na celé obdobie až po súčasnosť. Investor, ktorý by na začiatku roka 2000 vložil 10 000 USD do 2× ETF na Nasdaq-100, by mal dnes približne 46 700 USD, kým pri bežnom ETF QQQ by to bolo vyše 88 000 USD. Ani 26 rokov vrátane najsilnejšieho technologického rastu v histórii teda nestačilo na to, aby páková verzia dobehla bežné ETF. Pri S&P 500 by 2× ETF síce skončilo vyššie (96 825 USD oproti 81 889 USD), no investor by za to zaplatil prepadom o 88 % a 14 rokmi v strate. Výsledok pákových ETF tak oveľa viac ako pri bežných ETF závisí od toho, kedy investor začal.
Prepady pákových ETF: covid 2020 a medvedí trh 2022
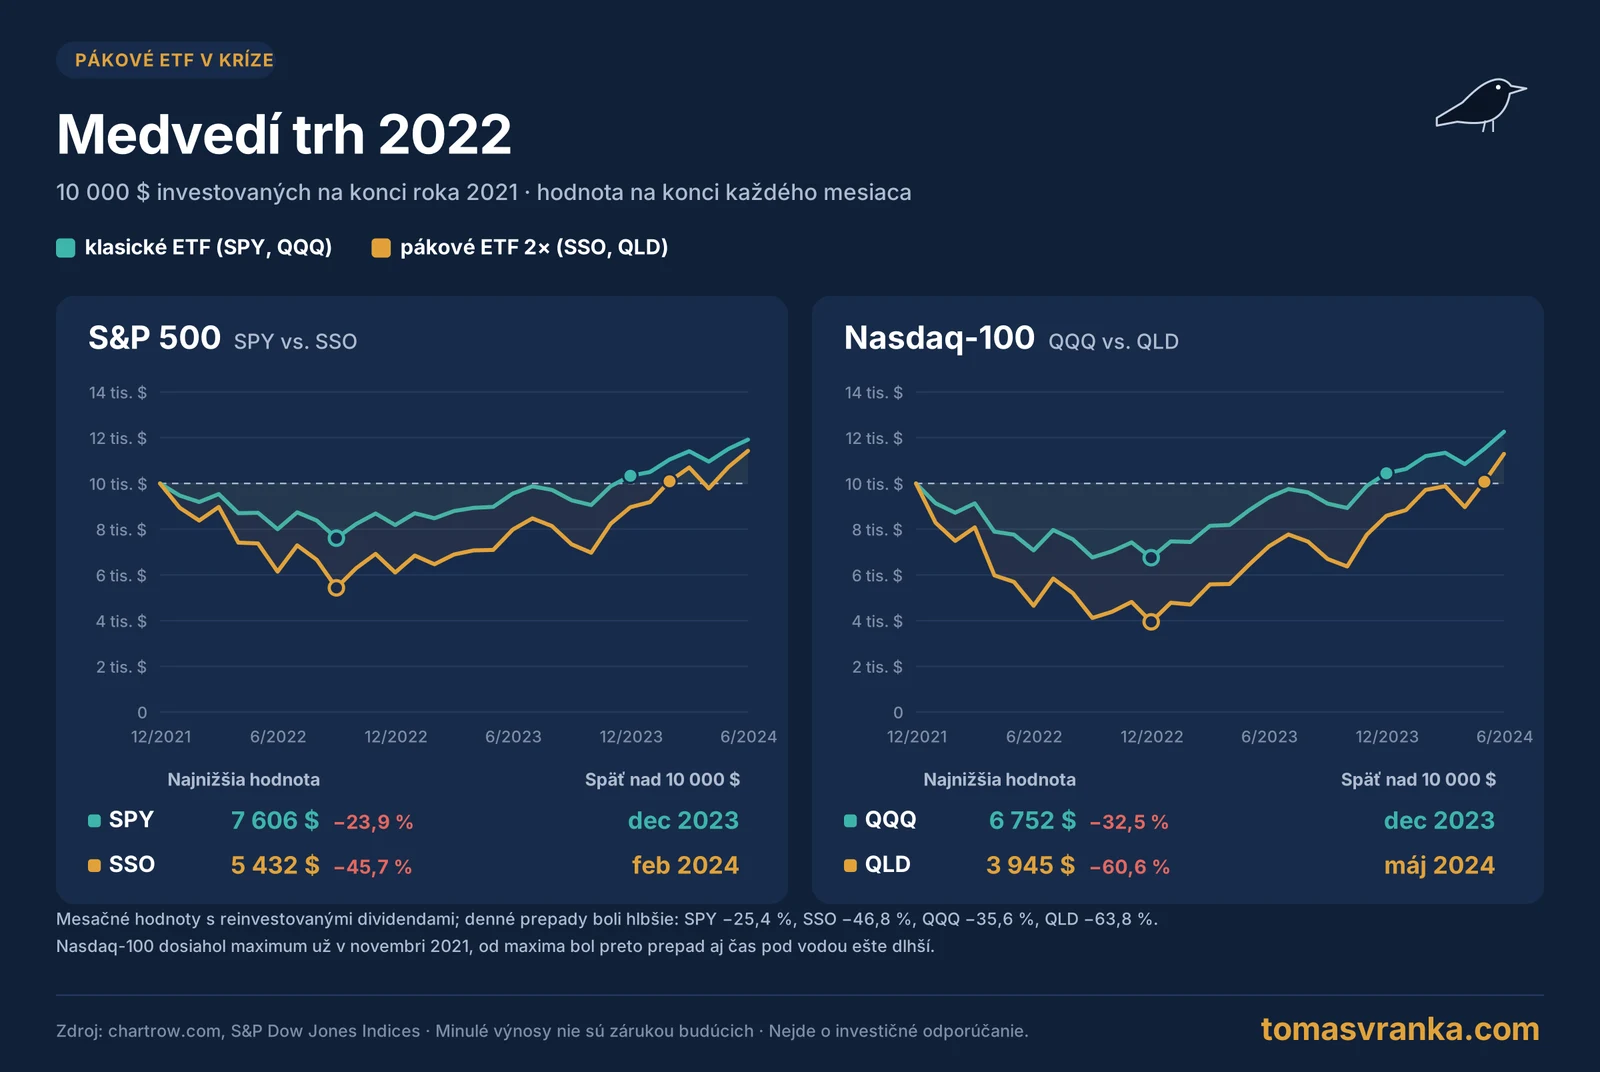
Rovnako platí, že pri veľkých prepadoch by investor musel dočasne čeliť psychicky náročným stratám vo výške vysokých desiatok percent. Počas veľkej finančnej krízy kleslo ETF SSO na denných cenách až o 85,5 % (od júla 2007 do marca 2009) a na svoje predchádzajúce maximum sa vrátilo až v decembri 2013. Predstavte si, že by ste na svojom účte videli z investovaných 10 000 eur dočasnú stratu vyše 8 500 eur. Nemyslím si, že je veľa investorov, ktorí by takýto prepad psychicky zvládli. Po príchode covidu stratili fondy s pákou približne za mesiac viac ako 50 % svojej hodnoty a v rokoch 2021 a 2022 kleslo QLD dokonca o 64 %.
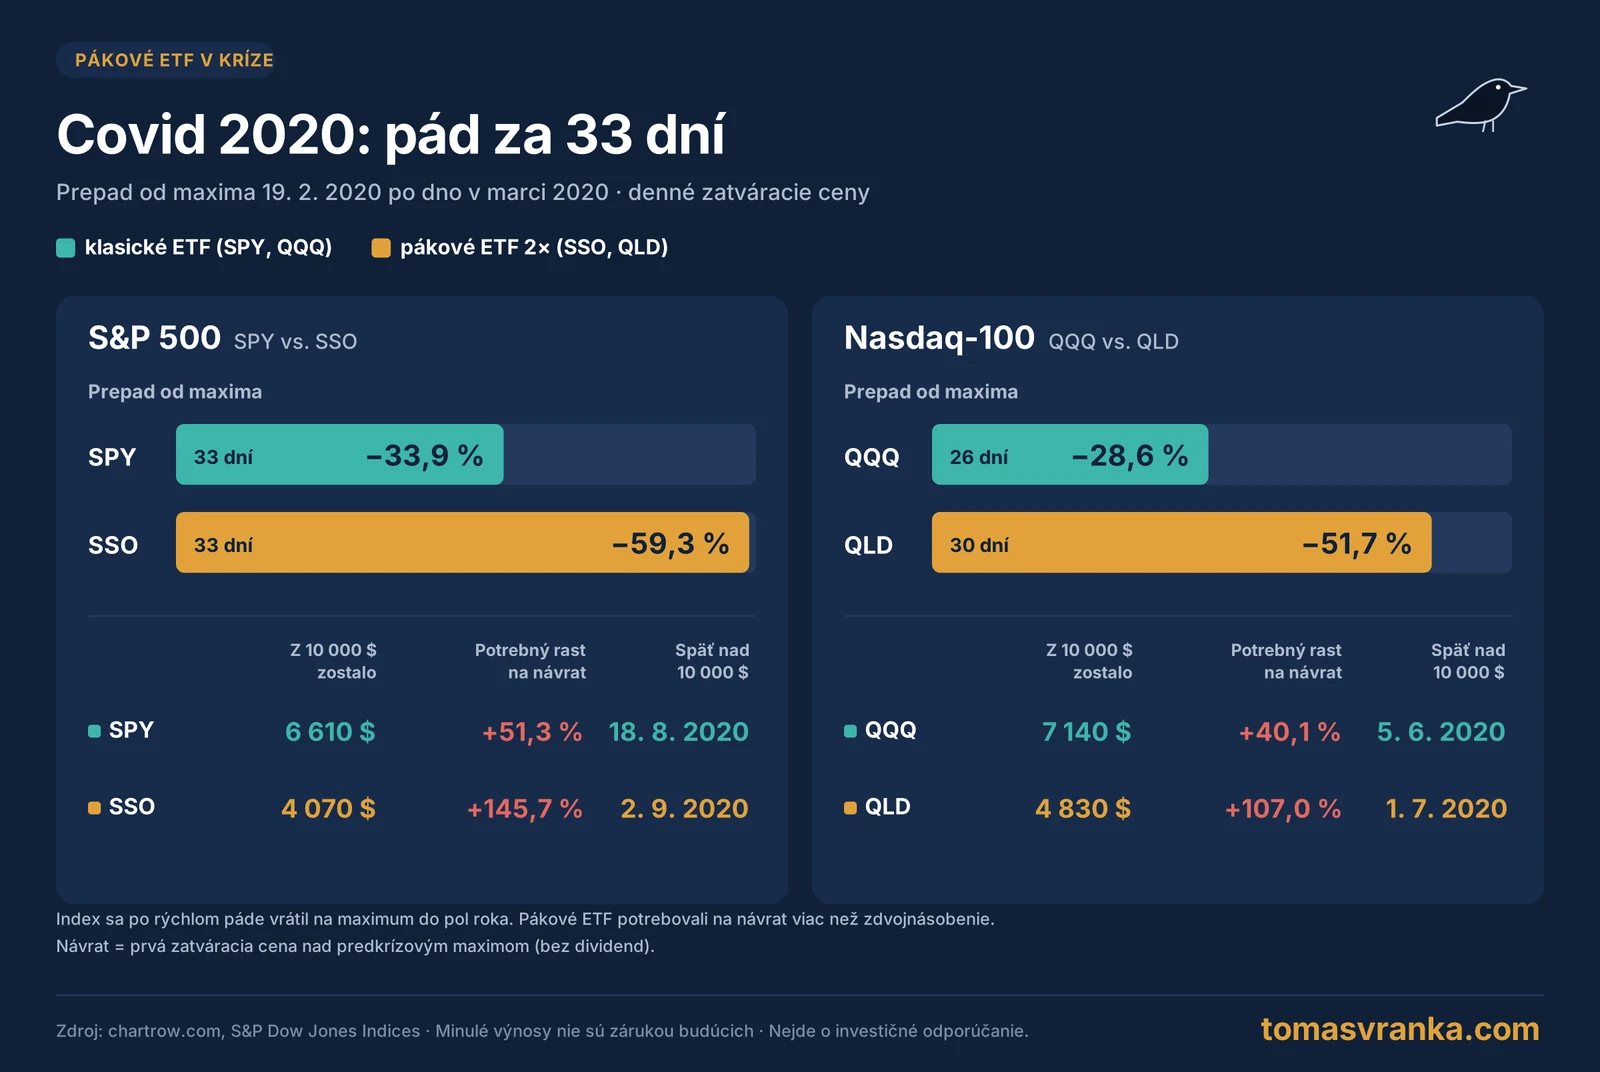
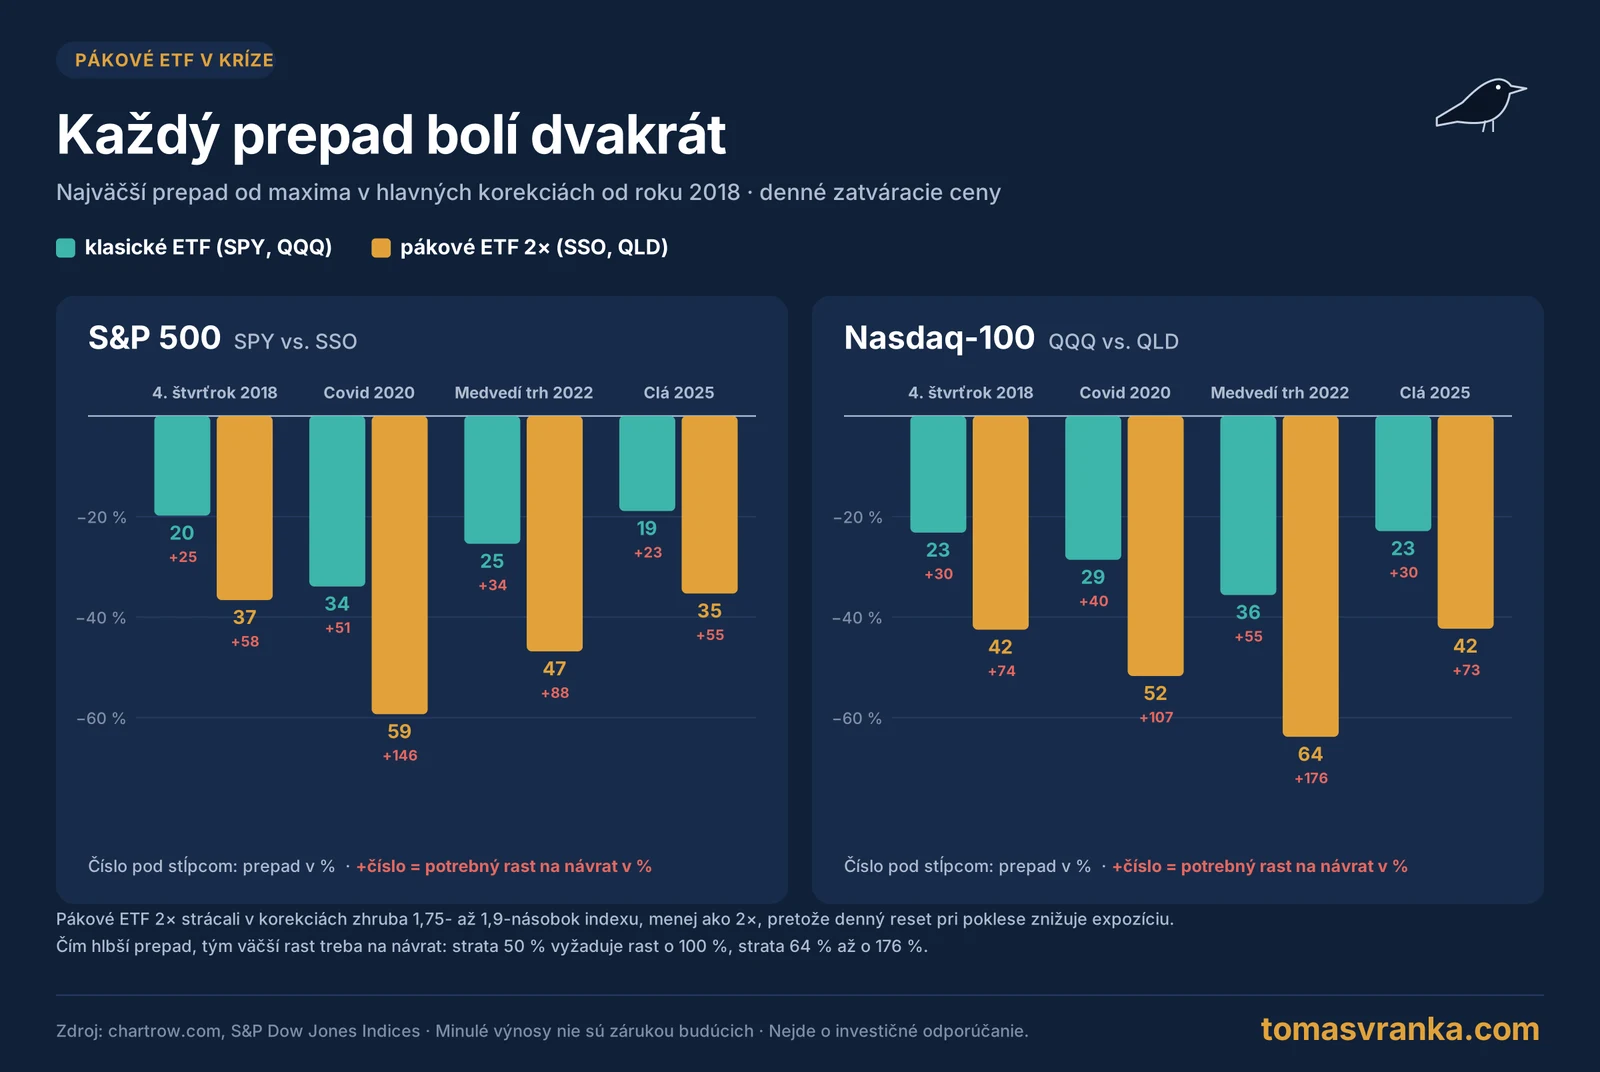
Prehľad hlavných korekcií od roku 2018 ukazuje, že 2× pákové ETF pri poklesoch strácali zhruba 1,75- až 1,9-násobok indexu. Čím hlbší je však prepad, tým väčší rast je potrebný na návrat. Strata 50 % vyžaduje rast o 100 % a strata 64 % až rast o 176 %.
Pákové ETF v Európe: čo si môže kúpiť slovenský a český investor
Pre slovenských a českých investorov je dôležité, že americké pákové ETF ako TQQQ, SSO či QLD si bežne nekúpia. Americké fondy totiž nemajú dokument s kľúčovými informáciami (KID), ktorý nariadenie PRIIPs vyžaduje pri predaji retailovým investorom v EÚ. Podrobnejšie som to vysvetľoval v článku o najlepších ETF.
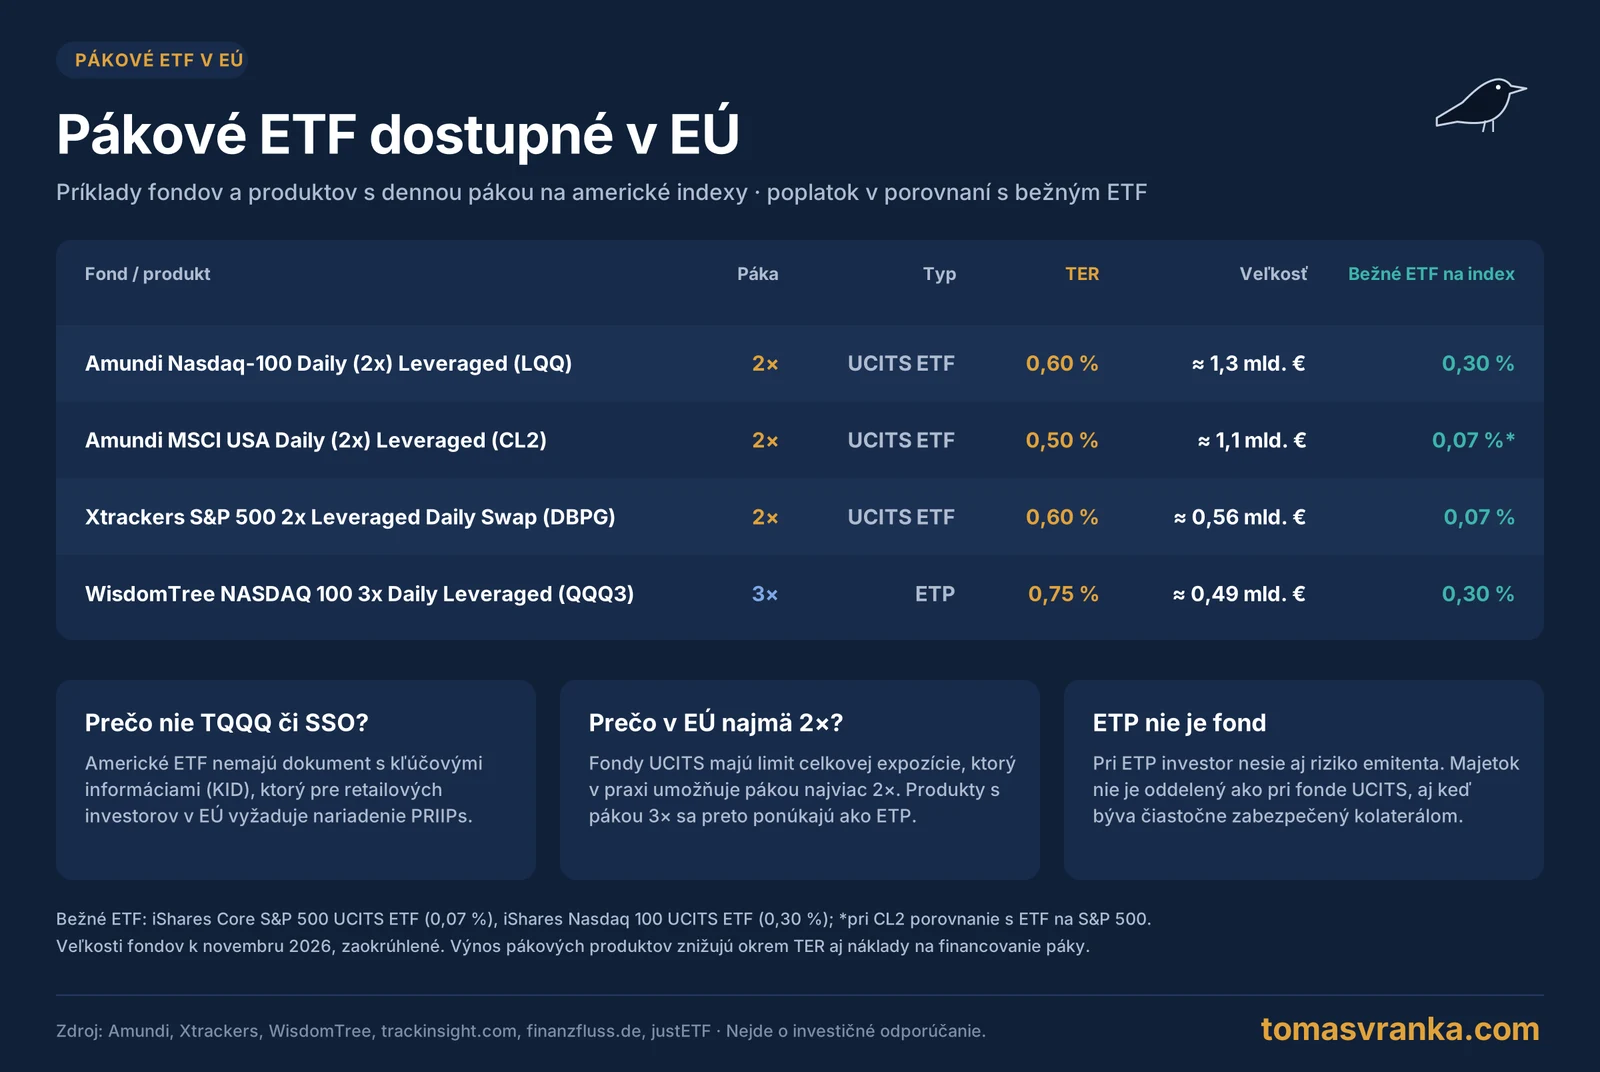
V Európe sú dostupné najmä pákové ETF v režime UCITS. Táto regulácia obmedzuje celkovú expozíciu fondu, a preto ponúkajú najmä dvojnásobnú páku. Najväčším z nich je Amundi Nasdaq-100 Daily (2x) Leveraged UCITS ETF (LQQ), ktorý funguje od roku 2006 a spravuje približne 1,3 mld. eur. Na americký trh existujú aj Amundi MSCI USA Daily (2x) Leveraged UCITS ETF (CL2) a Xtrackers S&P 500 2x Leveraged Daily Swap UCITS ETF (DBPG). Produkty s trojnásobnou pákou, napríklad WisdomTree NASDAQ 100 3x Daily Leveraged (QQQ3), sa v Európe ponúkajú ako ETP, nie ako fondy UCITS. Investor pri nich nesie aj riziko emitenta, keďže ide o dlhový nástroj, hoci zvyčajne zabezpečený kolaterálom.
Poplatky pákových ETF
Pri pákových ETF treba počítať aj s výrazne vyššími poplatkami ako pri bežných ETF. Kým bežné ETF na S&P 500 stojí ročne napríklad 0,07 %, európske pákové ETF na americké indexy 0,5 až 0,6 % a americké SSO, QLD či TQQQ približne 0,8 až 0,95 %. Okrem toho znižujú výnos aj náklady na financovanie páky, ktoré v poplatku TER zahrnuté nie sú a rastú spolu s úrokovými sadzbami. Pri dlhodobom držaní sa tieto náklady môžu výrazne premietnuť do výkonnosti.
Časté otázky o pákových ETF
Môžem pákové ETF držať dlhodobo?
Môžete, ale výsledok bude oveľa viac závisieť od priebehu trhu než pri bežnom ETF. Pri silnom raste môže páka priniesť viac ako jej násobok, pri kolísaní bez trendu a pri hlbokých prepadoch však bežné ETF často výrazne zaostane. Pri dlhodobom držaní treba počítať aj s dočasnými poklesmi o 60 až 90 %.
Môžem s pákovým ETF prísť o všetky peniaze?
Vďaka dennému resetu fond nespadne pod nulu, prakticky však môže stratiť takmer celú hodnotu. Simulované 3× ETF na Nasdaq-100 by v rokoch 2000 až 2009 stratilo 99,96 %. Pri 3× páke by na úplné vymazanie hodnoty teoreticky stačil jednodňový pokles indexu o 33,3 %.
Aký je rozdiel medzi pákovým ETF a CFD s pákou?
Pri CFD sa páka vzťahuje na celú otvorenú pozíciu, a teda na celkový pohyb ceny od jej otvorenia. Pri pákovom ETF sa násobí každý denný pohyb zvlášť a fond sa na konci každého dňa rebalancuje. Pri CFD navyše môže pri poklese dôjsť k uzavretiu pozície pre nedostatok marže.
Prečo si v Európe nekúpim TQQQ?
Americké ETF nemajú dokument s kľúčovými informáciami (KID) podľa nariadenia PRIIPs, preto ich obchodníci s cennými papiermi retailovým klientom v EÚ neponúkajú. Dostupné sú európske alternatívy, najmä 2× UCITS ETF a 3× ETP.
Záver
Ako sme si ukázali, pákové ETF môžu investorom výrazne zvýšiť výnos, čo sa v posledných dvoch dekádach aj podarilo. Páka však funguje inak, ako by človek mohol intuitívne očakávať: násobí denné pohyby, nie dlhodobý výnos. Vyšší výnos bol navyše dosiahnutý za cenu výrazne vyšších dočasných prepadov. Musíme si uvedomiť, že posledné roky boli pre páku takmer ideálnym scenárom. Pri dlhších poklesoch alebo bočnom trende by sa však situácia dramaticky líšila, čo dobre ukazuje obdobie od roku 2000. Osobne teda od ich využitia určite neodrádzam, myslím si však, že každý investor by mal mechanizmus páky pri ETF veľmi dobre poznať ešte predtým, ako sa do nich naozaj pustí.
Zdroje
- ETF.com: Leveraged ETFs in 2026 – aktíva amerických pákových ETF
- KuCoin / BlockBeats: US leveraged ETF AUM hits record $198 billion
- ChartRow: ročné a mesačné výnosy a prepady SPY, SSO, QQQ, QLD a TQQQ
- US Market Data (GitHub): denné dáta S&P 500 s dividendami a úrokové sadzby pre simuláciu
- Simulate leveraged ETFs (GitHub): denné dáta QQQ 1999 – 2019 pre simuláciu
- Trackinsight: Xtrackers S&P 500 2x Leveraged Daily Swap UCITS ETF a Amundi MSCI USA Daily (2x) Leveraged
- Parqet: Amundi Nasdaq-100 Daily (2x) Leveraged UCITS ETF
- Finanzfluss: WisdomTree NASDAQ 100 3x Daily Leveraged
- justETF: iShares Core S&P 500 a iShares Nasdaq 100 UCITS ETF
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k novembru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.