Je lepší investovat denně, týdně, nebo měsíčně?
Pokud jste začali pravidelně investovat, chtěl bych vám hned v úvodu tohoto článku poblahopřát. To nejtěžší je totiž často začít – pustit se do investování a nastudovat si, jak věci fungují – a myslím si, že většina lidí se přes tuto metu ani nedostane. Pokud čtete tento článek, zřejmě platí, že první a nejtěžší krok máte za sebou a svou investiční strategii chcete už jen vylepšovat. V dnešním článku se proto podíváme na to, jaká frekvence investování dává největší smysl.
Ve zkratce
- Frekvence investování má na výnos jen zanedbatelný vliv. V historických datech se výnos denních, týdenních a měsíčních nákupů lišil jen o setiny procentního bodu ročně.
- Pokud vám výplata chodí jednou měsíčně, vyplatí se investovat celou částku hned. Rozdělení na týdenní nákupy výnos v průměru mírně snižuje, protože část peněz čeká nevyužitá.
- Při fixním poplatku za nákup se vyplatí investovat méně často a vyšší částky. Mnohem důležitější než frekvence je ale pravidelnost a vytrvalost.
Co mi říká logika?
Když se podíváme na akciové trhy jako celek, platí, že většinu času rostou. Vím, že nerostou kontinuálně, ale přesto bych logicky řekl, že čím častěji člověk investuje, tím vyššího výnosu dosáhne, protože peníze budou v trhu zainvestované déle. Tolik mi říkala moje logika, uvědomuji si ale, že lidská mysl není neomylná a že mohu přehlížet aspekty, které mě nenapadnou.
Při bližším pohledu se ukáže, kde se tato úvaha láme. Pokud investujete stejnou celkovou částku, při častějších nákupech nevkládáte do trhu víc peněz, jen je rozdělíte na menší části. V průměru jsou tedy peníze v trhu přibližně stejně dlouho a rozhoduje spíš to, kdy je máte k dispozici, než jak často nakupujete.
Frekvence investování: co říkají data?
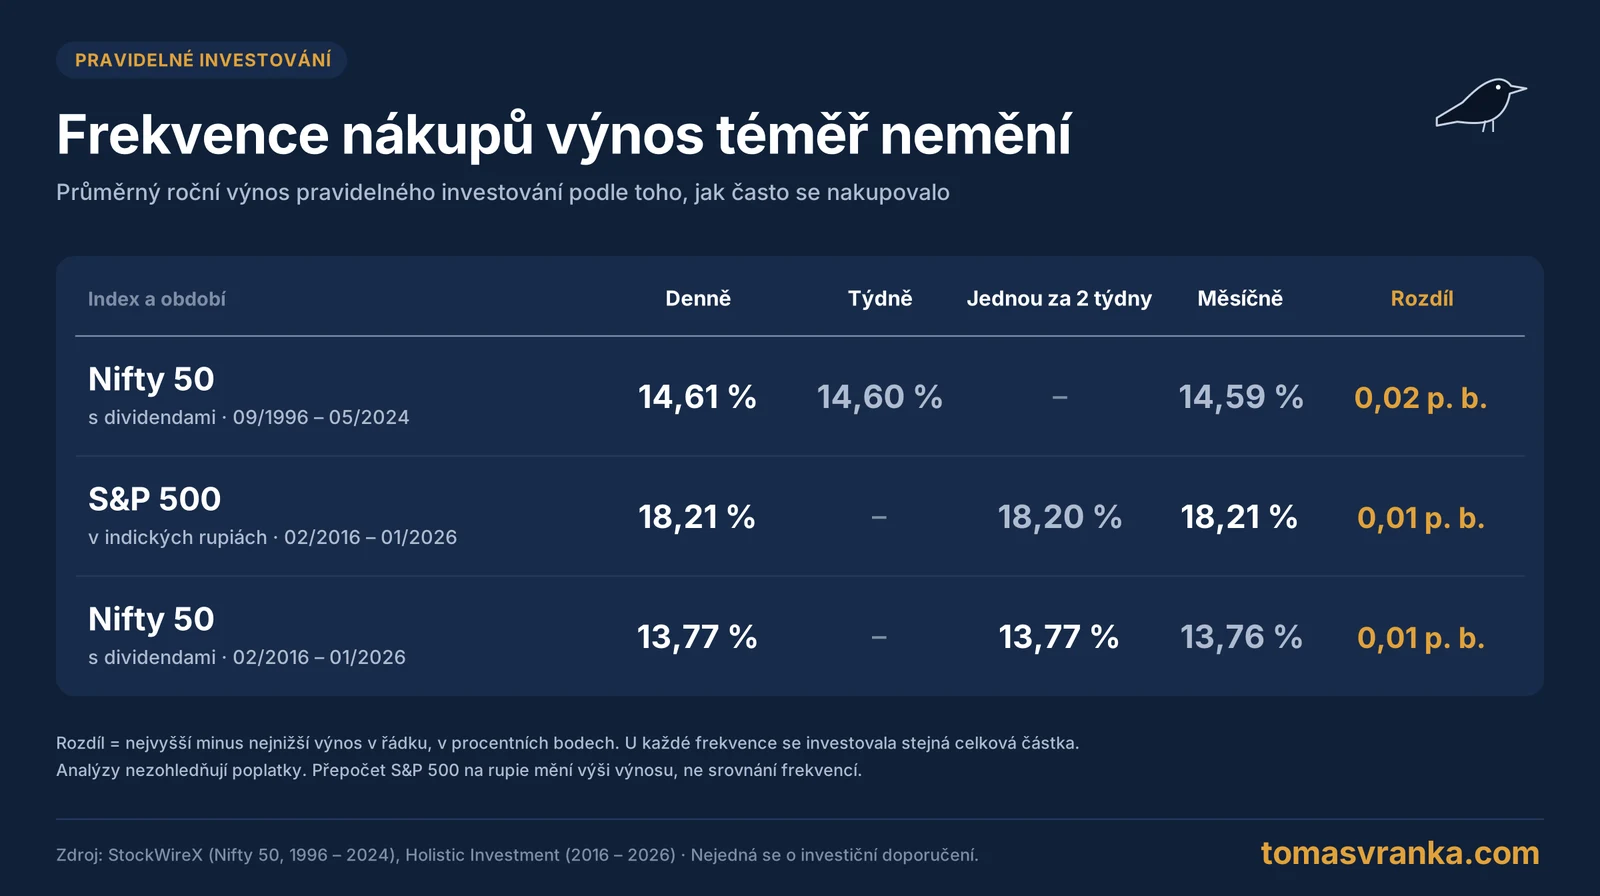
K tomuto tématu jsem se snažil dohledat data a studie, ale moc jsem jich nenašel. Nejčastěji citovaná je analýza indického indexu Nifty 50 za téměř 28 let, od září 1996 do května 2024. Index za toto období dosáhl při pravidelném investování průměrného ročního výnosu přes 14 %, což je nadprůměrné a znamená, že zažil silný růstový trend. Při denních nákupech byl průměrný roční výnos 14,61 %, při týdenních 14,60 % a při měsíčních 14,59 %.
Nejlépe tedy vyšly denní nákupy, rozdíl je ale naprosto zanedbatelný – jen 0,02 procentního bodu ročně. Velmi podobný výsledek ukazuje i analýza za deset let od února 2016 do ledna 2026, která porovnala i americký index S&P 500 přepočtený na indické rupie. Při denních i měsíčních nákupech dosáhl stejného průměrného ročního výnosu 18,21 % a při nákupech jednou za dva týdny 18,20 %. U indexu Nifty 50 byl výnos ve stejném období 13,77 % při denních nákupech i nákupech jednou za dva týdny a 13,76 % při měsíčních.
Tyto analýzy ale nezohledňují poplatky. Je třeba také dodat, že přibližně 20 nákupů měsíčně (tolik je obchodních dní) by z mého pohledu v průběhu let pořádně znepřehlednilo historii účtu. Model navíc u denního investování předpokládá, že peníze máte k dispozici postupně. Běžnému člověku ale výplata přijde jednou měsíčně, a pak má smysl investovat celou částku co nejdříve. Kdybyste ji rozkládali po dnech a se zbylými korunami čekali, výnos by byl horší.
Past rozdělené výplaty
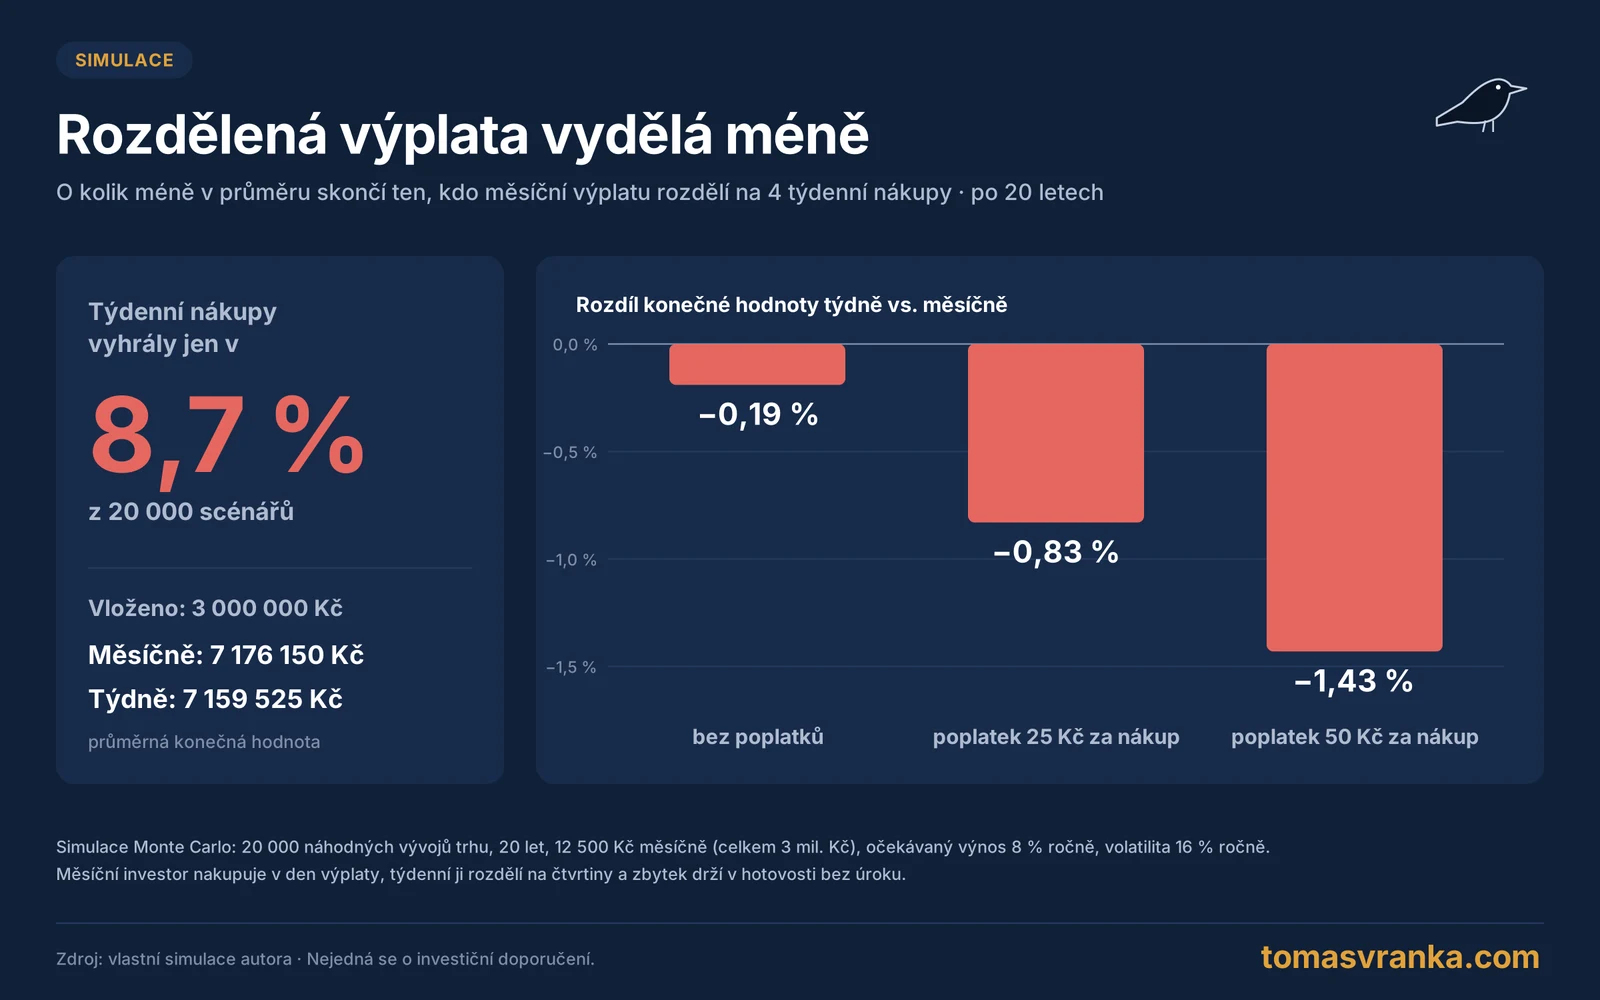
Při přípravě článku jsem proto nasimuloval (simulace Monte Carlo) 20 000 scénářů vývoje trhu, ve kterých se 20 let investovalo 12 500 Kč měsíčně, tedy celkem 3 miliony korun. Simulace počítala s očekávaným výnosem 8 % ročně a volatilitou 16 % ročně. Základní scénář předpokládá, že člověk zainvestuje peníze hned, jak mu přijdou, například ve formě výplaty.
Kdybyste se rozhodli tuto částku rozdělit na čtyři části a investovat ji po čtvrtinách každý týden, v průměru byste přišli asi o 0,19 % konečné hodnoty. Týdenní nákupy vyhrály jen v 8,7 % scénářů. Důvod je jednoduchý – část peněz čeká na účtu nevyužitá. I zde předpokládám nulové poplatky. Pokud platíte fixní poplatek za každý nákup, rozdíl se dále zvětšuje: při poplatku 25 Kč za nákup by týdenní investor skončil o 0,83 % níž a při 50 Kč o 1,43 % níž. Platí tedy, že při fixním poplatku se vyplatí investovat méně často a vyšší částky.
Frekvence investování by se proto měla řídit hlavně tím, kdy vám přicházejí peníze. Pokud vyděláváte týdně nebo nepravidelně, například jako OSVČ, můžete klidně investovat i týdně. Pravidlo zůstává stejné: investovat co nejdříve poté, co peníze přijdou.
Proč mi největší smysl dávají měsíční nákupy
Frekvence investování je tedy z pohledu výnosu téměř nepodstatná a největší smysl mi stále dávají pravidelné měsíční nákupy. Prvním důvodem je, že investor hned využije všechny peníze z výplaty, druhým přehlednost transakcí na účtu. Jak jsem ale psal v úvodu, pokud jste se pustili do investování, máte vyhráno – a to je asi milionkrát důležitější než to, zda budete nakupovat denně, týdně, nebo měsíčně.
Časté otázky
Ovlivňuje frekvence investování výnos?
Jen zanedbatelně. Historické analýzy indexů Nifty 50 a S&P 500 ukazují rozdíl mezi denními, týdenními a měsíčními nákupy v setinách procentního bodu ročně. Na výsledek má mnohem větší vliv výše vkladů, délka investování a poplatky.
Je lepší investovat týdně, nebo měsíčně?
Pokud dostáváte výplatu měsíčně, vychází lépe investovat celou částku hned v jednom nákupu. V mé simulaci rozdělení na čtyři týdenní nákupy snížilo konečnou hodnotu v průměru o 0,19 % a týdenní nákupy vyhrály jen v 8,7 % scénářů.
Vyplatí se investovat denně?
Z pohledu výnosu ne. Denní nákupy dosáhly v analýzách prakticky stejného výnosu jako měsíční, ale znamenají přibližně 20 obchodů měsíčně, nepřehlednou historii účtu a při poplatcích i vyšší náklady.
Jak ovlivňují poplatky frekvenci investování?
Při fixním poplatku za nákup platí, že čím častěji nakupujete, tím víc zaplatíte. V simulaci by poplatek 25 Kč za nákup snížil konečnou hodnotu týdenního investora o 0,83 % a poplatek 50 Kč o 1,43 % ve srovnání s měsíčním investorem.
Který den v měsíci je nejlepší na investování?
Ten, kdy vám přijdou peníze. Snaha trefit nejlepší den v měsíci je formou časování trhu a rozdíly mezi jednotlivými dny jsou dlouhodobě malé. Důležitější je nakupovat pravidelně a nevynechávat.
Platí to i pro ETF a jednotlivé akcie?
Ano, princip je stejný. U širokých indexových ETF je kolísání menší než u jednotlivých akcií, takže frekvence nákupů hraje ještě menší roli.
Zdroje
- StockWireX: How Often You Invest Matters Less Than When You Automate It – analýza indexu Nifty 50, 09/1996 – 05/2024
- Holistic Investment: What should your SIP frequency be? – Nifty 50 a S&P 500, 02/2016 – 01/2026
- Vlastní simulace Monte Carlo autora: 20 000 scénářů, 20 let, 12 500 Kč měsíčně, očekávaný výnos 8 % a volatilita 16 % ročně
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejedná se o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k listopadu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.