Buyback vs. dividenda: ako firmy vracajú peniaze akcionárom
Buyback (spätný odkup akcií) a dividenda sú dva najčastejšie spôsoby, ako firmy vracajú peniaze akcionárom. V dnešnom článku sa ich pokúsim maximálne zjednodušiť, keďže viem, že najmä buybacky sú na prvý pohľad neintuitívne.
V skratke
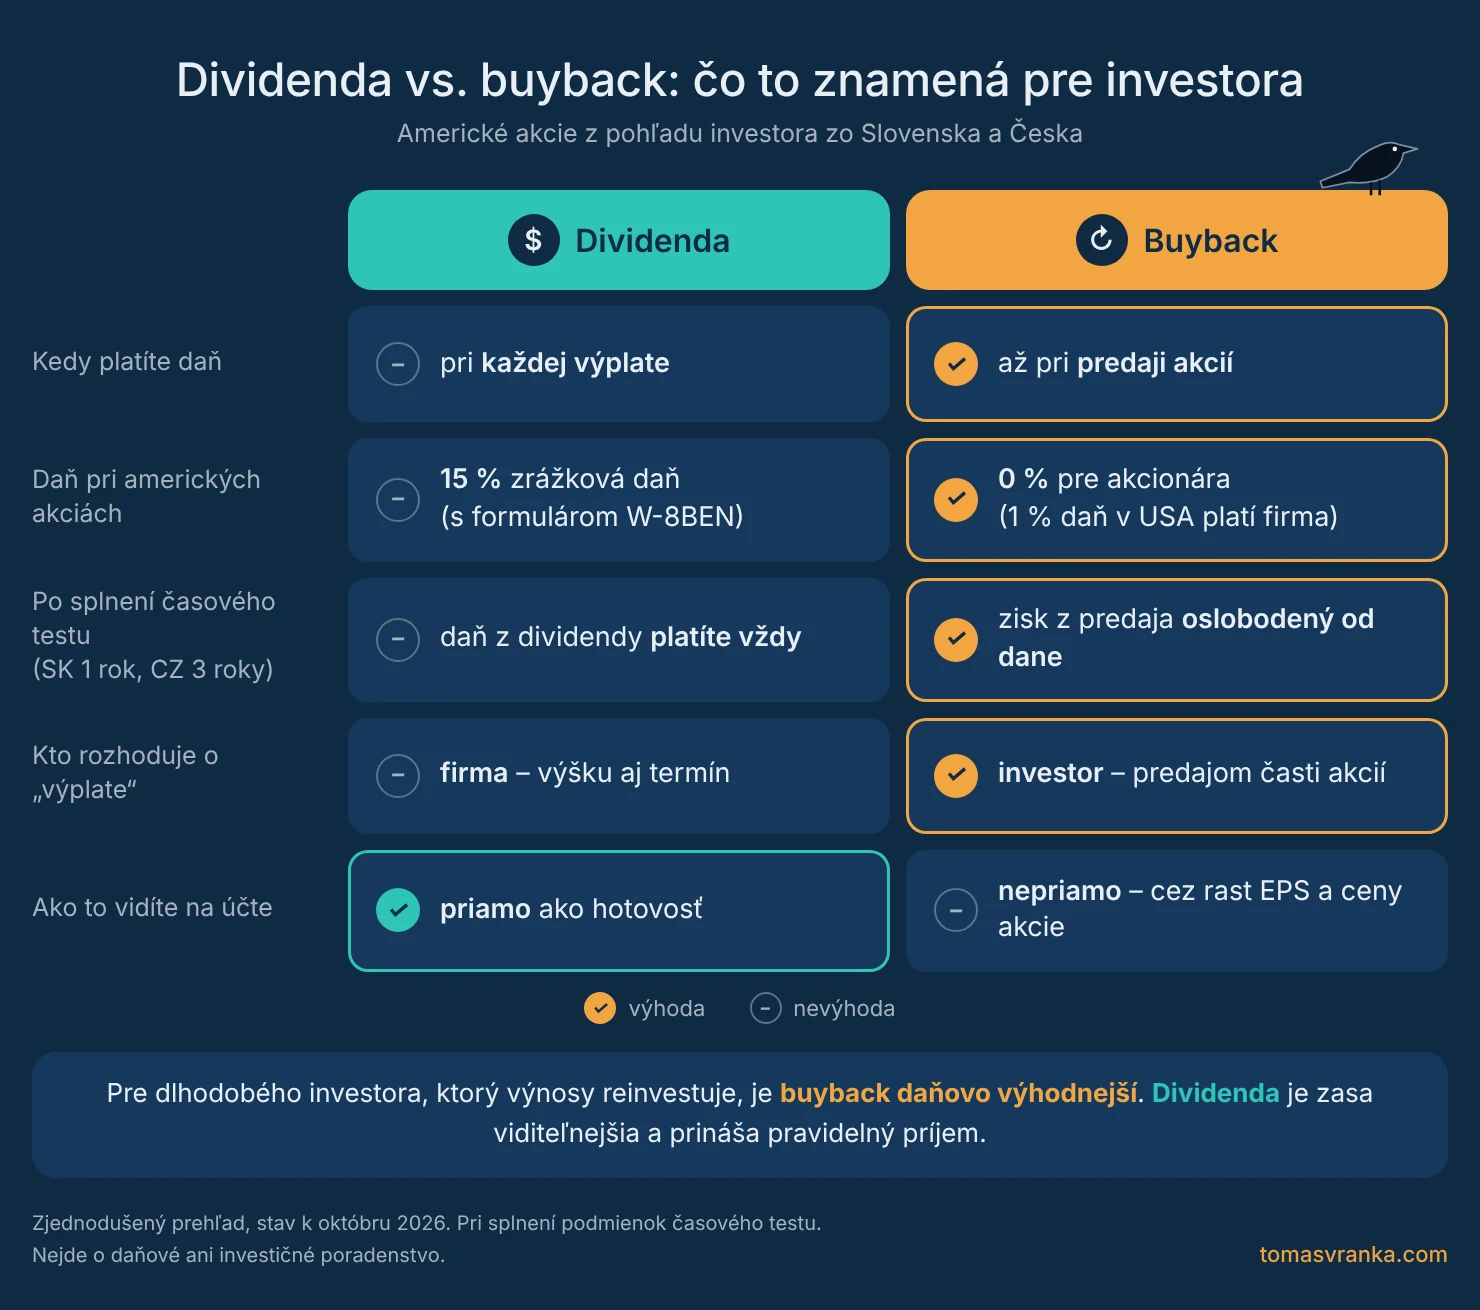
- Dividenda: firma vyplatí časť zisku priamo na účty akcionárov. Pri amerických akciách z nej investorovi zo Slovenska aj z Česka zvyčajne strhnú 15 % daň.
- Buyback: firma za hotovosť odkúpi vlastné akcie z trhu. Zisk sa potom delí medzi menej akcií, a preto rastie zisk na akciu (EPS).
- Pred zdanením sú oba spôsoby pre akcionára v princípe rovnocenné. Rozdiel robia dane, flexibilita a cena, za ktorú firma akcie odkupuje.
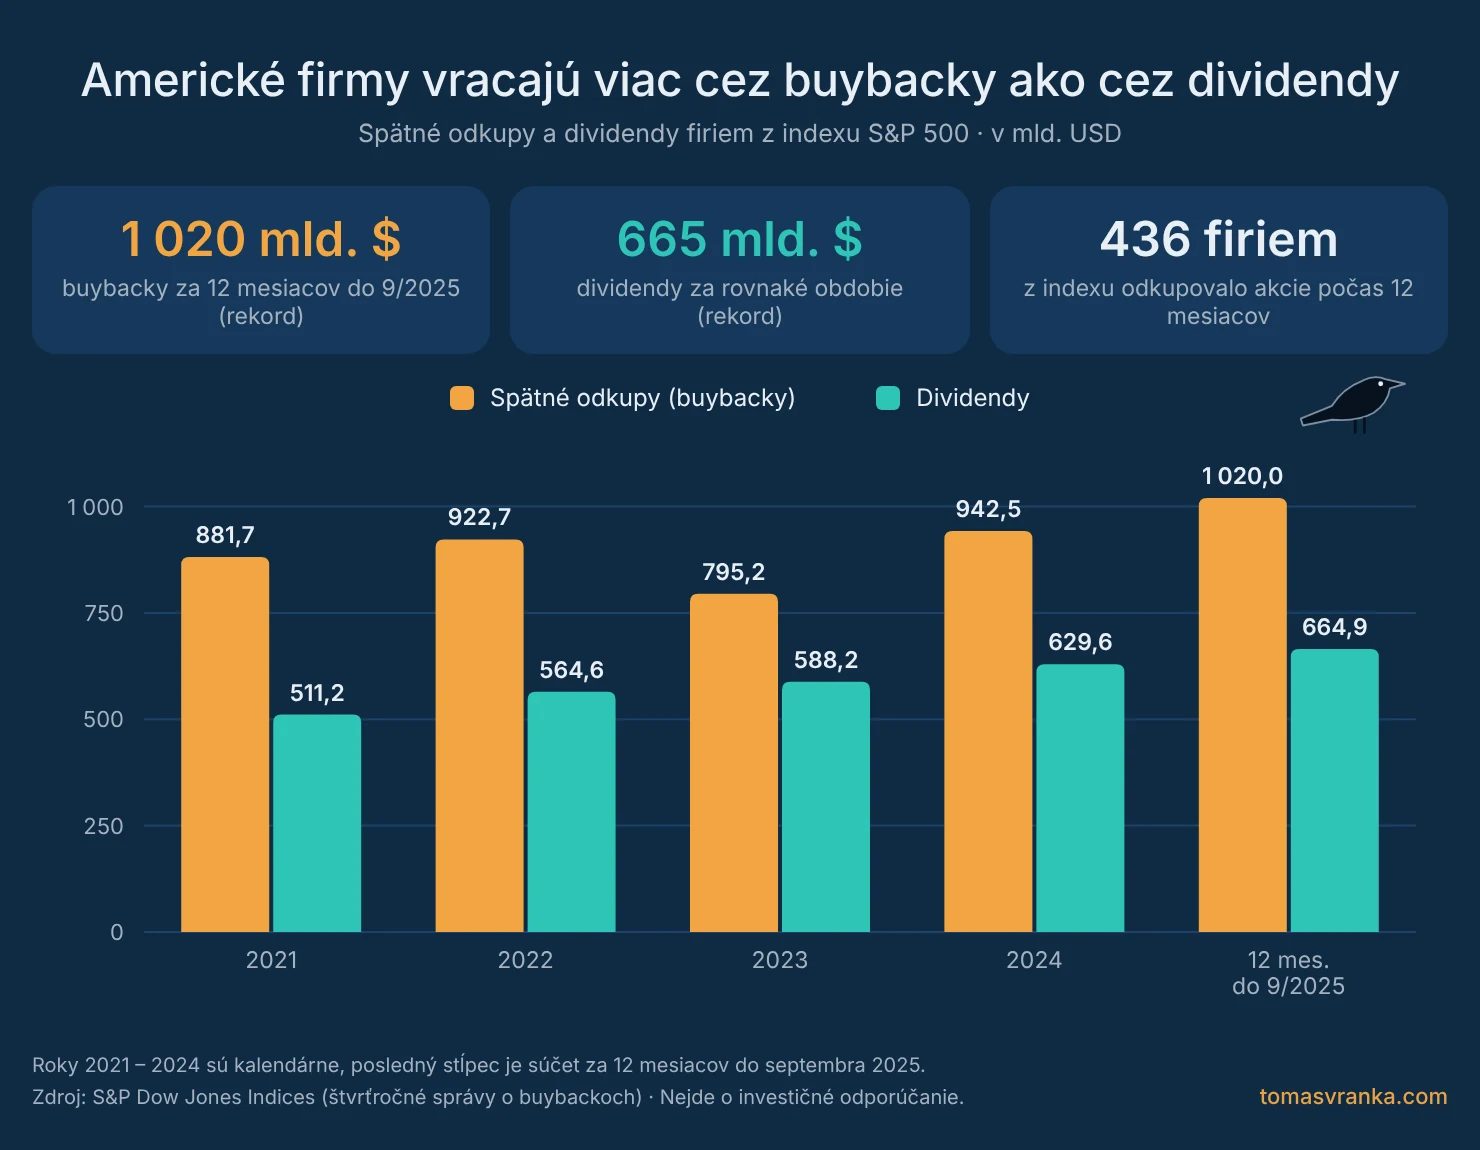
- Firmy z indexu S&P 500 dali za 12 mesiacov do septembra 2025 na buybacky rekordných 1 020 mld. USD, na dividendy 665 mld. USD.
- Buyback vytvára hodnotu iba vtedy, keď firma odkupuje akcie za cenu nižšiu, ako je ich vnútorná hodnota.
Čo robí firma so ziskom
Predstavme si ľubovoľnú spoločnosť, ktorá od svojich zákazníkov utrží určitý objem peňazí. Časť z nich použije na nákup materiálu či strojov, časť na prenájom alebo výstavbu budov, na mzdy, výskum a vývoj, marketing a podobne. Po odpočítaní všetkých nákladov firme (v ideálnom prípade) ostane aj určitý objem peňazí, ktorý sa objaví na jej súvahe (balance sheet) a o ktorom musí rozhodnúť, čo s ním urobí.
Firma má v takom prípade niekoľko možností. Môže hotovosť dlhodobo držať na súvahe (najčastejšie býva investovaná do krátkodobých štátnych dlhopisov, aby prinášala aspoň nejaký výnos), to však problém v princípe iba odsúva do budúcnosti. Časť hotovosti si firmy takto nechávajú ako rezervu, aj keď to samozrejme závisí firma od firmy. Ďalšou možnosťou je investovať peniaze späť do biznisu, napríklad do nových tovární, výskumu či akvizícií. Ak však firma nemá dostatok príležitostí, kam peniaze zmysluplne investovať, zvyčajne ich vracia akcionárom, a to buď vo forme dividend, alebo spätných odkupov akcií (buybackov).
Ako funguje dividenda
Dividendy sú pre ľudí zrejme oveľa pochopiteľnejšie. Ak firma utrží napríklad 100 miliónov dolárov a po odpočítaní všetkých nákladov a výdavkov jej ostane 10 miliónov, môže napríklad celú túto sumu rozdeliť akcionárom. Ak niekto vlastní napríklad jednu milióntinu firmy vo forme akcií, dostane 10 dolárov. Slovenským a českým investorom bude pri amerických akciách táto suma vo väčšine prípadov znížená o 15 % zrážkovú daň, v čistom teda dostanú 8,50 dolára. Príklad je samozrejme veľmi zjednodušený, dobre však ukazuje, ako dividenda funguje. Ide teda o podiel na vyplatenom zisku, ktorý akcionári dostanú priamo na svoje investičné účty.
Dôležitý detail, na ktorý sa často zabúda: dividenda nie sú peniaze navyše. V deň, keď sa akcia začne obchodovať bez nároku na dividendu (tzv. ex-dividend date), jej cena teoreticky klesne približne o výšku dividendy. Hodnota firmy sa totiž zníži o hotovosť, ktorá z nej odišla k akcionárom. Investor má po výplate časť hodnoty v hotovosti a časť v akcii, spolu však (pred zdanením) rovnako ako pred výplatou.
Čo je buyback (spätný odkup akcií) a ako funguje
Okrem dividend existuje aj druhý spôsob, ako môže firma vrátiť kapitál akcionárom, a tým je spätný odkup akcií. Predstavme si rovnakú situáciu, akú sme opísali vyššie. Firma utrží 100 miliónov dolárov a v čistom jej ostane 10 miliónov. Hodnota firmy (cena akcie × počet akcií) je napríklad 200 miliónov dolárov. Voľná hotovosť z daného roka teda predstavuje 5 % hodnoty firmy. Firma sa rozhodne tieto peniaze použiť na to, aby znížila počet akcií v obehu.
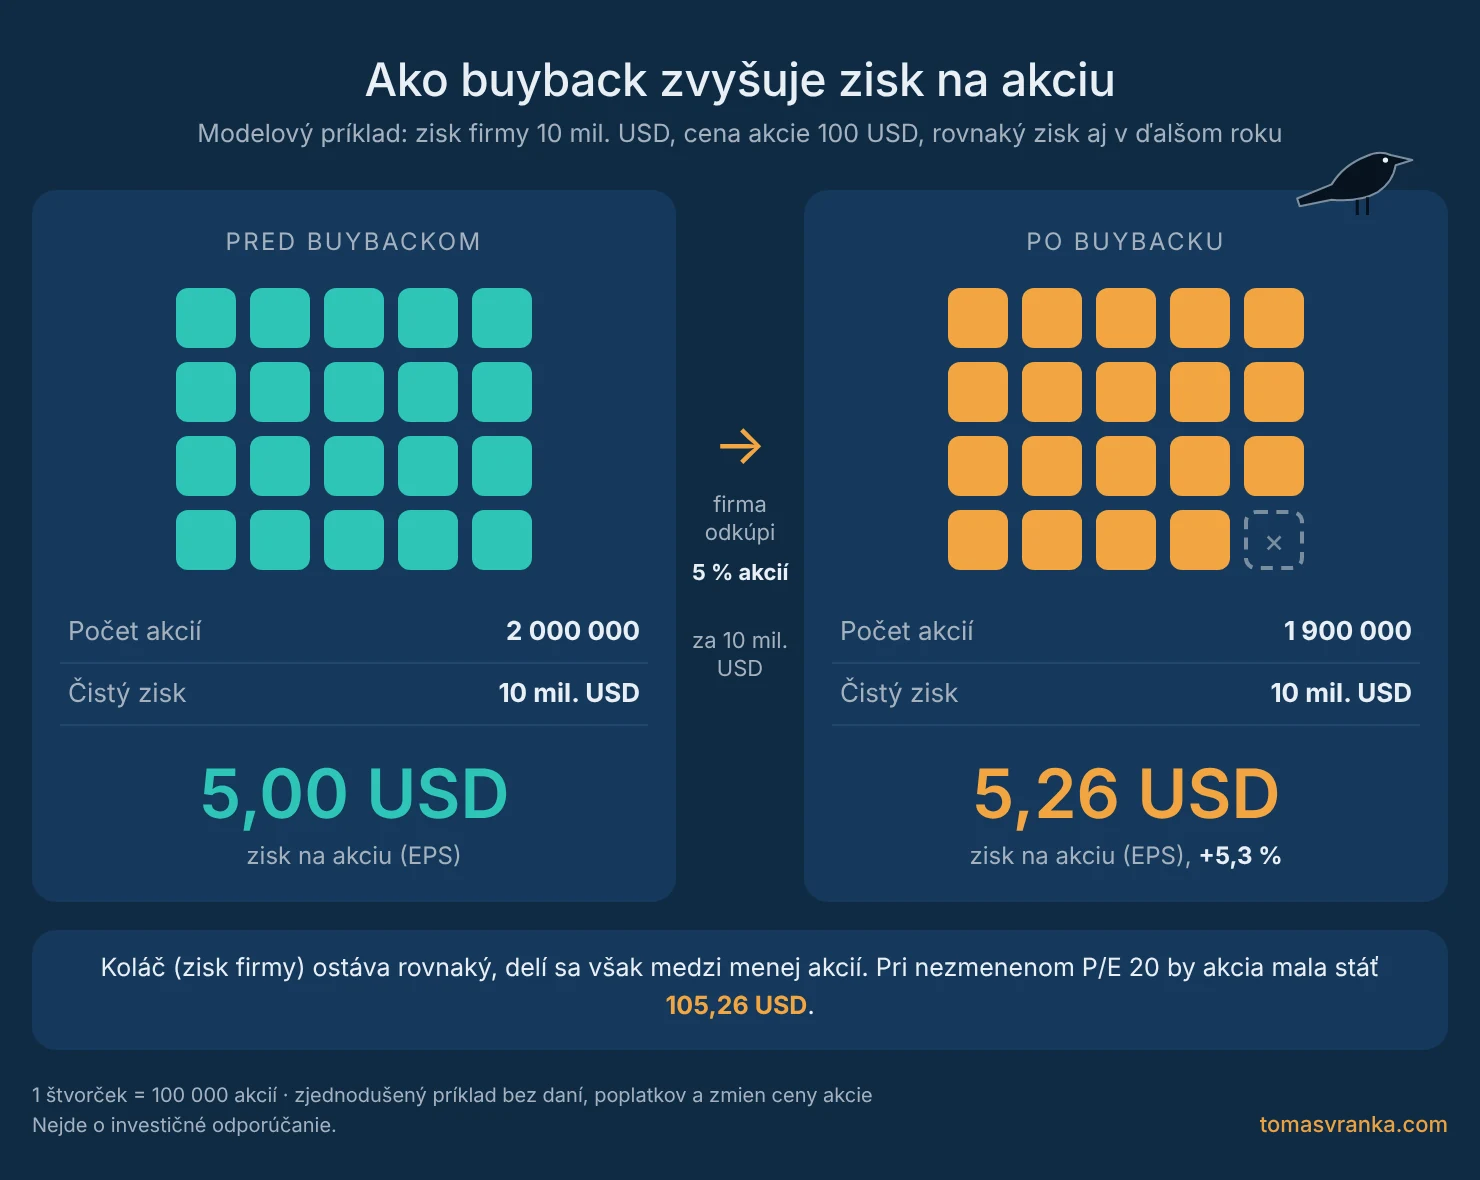
Predstavme si, že firma má 2 milióny akcií v hodnote 100 dolárov za kus. Zisk je 10 miliónov dolárov, teda na jednu akciu pripadá zisk 5 dolárov (tomu sa hovorí EPS – earnings per share, zisk na akciu). Firma sa rozhodne odkúpiť z trhu 5 % akcií, teda 100 000 kusov za 10 miliónov dolárov, a tieto akcie zruší. Vychádzajme z toho, že sa cena akcie nepohne a že firma aj budúci rok dosiahne rovnaké tržby aj zisk. V ďalšom roku teda firma opäť zarobí 10 miliónov dolárov, zisk sa však bude deliť už iba medzi 1,9 milióna akcií. Na každú akciu, a teda aj na každého akcionára, tak pripadne vyšší zisk: namiesto 5 dolárov EPS pôjde o 5,26 dolára. Inak povedané, koláč ostane rovnaký, len sa bude deliť medzi menší počet akcií.
V praxi firmy akcie najčastejšie odkupujú postupne priamo na burze, v rámci programu, ktorý schváli predstavenstvo (napríklad „odkúpime akcie až za 10 miliárd dolárov“). Odkúpené akcie môžu zrušiť alebo si ich ponechať ako vlastné (treasury) akcie. V oboch prípadoch sa už nezapočítavajú do výpočtu EPS a nemajú nárok na dividendu. Menej často firma ponúkne akcionárom odkup za vopred stanovenú cenu (tzv. tender offer).
Prečo by mal buyback zvyšovať cenu akcie
Samozrejme, stále vychádzame z toho, že ostatné premenné ostávajú rovnaké, čo v praxi neplatí, a cena akcie sa priebežne hýbe. Dlhodobo by však rast ceny akcie mal odrážať rast zisku na akciu, a teda ak rastie EPS, mala by rásť aj akcia. To však platí dlhodobo; krátkodobo na ceny akcií vplýva veľké množstvo iných faktorov, a práve preto pôsobí buyback na prvý pohľad nehmatateľne. Predstavme si však, že firma za 10 rokov odkúpi polovicu akcií a zisk na jednu akciu tak vzrastie dvojnásobne. Ak by ocenenie firmy (pomer ceny akcie k zisku, P/E) ostalo rovnaké, cena akcie by mala byť dvojnásobná.
Problémom buybacku je však to, že ho investor nevidí priamo na svojom účte ako dividendu. Preto je často neprávom zatracovaný a medzi drobnými investormi, najmä v Európe, je menej obľúbený ako dividenda.
Pred zdanením sú pritom oba spôsoby pre akcionára v princípe rovnocenné. Pri dividende dostane hotovosť a cena akcie o ňu klesne. Pri buybacku hotovosť nedostane, ale jeho podiel na firme sa zväčší. Kto chce mať z buybacku „vlastnú dividendu“, môže predať malú časť akcií sám, a to v čase a v sume, ktoré si zvolí. Skutočné rozdiely teda robia najmä dane, flexibilita a cena, za ktorú firma akcie odkupuje.
Buyback vs. dividenda: dane pre slovenského a českého investora
Buyback sa všeobecne považuje za daňovo efektívnejší. Z dividendy americkej firmy vám v USA strhnú zrážkovú daň 15 % (ak máte u brokera vyplnený formulár W-8BEN, inak 30 %). Slovenská sadzba dane z dividend je nižšia (7 %, pri dividendách zo ziskov za rok 2024 to bolo 10 %) a daň zaplatenú v USA si môžete započítať, takže zvyčajne už nič nedoplácate. Podobne v Česku sa zahraničná dividenda zdaňuje sadzbou 15 % a americká daň sa započíta; doplácať môžu najmä ľudia s vysokými príjmami, u ktorých sa uplatní sadzba 23 %. V oboch krajinách však treba dividendy uviesť v daňovom priznaní.
Pri buybackoch akcionár neplatí žiadnu daň, kým akcie nepredá. Zdaniť treba až prípadný zisk z predaja, a ak akcie držíte dlhšie ako jeden rok (Slovensko), resp. tri roky (Česko), je zisk pri splnení podmienok časového testu od dane oslobodený (podrobne to vysvetľujem v článku Časový test: kedy pri predaji akcií a ETF neplatíte daň). V USA od roku 2023 platí v rámci zákona Inflation Reduction Act daň 1 % z hodnoty čistých spätných odkupov. Platí ju však samotná firma, nie akcionár. Podľa S&P Dow Jones Indices znížila za 12 mesiacov do septembra 2025 prevádzkový zisk firiem z indexu S&P 500 približne o 0,4 %.
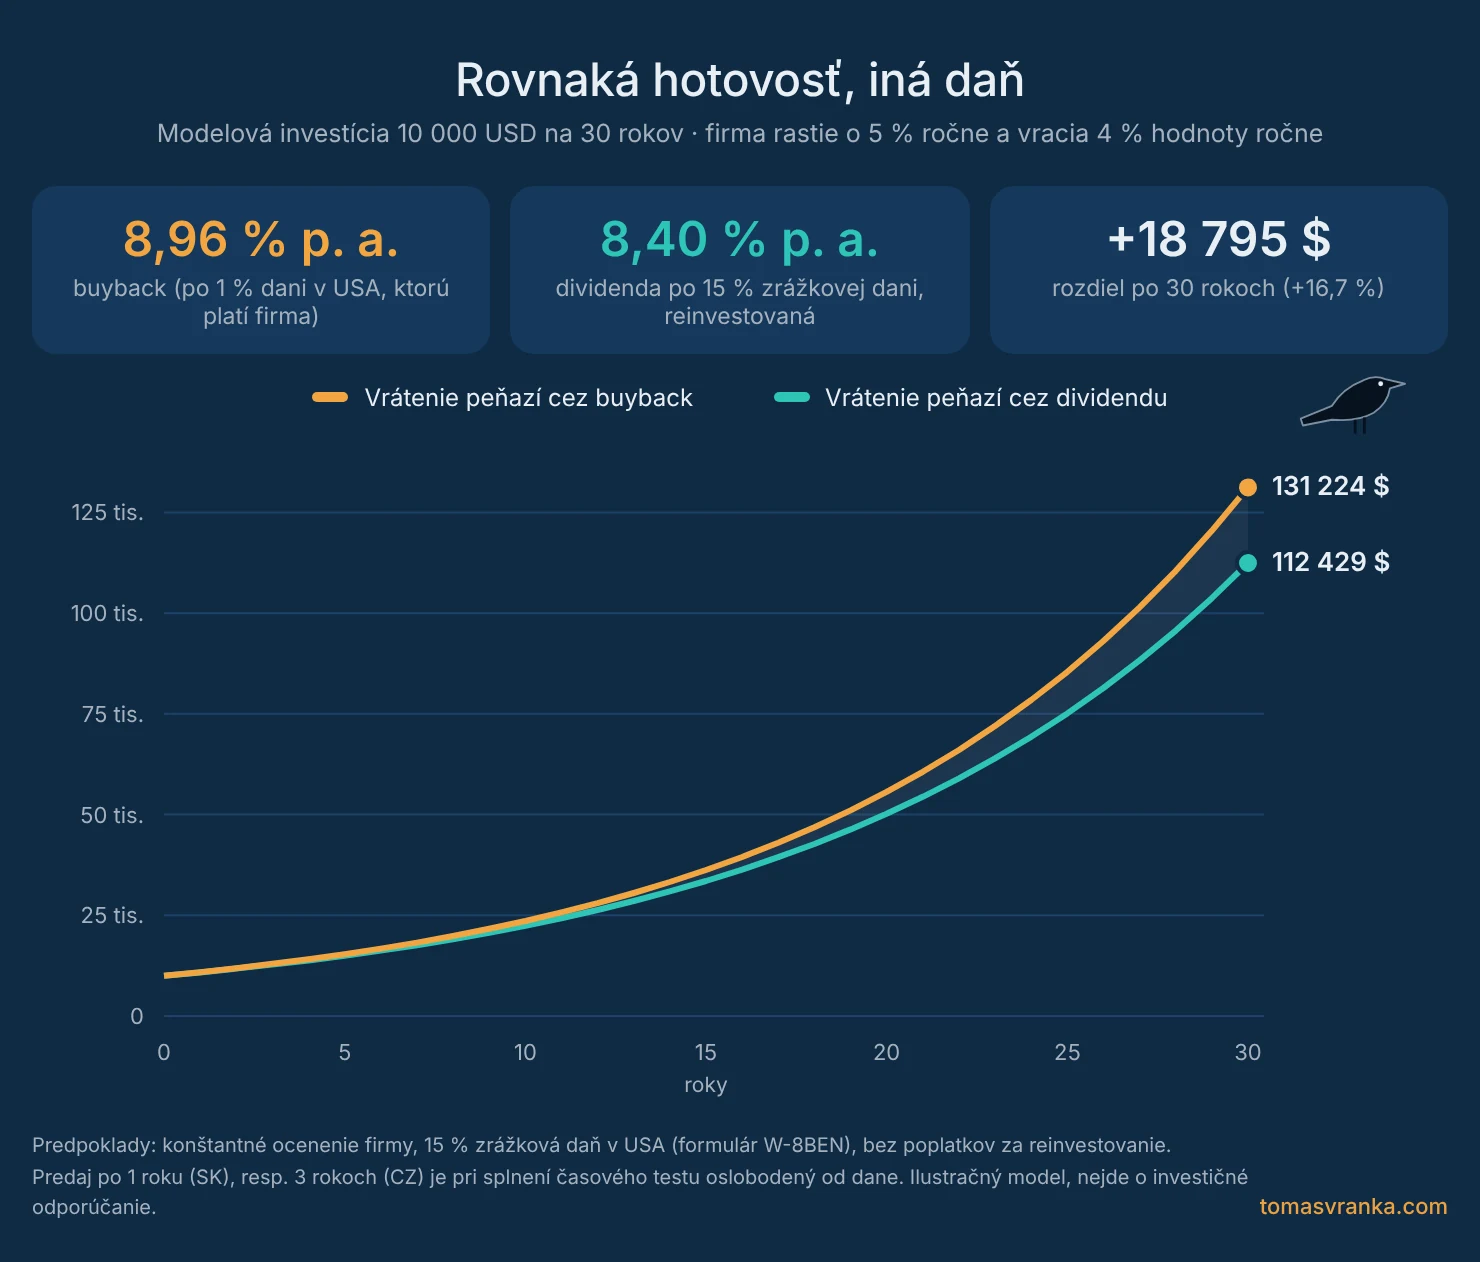
Ako veľmi sa to môže prejaviť, ukazuje modelový príklad. Firma rastie o 5 % ročne a každý rok vráti akcionárom 4 % svojej hodnoty. Ak to robí dividendou, investor po 15 % dani reinvestuje iba 3,4 %. Ak to robí buybackom, investor nič neplatí (1 % daň v USA zaplatí firma). Z investície 10 000 USD by po 30 rokoch bolo pri buybacku 131 224 USD, pri dividende 112 429 USD. Rozdiel 18 795 USD, teda 16,7 %, vznikol iba z daní. Ide o ilustráciu, nie o predpoveď výnosov.
Príklad z praxe: spätné odkupy akcií Apple
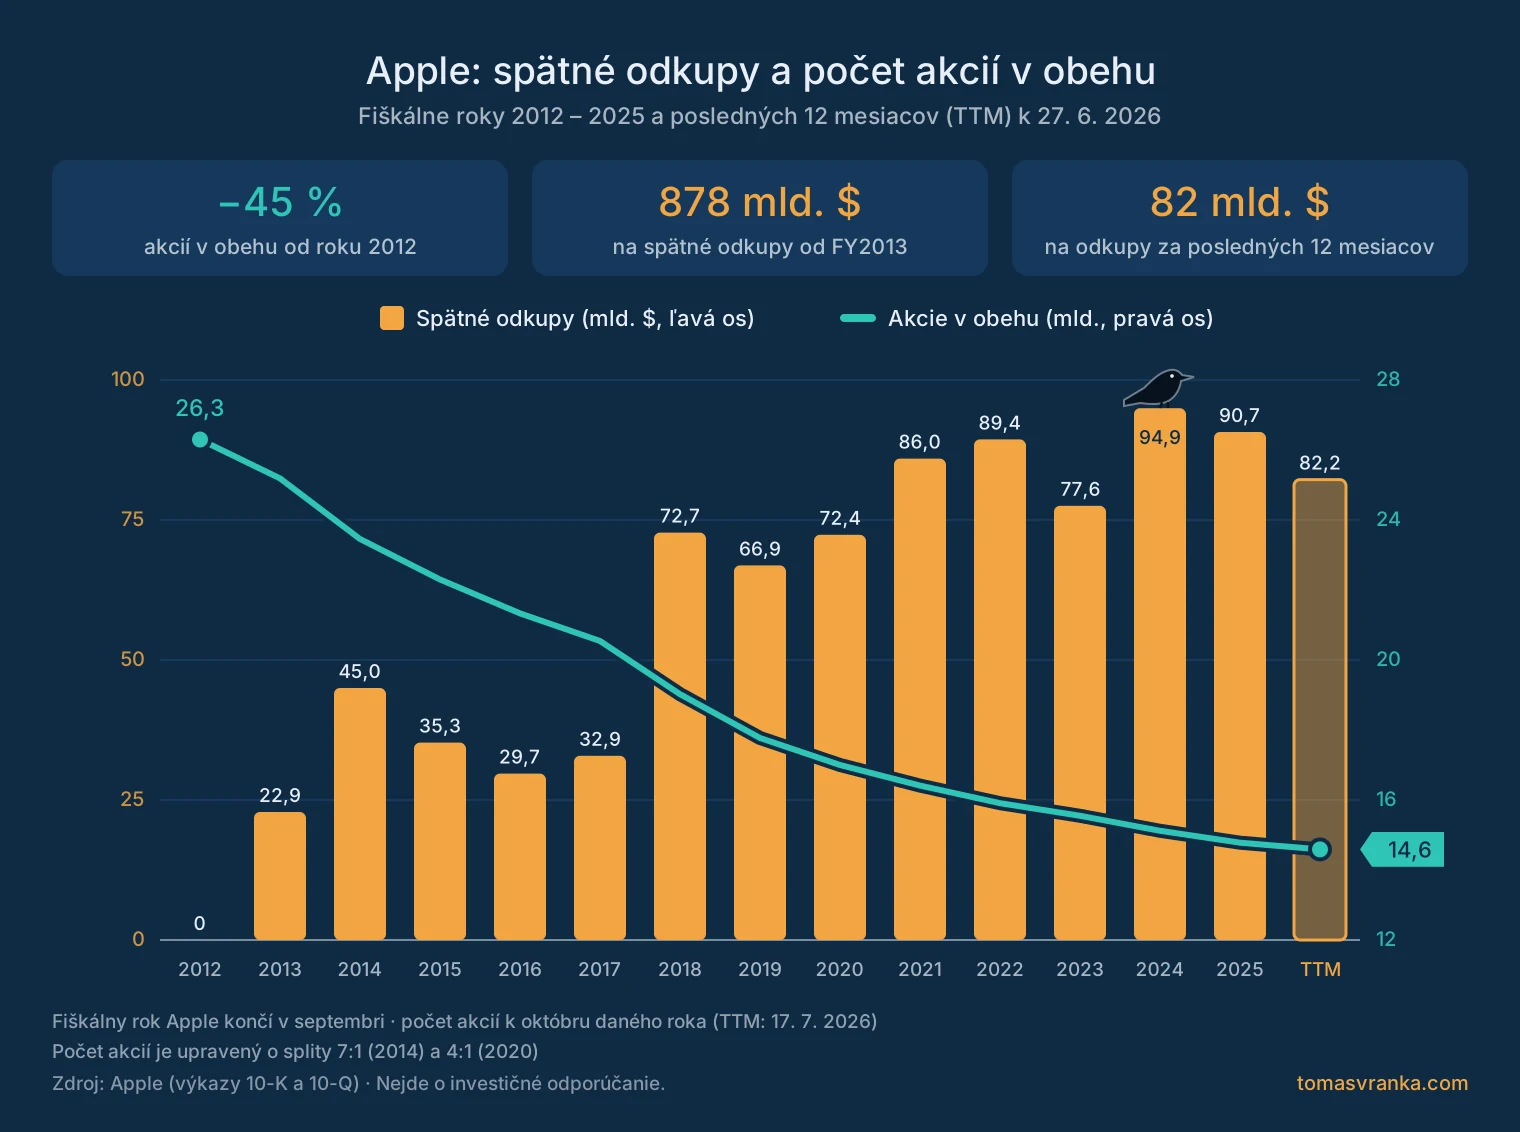
Poďme sa pozrieť na dva historické príklady. Na prvom môžete vidieť, ako k buybackom v posledných rokoch pristupovala spoločnosť Apple. Výrazne ich navýšila v roku 2018 a v nasledujúcich rokoch spätne odkupovala akcie za zhruba 65 až 95 miliárd dolárov ročne. Počet akcií v obehu tak klesol z viac ako 26 miliárd na približne 14,6 miliardy (po zohľadnení splitov akcií). Zisk na akciu sa teda aj z tohto dôvodu výrazne zvýšil.
Od fiškálneho roka 2013 dal Apple na spätné odkupy približne 878 miliárd dolárov a počet jeho akcií klesol o 45 %. Firma popri tom vypláca aj dividendu, tá však tvorí len menšiu časť peňazí, ktoré akcionárom vracia. Za prvých deväť mesiacov fiškálneho roka 2026 vyplatil Apple na dividendách 11,8 miliardy dolárov, na buybacky dal 62,1 miliardy.
Buybacky v číslach: americké firmy odkupujú viac, než vyplácajú na dividendách
Buybacky nie sú okrajová záležitosť. Firmy z amerického indexu S&P 500 za 12 mesiacov do septembra 2025 odkúpili vlastné akcie za rekordných 1 020 miliárd dolárov, kým na dividendách vyplatili 664,9 miliardy. Akcie odkupovalo 436 firiem z indexu, no takmer polovicu objemu (49,5 % v 3. štvrťroku 2025) tvorilo 20 najväčších firiem. Za celý rok 2024 dali firmy z S&P 500 na buybacky 942,5 miliardy a na dividendy 629,6 miliardy dolárov.
Zaujímavý je vývoj v roku 2026. Časť technologických gigantov presmerovala hotovosť do budovania infraštruktúry pre umelú inteligenciu. Napríklad Alphabet (Google) v prvom polroku 2026 neodkúpil ani jednu akciu, hoci rok predtým dal za rovnaké obdobie na buybacky 28,3 miliardy dolárov. Naopak, predajom nových akcií získal takmer 50 miliárd dolárov. Ukazuje to jednu z výhod buybacku: firma ho môže obmedziť alebo zastaviť bez toho, aby to trh vnímal tak negatívne ako zníženie dividendy.
Index S&P 500 Buyback: firmy s najväčšími odkupmi vs. trh
Druhý graf sa pozerá na trh ako celok a porovnáva index S&P 500 s jeho buybackovou verziou. Tá na rozdiel od klasického indexu združuje 100 firiem z S&P 500, ktoré za posledných 12 mesiacov odkúpili najviac akcií v pomere k svojej veľkosti (trhovej kapitalizácii). Na grafe vidíte, že za sledované obdobie viac ako 32 rokov (od januára 1994) dosiahol index S&P 500 priemerný ročný výnos 10,9 %, zatiaľ čo buybacková verzia rástla o 12,6 % ročne. Celkovo ide o zhodnotenie o 2 899 % oproti 4 836 %. Posledné dekády sa teda firmám, ktoré spätne odkupujú svoje akcie, darilo lepšie ako priemeru trhu. Je to logické. Firmy, ktoré realizujú buybacky, sú zrejme finančne zdravé, keďže dokážu generovať pravidelné zisky, a buyback je zároveň signálom, že manažment verí v ďalší rast biznisu aj akcií.
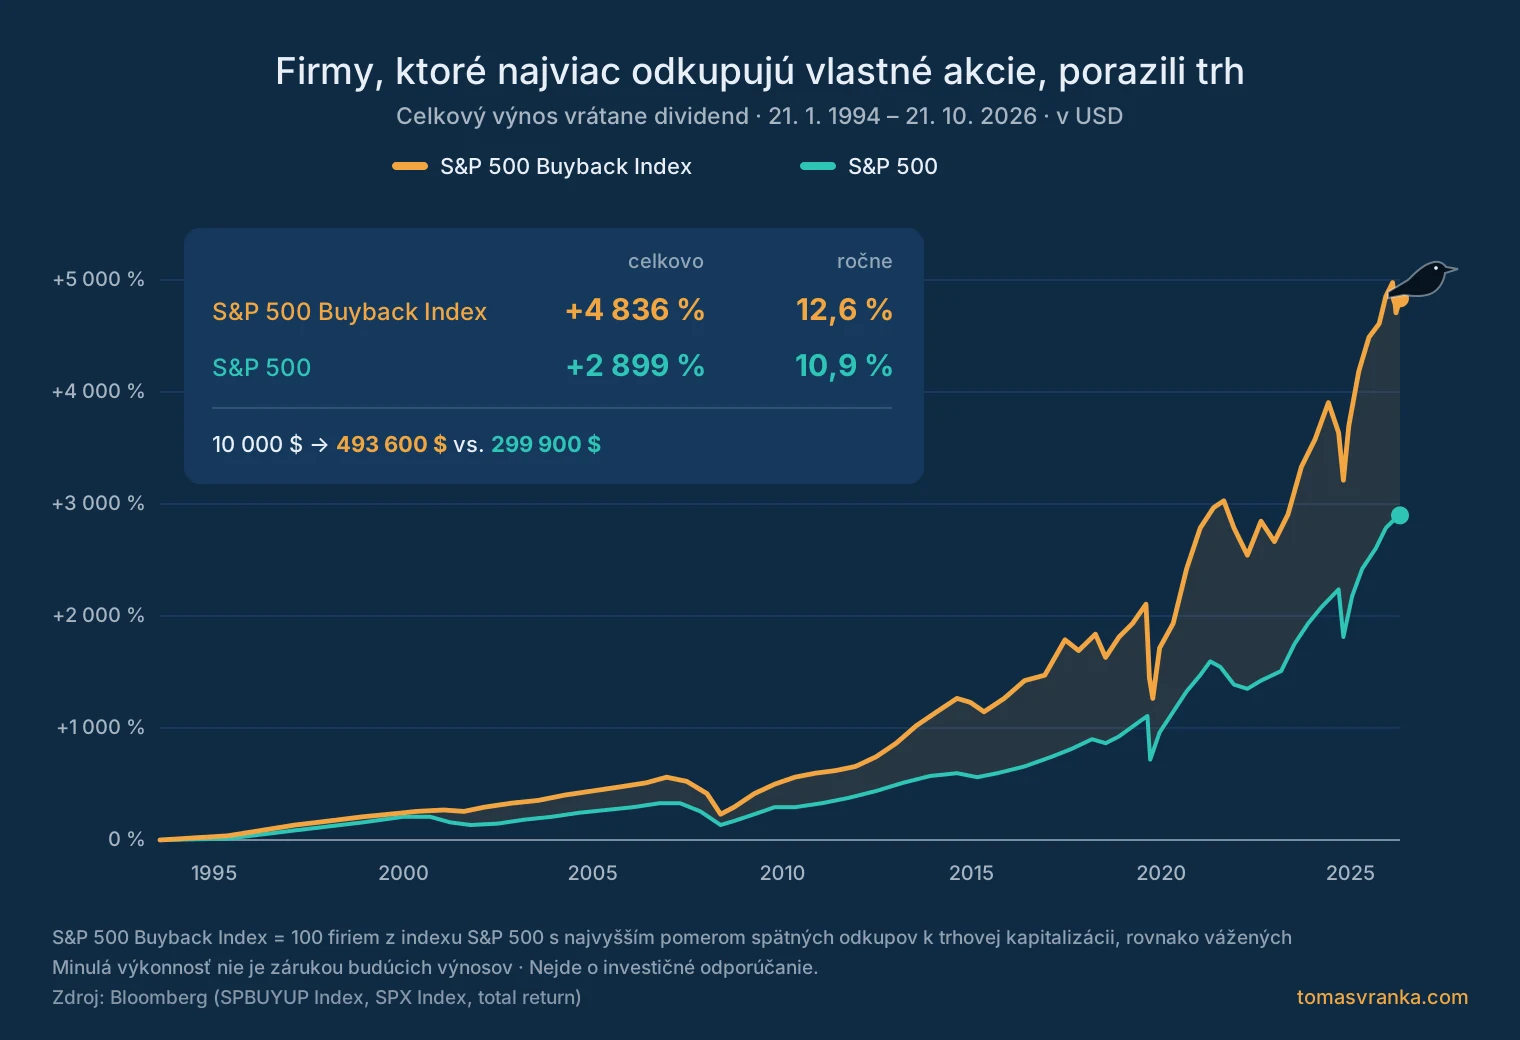
Pri interpretácii však treba byť opatrný. Index S&P 500 Buyback vznikol v roku 2013, takže výkonnosť pred týmto rokom je spätne dopočítaná (back-test). Firmy v ňom majú navyše rovnakú váhu, kým v klasickom S&P 500 rozhodujú najväčšie spoločnosti. Časť náskoku preto môže pochádzať aj z odlišného zloženia indexu, nielen zo samotných buybackov. Náskok tiež nie je rovnomerný. V posledných rokoch, keď trh ťahali najväčšie technologické firmy, rástol podľa grafu rýchlejšie klasický index.
Výhody a riziká buybackov
Výhody
- Daňová efektivita. Investor neplatí daň, kým akcie nepredá, a po splnení časového testu nemusí platiť vôbec.
- Flexibilita. Firma môže objem odkupov kedykoľvek prispôsobiť. Zníženie dividendy trh zvyčajne trestá oveľa viac.
- Voľba ostáva na investorovi. Kto potrebuje hotovosť, predá časť akcií; kto nie, jeho podiel na firme rastie.
- Vyššia hodnota pre zostávajúcich akcionárov, ak firma odkupuje akcie, keď sú podhodnotené.
Riziká
- Odkup za príliš vysokú cenu ničí hodnotu. Warren Buffett v liste akcionárom Berkshire Hathaway za rok 2011 píše, že spätné odkupy dávajú zmysel iba vtedy, keď má firma dostatok peňazí na prevádzku a jej akcie sa obchodujú výrazne pod konzervatívne odhadnutou vnútornou hodnotou.
- Riedenie cez zamestnanecké akcie. Mnohé, najmä technologické firmy časťou buybackov len vyrovnávajú nové akcie, ktoré vydávajú zamestnancom ako odmenu (stock-based compensation). Počet akcií potom klesá menej, než naznačuje objem odkupov.
- Odkupy na dlh zvyšujú zadlženie a riziko v horších časoch.
- Kozmetický rast EPS. Zisk na akciu môže rásť, aj keď celý biznis stagnuje. Ak sú odmeny manažmentu naviazané na EPS, môže to viesť k nesprávnym rozhodnutiam.
- Ohlásený program nie je realizovaný program. Firma nemusí ohlásený objem nikdy vyčerpať.
Ako zistiť, či firma robí buybacky
- Počet akcií v obehu. Sledujte vývoj počtu akcií (shares outstanding, resp. diluted shares) vo výročných správach za niekoľko rokov, nie iba ohlásené programy.
- Výkaz peňažných tokov. Porovnajte riadok s odkupmi akcií (repurchases of common stock) s objemom akcií vydaných zamestnancom.
- Shareholder yield. Ide o súčet dividendového výnosu a čistého výnosu zo spätných odkupov. Ak má firma dividendový výnos 1 % a ročne čisto zníži počet akcií o 3 %, vracia akcionárom spolu približne 4 % ročne.
- Ocenenie v čase odkupov. Odkupy pri primeranom ocenení (napríklad P/E alebo výnos voľných peňažných tokov) majú väčší zmysel ako odkupy na historických maximách ocenenia.
Buyback alebo dividenda: čo je lepšie?
Všeobecne ja osobne považujem buyback za lepšiu a efektívnejšiu cestu ako dividendu, aj keď samozrejme všetko závisí od konkrétnej situácie a kontextu. Dividendu môže preferovať investor, ktorý z investícií potrebuje pravidelný príjem, alebo situácia, keď sú akcie firmy výrazne nadhodnotené. Pre dlhodobého investora zo Slovenska či Česka, ktorý výnosy aj tak reinvestuje, však buyback realizovaný za rozumnú cenu zvyčajne vychádza lepšie. Podstatné je sledovať, či firma odkupuje akcie s rozumom a či počet akcií naozaj klesá.
Časté otázky
Čo je buyback akcií jednoducho povedané?
Buyback je spätný odkup vlastných akcií firmou. Firma za svoju hotovosť nakúpi akcie na burze a zvyčajne ich zruší. Akcií v obehu je potom menej, takže každá zostávajúca akcia predstavuje väčší podiel na firme a na jej zisku. Akcionár nedostane hotovosť, ale jeho podiel sa zväčší.
Čo je zisk na akciu (EPS)?
EPS (earnings per share) je čistý zisk firmy vydelený počtom akcií. Ak firma zarobí 10 miliónov dolárov a má 2 milióny akcií, EPS je 5 dolárov. Buyback znižuje počet akcií, a preto zvyšuje EPS aj pri rovnakom zisku. Dlhodobo cena akcie zvyčajne sleduje vývoj EPS.
Je buyback lepší ako dividenda?
Pred zdanením sú oba spôsoby v princípe rovnocenné. Pre investora zo Slovenska či Česka býva buyback daňovo výhodnejší, pretože z dividend amerických firiem sa platí 15 % daň, kým pri buybacku sa nič neplatí. Buyback má však zmysel len vtedy, ak firma neodkupuje akcie príliš draho.
Platím daň z buybacku?
Ako akcionár neplatíte žiadnu daň, kým akcie nepredáte. Daň sa týka až zisku z predaja, a ten je na Slovensku po jednom roku a v Česku po troch rokoch držby pri splnení podmienok oslobodený. Americká 1 % daň zo spätných odkupov sa platí na úrovni firmy, nie investora.
Prečo po výplate dividendy klesne cena akcie?
Dividenda je hotovosť, ktorá odišla z firmy k akcionárom, takže hodnota firmy sa o ňu zníži. V deň, keď sa akcia začne obchodovať bez nároku na dividendu (ex-dividend date), cena teoreticky klesne približne o výšku dividendy. V praxi to často zakryjú bežné výkyvy trhu.
Ako zistím, či firma odkupuje vlastné akcie?
Najspoľahlivejšie je sledovať počet akcií v obehu za posledné roky vo výročných správach alebo na finančných portáloch. Pomôže aj výkaz peňažných tokov, kde sú výdavky na spätné odkupy. Ak počet akcií neklesá napriek veľkým odkupom, firma nimi zrejme vyrovnáva akcie vydané zamestnancom.
Môže buyback akcionárom uškodiť?
Áno. Ak firma odkupuje akcie za cenu vyššiu, ako je ich vnútorná hodnota, ničí hodnotu zostávajúcim akcionárom. Riskantné sú aj odkupy financované dlhom alebo odkupy, ktoré len maskujú stagnujúci biznis rastom zisku na akciu. Preto treba sledovať, za akú cenu a z akých peňazí firma odkupuje.
Zdroje
- S&P Dow Jones Indices: S&P 500 Q3 2025 Buybacks Post Modest 6.2% Gain to $249.0 Billion
- S&P Dow Jones Indices: S&P 500 Q4 2024 Buybacks Increase 7.4% and 2024 Expenditure Sets New Record
- S&P Dow Jones Indices: S&P 500 Q4 2022 Buybacks Tick Up, As 2022 Sets a Record (PDF)
- Mondo Visione: S&P 500 Buyback Index Launched by S&P Dow Jones Indices
- Apple: Condensed Consolidated Financial Statements, Q3 FY2026 (PDF)
- Alphabet: Second Quarter 2026 Results (SEC, Form 8-K)
- Berkshire Hathaway: Shareholder Letter 2011 (PDF)
- EY Tax News: Inflation Reduction Act includes excise tax on stock buybacks
- Grant Thornton Slovensko: Foreign dividends in the Slovak tax return
- Finex.cz: Zdanění dividend – jak postupovat při vyplnění daňového přiznání
Graf S&P 500 Buyback Index vs. S&P 500: Bloomberg (SPBUYUP Index, SPX Index, celkový výnos). Graf Apple: výročné a štvrťročné správy Apple (10-K, 10-Q).
Upozornenie: Tento článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nepredstavuje investičné, daňové ani právne poradenstvo, investičné odporúčanie ani výzvu na kúpu či predaj akéhokoľvek finančného nástroja a nezohľadňuje vašu finančnú situáciu, ciele ani skúsenosti. Spoločnosti spomenuté v článku (Apple, Alphabet) slúžia iba ako ilustračné príklady. Investovanie je spojené s rizikom, hodnota investície môže klesať aj stúpať a minulé výnosy nie sú zárukou budúcich výnosov. Pri investíciách v cudzej mene môže výnos ovplyvniť aj zmena výmenného kurzu. Daňové informácie sú zjednodušené a platia k októbru 2026; pri konkrétnej situácii sa obráťte na daňového poradcu. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je jeho súkromný projekt, nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.