Proč klesají dluhopisové ETF jako TLT, DTLA nebo GOVZ?
Americké dluhopisové ETF TLT, které drží americké státní dluhopisy se splatností nad 20 let, je poslední měsíce opět středem pozornosti. ETF se právě kvůli rostoucím výnosům amerických dluhopisů opakovaně propadá na nová minima. Na podzim 2026 se výnos 30letého amerického dluhopisu dostal nad 5,5 %, nejvýše za více než 20 let. Proč je ale ETF od vrcholu z roku 2020 níže už o více než polovinu?
Ve zkratce
- Cena dluhopisu a jeho výnos se pohybují opačně. Když výnosy na trhu rostou, cena starších dluhopisů klesá.
- Čím delší durace, tím větší pokles. TLT s durací přibližně 15 let ztratí při růstu výnosů o 1 procentní bod zhruba 15 %, IB01 jen přibližně 0,3 %.
- Fed sice v letech 2024–2025 snížil sazby o 1,75 procentního bodu, výnosy dlouhodobých dluhopisů ale vzrostly a TLT spadlo na nová minima.
- Dlouhodobá dluhopisová ETF nepovažuji za bezpečný nástroj. Na krátkodobé uložení hotovosti volím ETF s co nejkratší splatností.
Proč cena dluhopisu klesá, když rostou výnosy
Vztah výnosu dluhopisu a jeho ceny je inverzní. Zjednodušeně řečeno, čím více roste výnos, tím nižší musí být cena dluhopisu. V obdobích růstu úrokových sazeb proto ceny dluhopisů klesají, nejvýrazněji u dluhopisů s dlouhou durací.
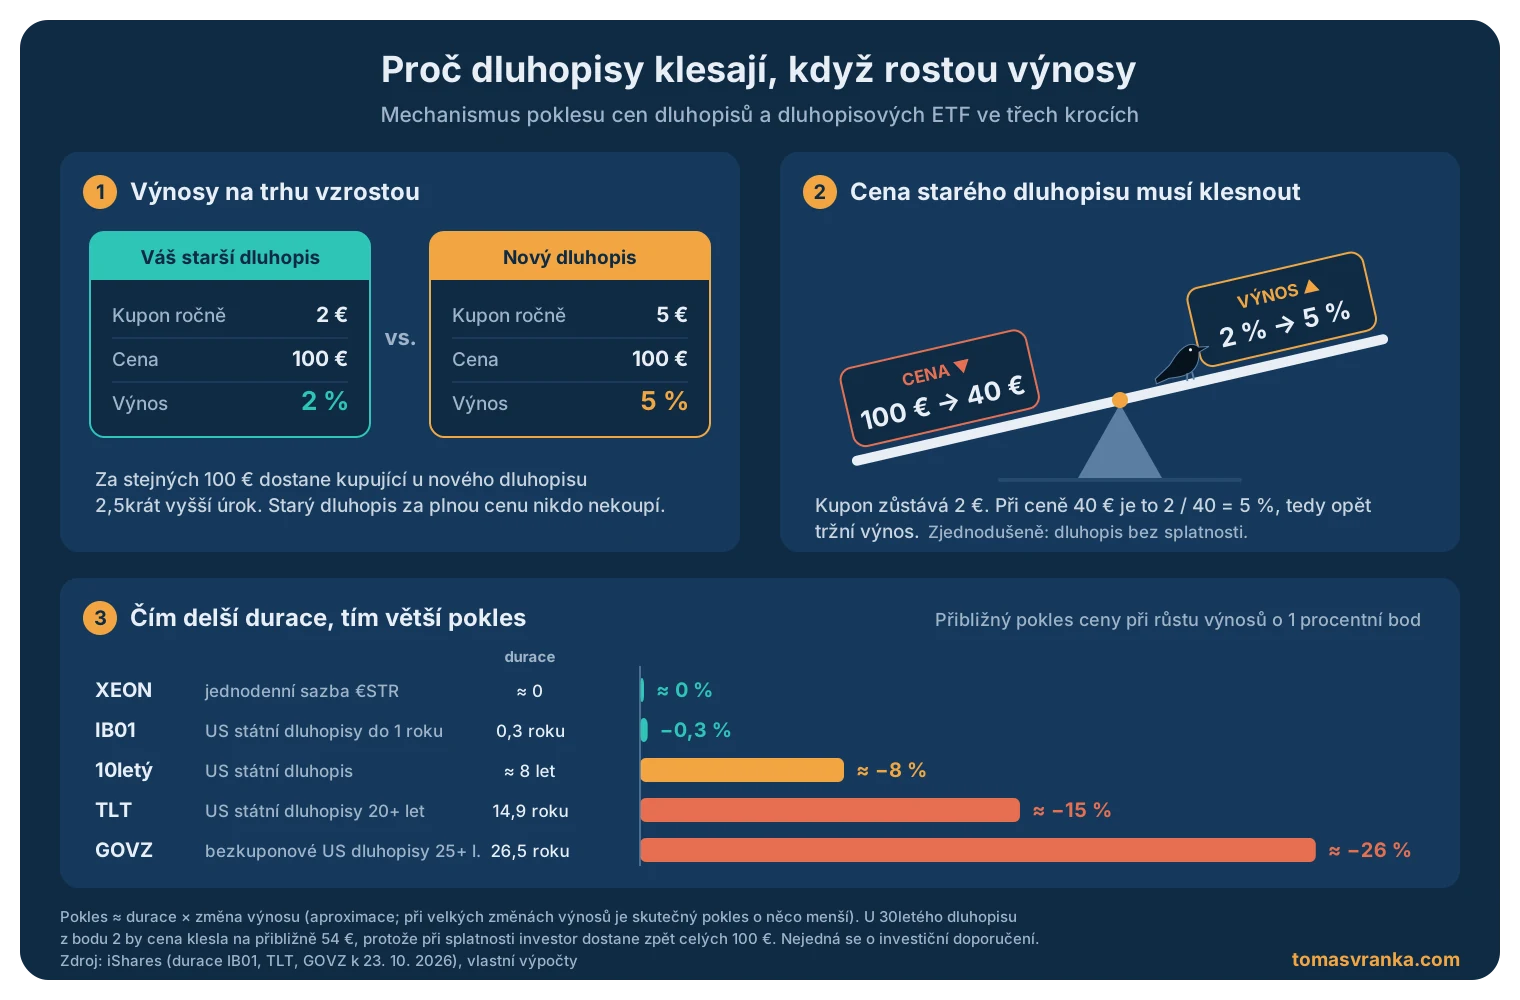
Proč tomu tak je? Představte si, že koupíte dluhopis s výnosem 2 % ročně. Postupně však výnosy na trhu vzrostou až na 5 % ročně. Teď byste svůj dluhopis chtěli prodat. Proč by ho ale někdo kupoval za cenu, za kterou jste ho koupili vy, když na trhu dostane dluhopis s mnohem vyšším výnosem? U vašeho dluhopisu by získal roční výnos 2 %, u nového 5 %. Pokud chce tedy investor dluhopis (nebo ETF, které je nakupuje) prodat, musí ho nabídnout s takovou slevou, aby jeho procentní výnos odpovídal aktuálnímu výnosu na trhu. Toho lze dosáhnout jedině snížením ceny.
Pokud jste koupili dluhopis za 100 eur a vynáší 2 eura ročně, tedy 2 %, pak aby vynášel 5 %, musí jeho cena klesnout na 40 eur. Stále bude vynášet jen 2 eura ročně, ale v poměru k ceně 40 eur tato 2 eura představují roční výnos 5 %. Jde o zjednodušení, které přesně platí jen pro dluhopis bez splatnosti. U běžného dluhopisu se splatností například za 30 let by cena klesla „jen“ na přibližně 54 eur, protože při splatnosti dostanete zpět celých 100 eur. Princip je ale stejný. Opět zjednodušeně: dluhopisy a dluhopisová ETF rostou, když výnosy klesají, a klesají, když výnosy rostou.
Durace: proč dluhopisové ETF TLT padá víc než krátkodobá ETF
Asi nejznámější dluhopisové ETF na světě je americké TLT, které nakupuje americké státní dluhopisy se splatností nad 20 let. Ještě extrémnější je americké GOVZ, které drží bezkuponové státní dluhopisy se splatností nad 25 let. Obě jsou ale americká ETF, která si drobní investoři z Česka a Slovenska většinou nekoupí. Evropskou (UCITS) obdobou TLT je například DTLA od iShares.
Jde o dluhopisy s dlouhou durací, které jsou na změny sazeb mimořádně citlivé. Durace zjednodušeně vyjadřuje, o kolik procent se změní cena dluhopisu, pokud se jeho výnos změní o 1 procentní bod. TLT má duraci přibližně 15 let, takže při růstu výnosů o 1 procentní bod klesne jeho cena zhruba o 15 %. Ne všechny dluhopisy ale rostou a klesají stejně. V principu platí, že čím delší je splatnost dluhopisů v ETF, tím citlivější je ETF na změnu sazeb. Právě proto ceny ETF, jako jsou XEON (sleduje jednodenní eurovou sazbu €STR prostřednictvím swapů) nebo IB01 (americké státní dluhopisy se splatností do 1 roku), na růst výnosů nereagují vůbec nebo jen zanedbatelně.
Pokud máte dluhopis se splatností 30 let a jeho výnos vzroste z 2 % na 4 %, jeho cena klesne přibližně o 35 až 45 % v závislosti na výši kuponu (od dluhopisu s kuponem 2 % po bezkuponový dluhopis). Pokud ale stejně vzroste výnos 2letého dluhopisu, jeho cena klesne jen přibližně o 3,8 %. ETF dluhopisy průběžně obměňují, takže se skutečné hodnoty mírně liší, princip je ale stejný. U ETF s durací do 1 roku klesne cena při růstu výnosů o 1 procentní bod nejvýše o několik desetin procenta, například u IB01 s durací 0,3 roku přibližně o 0,3 %.
Právě proto je velmi důležité, jaká dluhopisová ETF člověk drží. Na ochranu peněz před výkyvy jsou podle mě nejvhodnější ETF s co nejkratší splatností dluhopisů. U IB01 je ale třeba počítat s měnovým rizikem, protože je v amerických dolarech. Proč cena krátkodobých dluhopisů neklesá tak výrazně? Důvod je v tom, jak se počítá cena dluhopisu: je to současná hodnota peněz, které investor v budoucnu dostane. Čím dříve tyto peníze přijdou, tím méně jejich hodnotu ovlivní změna diskontní sazby, tedy tržního výnosu.
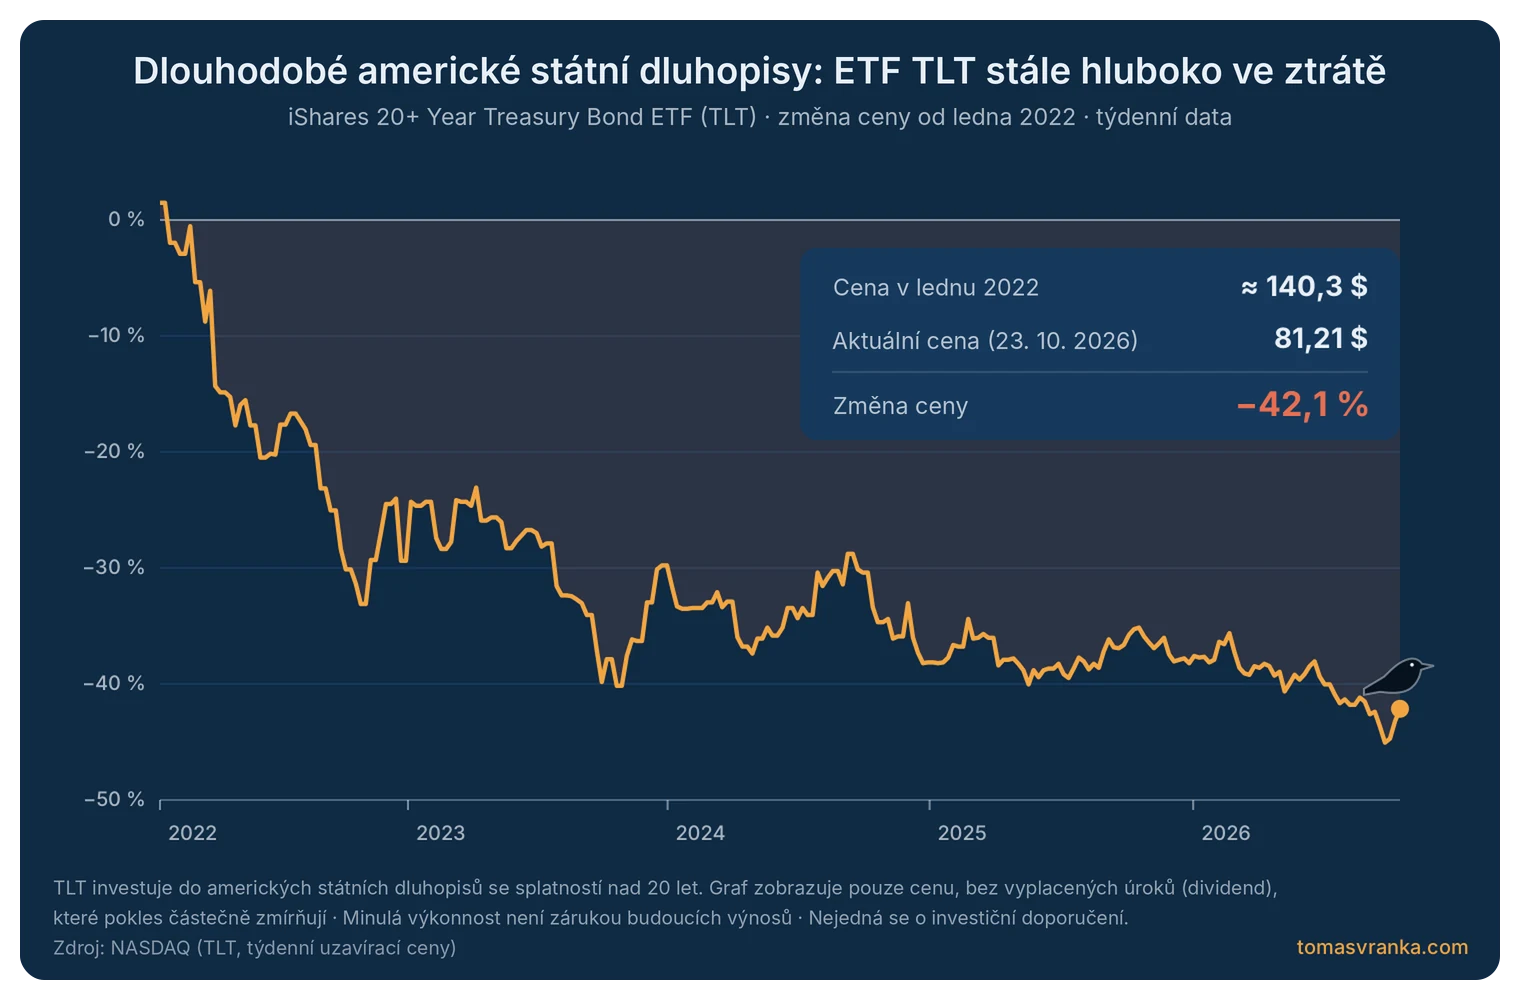
Sázka na pokles sazeb přes TLT nevyšla
TLT a podobná ETF vypadala v posledních letech jako jasná volba pro každého, kdo chtěl spekulovat na to, že akcie jsou drahé, dál růst nebudou a výnosy budou klesat. Dodnes si pamatuji roky 2023–2024, kdy se americké akcie obchodovaly relativně draze a mnoho investorů bralo taková dluhopisová ETF jako sázku na to, že akcie už nebudou růst, případně budou klesat, a zároveň že úrokové sazby v USA začnou výrazněji klesat.
Realita ale byla úplně jiná. Fed sice od září 2024 do prosince 2025 snížil základní sazbu celkem o 1,75 procentního bodu, výnosy dlouhodobých dluhopisů ale neklesly, naopak vzrostly. Výnos 10letého dluhopisu se v září 2026 dostal až na 5,2 %, nejvýše od roku 2007, a Fed v září 2026 sazby dokonce opět zvýšil. Firmy zároveň pokračovaly ve výrazném zvyšování zisků, takže rostly i akcie. Jak to už u „jasných“ investic bývá, nakonec tak jasné nebyly. Od začátku roku 2022 index S&P 500 vzrostl o více než 50 %, zatímco cena TLT klesla o více než 40 %.
Právě proto si myslím, že většina investorů s delším horizontem by podobná ETF v portfoliu mít neměla. Nejde totiž o bezpečný a konzervativní nástroj, ale o nástroj, který může klesnout o desítky procent. Ano, nikde není psáno, že se situace nezmění a ETF nezačne růst. Načasovat trh je ale velmi těžké a může se stát, že člověk v takovém ETF zůstane zaseknutý několik let (cena může stagnovat nebo klesat), zatímco akcie porostou dál. Akcie totiž navzdory výraznému růstu z posledních let nejsou výrazně předražené.
Jsou americké akcie drahé?

Z grafu výše je vidět, že americký index S&P 500 se aktuálně obchoduje zhruba za 19násobek zisků očekávaných na příštích 12 měsíců. To objektivně není nízká hodnota, ale ani výrazně vysoká. V podstatě jde o průměr za poslední dekádu, což ukazuje, že akcie z tohoto pohledu nejsou nijak mimořádně drahé. Valuace podle tohoto ukazatele je samozřejmě jen jedním dílkem skládačky a jiné metriky mohou ukazovat něco jiného.
Za mě osobně ale dlouhodobé dluhopisové ETF nedává smysl. Při dlouhodobém investování jsem zastáncem akcií a na krátkodobé uložení hotovosti volím ETF typu XEON nebo IB01.
Zdroje
- iShares: iShares 20+ Year Treasury Bond ETF (TLT), durace a NAV k 23. 10. 2026
- iShares: iShares 25+ Year Treasury STRIPS Bond ETF (GOVZ)
- justETF: iShares $ Treasury Bond 20+yr UCITS ETF (DTLA)
- iShares: iShares $ Treasury Bond 0-1yr UCITS ETF (IB01), durace k 23. 10. 2026
- Federal Reserve: zápis ze zasedání FOMC, 16. 9. 2026
- FactSet: S&P 500 Earnings Season Update, 16. 10. 2026
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k říjnu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.