Páková ETF: jak fungují a proč 2× páka nepřináší dvojnásobný výnos
ETF fondům jsme se věnovali v úvodním velkém článku a stejně tak v článku o nejlepších ETF. Kromě základních principů jsem se v nich pokusil vysvětlit i to, jaké druhy ETF známe. V přehledu jsem však záměrně vynechal jeden druh, kterým jsou páková ETF, a právě na ně se teď podíváme. Toto téma je velmi aktuální, protože páková ETF zažívají v USA rekordní oblibu. V létě 2026 spravovala přibližně 198 miliard USD a jen od začátku roku se jejich aktiva zvýšila zhruba o 55 %. Nepřekvapivě jsou nejoblíbenější páková ETF na technologické akcie, umělou inteligenci či čipy. V dnešním článku se podíváme na to, jak páková ETF fungují a proč například 2× pákové ETF dlouhodobě nedosahuje dvojnásobného zhodnocení.
Ve zkratce
- Páková ETF násobí denní pohyby indexu, ne jeho dlouhodobý výnos. Na konci každého dne se rebalancují.
- Při jasném trendu mohou dopadnout lépe než prostý násobek indexu. Při kolísání bez trendu však ztrácejí, při 3× páce až devětkrát více než index.
- Od roku 2007 páková ETF na S&P 500 i Nasdaq-100 vyhrála, ale za cenu propadů o 70 až 85 %. Při investici z roku 2000 by 2× ETF na Nasdaq-100 dnes zaostávalo za běžným ETF téměř o polovinu.
- V EU jsou dostupná hlavně 2× UCITS ETF s poplatky 0,5 až 0,6 % ročně. Americká TQQQ, SSO či QLD si retailový investor nekoupí.
Páka jako páka? Jak fungují páková ETF
Finanční páka je mechanismus, který nám pomáhá násobit pohyby podkladového aktiva. U pákových ETF však funguje trochu jinak než u jiných derivátů. Pokud si vezmeme například CFD na ETF s pákou 1:2, páka funguje tak, že pokud ETF během měsíce klesne například o 20 %, bude investor díky páce (bez započtení swapů a dalších poplatků) v minusu 40 %. Pokud ETF o 20 % vzroste, bude (opět zjednodušeně) v plusu 40 %. U pákových ETF se však páka uplatňuje vždy jen na jeden obchodní den. Celkový výsledek tedy nezávisí pouze na tom, o kolik trh za celé období vzrostl nebo klesl, ale i na tom, jak velké byly jednotlivé denní pohyby. Taková ETF navíc nevytvářejí expozici fyzickým nákupem akcií, ale prostřednictvím derivátů (hlavně swapů a futures), a na konci každého dne se rebalancují. Uveďme si příklad:
Běžné ETF
- Pokud hodnota běžného ETF vzroste o 3 % (předpokládejme počáteční hodnotu 100 Kč), investor začíná druhý den se 103 Kč. Pokud druhý den hodnota klesne o 3 %, bude mít na konci dne 99,91 Kč.
- Pokud hodnota běžného ETF první den klesne o 3 %, investor začíná druhý den s 97 Kč. Pokud druhý den hodnota vzroste o 3 %, bude mít na konci dne opět 99,91 Kč. Na pořadí růstu a poklesu tedy nezáleží, výsledkem je v obou případech ztráta 0,09 %.
Pákové ETF s 2× pákou
- Pokud hodnota běžného ETF vzroste o 3 %, pákové ETF za daný den vzroste o 6 % na 106 Kč. Pokud druhý den běžné ETF klesne o 3 %, pákové ETF klesne o 6 % a jeho hodnota bude 99,64 Kč.
- Pokud hodnota běžného ETF první den klesne o 3 %, pákové ETF klesne o 6 % a investor začíná druhý den s 94 Kč. Pokud druhý den běžné ETF vzroste o 3 %, pákové ETF vzroste o 6 % na 99,64 Kč.
Pákové ETF s 3× pákou
- Pokud hodnota běžného ETF vzroste o 3 %, pákové ETF za daný den vzroste o 9 % na 109 Kč. Pokud druhý den běžné ETF klesne o 3 %, pákové ETF klesne o 9 % a jeho hodnota bude 99,19 Kč.
- Pokud hodnota běžného ETF první den klesne o 3 %, pákové ETF klesne o 9 % a investor začíná druhý den s 91 Kč. Pokud druhý den běžné ETF vzroste o 3 %, pákové ETF vzroste o 9 % na 99,19 Kč.
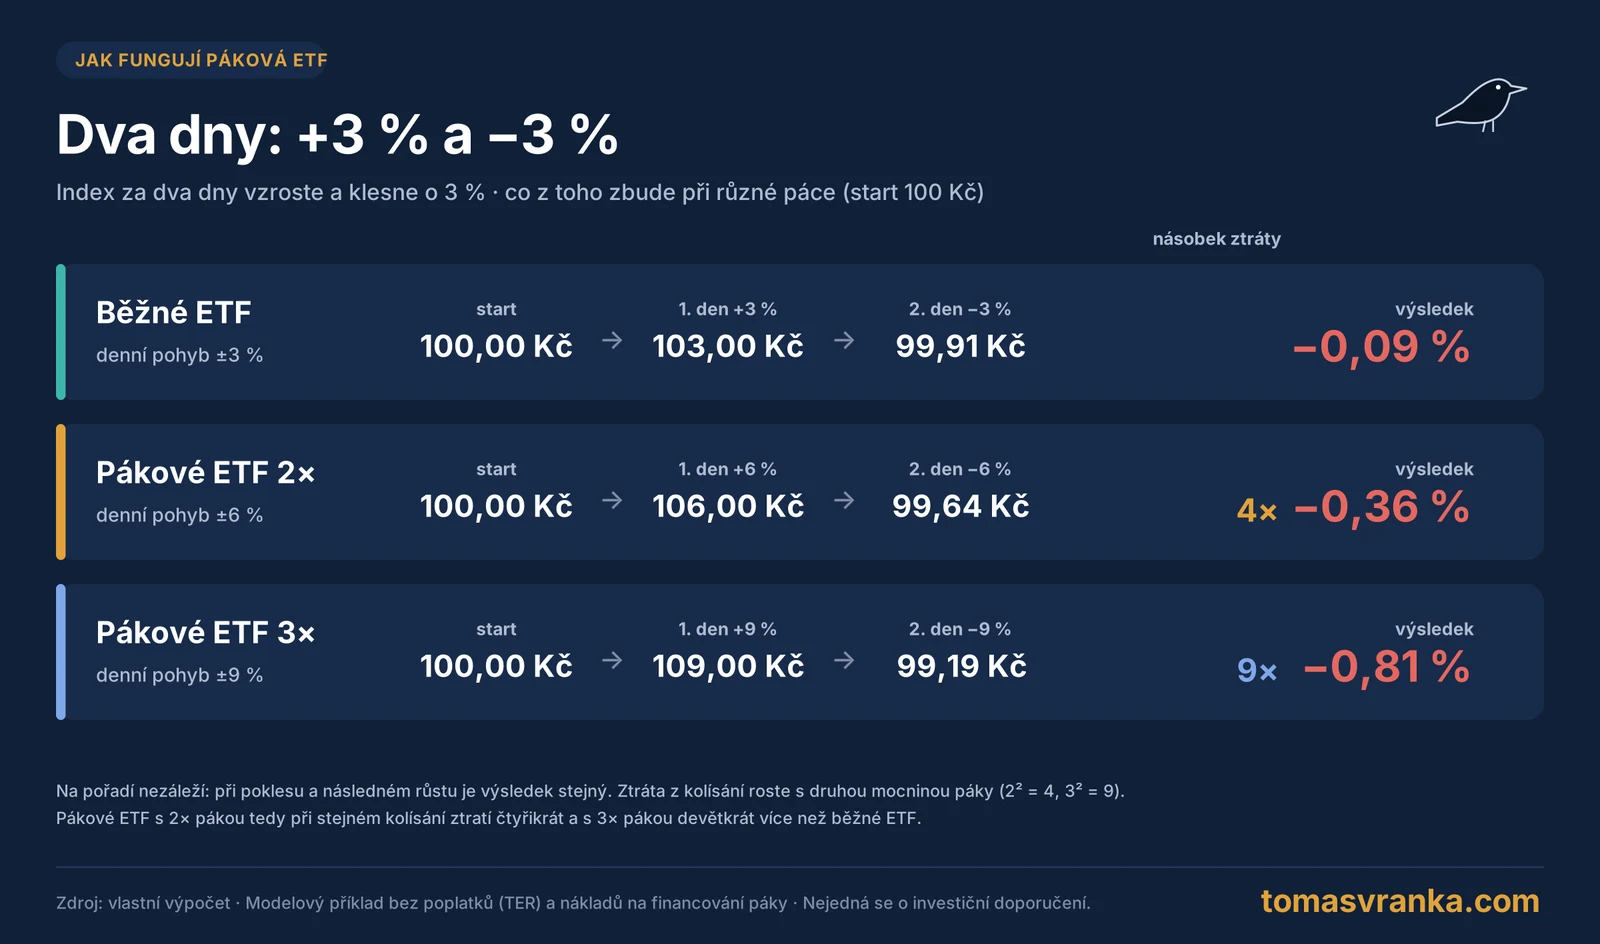
Zatímco běžné ETF za dva dny ztratilo 0,09 %, pákové ETF s 2× pákou ztratilo 0,36 % a pákové ETF s 3× pákou až 0,81 %. Ztráta je tedy čtyřnásobná, resp. devítinásobná, nikoli dvojnásobná a trojnásobná. Ztráta způsobená kolísáním trhu totiž u pákových ETF roste přibližně s druhou mocninou páky (2² = 4, 3² = 9).
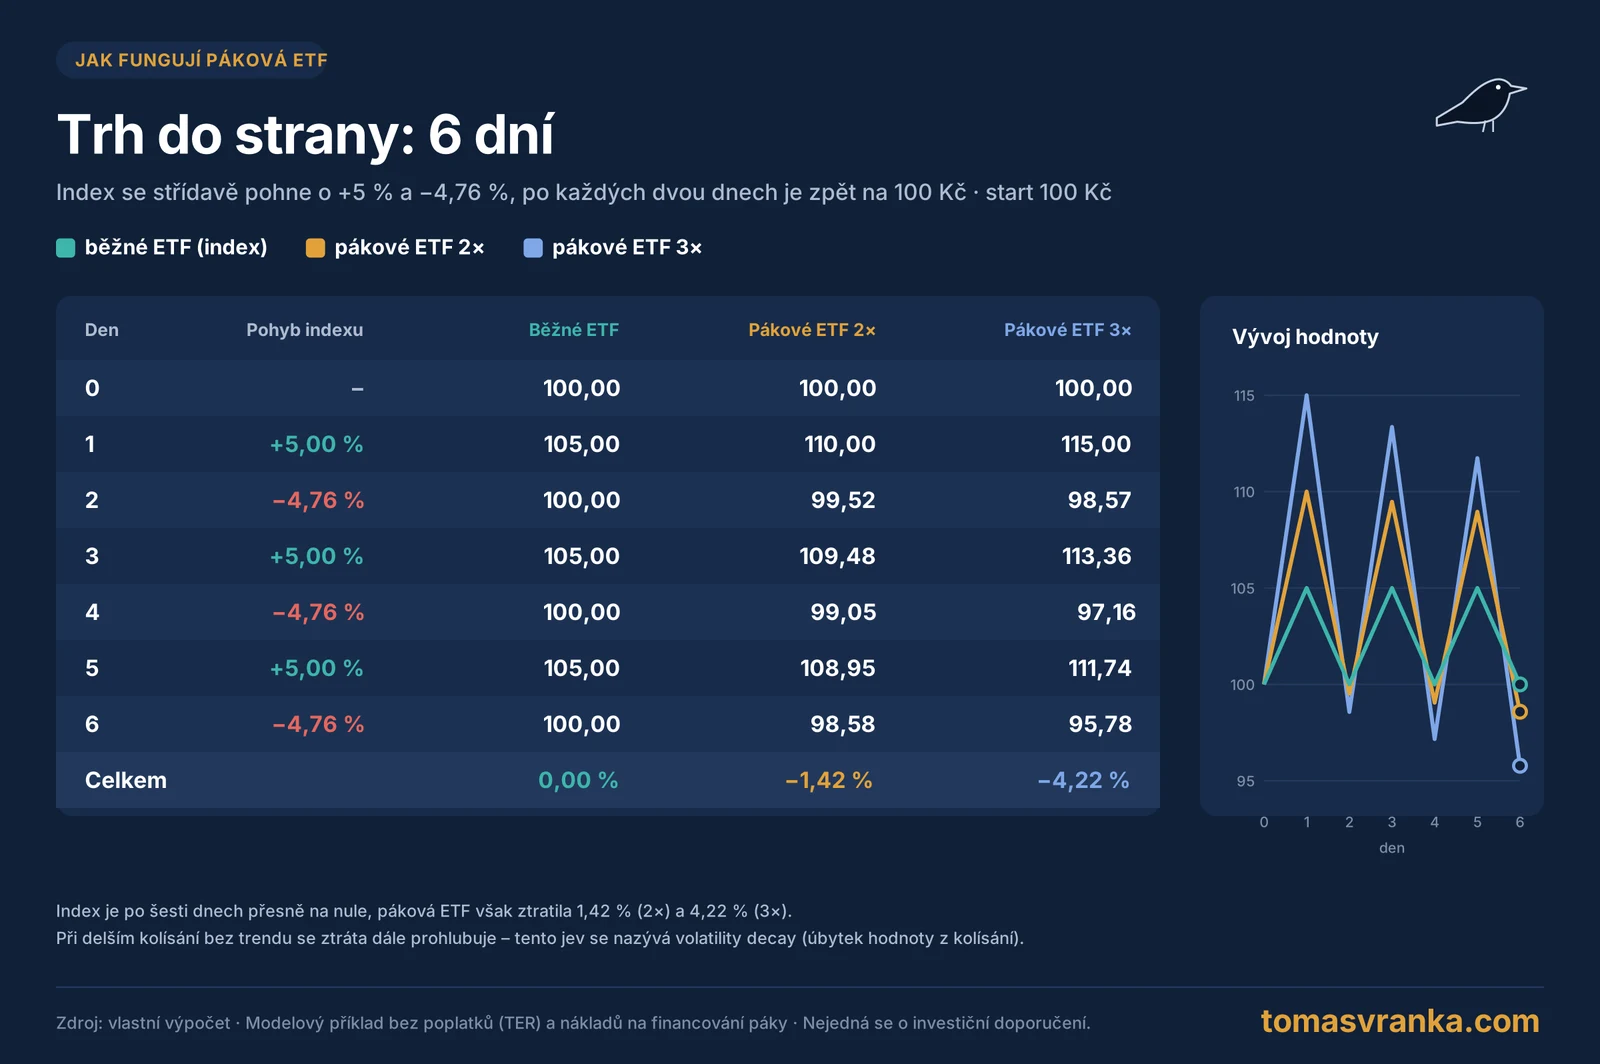
Páková ETF mají tedy své výhody i nevýhody. Výhody se pochopitelně projevují při delších růstových trendech, nevýhody hlavně při poklesech a při kolísání trhu bez jasného směru. Kromě pákových ETF existují také inverzní ETF, která sledují vývoj některých indexů nebo skupin akcií opačně, často také s pákou. Pokud například index Nasdaq-100 vzroste o 3 %, inverzní ETF s 3násobnou pákou klesne přibližně o 9 %. Páková ETF tedy nemůžeme označit za dobrá či špatná. Jde o další dostupný nástroj ke spekulaci či investování, u kterého je však důležité správně pochopit mechanismus fungování. Ten je na první pohled poměrně neintuitivní a složitý, a proto vám ukážu několik příkladů s čísly. Podívejme se nejprve na jednoduchou tabulku, která porovnává tato tři ETF během šesti obchodních dnů, kdy se trh pohybuje do strany.
Volatility decay: proč páková ETF ztrácejí při kolísání trhu
Jak můžete vidět, běžné ETF je po šesti dnech na nule. 2× ETF ztratilo 1,42 % a 3× ETF až 4,22 % své hodnoty. Tento jev se označuje jako volatility decay, tedy postupný úbytek hodnoty způsobený kolísáním trhu. Nyní se podíváme na situaci, kdy index pět dní po sobě stabilně roste nebo klesá o 2 % denně.
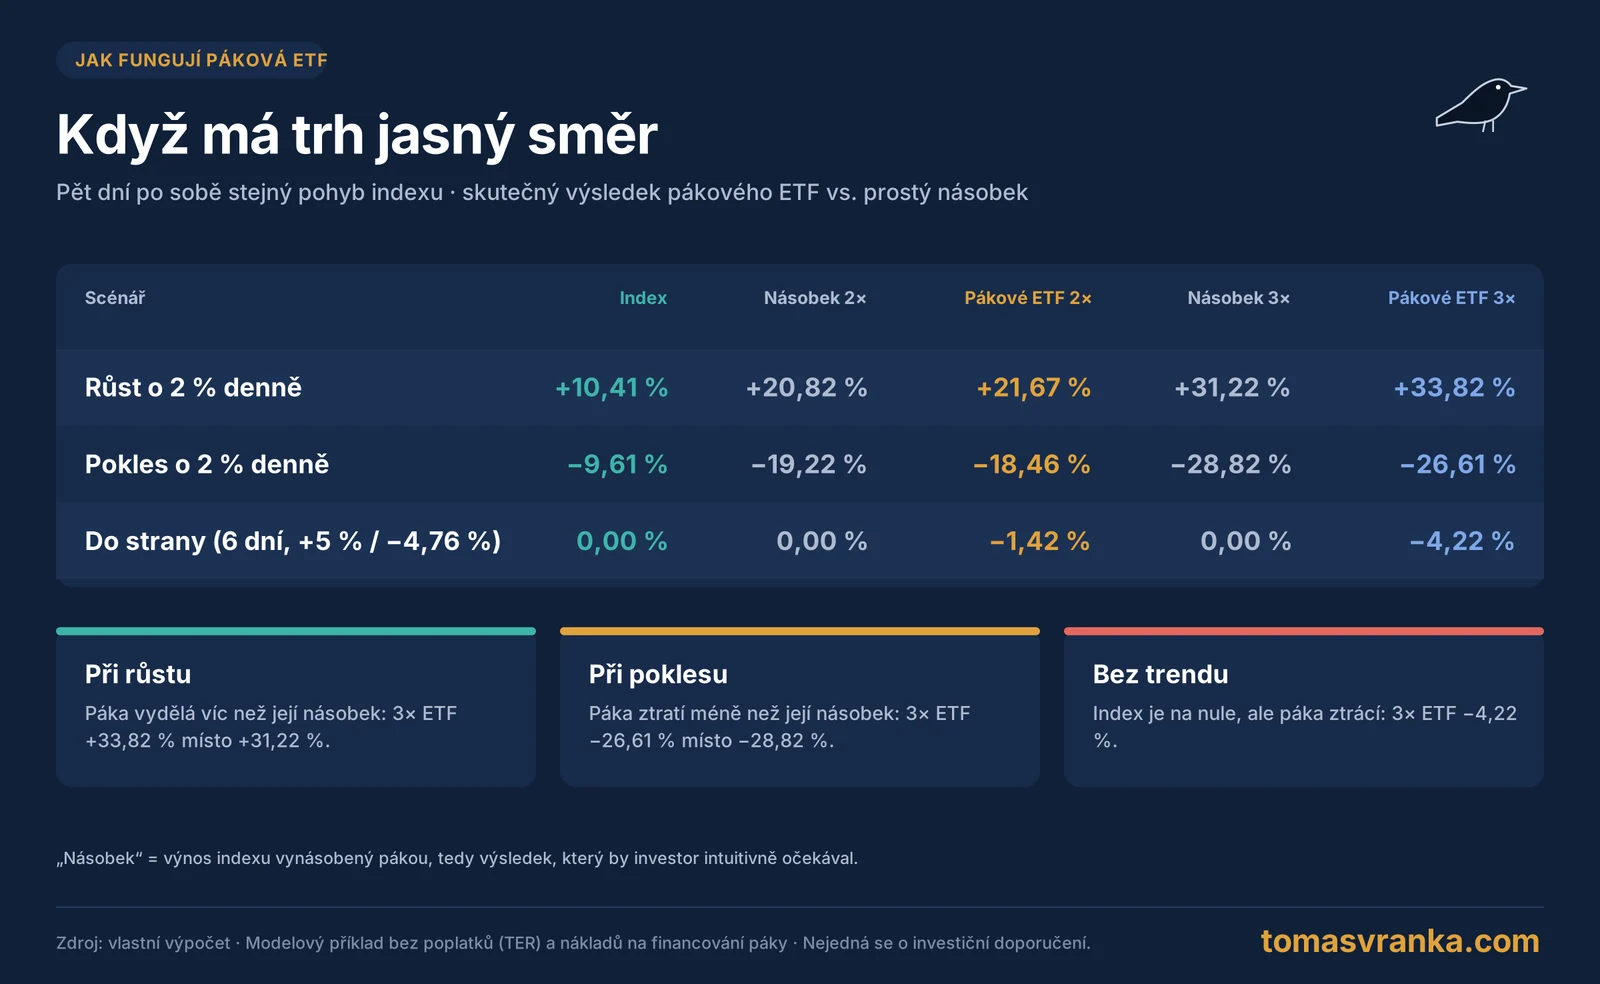
Pokud by trh rostl, běžné ETF dosáhne za pět dní výnosu 10,41 %. U 3× páky by nás logicky napadlo, že jeho výnos bude trojnásobný, tedy 31,22 %. Ve skutečnosti je však až 33,82 %. Při poklesu o 2 % denně oslabí klasické ETF za pět dní o 9,61 %. U 3× páky bychom logicky očekávali pokles o 28,82 %, ve skutečnosti je to však 26,61 %. Pokud by se však trh pohyboval do strany jako v předchozím příkladu, 3× ETF by skončilo v minusu 4,22 %, přestože index je na nule. Páková ETF tedy při jasném růstu i poklesu dopadnou lépe, než by naznačoval prostý násobek pohybu indexu. Velký problém však nastává při volatilitě, tedy při kolísání trhu bez jasného směru.
Příklad: pokles trhu o 20 % za 30 dní
Pojďme nyní na poslední a nejkomplexnější příklad. Ukazuje hypotetický 30denní pokles trhu, během kterého podkladové ETF postupně oslabí o 20 %. Pokles neprobíhá rovnoměrně: 20 dní je trh v minusu a 10 dní v plusu, podobně jako u skutečných korekcí. V tabulce můžete vidět jednotlivé denní pohyby všech tří ETF. I tento příklad je zjednodušený a nezohledňuje vyšší poplatek TER ani náklady na financování páky.
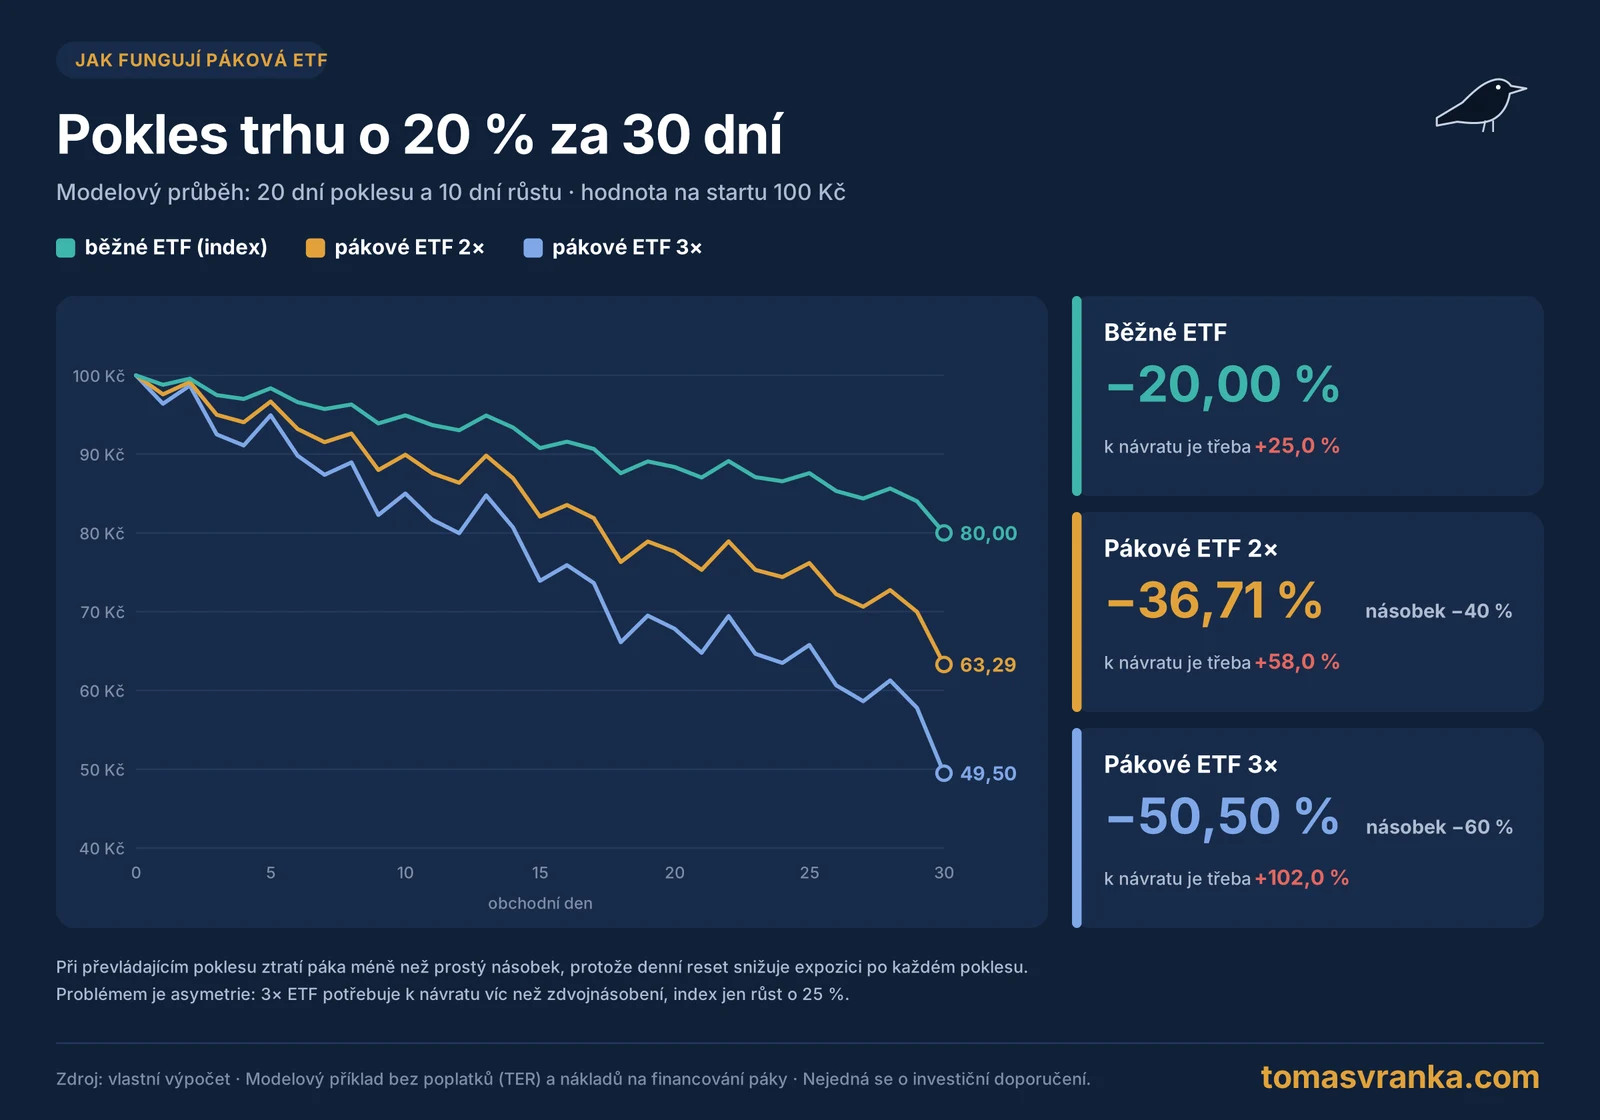
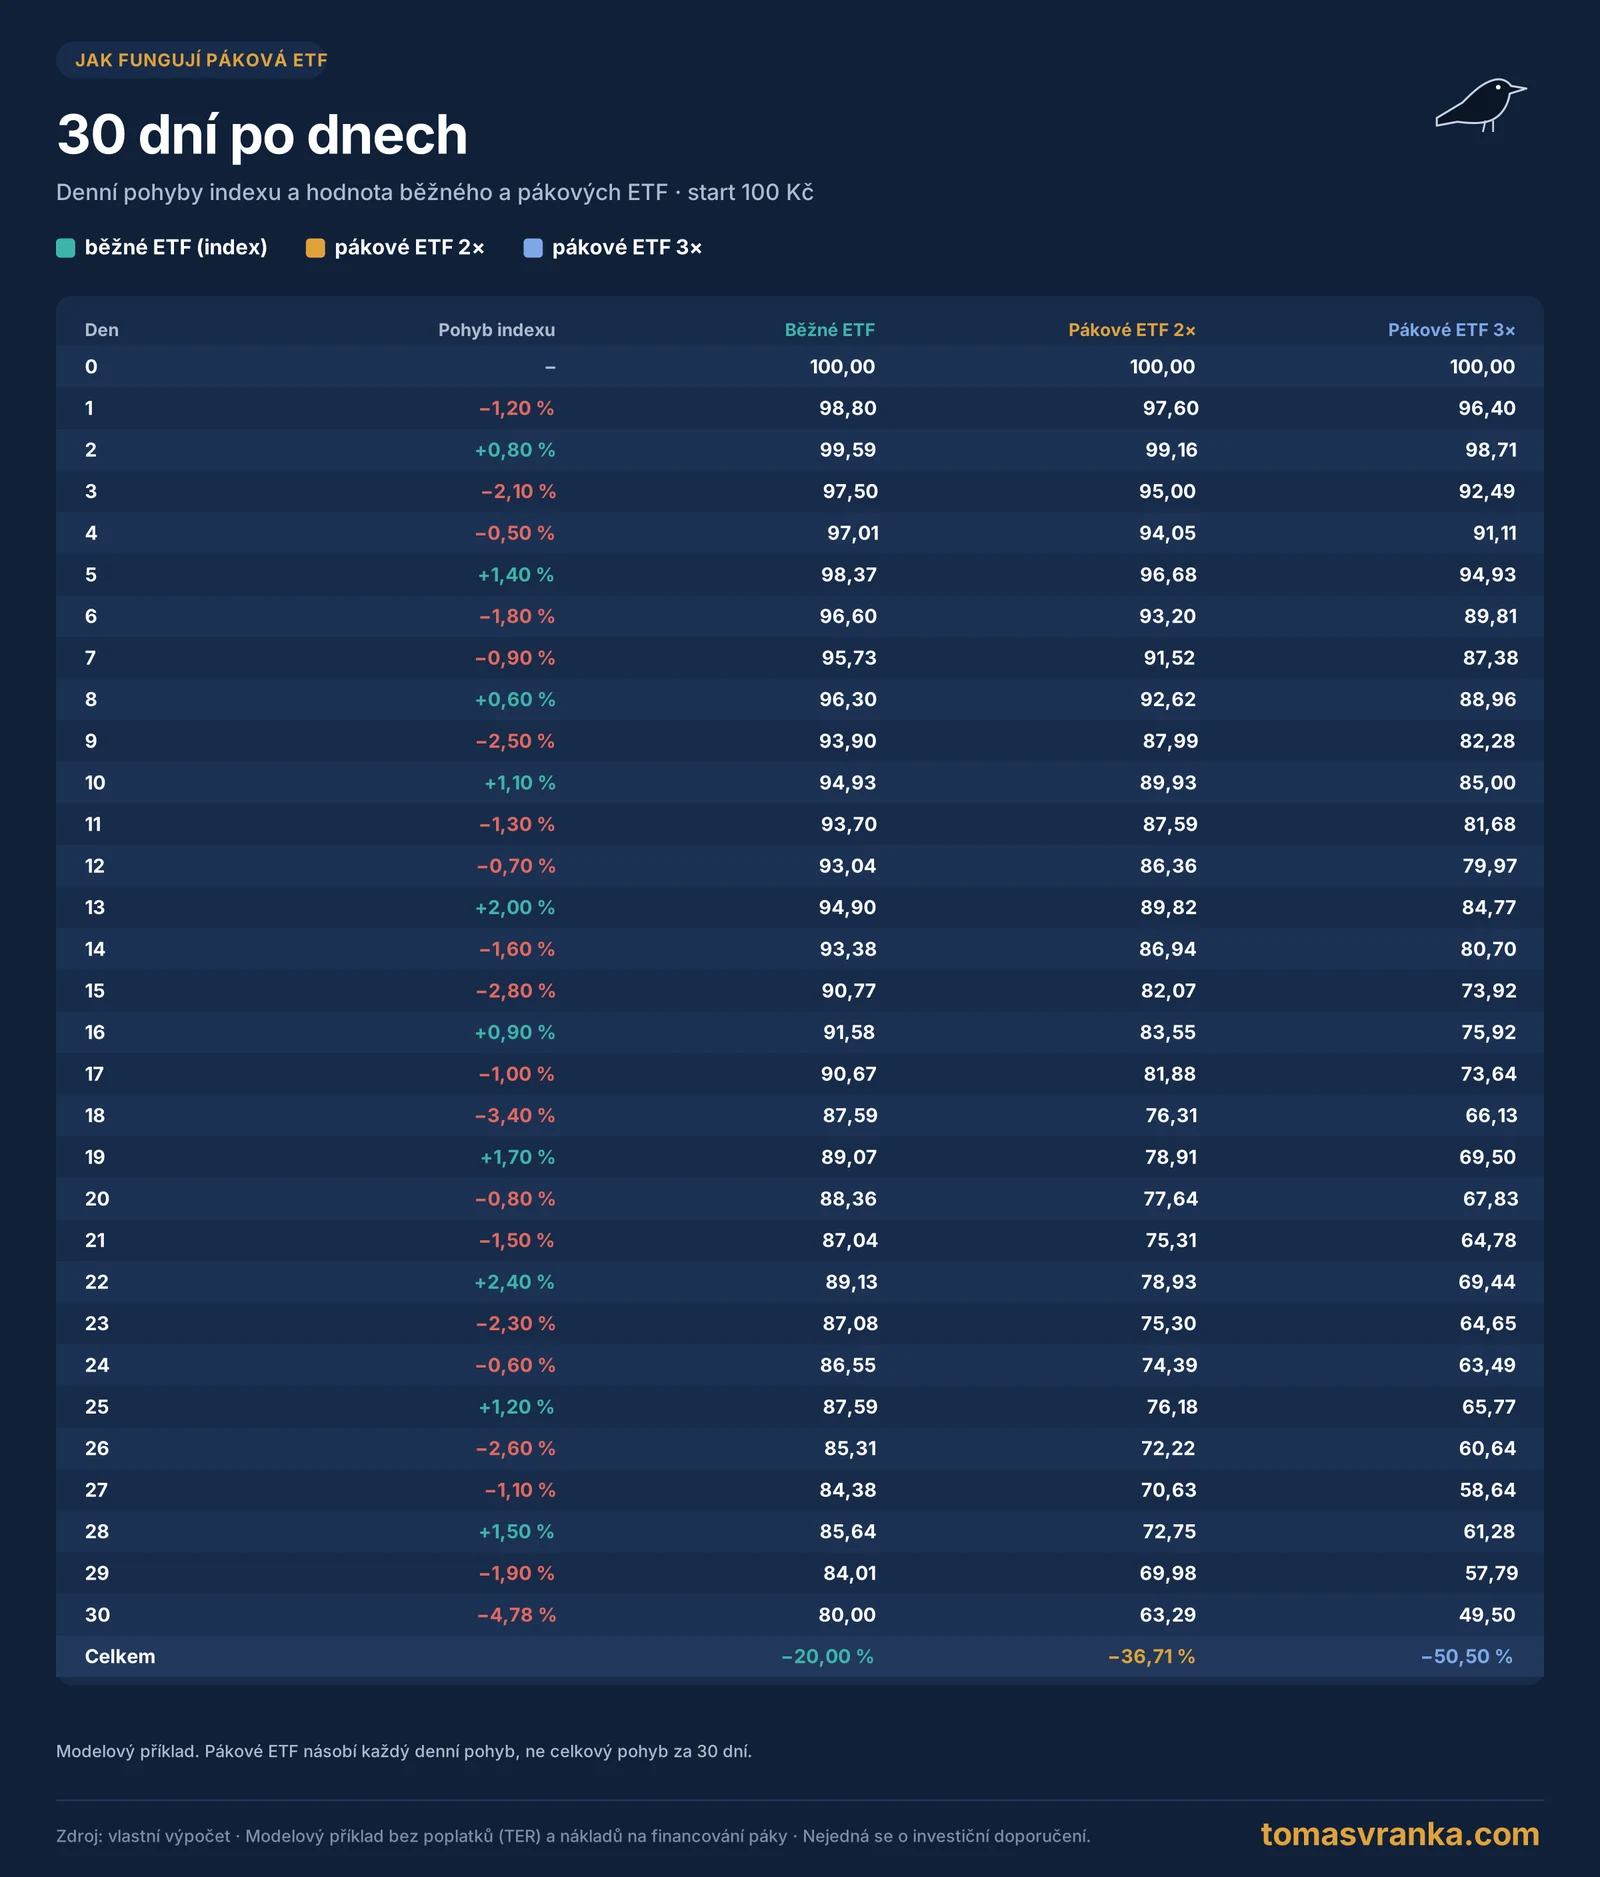
Z tabulky můžete vidět, že zatímco podkladové ETF kleslo o 20 %, 2× ETF kleslo o 36,71 % a 3× ETF dokonce o 50,50 %. Pákové ETF tedy nenásobí celkový pohyb, ale jednotlivé denní pohyby. Paradoxem je, že páková ETF v tomto případě ztratila méně, než by naznačoval prostý násobek (40 %, resp. 60 %). Důvodem je denní rebalancování, které po každém poklesu snižuje expozici fondu, takže každý další pokles se počítá z menší základny. Hlavním problémem je však asymetrie. Zatímco index potřebuje k návratu na původní hodnotu růst přibližně o 25 %, 2× ETF potřebuje růst o 58 % a 3× ETF až o 102 %, tedy víc než zdvojnásobení. Pokud by trh začal prudce růst, problém to být nemusí. Pokud by však byl návrat pomalý, postupný a volatilní, může být situace mnohem komplikovanější.
Historie pákových ETF: SSO a QLD od roku 2006
Podívejme se nyní na páková ETF s nejdelší historií. Jsou jimi SSO a QLD od společnosti ProShares, která od června 2006 nabízejí dvojnásobnou denní páku na index S&P 500, resp. Nasdaq-100. Porovnávat je budeme s běžnými ETF SPY a QQQ, která sledují stejné indexy bez páky. Za posledních 20 let byly akciové trhy v relativně silném růstovém trendu, prošly však i velkou finanční krizí. Na prvním grafu vidíme, jak by se vyvíjelo 10 000 USD investovaných na konci roku 2007. V roce 2008 oslabilo SPY o 36,8 %, zatímco jeho páková verze až o 68,1 %. Nad původní hodnotu se ETF bez páky dostalo v roce 2012, pákové o rok později.
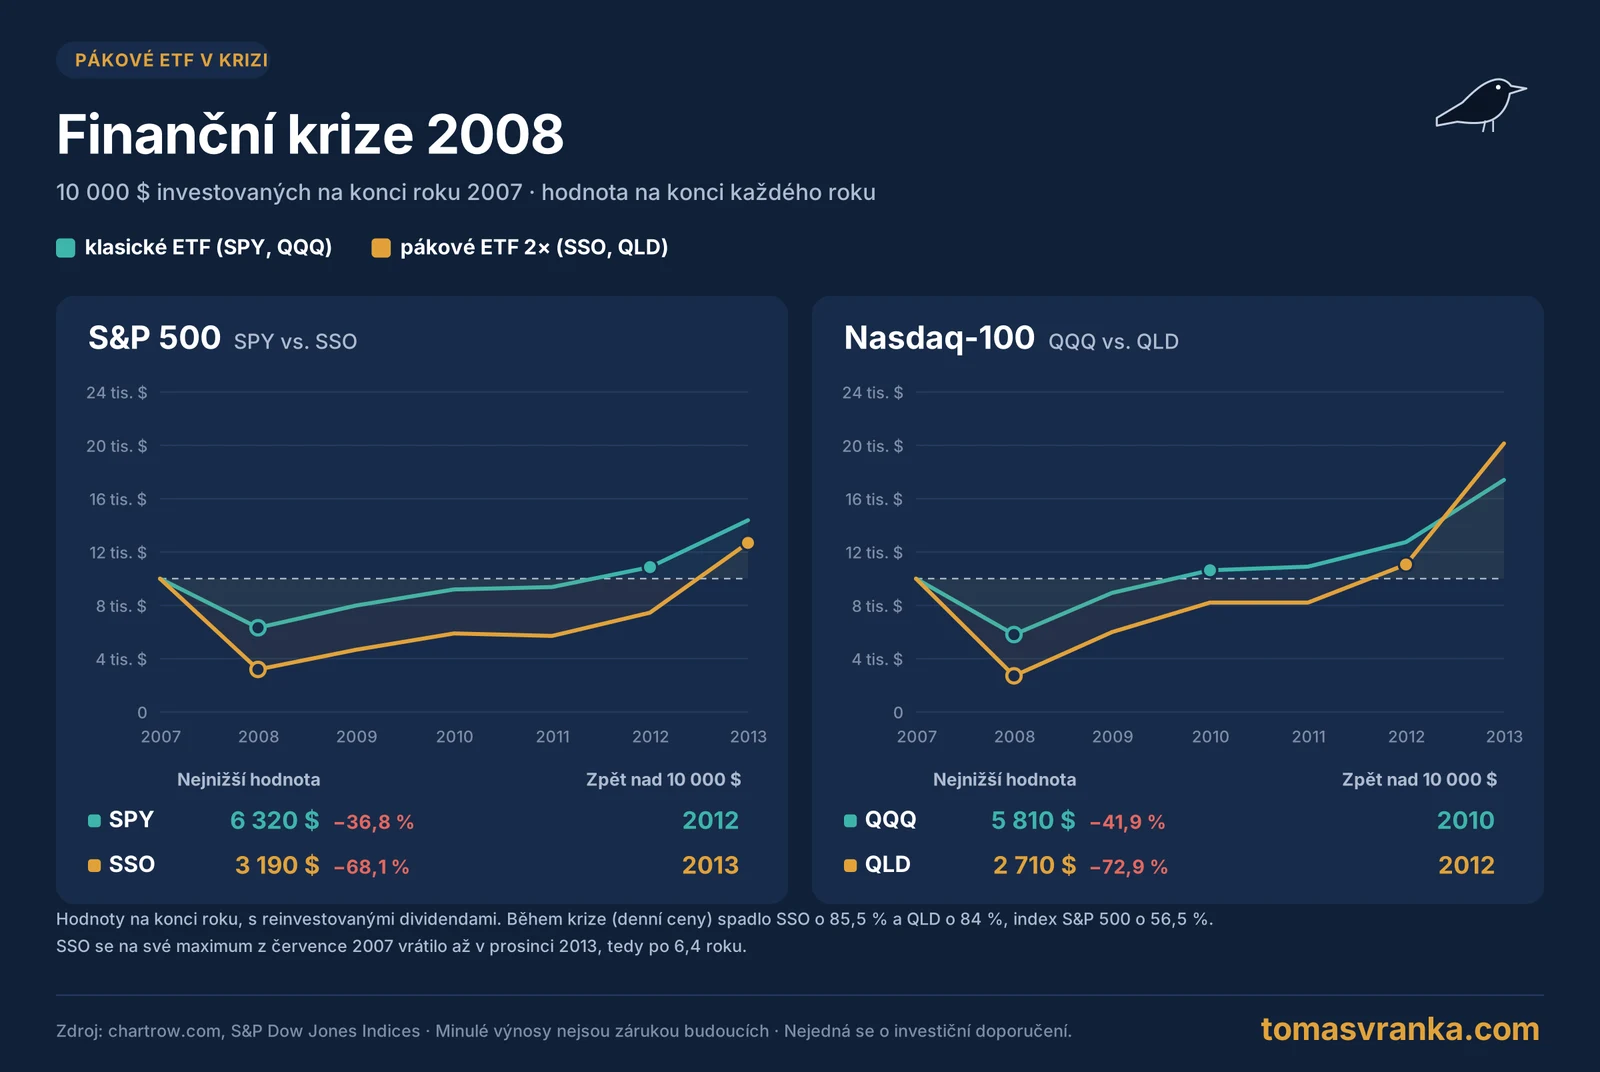
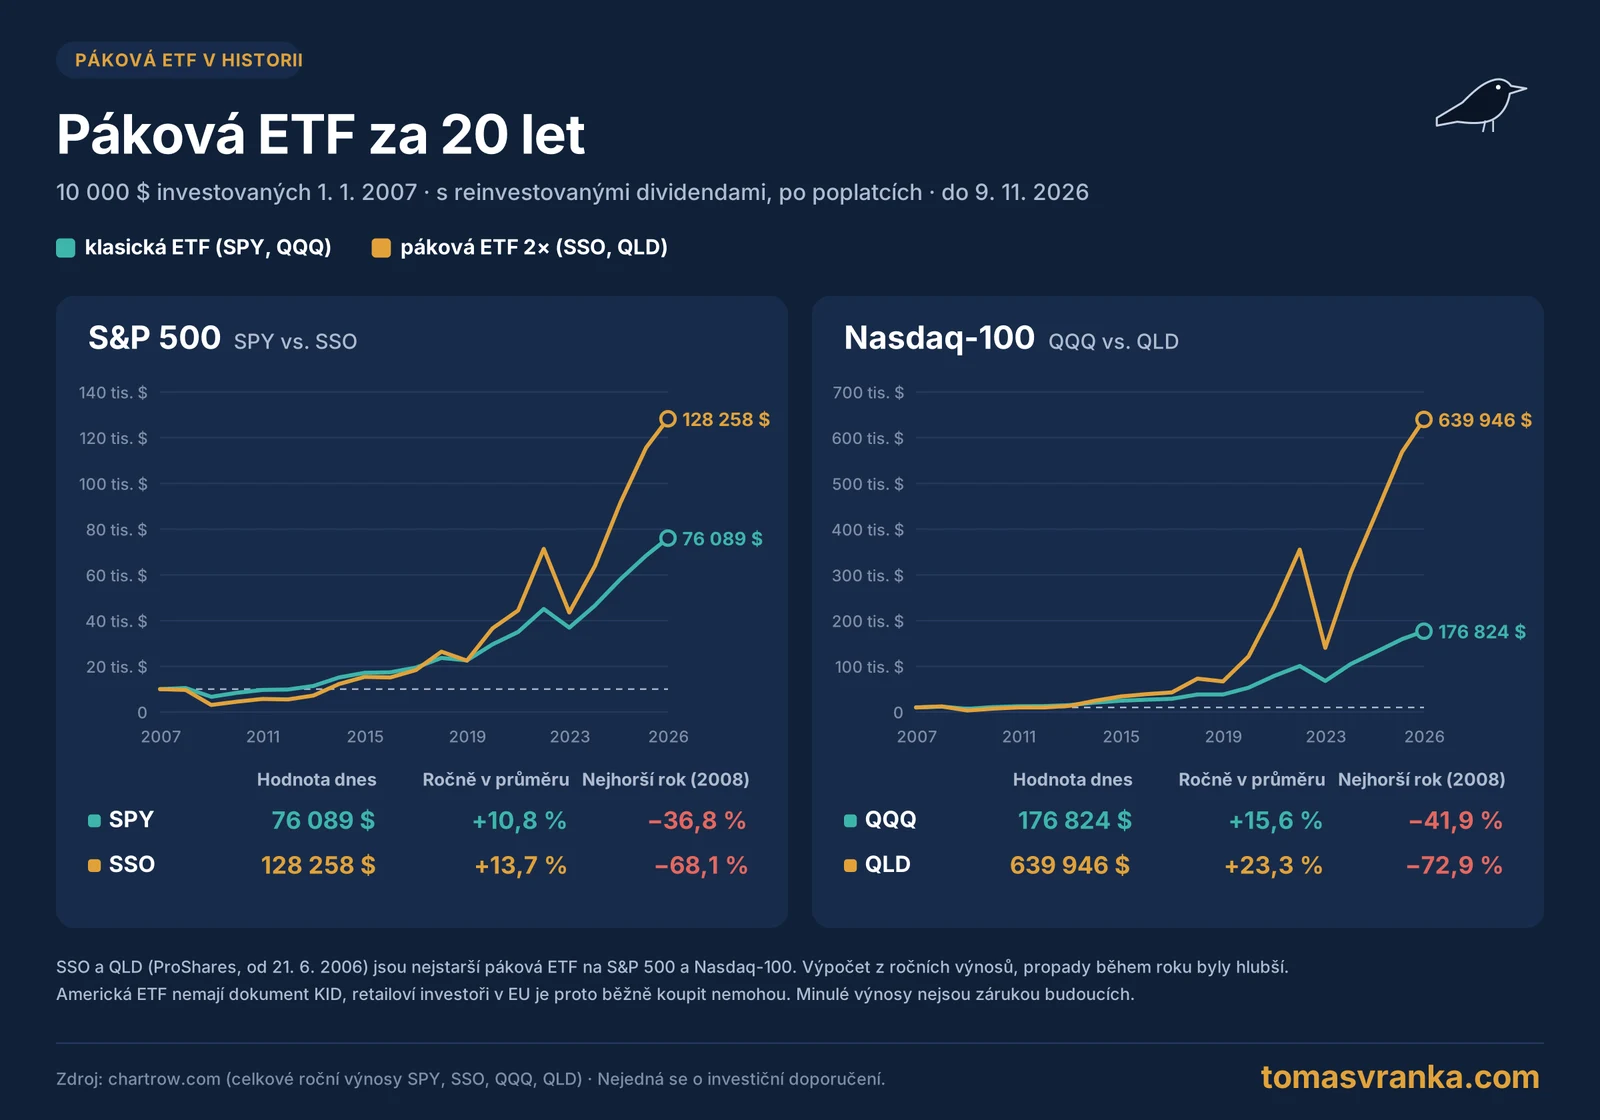
V případě Nasdaqu oslabilo v roce 2008 běžné ETF o 41,9 %, pákové o 72,9 %. První se nad původní hodnotu dostalo v roce 2010, druhé v roce 2012. Následný strmý růst akcií však pákovým ETF pomohl běžná ETF výrazně překonat. 10 000 USD vložených do SPY na začátku roku 2007 by do 9. 11. 2026 vzrostlo na 76 089 USD, pákové SSO by přineslo 128 258 USD. V případě Nasdaqu by QQQ přineslo 176 824 USD, páková verze QLD dokonce 639 946 USD. Za dané období tedy vyhrála páková ETF, avšak ne dvojnásobně, jak by naznačovala velikost páky. SSO přineslo jen o 2,9 procentního bodu ročně více než SPY (13,7 % oproti 10,8 %). V případě Nasdaqu byla konečná hodnota QLD 3,6krát vyšší než u QQQ, protože index dlouhodobě velmi silně rostl.
Co kdyby páková ETF existovala už v roce 2000?
Je však třeba dodat, že jde o výběr s výhodou zpětného pohledu. Posledních 15 let bylo pro americké akcie, a hlavně technologické, mimořádně příznivých. Pokud bychom se podívali na období od roku 2000, kdy trhy dlouhá léta šly do strany a zažily dvě velké krize, byl by výsledek výrazně jiný. Páková ETF tehdy ještě neexistovala, jejich vývoj se však dá poměrně přesně nasimulovat z denních dat. Při 10 000 USD investovaných na začátku roku 2000 by index S&P 500 dočasně klesl o 55 % a nad původní vklad by se dostal v roce 2010. 2× ETF by však kleslo (kdyby existovalo) až o 88 % a nad vklad by se dostalo až v roce 2014. Nasdaq-100 klesl dokonce o 83 % a nad původní vklad se vrátil až v roce 2013. Pokud by na něj existovalo 2× pákové ETF, propadlo by se o 99 %. Z 10 000 USD by v březnu 2009 zbylo 176 USD a nad původní vklad by se investice dostala až v roce 2020, tedy po více než 20 letech. 3× ETF na Nasdaq by dokonce ztratilo až 99,96 % hodnoty a na původní vklad by se nedostalo dodnes. Ano, čtete správně, dodnes.
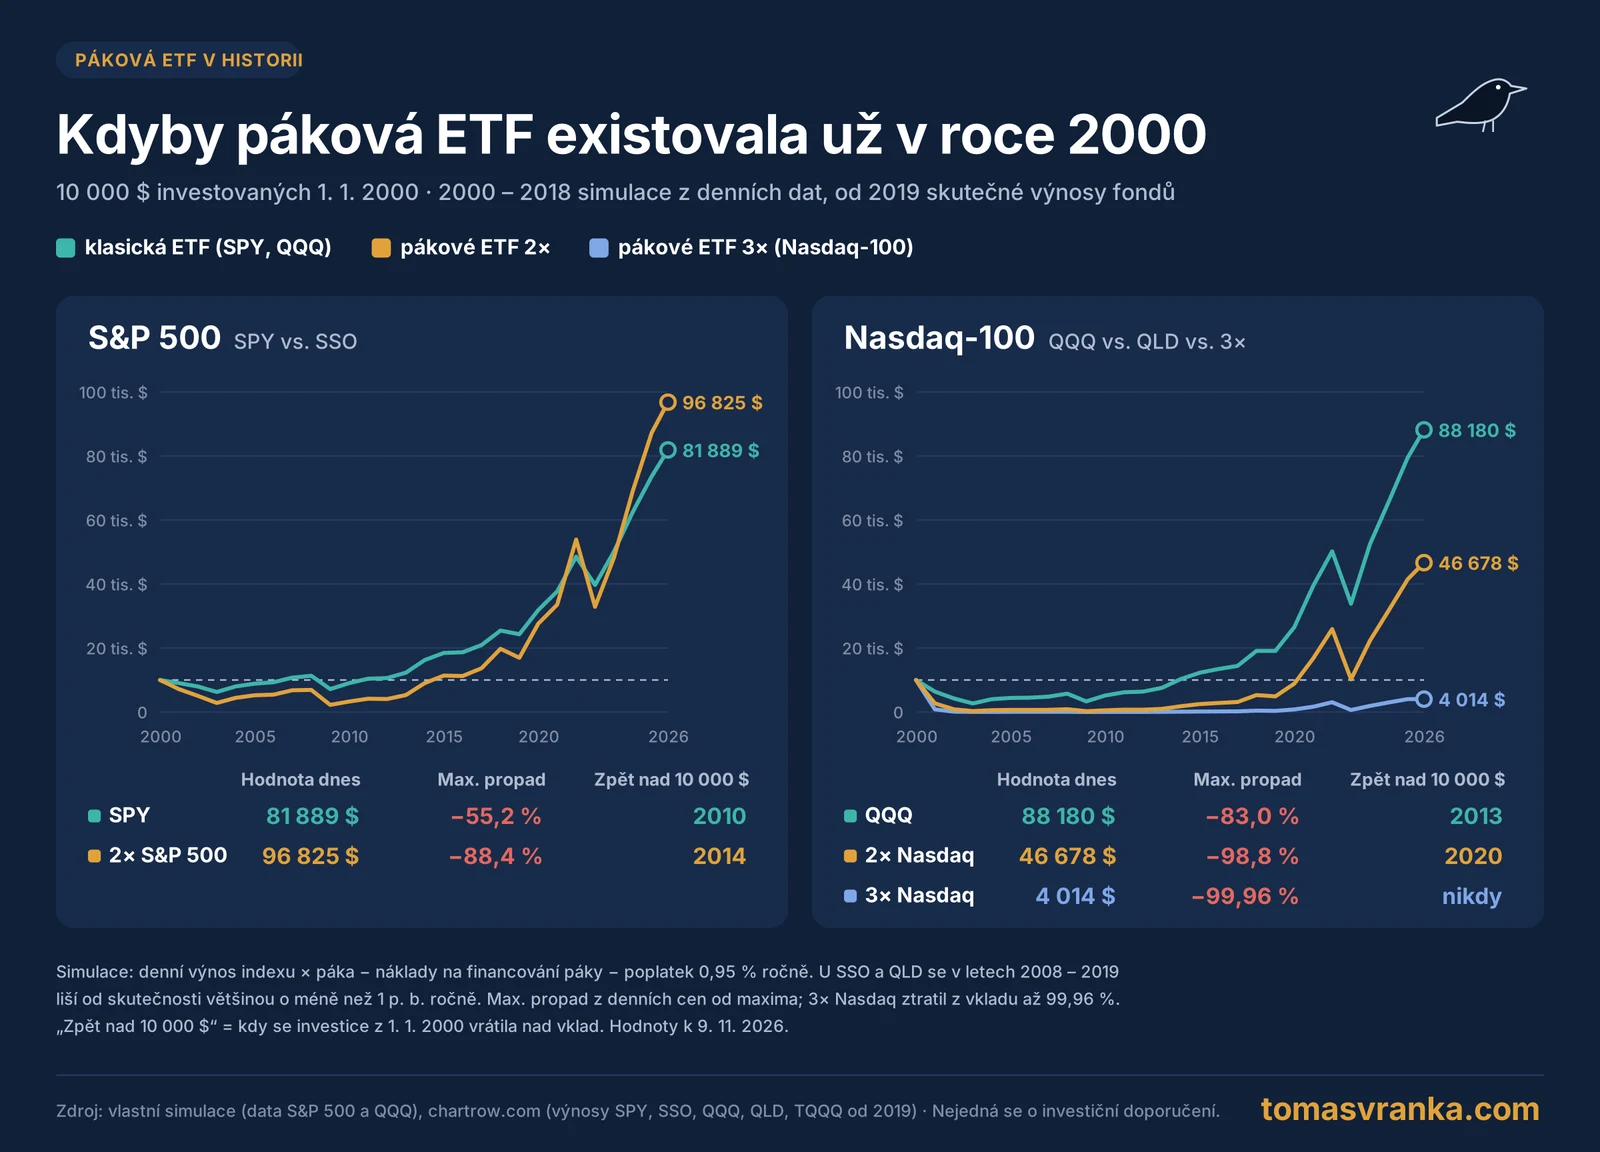
Zajímavý je i pohled na celé období až po současnost. Investor, který by na začátku roku 2000 vložil 10 000 USD do 2× ETF na Nasdaq-100, by měl dnes přibližně 46 700 USD, zatímco u běžného ETF QQQ by to bylo přes 88 000 USD. Ani 26 let včetně nejsilnějšího technologického růstu v historii tedy nestačilo na to, aby páková verze dohnala běžné ETF. U S&P 500 by 2× ETF sice skončilo výše (96 825 USD oproti 81 889 USD), investor by za to však zaplatil propadem o 88 % a 14 lety ve ztrátě. Výsledek pákových ETF tak mnohem více než u běžných ETF závisí na tom, kdy investor začal.
Propady pákových ETF: covid 2020 a medvědí trh 2022
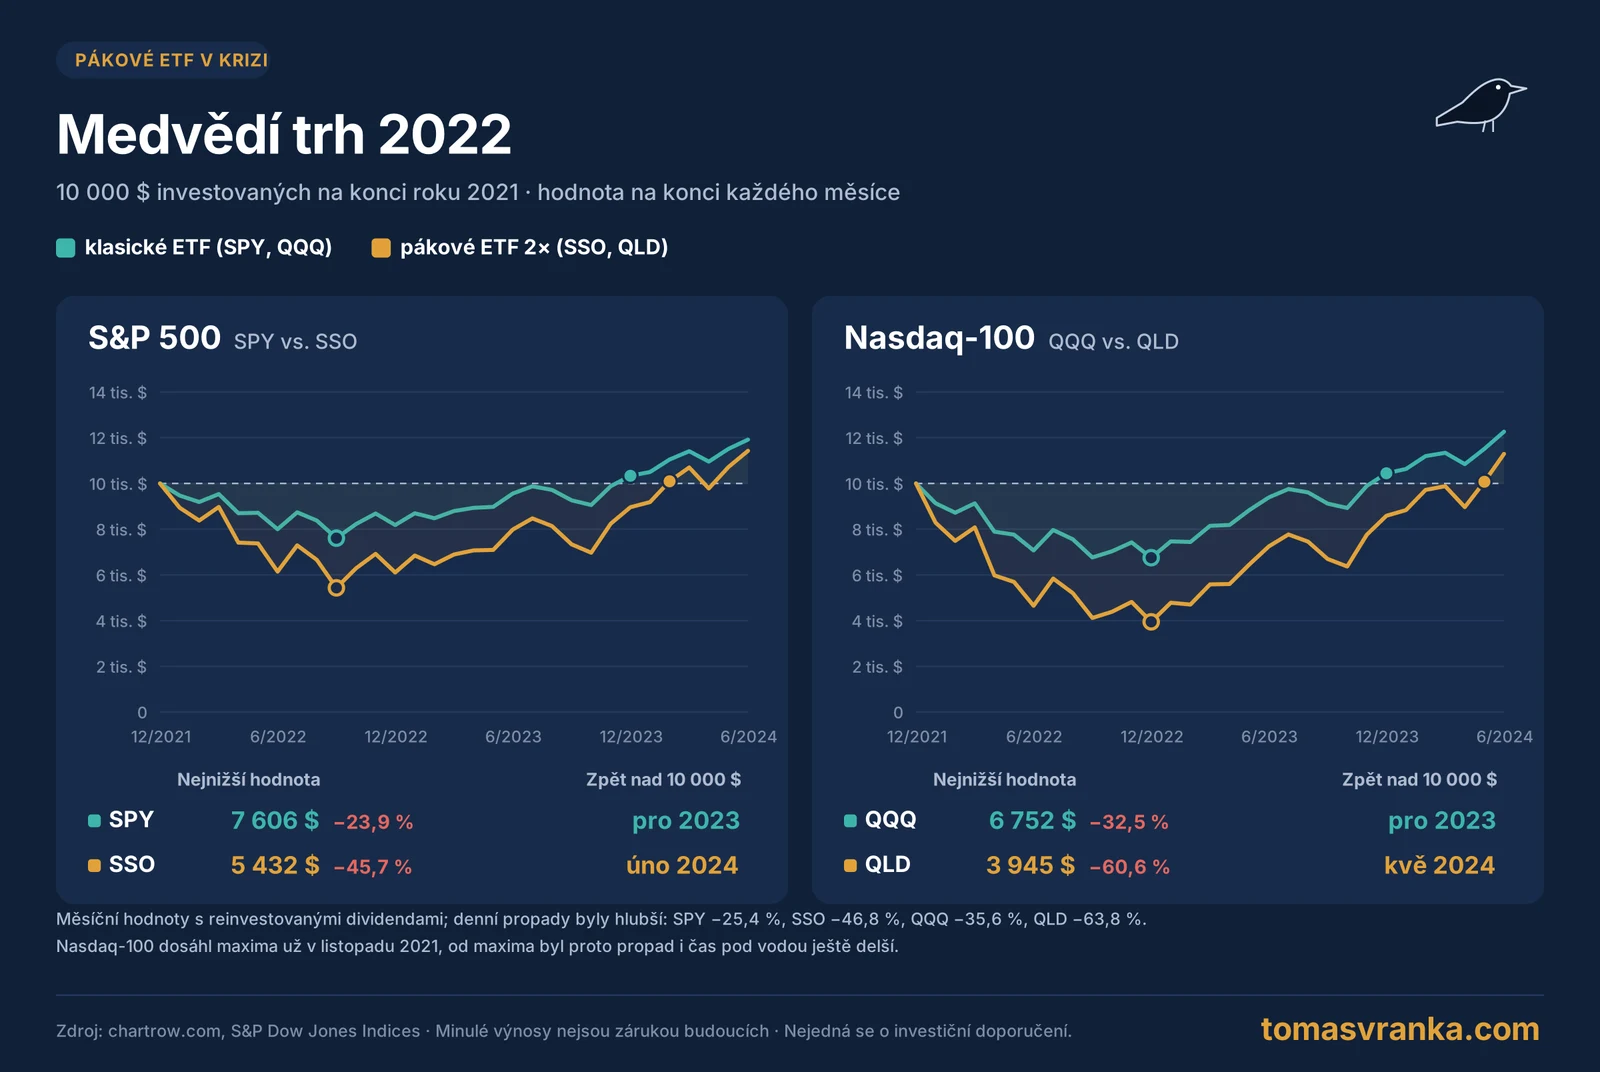
Stejně tak platí, že při velkých propadech by investor musel dočasně čelit psychicky náročným ztrátám ve výši vysokých desítek procent. Během velké finanční krize kleslo ETF SSO na denních cenách až o 85,5 % (od července 2007 do března 2009) a na své předchozí maximum se vrátilo až v prosinci 2013. Představte si, že byste na svém účtu viděli z investovaných 250 000 Kč dočasnou ztrátu přes 213 000 Kč. Nemyslím si, že je mnoho investorů, kteří by takový propad psychicky zvládli. Po příchodu covidu ztratila páková ETF přibližně za měsíc více než 50 % své hodnoty a v letech 2021 a 2022 kleslo QLD dokonce o 64 %.
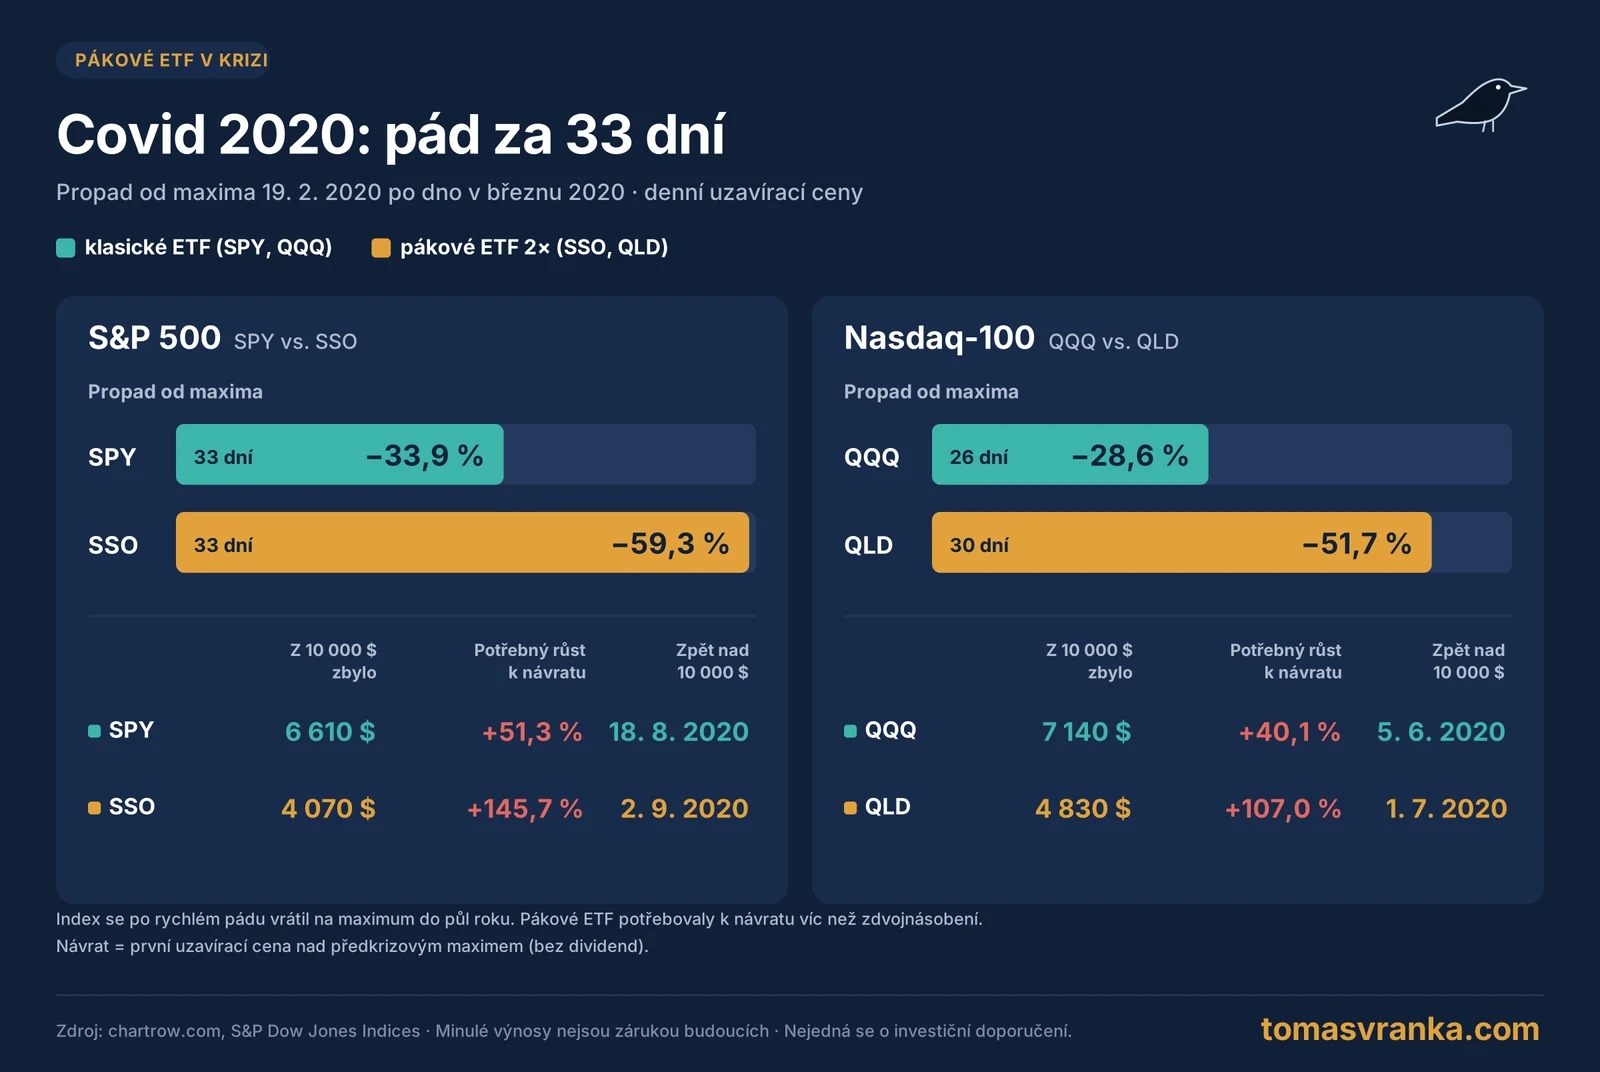
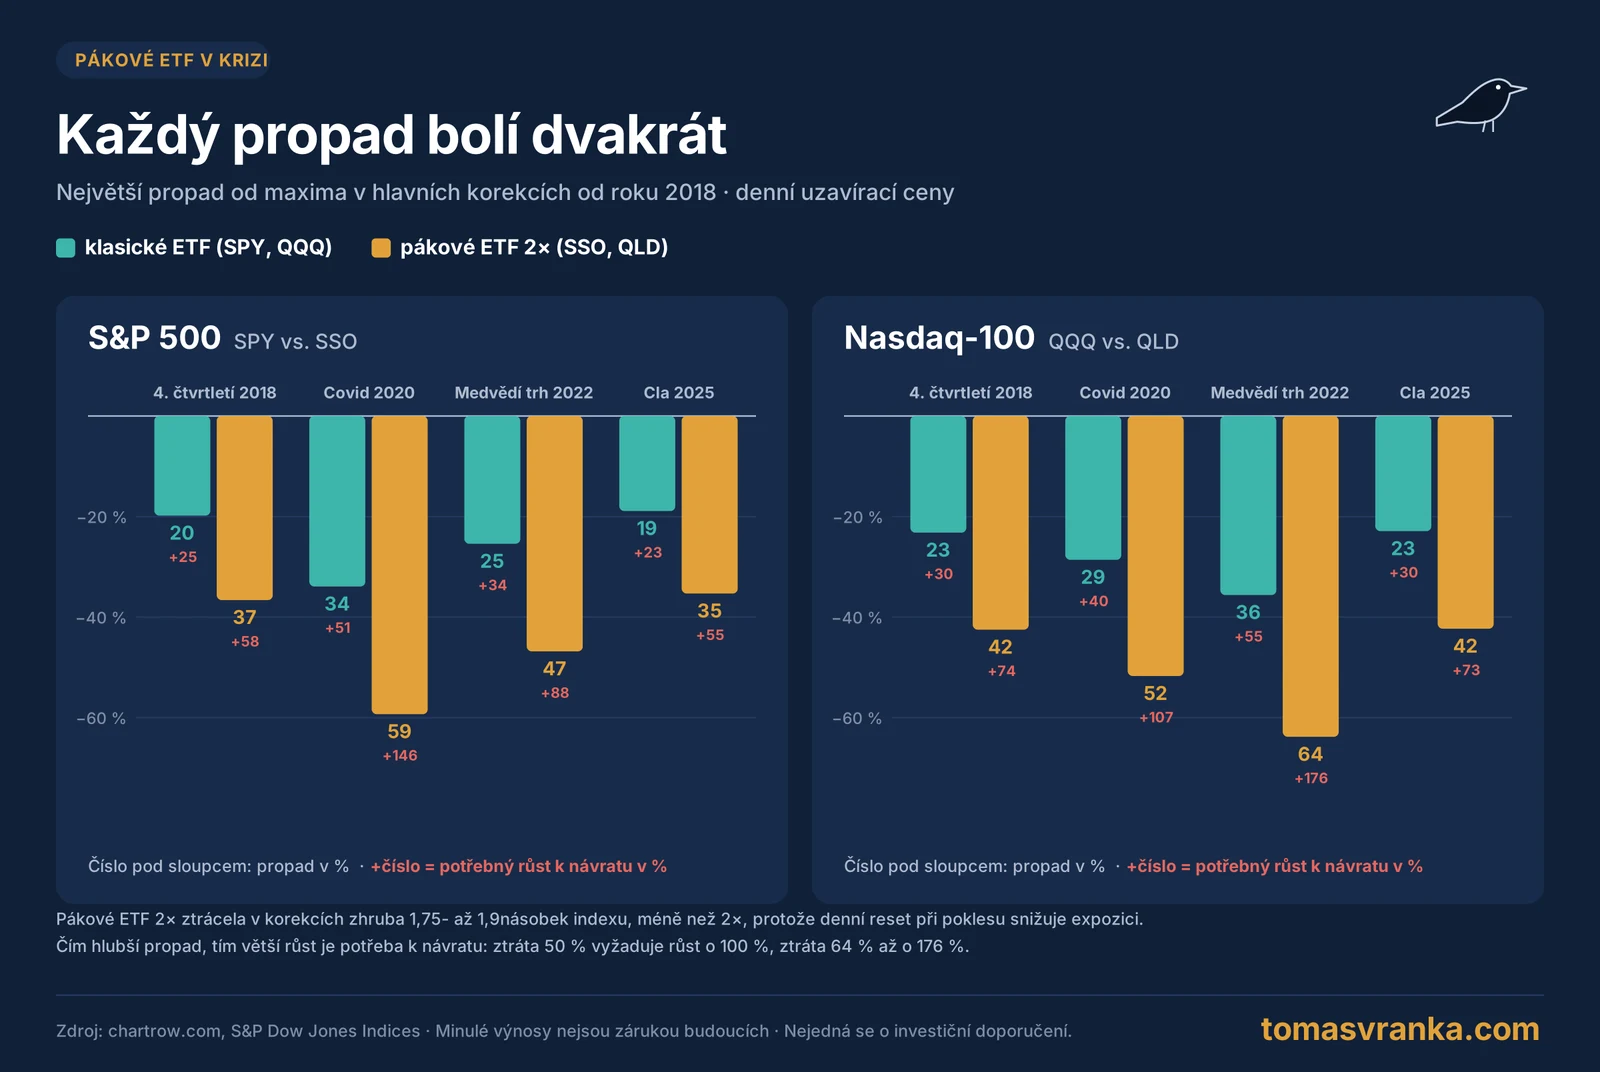
Přehled hlavních korekcí od roku 2018 ukazuje, že 2× páková ETF při poklesech ztrácela zhruba 1,75 až 1,9násobek indexu. Čím hlubší je však propad, tím větší růst je potřebný k návratu. Ztráta 50 % vyžaduje růst o 100 % a ztráta 64 % až růst o 176 %.
Páková ETF v Evropě: co si může koupit český a slovenský investor
Pro české a slovenské investory je důležité, že americká páková ETF jako TQQQ, SSO či QLD si běžně nekoupí. Americké fondy totiž nemají sdělení klíčových informací (KID), které nařízení PRIIPs vyžaduje při prodeji retailovým investorům v EU. Podrobněji jsem to vysvětloval v článku o nejlepších ETF.
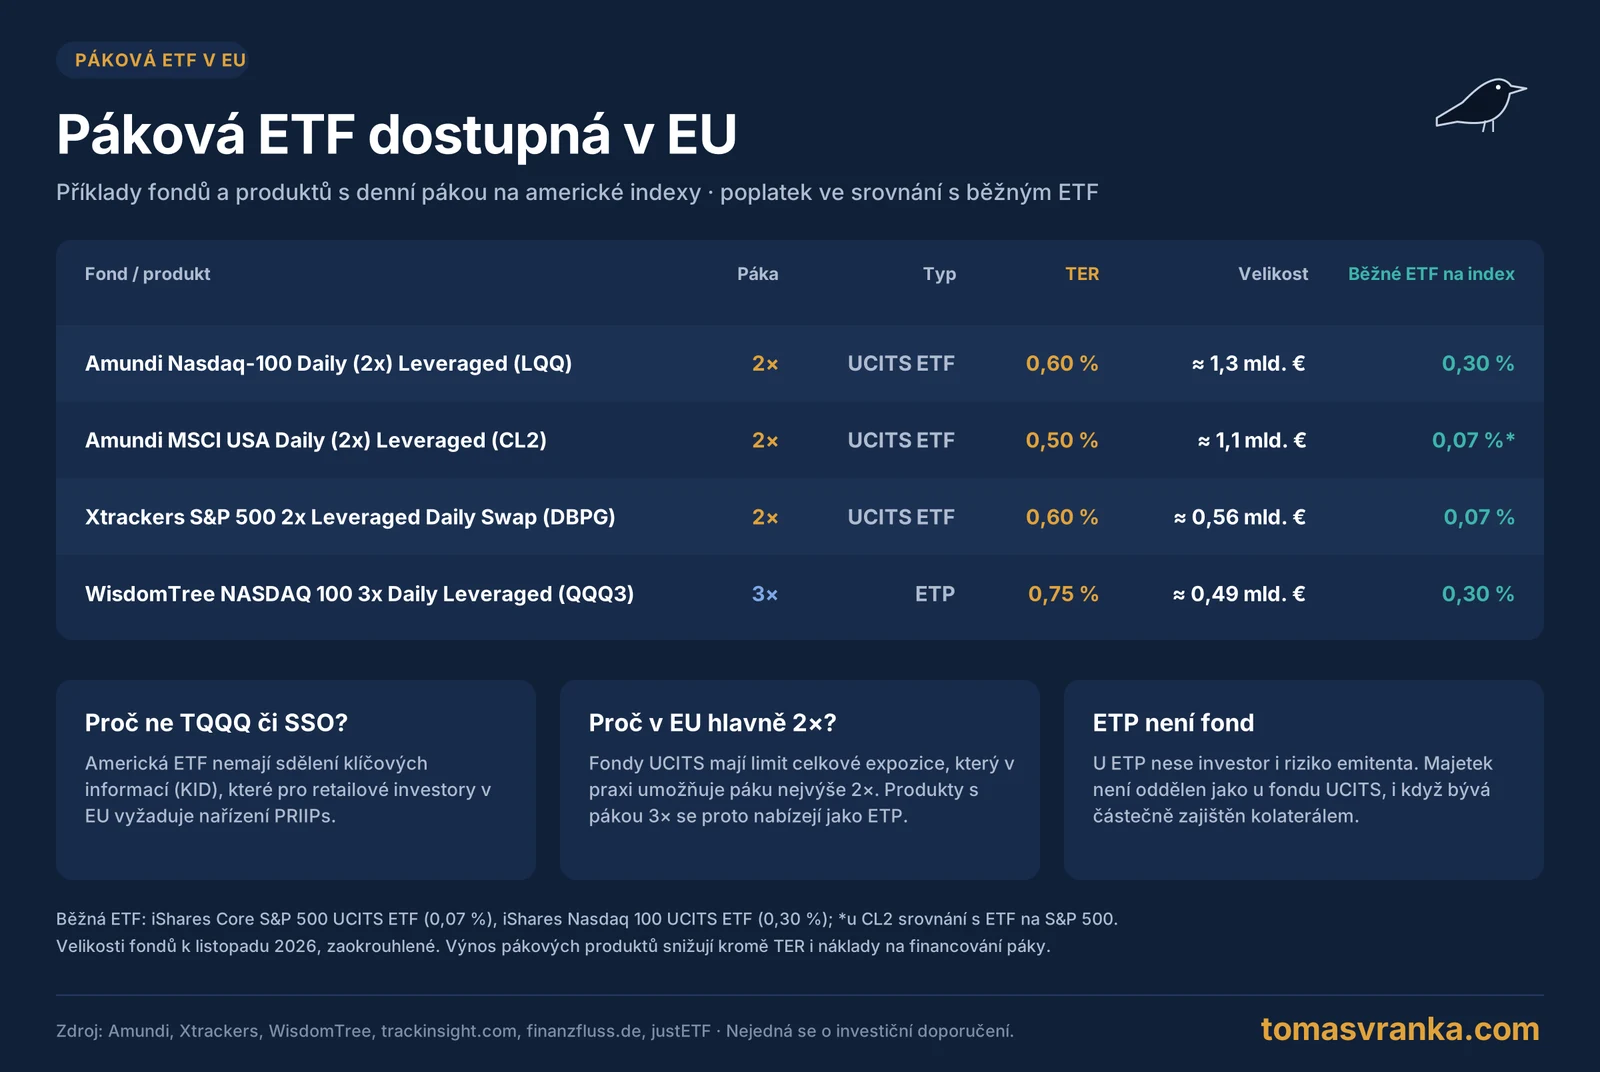
V Evropě jsou dostupná hlavně páková ETF v režimu UCITS. Tato regulace omezuje celkovou expozici fondu, a proto nabízejí hlavně dvojnásobnou páku. Největším z nich je Amundi Nasdaq-100 Daily (2x) Leveraged UCITS ETF (LQQ), který funguje od roku 2006 a spravuje přibližně 1,3 mld. eur. Na americký trh existují také Amundi MSCI USA Daily (2x) Leveraged UCITS ETF (CL2) a Xtrackers S&P 500 2x Leveraged Daily Swap UCITS ETF (DBPG). Produkty s trojnásobnou pákou, například WisdomTree NASDAQ 100 3x Daily Leveraged (QQQ3), se v Evropě nabízejí jako ETP, nikoli jako fondy UCITS. Investor u nich nese i riziko emitenta, protože jde o dluhový nástroj, i když obvykle zajištěný kolaterálem.
Poplatky pákových ETF
U pákových ETF je třeba počítat i s výrazně vyššími poplatky než u běžných ETF. Zatímco běžné ETF na S&P 500 stojí ročně například 0,07 %, evropská páková ETF na americké indexy 0,5 až 0,6 % a americká SSO, QLD či TQQQ přibližně 0,8 až 0,95 %. Kromě toho snižují výnos i náklady na financování páky, které v poplatku TER zahrnuty nejsou a rostou spolu s úrokovými sazbami. Při dlouhodobém držení se tyto náklady mohou výrazně promítnout do výkonnosti.
Časté otázky o pákových ETF
Mohu páková ETF držet dlouhodobě?
Můžete, ale výsledek bude mnohem více záviset na průběhu trhu než u běžného ETF. Při silném růstu může páka přinést víc než svůj násobek, při kolísání bez trendu a při hlubokých propadech však běžné ETF často výrazně zaostane. Při dlouhodobém držení je třeba počítat i s dočasnými poklesy o 60 až 90 %.
Mohu s pákovým ETF přijít o všechny peníze?
Díky dennímu resetu pákové ETF neklesne pod nulu, prakticky však může ztratit téměř celou hodnotu. Simulované 3× ETF na Nasdaq-100 by v letech 2000 až 2009 ztratilo 99,96 %. U 3× páky by k úplnému vymazání hodnoty teoreticky stačil jednodenní pokles indexu o 33,3 %.
Jaký je rozdíl mezi pákovým ETF a CFD s pákou?
U CFD se páka vztahuje na celou otevřenou pozici, a tedy na celkový pohyb ceny od jejího otevření. U pákového ETF se násobí každý denní pohyb zvlášť a fond se na konci každého dne rebalancuje. U CFD navíc může při poklesu dojít k uzavření pozice kvůli nedostatku marže.
Proč si v Evropě nekoupím TQQQ?
Americká ETF nemají sdělení klíčových informací (KID) podle nařízení PRIIPs, a proto je obchodníci s cennými papíry retailovým klientům v EU nenabízejí. Dostupné jsou evropské alternativy, hlavně 2× UCITS ETF a 3× ETP.
Závěr
Jak jsme si ukázali, páková ETF mohou investorům výrazně zvýšit výnos, což se v posledních dvou dekádách také podařilo. Páka však funguje jinak, než by člověk mohl intuitivně očekávat: násobí denní pohyby, ne dlouhodobý výnos. Vyšší výnos byl navíc dosažen za cenu výrazně vyšších dočasných propadů. Musíme si uvědomit, že poslední roky byly pro páková ETF téměř ideálním scénářem. Při delších poklesech nebo bočním trendu by se však situace dramaticky lišila, což dobře ukazuje období od roku 2000. Osobně tedy od jejich využití rozhodně neodrazuji, myslím si však, že každý investor by měl mechanismus páky u ETF velmi dobře znát ještě předtím, než se do nich opravdu pustí.
Zdroje
- ETF.com: Leveraged ETFs in 2026 – aktiva amerických pákových ETF
- KuCoin / BlockBeats: US leveraged ETF AUM hits record $198 billion
- ChartRow: roční a měsíční výnosy a propady SPY, SSO, QQQ, QLD a TQQQ
- US Market Data (GitHub): denní data S&P 500 s dividendami a úrokové sazby pro simulaci
- Simulate leveraged ETFs (GitHub): denní data QQQ 1999 – 2019 pro simulaci
- Trackinsight: Xtrackers S&P 500 2x Leveraged Daily Swap UCITS ETF a Amundi MSCI USA Daily (2x) Leveraged
- Parqet: Amundi Nasdaq-100 Daily (2x) Leveraged UCITS ETF
- Finanzfluss: WisdomTree NASDAQ 100 3x Daily Leveraged
- justETF: iShares Core S&P 500 a iShares Nasdaq 100 UCITS ETF
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k listopadu 2026. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.