Pravidlo 4 %: koľko si môžete vyberať z portfólia na dôchodku?
Investovanie je v posledných rokoch čoraz populárnejšou témou. To, prečo a ako by sme mali investovať nielen pre seba, ale napríklad aj pre naše deti, sme si vysvetlili v predchádzajúcich článkoch o ETF a o investovaní pre deti. Na internete dnes nájdeme množstvo informácií o tom, ako ETF fungujú, prečo by sme mali investovať, ako ETF vybrať, aký prístup zvoliť k nákupu a podobne. Oveľa menej informácií však nájdeme o tom, ako portfólio neskôr čerpať. Dnes sa preto podrobnejšie pozrieme na jednu z najznámejších metód, ktorej sa hovorí pravidlo 4 %.
V skratke
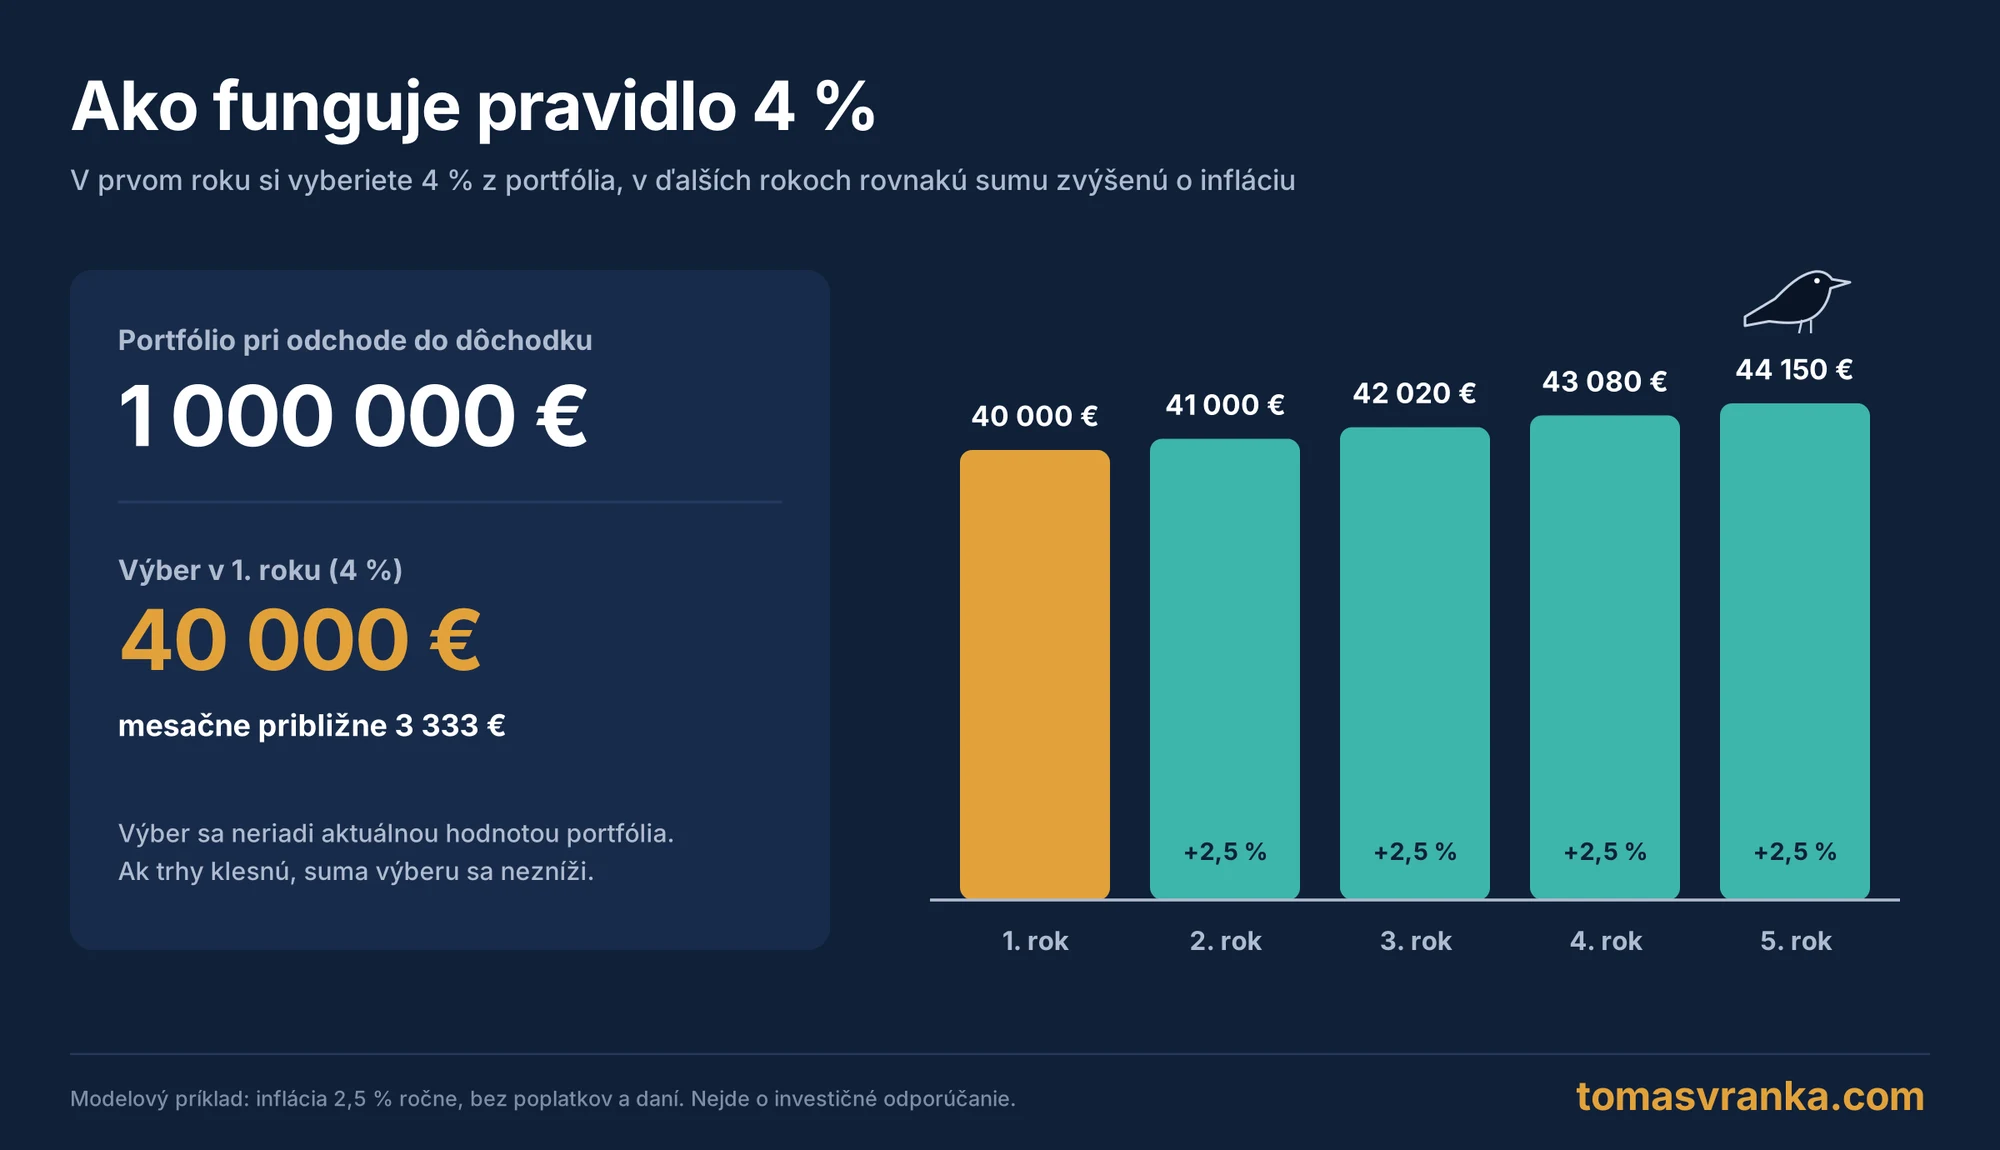
- Pravidlo 4 % hovorí, že v prvom roku dôchodku si z portfólia vyberiete 4 % jeho hodnoty a v ďalších rokoch túto sumu zvyšujete o infláciu.
- Pri portfóliu v hodnote 1 milión eur je to 40 000 eur ročne, teda približne 3 333 eur mesačne.
- Podľa štúdie Trinity by takýto výber z portfólia amerických akcií vydržal 30 rokov v 98 % historických období, podľa môjho prepočtu za roky 1928 – 2025 v 93 %.
- Nejde o záruku, ale o orientačný bod. Pri dlhšom horizonte alebo väčšej opatrnosti je bezpečnejší výber na úrovni 3 až 3,5 % ročne.
Myslím si, že nedostatok článkov na túto tému vychádza z toho, že je dnes oveľa viac ľudí vo fáze budovania majetku ako vo fáze jeho čerpania. To sa však bude v budúcnosti meniť a osobne si myslím, že je dobré mať aspoň základný prehľad o tom, aké možnosti v tejto oblasti existujú.
O pár dekád bude na Slovensku a v Česku obrovské množstvo ľudí, ktorí budú potrebovať čerpať peniaze zo svojho portfólia. Príprava portfólia na fázu čerpania je samostatná téma, na ktorú sa pozrieme niekedy nabudúce. Dnes sa budeme baviť priamo o momente, keď človek odchádza do dôchodku a peniaze naozaj začína čerpať.
Dôchodok by mal stáť na viacerých pilieroch
Skôr ako sa pustím do samotnej témy, rád by som ešte uviedol, že dôchodok by podľa mňa mal stáť na viacerých pilieroch. Naše priebežné dôchodkové systémy na tento účel nie sú ideálne, štáty však poskytujú aj iné možnosti. Na Slovensku považujem za veľmi dobrý produkt napríklad druhý pilier. Ak doň človek vstúpi dostatočne skoro a zvolí si niektorý z indexových fondov, je pravdepodobné, že pri odchode do dôchodku bude druhý pilier pekne prispievať k celkovej sume, s ktorou bude môcť na dôchodku počítať.
Za druhý pilier človek nič navyše neplatí, do dôchodkovej správcovskej spoločnosti sa iba presmeruje časť jeho odvodov (v roku 2026 sú to 4 % z vymeriavacieho základu). Dôchodok z prvého piliera sa síce za obdobie sporenia pomerne zníži, pri indexovom fonde a dlhom horizonte to však podľa mňa nasporená suma viac než vyváži. Ak človek vstúpi skoro a má vysoký príjem, dokáže si takto nasporiť aj stovky tisíc eur.
V kombinácii s prvým pilierom (kde bude náhradový pomer síce klesať, no nejaké peniaze človek dostane) a samostatným investovaním si myslím, že naše vyhliadky nemusia byť až také zlé, ako na prvý pohľad vyzerajú. Ide však o to, aby sa človek nad týmito vecami začal zamýšľať dostatočne skoro a mal pred sebou niekoľko dekád zloženého úročenia. Ak sa niekto spamätá 10 rokov pred dôchodkom, jeho horizont bude relatívne krátky. Ak si však takéto budúce problémy začne uvedomovať vo svojich 20 až 30 rokoch, dovolím si tvrdiť, že má napoly vyhraté. Poďme však späť k pravidlu 4 %.
Čo je pravidlo 4 % a odkiaľ pochádza?
Veľmi zjednodušene ide o metódu, pri ktorej si v prvom roku dôchodku vyberiete 4 % z hodnoty svojho portfólia, investovaného napríklad do akciového indexu S&P 500 alebo do kombinácie akcií a dlhopisov v pomere 50 : 50 či 60 : 40. V ďalších rokoch už nevychádzate z aktuálnej hodnoty portfólia, ale sumu z prvého roka každoročne zvýšite o infláciu. Ak by mal investor po dekádach sporenia v ETF majetok vo výške 1 milión eur, ide v prvom roku o 40 000 eur, mesačne teda približne o 3 333 eur.
Pravidlo pochádza z výskumu amerického finančného poradcu Williama Bengena z roku 1994. Podľa historických dát by portfólio s 50 až 75 % akcií pri takomto výbere vydržalo vo všetkých skúmaných obdobiach aspoň 33 rokov, teda aj v najhoršom prípade dlhšie ako 30 rokov. V mnohých historických prípadoch navyše výbery dopadli tak, že po 30 rokoch malo portfólio rovnakú alebo dokonca vyššiu hodnotu ako na začiatku.
Samozrejme, všetko ovplyvňuje najmä to, kedy investor s výbermi začne. Inak by to vyšlo, keby začal na vrchole v roku 2007 pred veľkou finančnou krízou, a inak, keby začal na dne prepadu, keď index S&P 500 oslabil o viac ako 50 %.
Dá sa teda povedať, že presnú výšku výberu, pri ktorej by existovala 100 % istota, že portfólio vydrží celých 30 rokov, stanoviť nemožno. Ide totiž o veľmi dlhý horizont s množstvom neznámych. Nevieme, ako sa bude trhom v ďalších dekádach dariť, aká bude inflácia, aká bude naša finančná situácia, ako sa zmení legislatíva v oblasti investovania, ako sa zmení kurz medzi eurom a dolárom a podobne. Rovnako nevieme, ako dlho budeme žiť a aké mimoriadne výdavky budeme mať, jednoducho je tu naozaj veľa neznámych.
Nevieme ani to, aká bude naša situácia v oblasti bývania, napríklad či na starobu vymeníme bývanie za menšie a uvoľnia sa nám tým nejaké peniaze. Na 30-ročnom horizonte sa tieto veci odhadujú extrémne ťažko a kto tvrdí, že to dokáže, buď preceňuje svoje schopnosti, alebo klame. Treba tiež dodať, že väčšina výskumov vychádza z amerických dát v dolároch a nezohľadňuje poplatky ani dane, ktoré skutočný výsledok zhoršujú. Myslím si však, že keď budeme pravidlo 4 % brať ako orientačný základ, ku ktorému sa pridá prvý či druhý pilier, môžu spolu tieto zdroje priniesť pekné peniaze.
Čo hovoria dáta o pravidle 4 %?
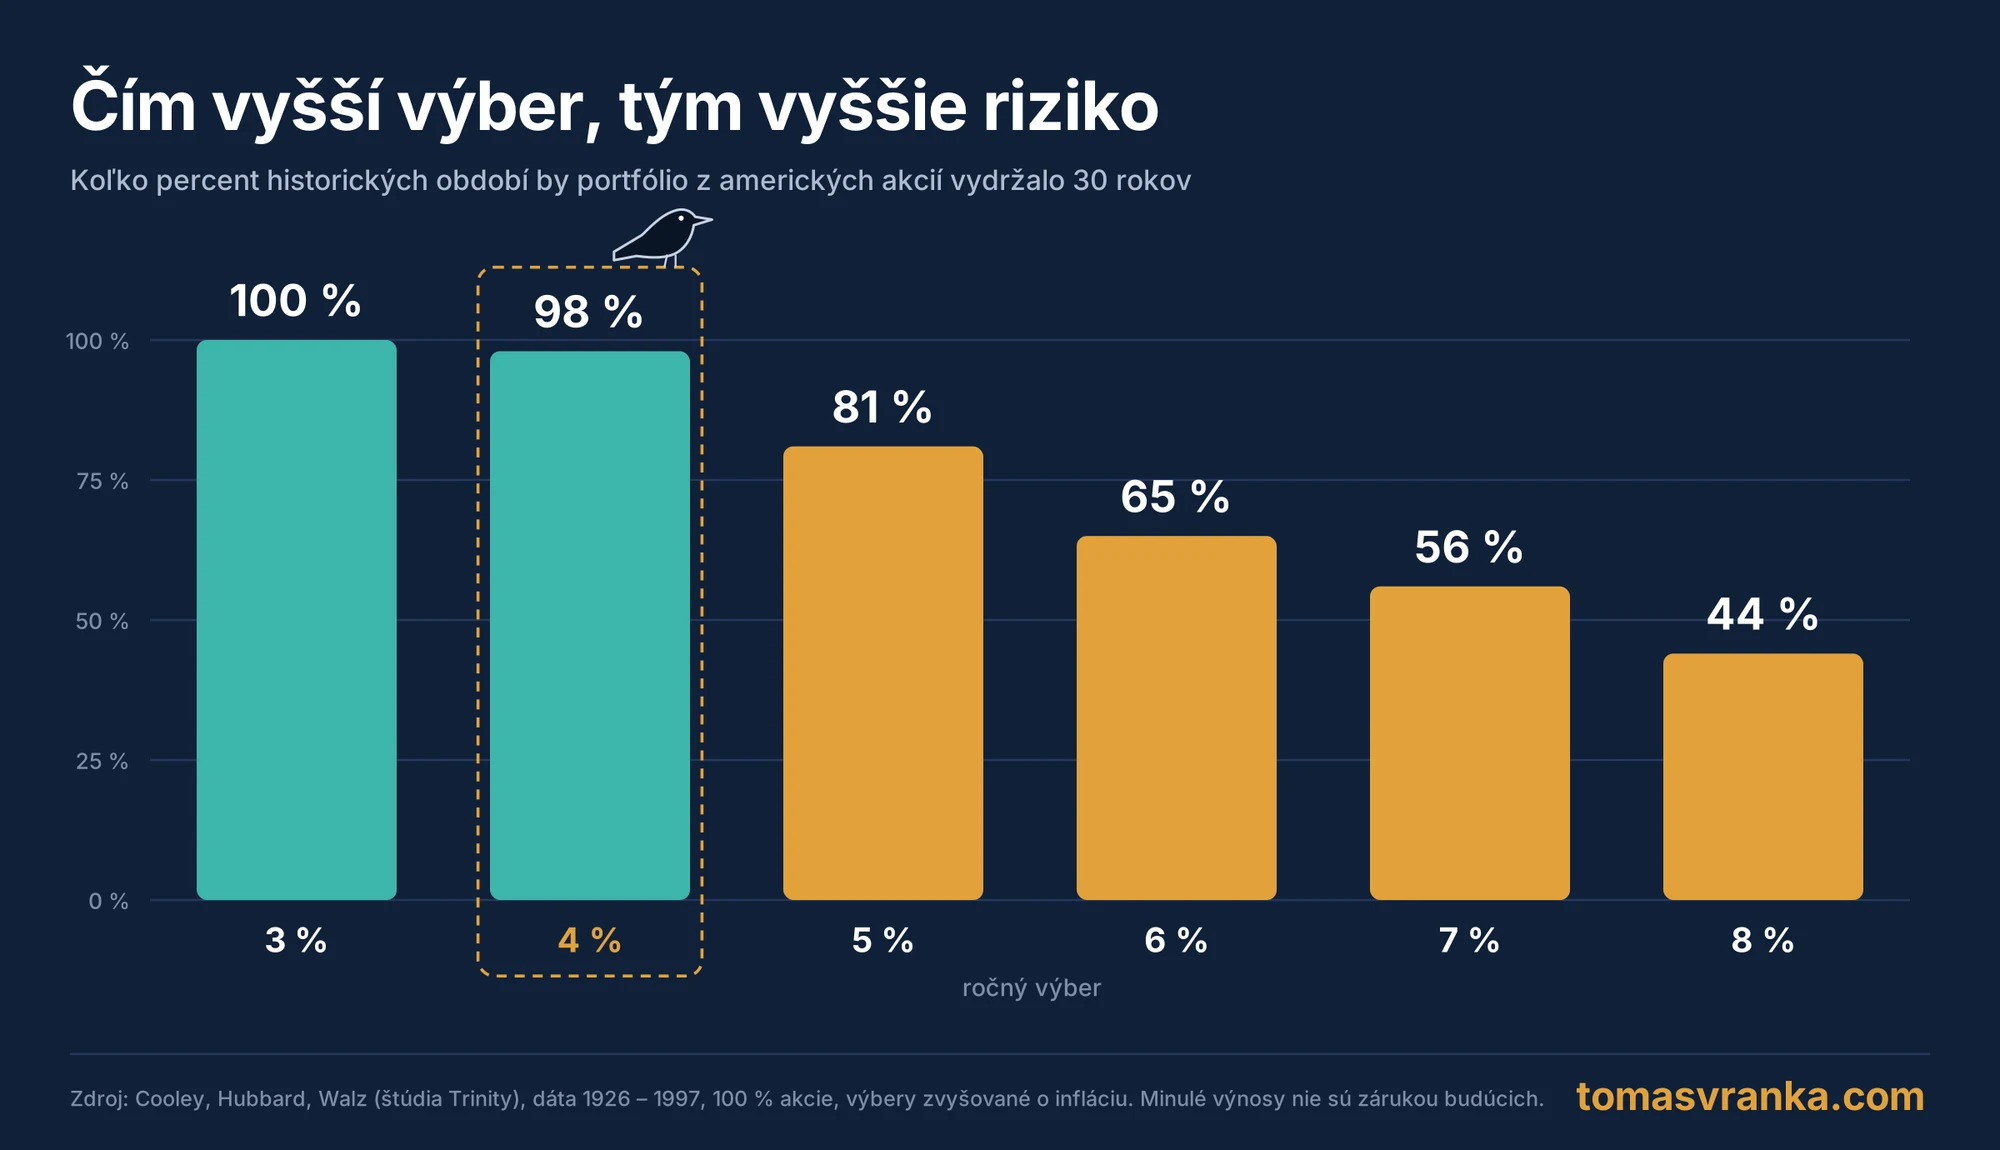
Najznámejšou prácou na túto tému je takzvaná štúdia Trinity, ktorú v roku 1998 publikovali traja profesori z Trinity University v Texase. Na dátach z rokov 1926 až 1997 zistili, že pri portfóliu zloženom iba z amerických akcií a 4 % ročnom výbere zvyšovanom o infláciu bola úspešnosť tejto stratégie 98 %. To znamená, že v 98 % historických období by takéto portfólio dokázalo vydržať 30 rokov a poskytovať investorovi plánovaný príjem.
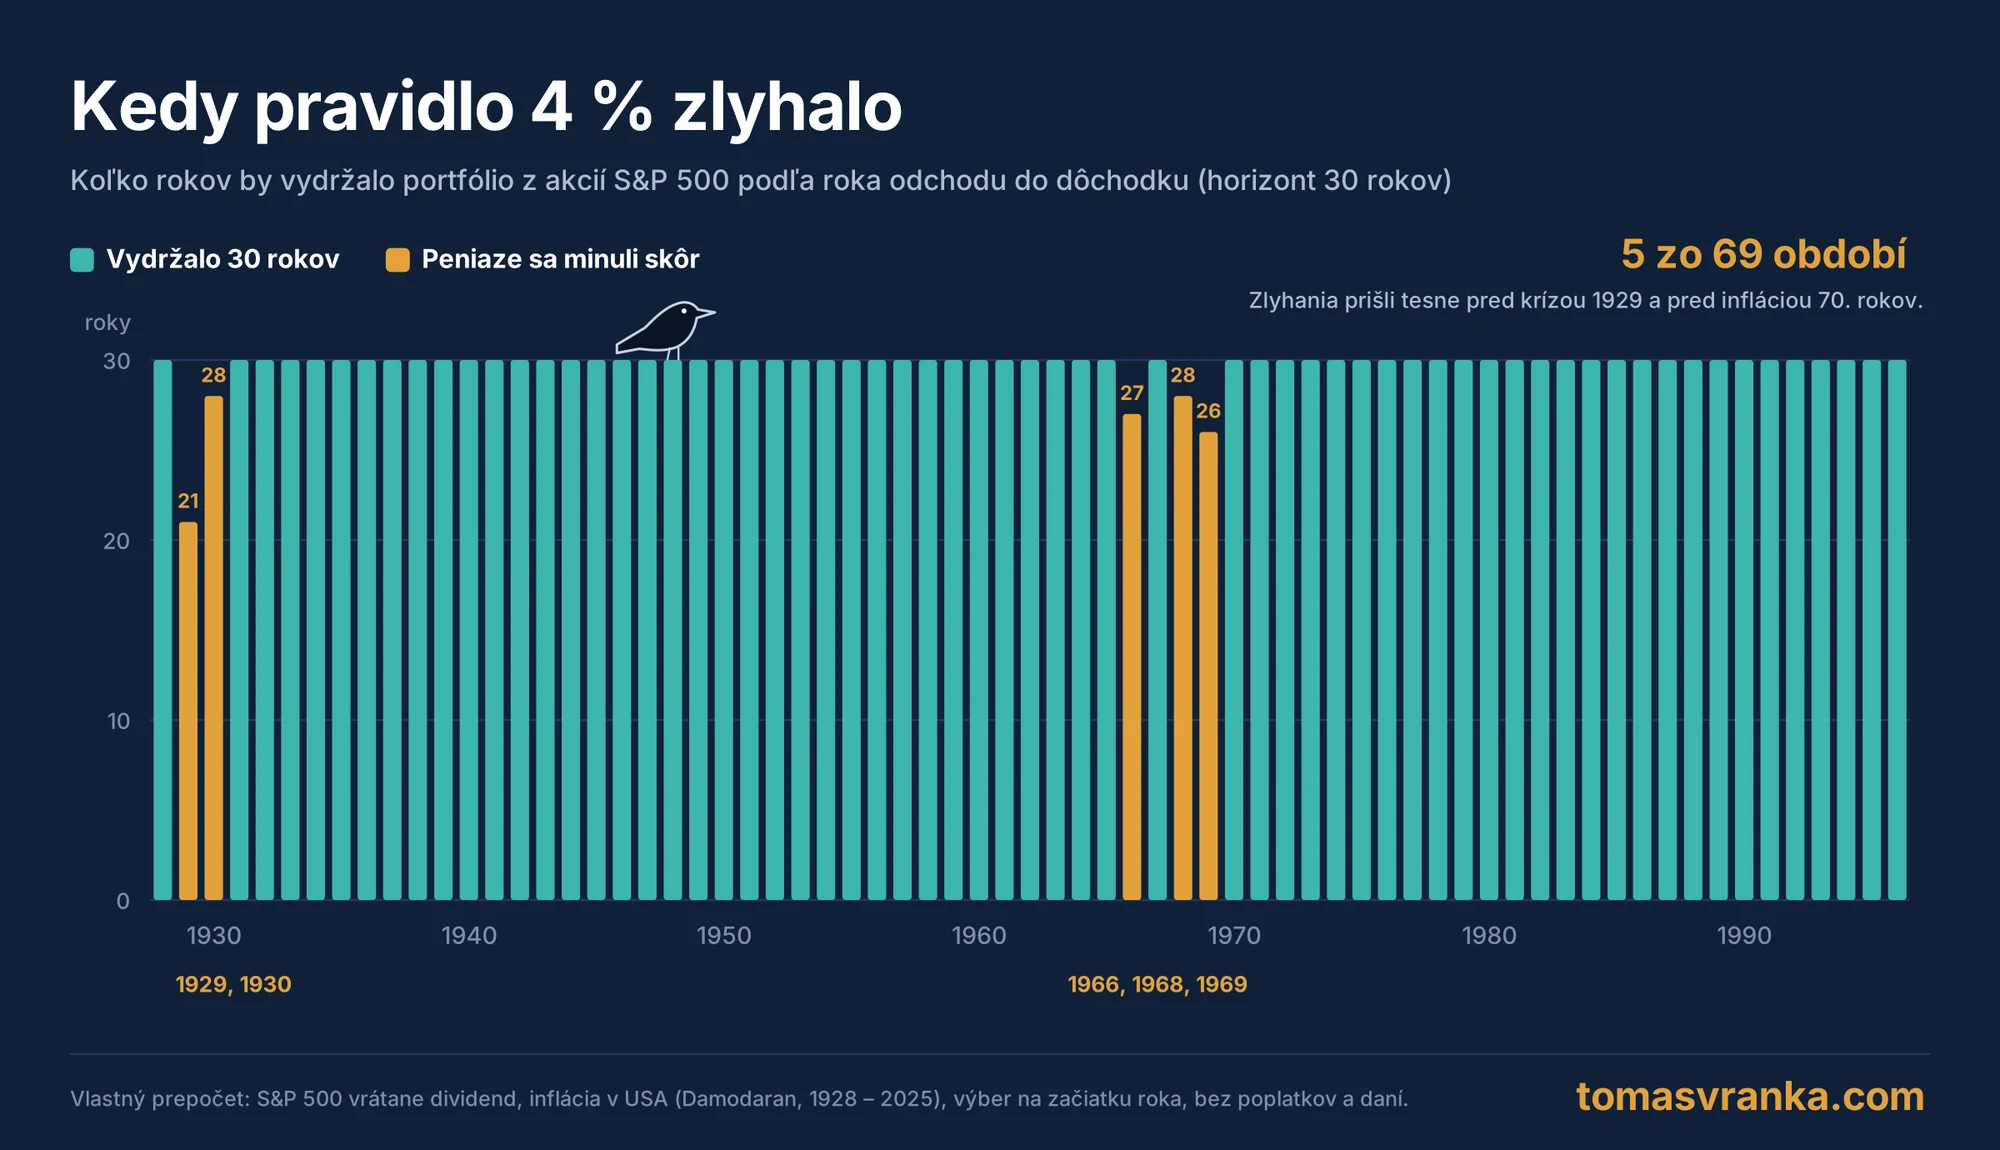
Výpočet som si zopakoval aj sám, a to na dlhšom období 1928 až 2025 s ročnými dátami indexu S&P 500 od profesora Damodarana. Pri konzervatívnom predpoklade, že investor si peniaze vyberá vždy na začiatku roka, vyšla úspešnosť 93 %. Portfólio nevydržalo celých 30 rokov iba pri odchode do dôchodku v rokoch 1929, 1930, 1966, 1968 a 1969, teda tesne pred Veľkou hospodárskou krízou alebo pred obdobím vysokej inflácie v 70. rokoch. Aj v týchto prípadoch však peniaze vystačili na 21 až 28 rokov.
Uveďme si teraz veľmi zjednodušený príklad. Ak by ste 30 rokov investovali 200 eur mesačne pri priemernom výnose 10 % ročne (bez poplatkov, daní a inflácie), mali by ste na konci približne 412 600 eur. 4 % z tejto sumy predstavujú približne 16 500 eur ročne, mesačne by ste teda z portfólia mohli vyberať približne 1 375 eur. Treba mať na pamäti, že ide o sumu v budúcich cenách. Samo osebe to teda nemusí byť veľa, ako som však spomínal, v kombinácii s inými zdrojmi na dôchodku môže byť táto suma dostatočná.
Kalkulačka pravidla 4 %
Koľko by ste si mohli z portfólia vyberať vy, si môžete vypočítať v kalkulačke nižšie. Stačí zadať nasporenú sumu a kalkulačka vypočíta ročný a mesačný výber. Ukáže aj to, ako často by zvolený výber vydržal v historických dátach.
Kalkulačka pravidla 4 %
Zadajte nasporenú sumu a mieru výberu. Kalkulačka vypočíta ročný a mesačný výber a ukáže, ako by takýto výber obstál v historických dátach.
Ako kalkulačka počíta?
Ročný výber v prvom roku je nasporená suma vynásobená mierou výberu. V ďalších rokoch sa výber každý rok zvyšuje o infláciu v USA. Historická úspešnosť ukazuje, v koľkých obdobiach od roku 1928 by portfólio vydržalo celý zvolený horizont. Akcie predstavuje index S&P 500 vrátane dividend, dlhopisy 10-ročné americké štátne dlhopisy, portfólio sa každý rok vyvažuje a výber prebieha na začiatku roka. Zdroj dát: A. Damodaran, NYU Stern (1928 – 2025).
Výpočet nezohľadňuje poplatky, dane ani pohyb kurzu EUR/USD. Ide o modelový príklad, nie investičné odporúčanie; minulé výnosy nie sú zárukou budúcich.
Ako často pravidlo 4 % zlyhalo?
V príkladoch vyššie sa suma výberu každý rok zvyšovala o infláciu. Ak predĺžime horizont, úspešnosť prirodzene klesá. Podľa môjho prepočtu na dátach 1928 až 2025 vydržalo portfólio zložené iba z akcií pri 4 % výbere 40 rokov v 88 % prípadov a 50 rokov v 86 % prípadov. Zároveň platí, že pri 30-ročnom horizonte malo portfólio v 84 % prípadov na konci vyššiu hodnotu ako na začiatku, a to aj po zohľadnení inflácie. Existuje teda veľmi vysoká šanca, že portfólio človek nielenže nespotrebuje, ale dokonca jeho veľkú časť odovzdá ďalej.
S číslami sa dá samozrejme aj variovať. Ak by sme pri 30-ročnom horizonte zvýšili ročný výber na 6 %, portfólio podľa štúdie Trinity vydržalo len v 65 % prípadov a pri 8 % už len v 44 % prípadov.
Iné čísla investor dosiahne v prípade, ak jeho portfólio tvoria akcie aj dlhopisy. Dlhopisy znižujú kolísanie, ale aj výnos. V štúdii Trinity dosiahlo pri 4 % výbere a 30 rokoch portfólio so 75 % akcií a 25 % dlhopisov úspešnosť 100 %, portfólio v pomere 50 : 50 však 95 %. Pri dlhších horizontoch vychádzajú portfóliá s menším podielom akcií horšie, pretože nižší výnos nestačí pokryť rastúce výbery.
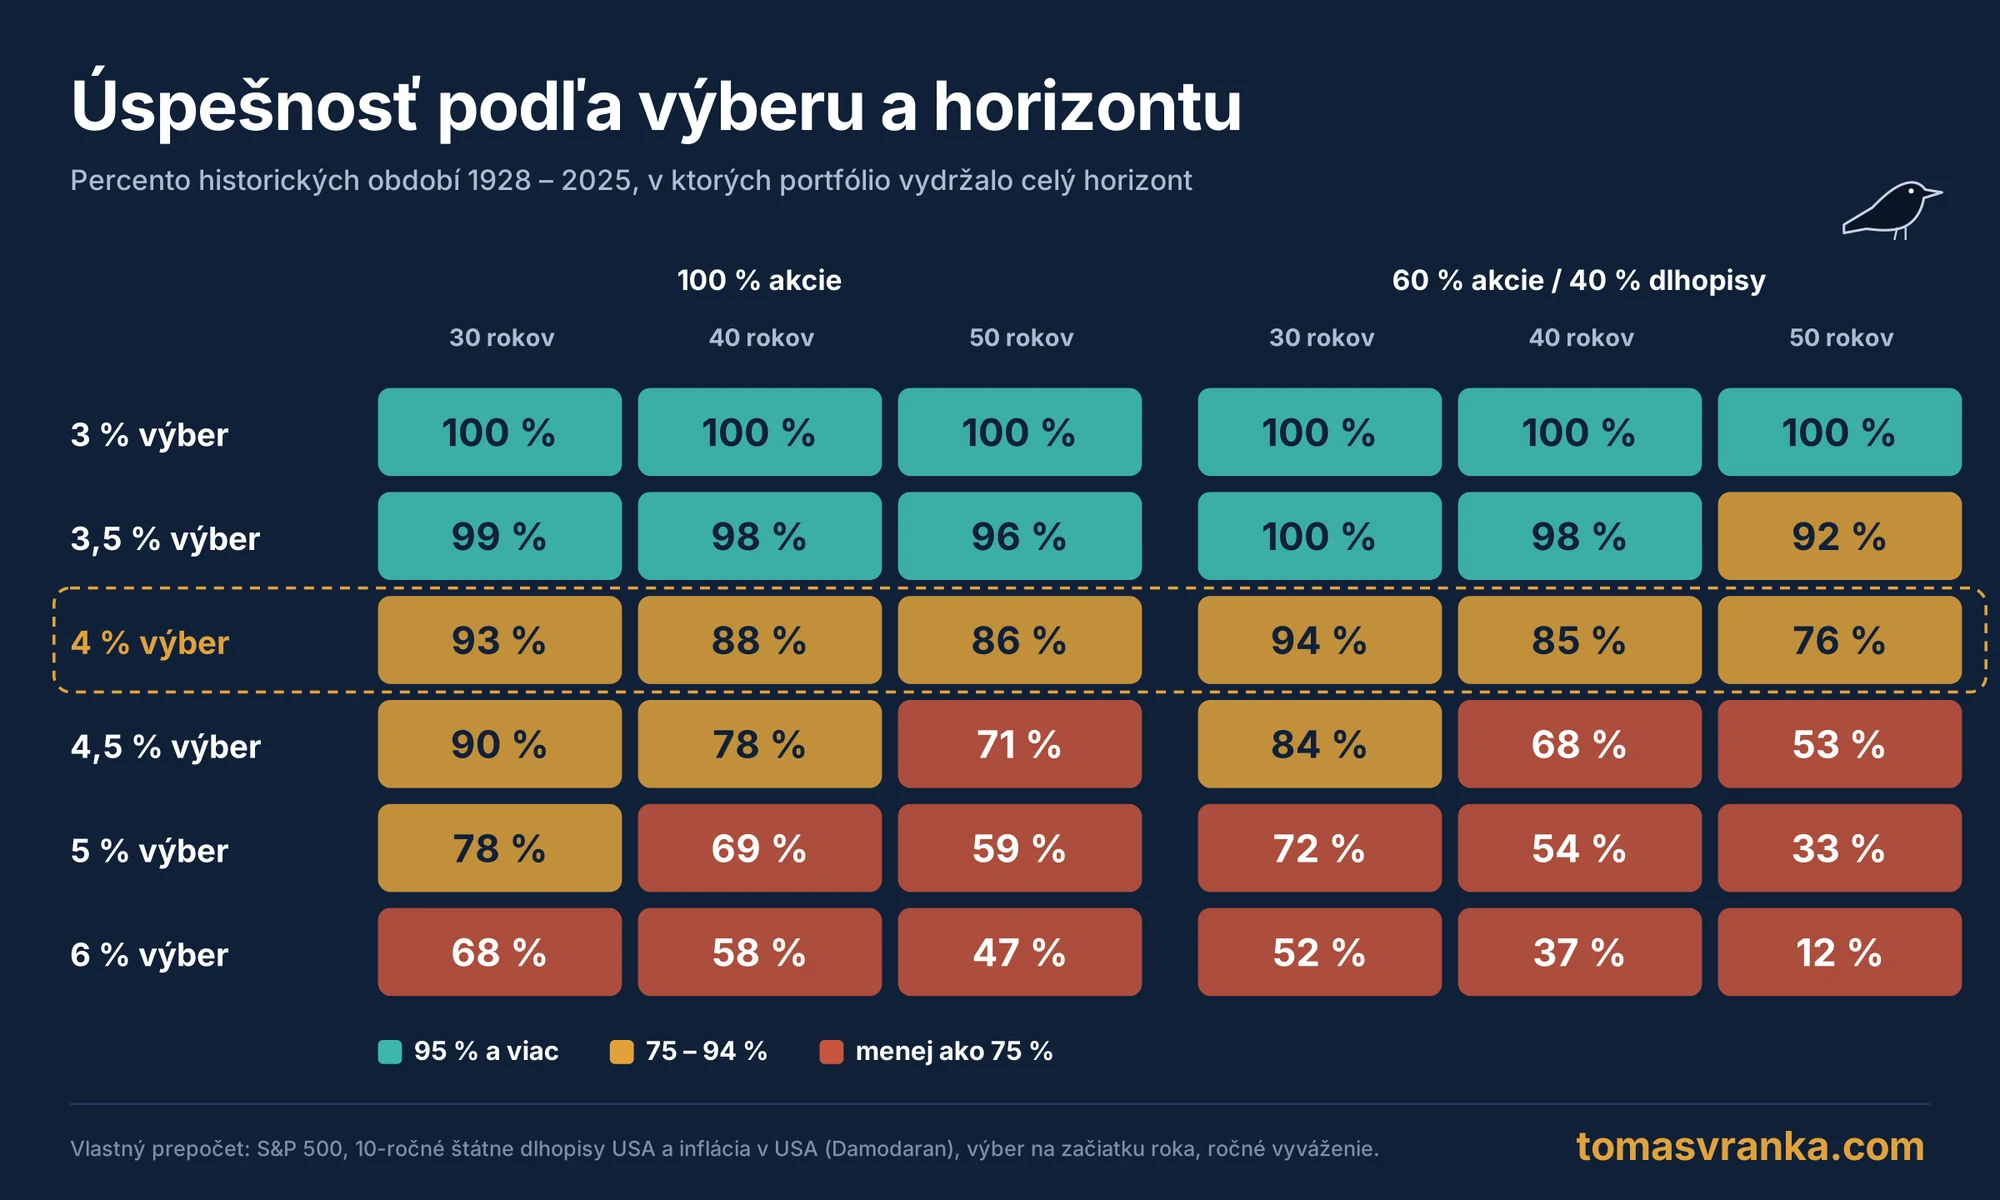
K lepším číslam sa dopracujeme tiež v prípade, keď ročný výber znížime na približne 3 až 3,5 %. Pri 3 % výbere vydržalo portfólio 30 rokov vo všetkých historických obdobiach, pri 3,5 % takmer vo všetkých (v mojom prepočte zlyhal jediný prípad, odchod do dôchodku v roku 1929, a to až v poslednom roku). Investor však musí v takomto prípade počítať s tým, že z portfólia bude mesačne dostávať o osminu až štvrtinu menej ako pri 4 % výbere.
K podobnému záveru dospela aj spoločnosť Morningstar, ktorá v decembri 2025 odporučila ako bezpečný začiatočný výber pre 30-ročný horizont 3,9 %. Myslím si, že v kombinácii s inými zdrojmi úspor je relatívne bezpečnou voľbou ročný výber na úrovni 3,5 %. Všetko však bude v konečnom dôsledku závisieť od toho, kedy človek začne peniaze vyberať a ako sa budú trhy v nasledujúcich dekádach vyvíjať.
Pravidlo 4 % ako orientačný bod
Zjednodušene povedané, každá metóda má svoje plusy, ale aj mínusy. Pravidlo 4 % preto berte len ako základný orientačný bod, od ktorého sa môžete odraziť. Z môjho pohľadu je však základom hlavne to, aby mal človek svoj príjem na dôchodku čo najviac diverzifikovaný. Ako som spomínal, na Slovensku tu môže ísť napríklad o kombináciu s prvým a druhým pilierom (tretí pilier pri dlhodobom investovaní nepovažujem ani s príspevkami zamestnávateľa za lepšiu voľbu ako vlastné investovanie do ETF). Takáto diverzifikácia totiž človeku dáva viac priestoru.
Druhým kameňom úspechu je podľa mňa to, aby sme túto tému začali riešiť čo najskôr. Dostatočne dlhý investičný horizont totiž dokáže eliminovať aj rôzne chyby, ktoré človek počas života urobí. Moja rada je tu teda podobná ako inde: začnite skoro, študujte možnosti a robte kroky, ktorými idete svojmu cieľu naproti. Pravidlo 4 % totiž nemusí byť dogmou a môže vám slúžiť len ako základ, vďaka ktorému si nájdete vlastnú cestu.
Zdroje
- Bengen, W. P. (1994): Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning
- Cooley, Hubbard, Walz (1998): Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable (štúdia Trinity)
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- Vlastný prepočet: ročné výnosy S&P 500 vrátane dividend, 10-ročné americké štátne dlhopisy a inflácia v USA (Damodaran, 1928 – 2025), výber na začiatku každého roka zvyšovaný o infláciu, každoročné vyváženie portfólia, bez poplatkov a daní
- Morningstar: What’s a Safe Retirement Withdrawal Rate for 2026?
- Európska komisia: 2024 Ageing Report – Country Fiche Slovakia
- Podnikajte.sk: II. pilier v roku 2026
- SITA: Sporitelia v druhom pilieri a dôchodky z prvého piliera
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k novembru 2026. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.