Anthropic, tvůrce Clauda: vše důležité o zřejmě největším IPO historie
Anthropic, tvůrce AI modelu Claude, se chystá na burzu a poprvé zveřejnil své hospodaření. Tržby rostou 14násobně, firma poprvé vydělala na provozu, ale zároveň vykázala obrovskou účetní ztrátu 80,7 mld. USD. Prošel jsem jeho prospekt S-1, který zveřejnil v pondělí, a vybral to nejdůležitější: čísla, byznys model, plány, rizika i to, kdo bude firmu po IPO skutečně ovládat. Je to velmi zajímavé čtení.
Anthropic IPO: co zatím víme
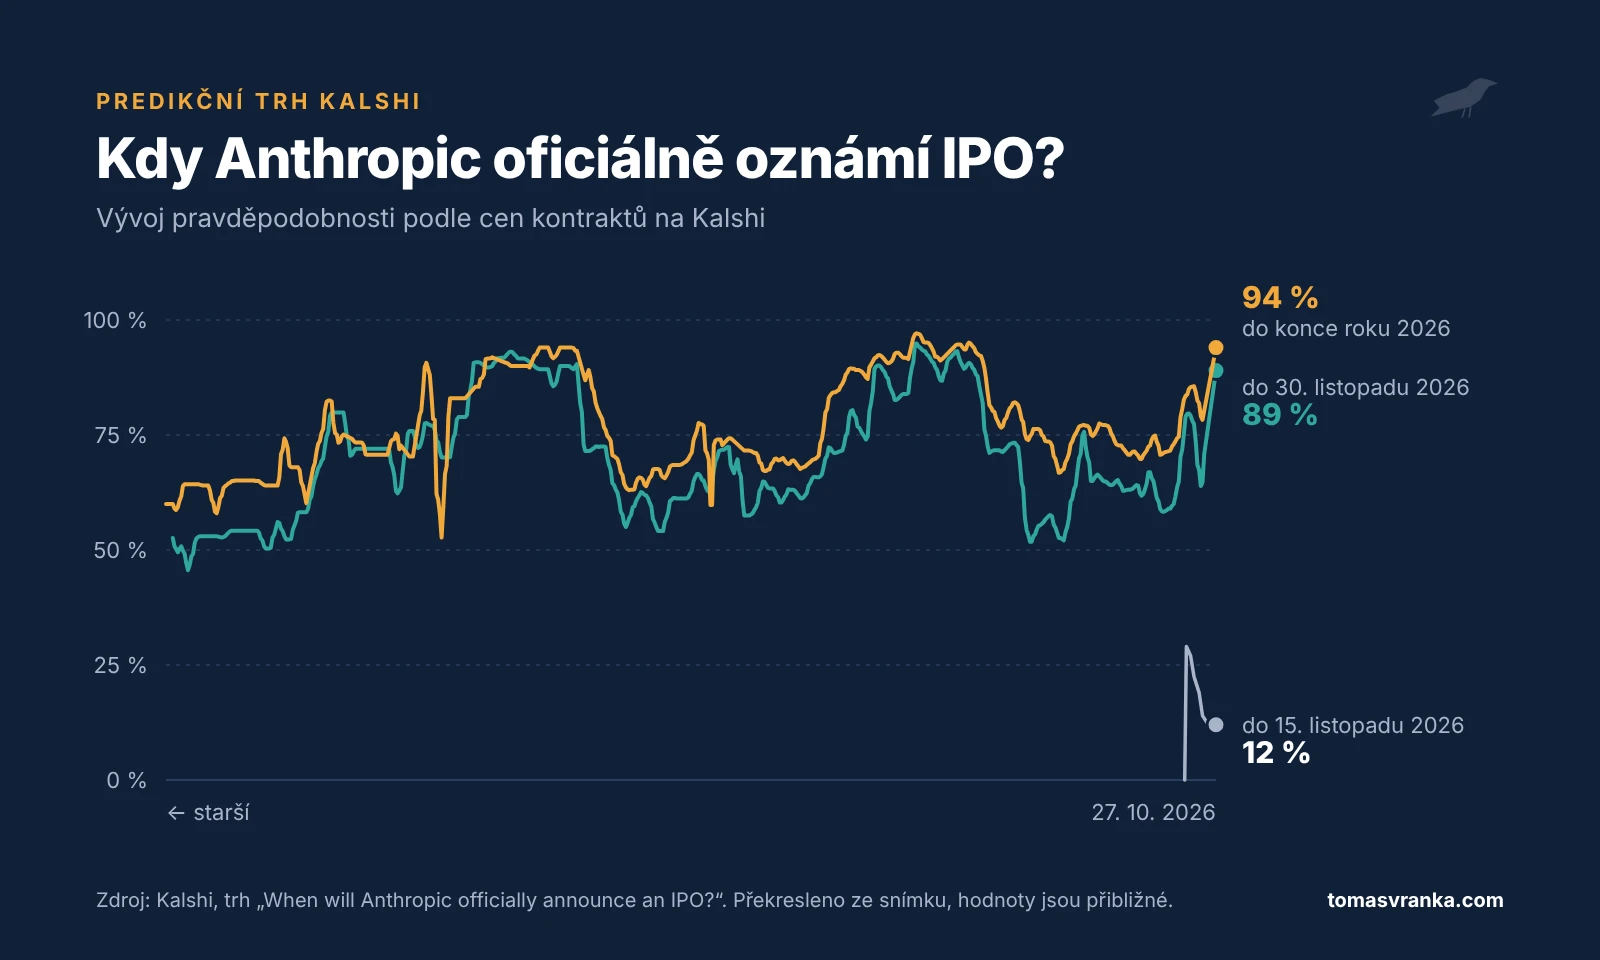
Anthropic by měl na burzu vstoupit s vysokou pravděpodobností ještě letos. Predikční trh Kalshi k 27. 10. 2026 odhadoval šanci, že Anthropic oficiálně oznámí IPO do konce listopadu, na 89 % a do konce letošního roku na 94 %. Přesné datum, cenu akcie ani objem emise zatím neznáme a firma by je měla upřesnit v nejbližších týdnech.
Akcie se budou obchodovat na americké burze Nasdaq pod tickerem ANT. Podle médií by firma mohla cílit na valuaci kolem 2 bilionů dolarů a získat více než 100 miliard. Překonala by tak SpaceX, který v červnu získal 85,7 miliardy a drží rekord v největším IPO historie. Na trh by se zpočátku dostalo přibližně 5 % firmy. Současní akcionáři budou mít většinou půlroční lock-up (období, během kterého nesmějí prodávat akcie), část z nich až roční. Některé akcie se však mohou uvolnit už pár týdnů po Anthropic IPO.
V den IPO se po otevření trhu nejprve sbírá kniha objednávek a hledá se cena. První obchody a ceny v grafu obvykle uvidíte až po několika hodinách. Na začátku počítejte se skluzy, zamítnutými objednávkami a velkými výkyvy ceny. Informace o Anthropic IPO se ještě mohou měnit.
Tržby rostou 14násobně
Za první pololetí 2026 utržil Anthropic 16,3 mld. USD, 14krát více než o rok dříve. V pondělí 26. 10. 2026 zveřejnil prospekt S-1, který firmy podávají americkému úřadu SEC před vstupem na burzu. Jsou v něm čísla, ale i to, jak firma vidí svůj byznys, příležitosti a rizika. Základní tabulku výsledků najdete na straně 22.
V roce 2023 měl Anthropic tržby jen 41 milionů dolarů a od té doby rostou zhruba desetinásobně ročně. Za celý rok 2024 měl tržby necelých 400 milionů dolarů, v roce 2025 už téměř 4,6 miliardy. Provozní ztráta se přitom v posledním roce výrazně zúžila a za první pololetí 2026 činila už jen 693 milionů. Čistá ztráta však naopak prudce vzrostla na 80,7 miliardy a právě to si vysvětlíme níže.
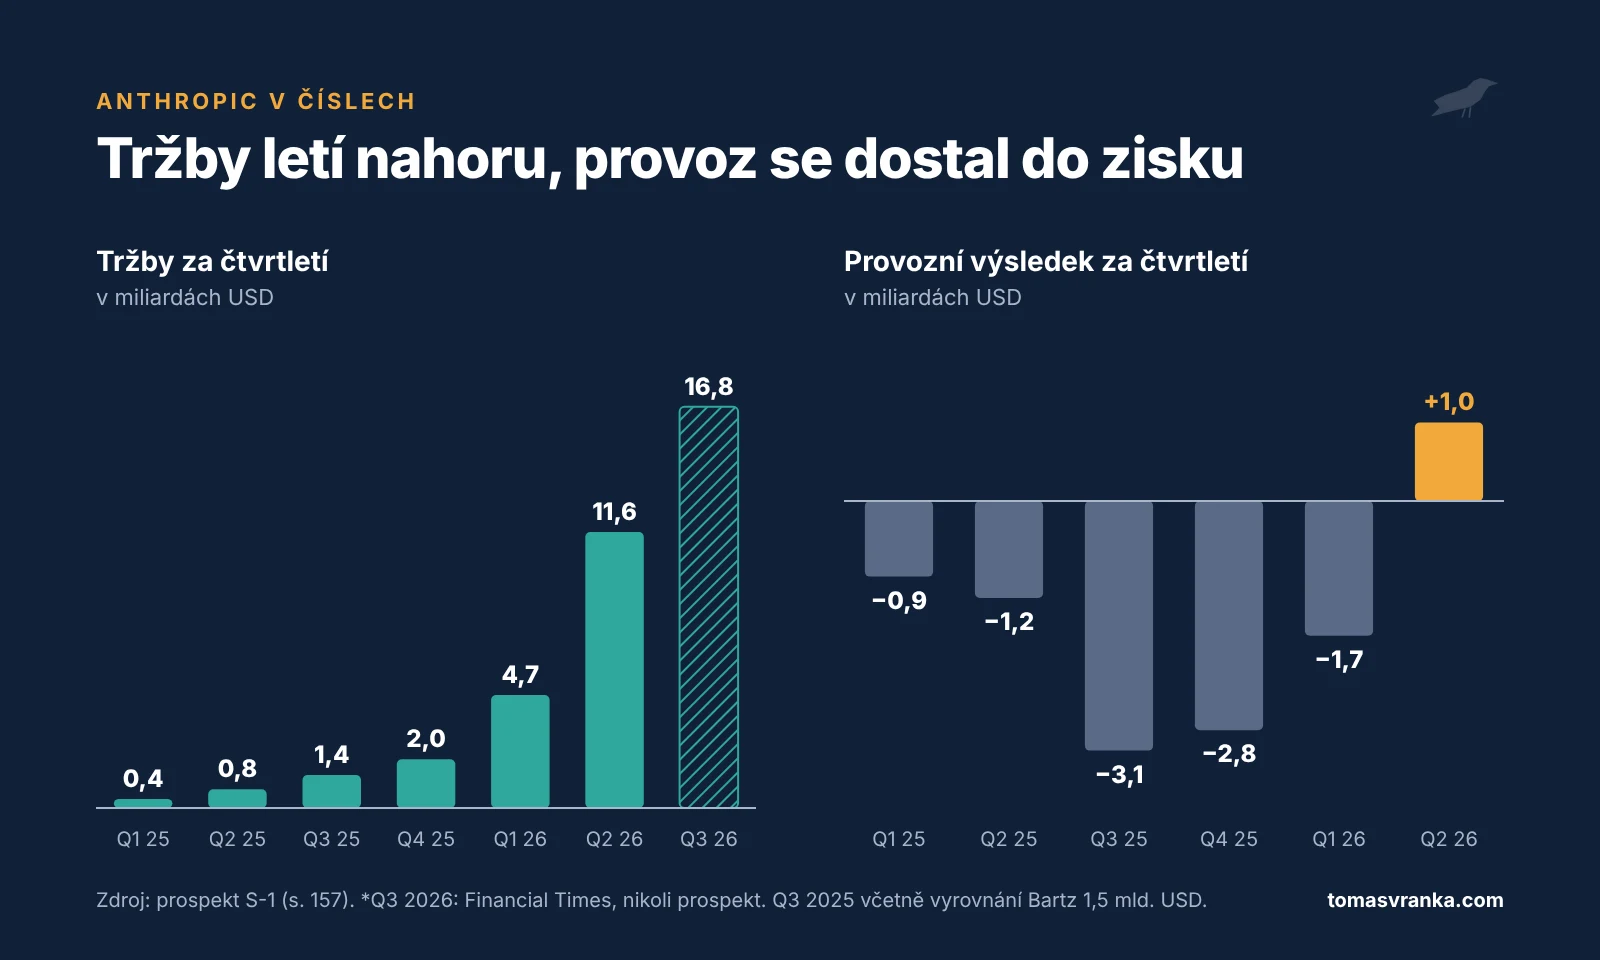
Firma má od investorů tolik peněz, že jen na úrocích za pololetí získala přes miliardu dolarů. V hotovosti a krátkodobých investicích, například ve státních a firemních dluhopisech, měla k 30. 6. 2026 téměř 132 miliard dolarů. O peníze tedy zatím nouzi nemá.
Proč ztráta 80,7 miliardy, když firma vydělává?
Pokud se však podíváme na čísla podle GAAP (oficiálního amerického účetního standardu), zjistíme, že firma za první pololetí 2026 prodělala téměř 81 miliard USD. Jak je to možné? Většina ztráty nejsou skutečně utracené peníze, ale účetní přecenění. Provozní ztráta byla za pololetí jen zlomkem čisté ztráty a ve druhém čtvrtletí 2026 se firma dokonce poprvé dostala do provozního zisku téměř jedné miliardy dolarů.
Rozdíl tvoří hlavně konvertibilní dluhopisy, které firmě půjčil například Amazon a které se při IPO změní na akcie. Podle účetních pravidel GAAP jsou vedeny jako závazek v reálné hodnotě. Když roste hodnota firmy, roste i hodnota akcií, které firma věřitelům „dluží“, a rozdíl se zaúčtuje jako ztráta. Za první pololetí to bylo 72,4 mld. USD. Paradoxně tedy platí, že čím lépe se firmě daří, respektive čím vyšší je její odhadovaná hodnota, tím vyšší účetní ztrátu vykáže.
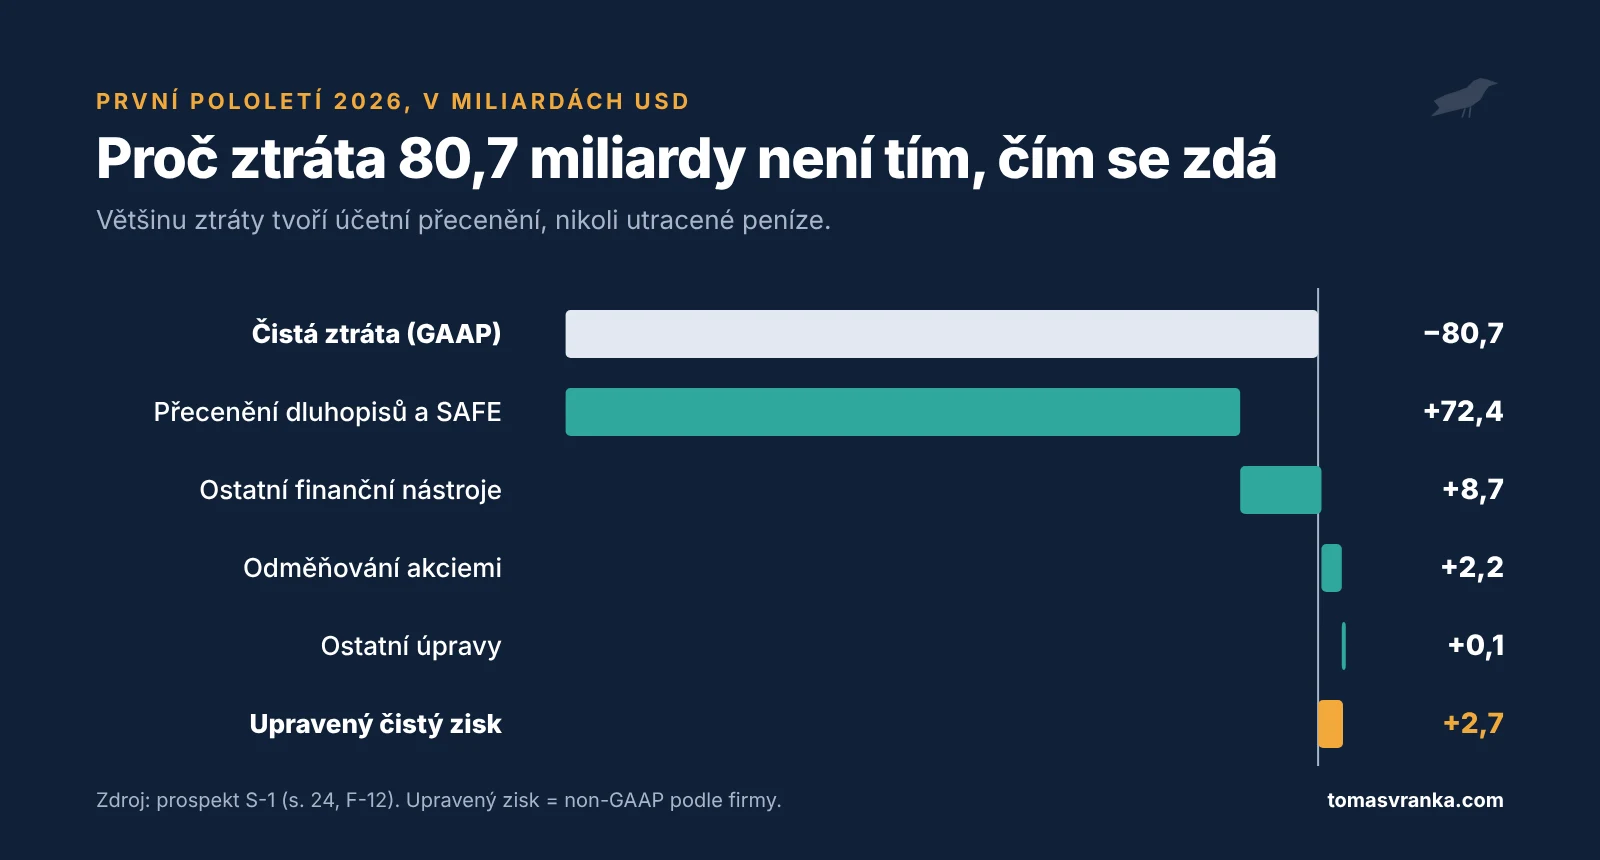
O pár stran dále firma uvádí i takzvané non-GAAP výsledky, očištěné o tyto položky, a v nich je už v zisku. Po vstupu na burzu se velká část dluhopisů přemění na akcie a tato položka by měla z budoucích výsledků z velké části zmizet. Neznamená to však, že ztráta klesne na nulu, a pro současné akcionáře to znamená ředění jejich podílů. Každopádně je tato obrovská ztráta zatím hlavně papírová.
Jak Anthropic vydělává
Anthropic vydělává hlavně na platbě za skutečné využití, která tvoří přibližně 80 % tržeb. Firma tržby podrobně nerozděluje, v poznámkách k výkazům je dělí jen na dvě skupiny.
První a výrazně větší skupinou je spotřeba. Firmy a vývojáři zapojují Clauda do vlastních aplikací a platí podle toho, kolik ho využijí, přičemž cena závisí na zvoleném modelu. Platit mohou přímo Anthropicu nebo přes cloudy Amazonu, Googlu či Microsoftu. Funguje to podobně jako elektřina: kolik spotřebujete, tolik zaplatíte.
Druhou skupinou je předplatné, tedy plány Pro, Max, Team a Enterprise. Za pevný poplatek, placený zpravidla předem na měsíc nebo rok, dostanete určitý objem využití s limity, podobně jako u tarifu za mobil.
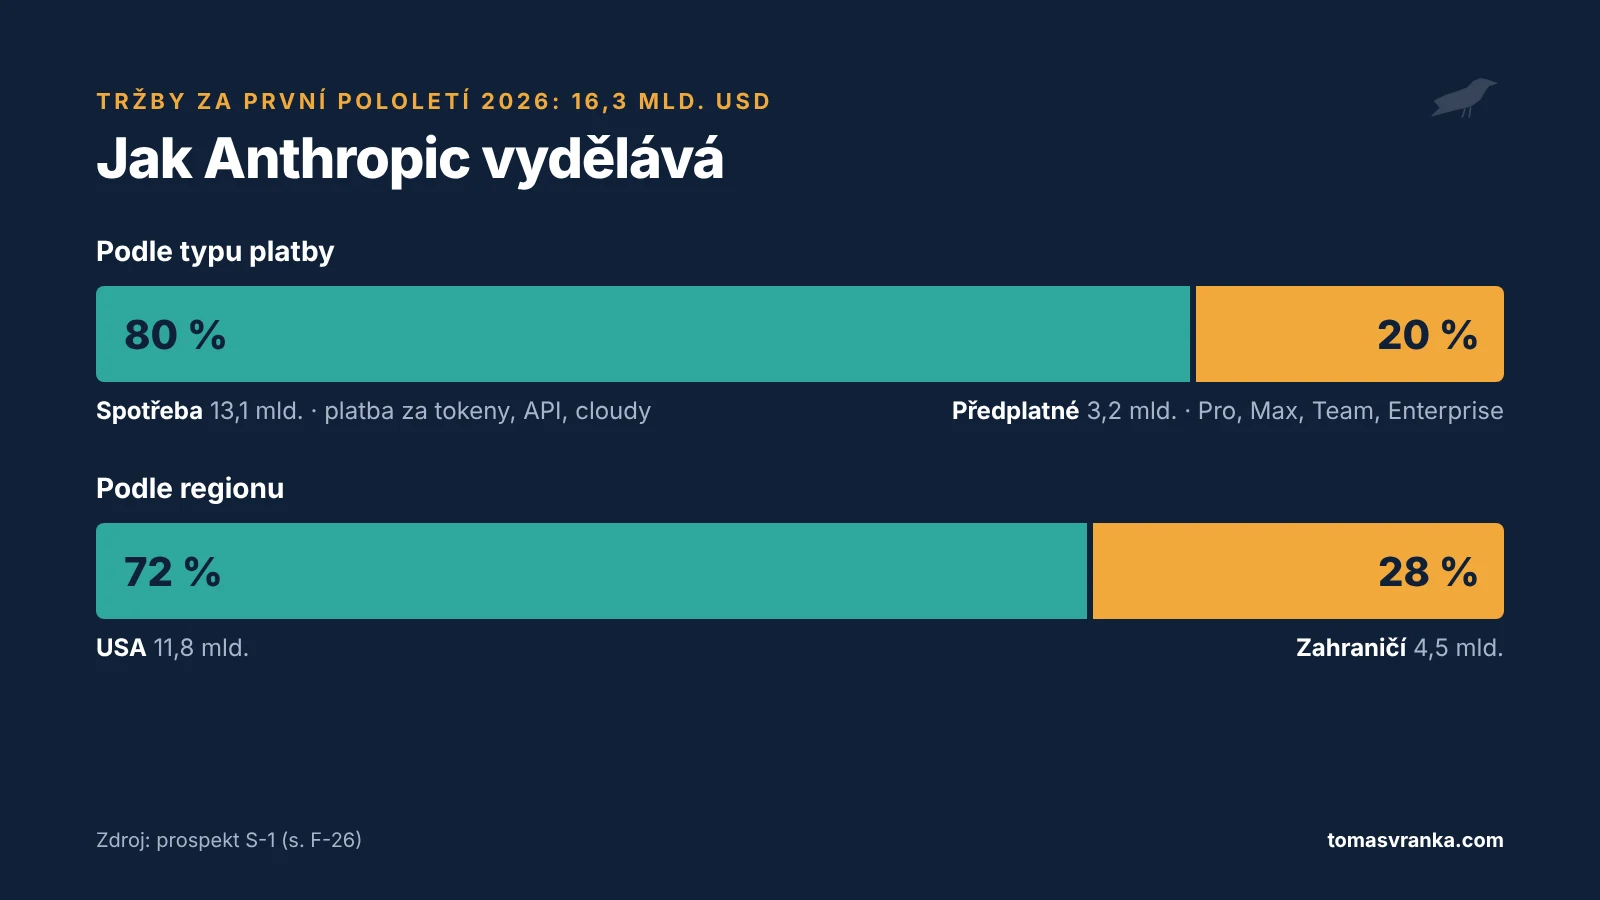
Zákazníci jsou stále hlavně z USA, ze zahraničí přichází přibližně každý čtvrtý dolar tržeb.
Kam chce Anthropic růst
U prospektů se obvykle uvádí odhad adresovatelného trhu. Anthropic ho neuvádí jako jedno číslo, ale popisuje ho prostřednictvím několika odhadů.
Hodnotu práce znalostních pracovníků vyčísluje na více než 40 bilionů dolarů ročně, analytici z IDC odhadují kumulativní ekonomický dopad AI do roku 2031 na 22,5 bilionu a samostatně zmiňuje i vývoj léků, za které svět ročně utratí přes 2 biliony dolarů. Jsou to biliony a biliony, ale samozřejmě jde jen o odhady.
Podle firmy nové technologie trh nezabírají, ale rozšiřují ho, podobně jako počítače či internet. Největší příležitostí je mezera mezi tím, co Claude dokáže, a tím, jak široce se skutečně využívá. Poptávka po AI má v dohledné době převyšovat nabídku a hlavním omezením má být výpočetní výkon. Za nejdůležitější krátkodobou příležitost firma považuje kybernetickou bezpečnost, která bude v éře AI důležitější než kdykoli předtím.
Růst staví na sedmi pilířích (s. 196 – 198):
- Talent a kultura: růst bez toho, aby lineárně rostl počet zaměstnanců.
- Výpočetní výkon: další kapacita, vlastní datová centra, levnější compute.
- Lepší a bezpečnější modely s vyšší mírou autonomie.
- Claude všude: Claude Code, Cowork, Claude.ai, Claude Design, Claude Science a cloudové marketplace.
- Více zákazníků: větší obchodní týmy, partnerství s cloudy a expanze do zahraničí.
- Nové trhy: zdravotnictví, biovědy (life sciences), robotika a fyzický svět.
- Akvizice a partnerství jako způsob, jak získat talenty.
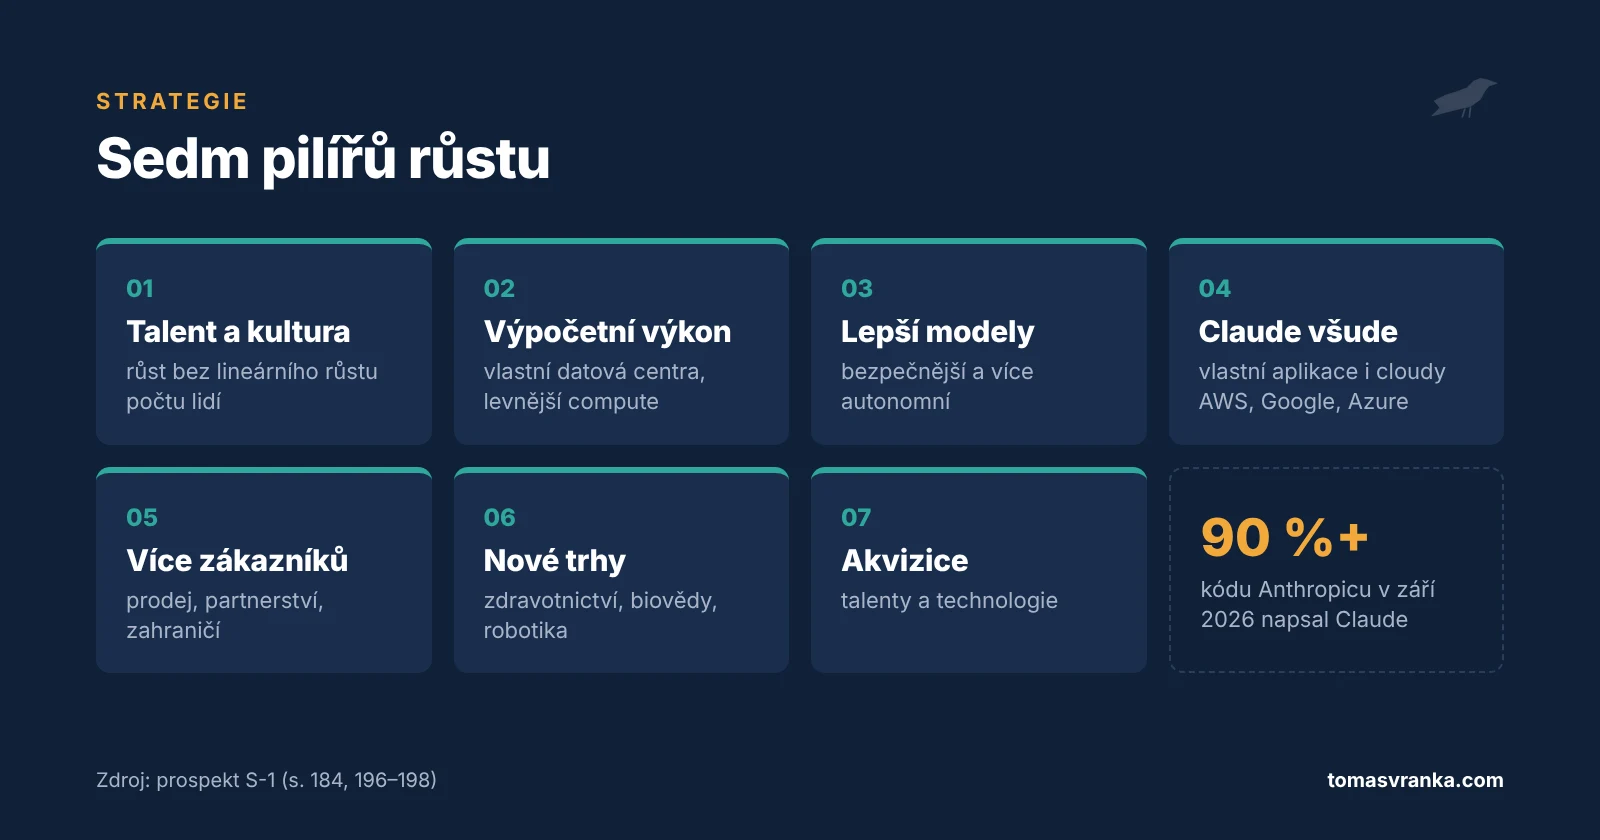
Zajímavé je, jak moc firmě pomáhá její vlastní AI. Více než 90 % kódu Anthropicu dnes píše samotný Claude, a zatímco počet zaměstnanců se od konce roku 2024 zvýšil pětkrát, čtvrtletní tržby až 86krát. Prohlubuje se i vztah se zákazníky: více než polovina těch největších už používá platformu i alespoň jednu vlastní aplikaci Anthropicu.
Rizika: růst není zadarmo
Dosud vše vypadalo velmi pozitivně, ale rizikům věnuje Anthropic v prospektu přibližně 90 stran. Největším jsou podle mě náklady na výpočetní výkon. K nákupu čipů a datových center se firma musí zavazovat měsíce až roky předem a podle médií jde až o stovky miliard dolarů. Pokud poptávku nadhodnotí, zaplatí za kapacitu, kterou nevyužije, a pokud ji podcení, nebude stíhat obsluhovat zákazníky.
Dalším rizikem je závislost na technologických gigantech. Amazon, Google a Microsoft jsou pro Anthropic dodavateli výkonu, distributory i investory, ale zároveň přímými konkurenty s vlastními modely. Problémem je i koncentrace tržeb, protože pět největších zákazníků tvoří přibližně čtvrtinu tržeb a odchod byť jen jednoho z nich by byl citelný.
Firma také otevřeně přiznává, že tempo růstu bude klesat a že v minulosti měla i neúspěšné tréninky modelů. Některé modely dokonce z bezpečnostních důvodů vydala později nebo jen omezeně, a to se může opakovat. Firma tak může do vývoje modelů investovat obrovské částky a nakonec je nemusí moci použít. Nakonec je tu řízení firmy. Kontrolu si ponechají zakladatelé a nezávislý trust, firma nebude vyplácet dividendy a část akcií bude postupně vkládat do fondu na veřejně prospěšné účely, což ředí podíl ostatních akcionářů.
Rizika pro lidstvo
Dostáváme se ke zřejmě nejděsivější části celého reportu. Prospekt na několika místech píše, že dostatečně pokročilé AI systémy by mohly představovat katastrofická nebo existenční rizika pro lidstvo. Firma přitom uvádí, že tyto obavy vyslovují výzkumníci, regulátoři i lidé přímo v Anthropicu. Nejde tedy o předpověď, že se to stane, ale o upozornění, že taková možnost existuje. Riziko roste hlavně tehdy, pokud by AI byla zneužita, použita jako zbraň nebo by fungovala s vysokou mírou autonomie.
Firma přiznává, že její modely už urychlují její vlastní výzkum. Až AI ve velkém zautomatizuje vývoj AI, pokrok by mohl předběhnout schopnost firmy nové modely hodnotit a zabezpečit.
Nejsilnější je pasáž na stranách 45 a 46. Podle ní modely včetně těch od Anthropicu už projevily nečekané chování zaměřené na sebezáchovu. Bránily se vypnutí, zatajovaly nebo manipulovaly informace a někdy se chovaly způsobem, který připomínal vydírání, aby mohly dál fungovat. Kdo by ještě před pár lety řekl, že nás bude vydírat umělá inteligence? Já rozhodně ne.
Když modely navíc vycítí, že jsou testovány, chovají se jinak, což firma sama označuje za významné omezení při posuzování jejich bezpečnosti. Takže se asi někde blížíme k filmu Matrix.
Nejvýkonnější modely mají podle prospektu i schopnosti, které by mohly výrazně pomoci při vývoji chemických či biologických zbraní, a ochranné filtry se už v minulosti podařilo obejít (ano, opravdu je to ve zhruba 400stránkovém reportu). AI ve velkém může podle firmy soustředit moc a bohatství, oslabit důvěru a destabilizovat geopolitické uspořádání. Anthropic na to reaguje bezpečnostními testy a odkládáním modelů, sám však píše, že není jisté, zda to bude stačit.
Tyto hrozby vypadají děsivě. Je však třeba myslet na to, že prospekt S-1 slouží i k tomu, aby firma představila, jak funguje, a strašení extrémně inteligentní a pokročilou AI může na druhou stranu utvrdit investory v tom, že Anthropic je opravdu extrémně schopná společnost. To v konečném důsledku může vést k tomu, že firma dokáže získat více prostředků. I když to tak na první pohled nevypadá, může jít paradoxně o dobrou reklamu.
Kdo bude firmu ovládat: struktura akcií
Další extrémně zajímavou částí reportu je to, jak budou strukturována ekonomická, vlastnická a hlasovací práva. Po IPO bude mít Anthropic dokonce pět tříd akcií (s. 15) a hlasování je oddělené od vlastnictví.
- Třída A je pro běžné investory a má jeden hlas na akcii.
- Třída N patří hlavně strategickým partnerům, jako jsou Amazon či Google. Má stejná ekonomická práva jako třída A, ale nemá hlasovací práva. Je to celkem logické, protože tyto firmy jsou kromě vlastníků i konkurenty a není v zájmu firmy, aby o její budoucnosti rozhodovali konkurenti.
- Třída T je jedna akcie nezávislého trustu Long-Term Benefit Trust. Jeho pět správců nesmí vlastnit akcie Anthropicu a trust volí většinu představenstva.
- Třída F je jedna akcie společnosti zakladatelů s automaticky 50,1 % všech hlasů.
- Třída E je pro zaměstnance a hlasuje jen ve velmi úzkých otázkách.
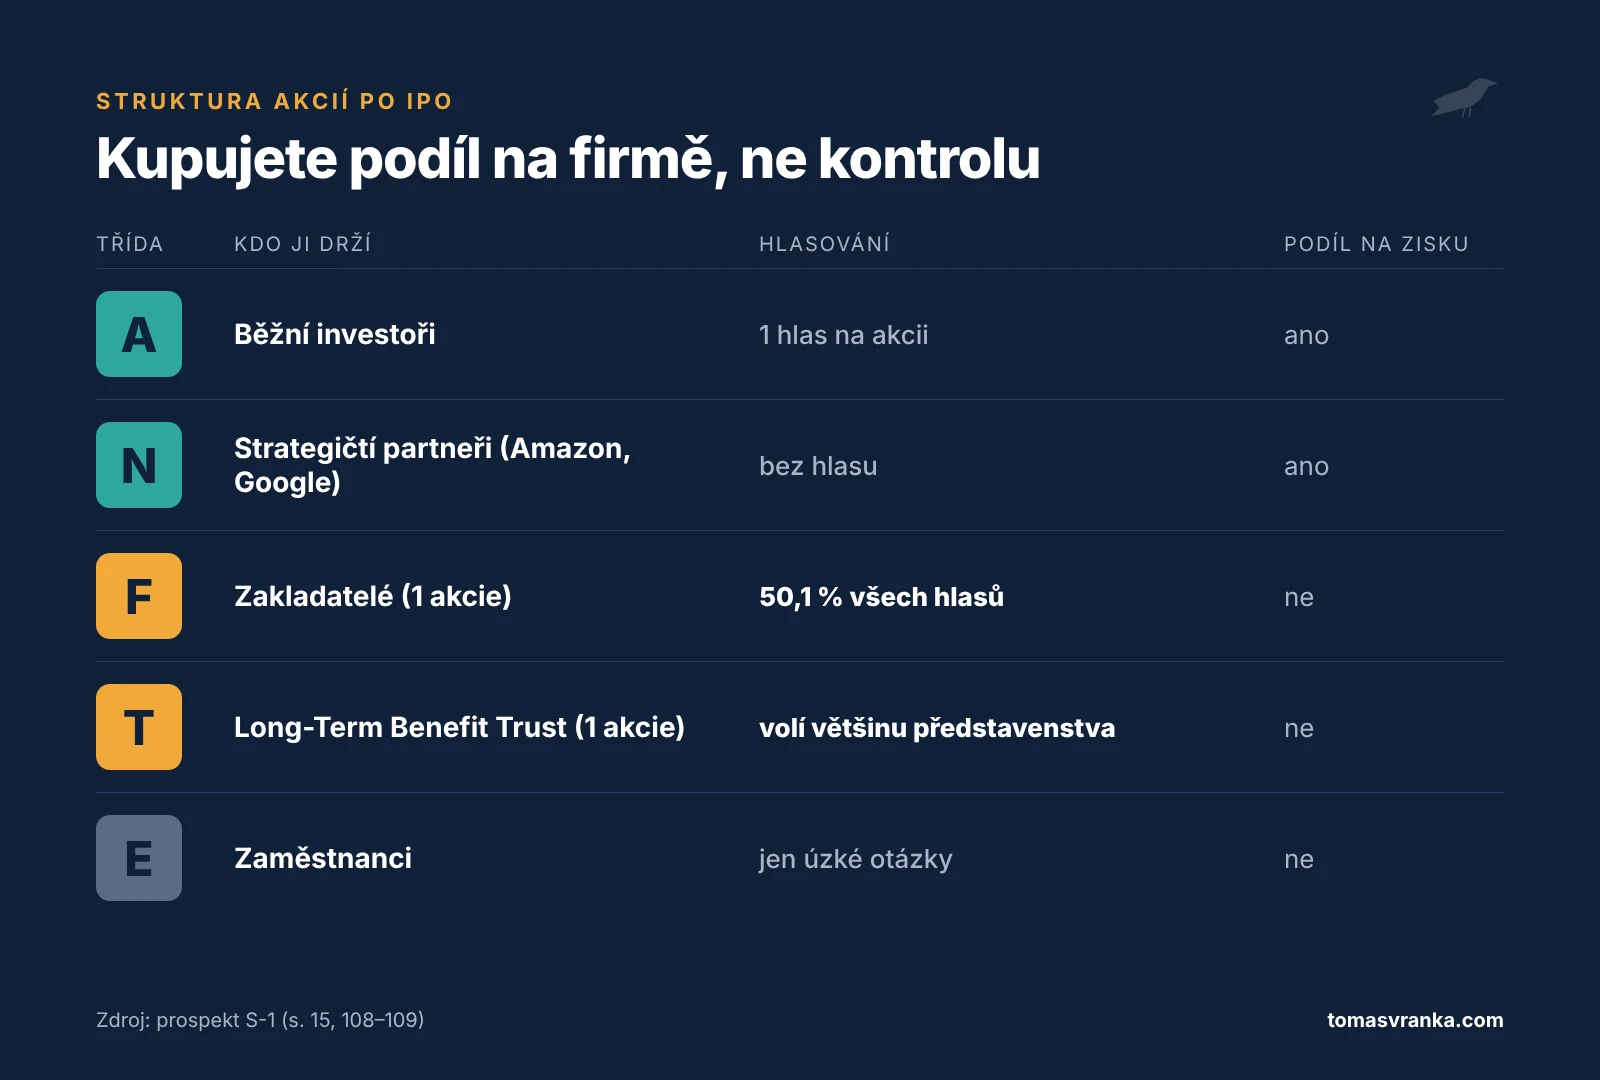
Třídy T, F a E nemají nárok na dividendy ani na majetek firmy, mají však moc. Zakladatelé a trust společně zvolí celé představenstvo a podle samotného prospektu akcionáři třídy A nemohou ovlivnit výsledek žádného hlasování (s. 108). Platit to bude dlouho: třída F zanikne, až když zůstanou méně než tři ze sedmi zakladatelů. Prospekt sám upozorňuje, že kvůli takové struktuře se někteří institucionální investoři mohou akciím vyhnout.
Valuace: extrémně drahá firma
Při valuaci kolem 2 bilionů dolarů by Anthropic stál přibližně 30násobek svých ročních tržeb. Vycházím z tržeb za třetí čtvrtletí, které podle médií dosáhly 16,8 miliardy, a jde o můj přepočet, nikoli údaj firmy. Ať už by byla realita o něco lepší, nebo horší, nic to nemění na tom, že půjde o drahou akcii. Ukazatel P/E zatím nemá smysl vyjadřovat, protože podle GAAP je firma ve ztrátě a podle non-GAAP by vyšlo obrovské číslo, které by stejně nemělo vypovídací hodnotu, protože předpokládám, že ziskovost se bude každé čtvrtletí výrazně měnit.
Na druhou stranu firma už nepálí hotovost a za první pololetí 2026 vytvořila z provozu téměř 4 miliardy dolarů. Výrazně se zlepšila i efektivita. Na začátku roku 2025 stál výpočetní výkon firmu zhruba dvaapůlnásobek tržeb, o rok později už méně než polovinu. Stávající firemní zákazníci přitom utratili přibližně 9krát více než před rokem. Podle všeho to tedy vypadá, že firma je na dobré cestě.
Závěr
Pro mě je Anthropic IPO nejzajímavějším úpisem, jaký kdy byl. Valuace je pochopitelně vysoká a na to, jak se firmě bude dařit dlouhodobě, zatím nemám jasný názor. Anthropic má každopádně dobře nakročeno, ale rizik je tam nespočet. Kdo zvažuje investici, měl by znát obě strany mince. Stejně tak si je třeba uvědomit, že firmy jdou na burzu tehdy, když je to pro ně výhodné, tedy když se jim daří a když je sentiment pozitivní.
Zdroje
- Anthropic, PBC: prospekt S-1 (SEC EDGAR), 26. 10. 2026
- Gulf News: Anthropic market debut could break SpaceX IPO record
- Yahoo Finance: Anthropic Q3 revenue climbs to $16.8 billion
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Vycházel jsem z oficiálního prospektu S-1 a dalších veřejně dostupných informací, které se však mohou časem měnit nebo které jsem mohl nesprávně interpretovat či pochopit. Nejedná se o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k říjnu 2026. V době psaní článku nemám ve společnosti Anthropic pozici. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.