Prečo som napriek veľkej korekcii skeptický k akciám Netflixu?
Americká spoločnosť Netflix patrí právom medzi firmy, ktorým môžeme byť ako zákazníci vďační. Firma, ktorá pôvodne začínala ako požičovňa DVD, v posledných dvoch dekádach zásadne zmenila spôsob, akým konzumujeme obsah. Na pár klikov nám priniesla obrovské množstvo kvalitného (ale aj menej kvalitného) obsahu za pár eur mesačne. Jej cesta však bola z pohľadu biznisu a investovania zložitá. Nie je to tak dávno, keď akcie medzi novembrom 2021 a májom 2022 oslabili o viac ako 70 %. Netflix vtedy dvakrát po sebe vykázal pokles počtu predplatiteľov a trh sa začal obávať, či firma nestratila svoje mojo.
Ja osobne som bol dlhodobo skeptický voči tomu, či bude streamovanie ako také dobrým biznisom.
V skratke
Akcie Netflixu sú od historického maxima z júna 2025 nižšie o vyše 50 % a obchodujú sa približne za 18-násobok ročného zisku, čo je jedna z najnižších valuácií za posledné desaťročie. Firme sa pritom biznisovo darí, tržby rastú o 12 % a prevádzková marža presahuje 30 %. Akciu napriek tomu nekupujem, pretože streaming má podľa mňa štrukturálne problémy: zákazníci nie sú ničím viazaní, obsah je drahý a rýchlo zastaráva, zdražovanie má svoje limity a viacerí konkurenti nepotrebujú, aby streaming vôbec zarábal.
Ďalšie roky sa však situácia zlepšila a ešte pred časom to vyzeralo tak, že Netflix definitívne vyhral streamovacie vojny a že som sa mýlil. Pridával predplatiteľov, vyhral boj so zdieľaním hesiel, úspešne začal zavádzať reklamu a po rokoch výrazne zvýšil ziskovosť aj voľný cashflow, na rozdiel od väčšiny ostatných streamovacích služieb. Za rok 2025 dosiahol tržby 45,2 mld. USD a čistý zisk takmer 11 mld. USD.
Netflix (NASDAQ: NFLX) – vývoj ceny akcie
Graf sa načíta zo služby TradingView až po kliknutí.
Od minulého leta sa však investičný naratív opäť zmenil a akcia je od svojho historického maxima z konca júna 2025 nižšie už o vyše 50 %, a to napriek dobrým finančným výsledkom a rastu všetkých podstatných metrík. Netflixu sa síce biznisovo darí, súčasne sa však objavuje niekoľko menších problémov:
- Spomaľovanie rastu tržieb (v 3. štvrťroku 2026 rástli o 11,8 %, najpomalšie za posledné tri roky)
- Neúspešná akvizícia štúdií a HBO Max od Warner Bros. Discovery (Netflix ponúkol v decembri 2025 približne 72 mld. USD, vo februári 2026 ho však prebil Paramount)
- Firma prestala pravidelne zverejňovať počet predplatiteľov, čo môže znamenať spomalenie (naposledy uviedla viac ako 325 mil. na konci roka 2025)
- Slabšie výsledky reklamy v porovnaní s očakávaniami (cieľ reklamných tržieb na rok 2026 znížila z 3 na 2,7 mld. USD)
- Rastúca konkurencia nielen v podobe iných streamovacích služieb, ale aj YouTube či AI generovaného vertikálneho obsahu
- Slabší výhľad na ďalšie obdobie (odhad tržieb na 4. štvrťrok 2026 vo výške 13,44 mld. USD zaostal za očakávaniami analytikov)
- Predchádzajúca vysoká valuácia (v júni 2025 sa akcie obchodovali približne za 57-násobok ročných ziskov)
Všetky tieto faktory spôsobili, že sa dnes akcie Netflixu obchodujú približne za 18-násobok ročných ziskov, čo je najmenej od roku 2022 a jedna z najnižších valuácií za posledných desať rokov. Treba však dodať, že zisk za posledné štyri štvrťroky nafukuje jednorazové odstupné 2,8 mld. USD, ktoré Netflix dostal po neúspešnej akvizícii. Bez neho by bol násobok bližšie k 21, čo je však stále hlboko pod mediánom posledných rokov.
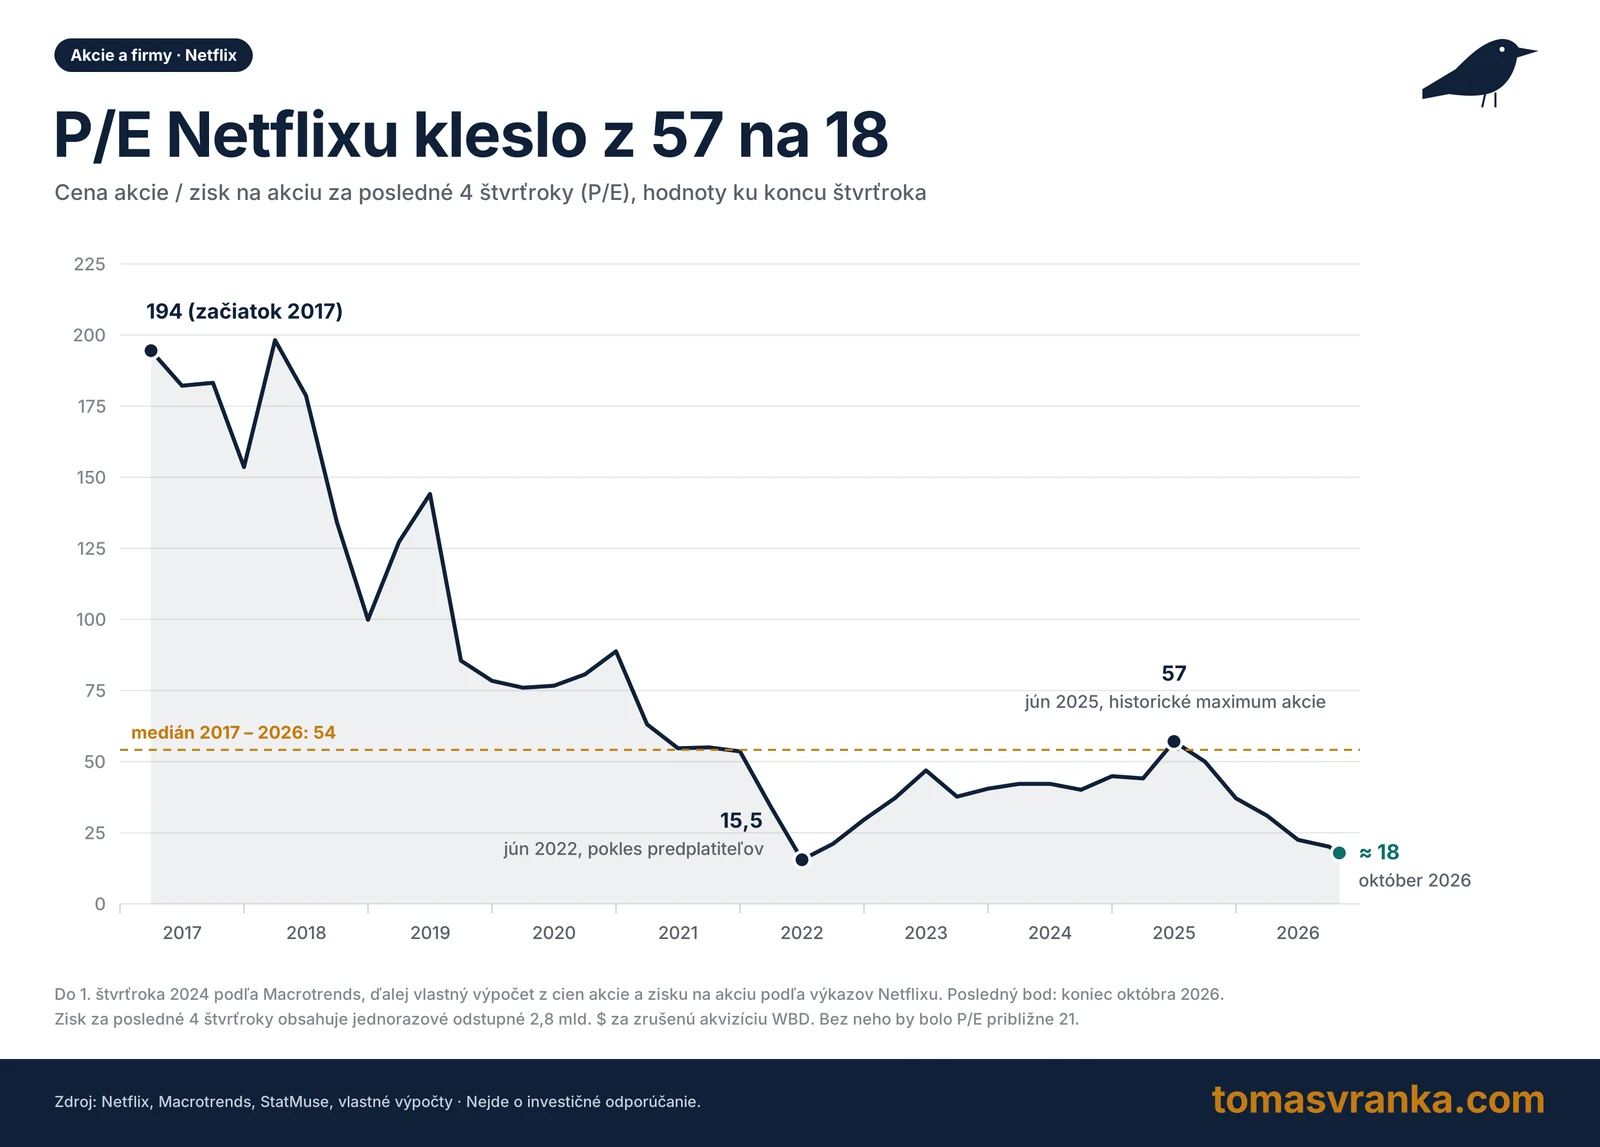
Netflix teda z pohľadu valuácie vyzerá naozaj lákavo. Ja osobne mám však s touto firmou (respektíve so streamingom ako takým) stále niekoľko problémov, pre ktoré som sa nikdy neodhodlal k nákupu tejto akcie.
Žiadna viazanosť
Streaming je alternatívou klasickej televízie. Tá dekády fungovala tak, že človek platil mesačný poplatok a okrem toho videl obrovské množstvo reklám. Či sa nám to páčilo alebo nie, alternatíva nebola a človeka u poskytovateľa držalo to, že mal podpísanú zmluvu napríklad na dva roky. Ak chcel poskytovateľa zmeniť, musel niekam volať alebo ísť osobne, čakať a predplatné zrušiť. U iných operátorov to navyše bolo v princípe veľmi podobné. Miera odchodu zákazníkov (churn rate) bola teda nízka a firmy z nás mali pravidelný a stabilný cashflow. To však pri streamingu neplatí.
Všetko si viete objednať (ale aj zrušiť) pár klikmi z pohodlia domova. Keď to preženiem, môžem zaplatiť pár desiatok eur, za pár týždňov si pozrieť tvorbu za miliardy dolárov, predplatné zrušiť a pokračovať takto na ďalšej platforme. Nikde ma teda nedrží žiadna zmluva, čo je pre mňa super, menej super je to už pre Netflix a jeho konkurenciu. Káblovky fungovali úplne inak.
V USA človek platil pokojne aj 100 dolárov mesačne (priemerný účet za platenú televíziu bol v roku 2016 približne 103 USD), mal viazanosť, nemal veľa iných možností a firmy na tom dosahovali obrovské marže. Mnoho ľudí navyše nemalo na výber aj pre fyzickú infraštruktúru, keďže nie všetky služby boli dostupné všade.
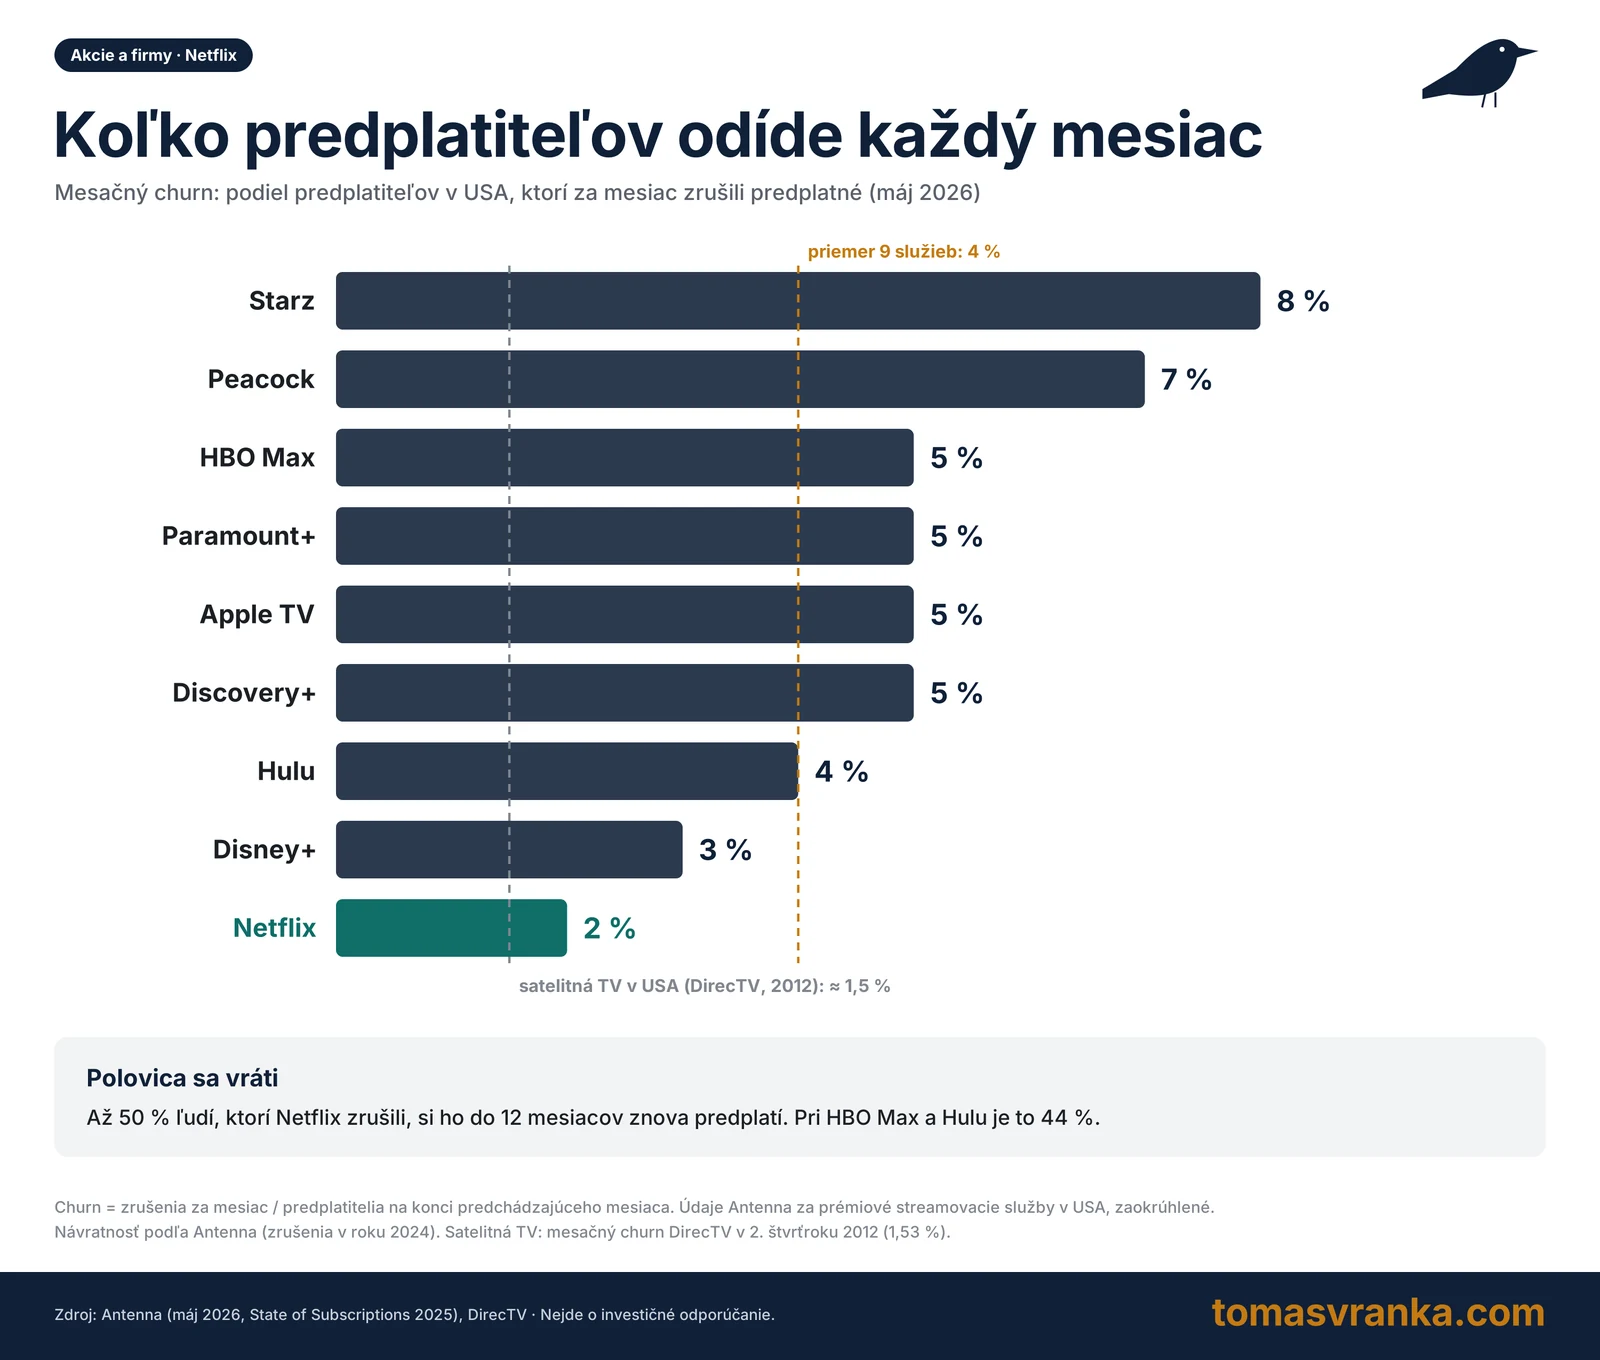
Na grafe nižšie vidíte, koľko percent predplatiteľov jednotlivé platformy v USA stratia každý mesiac. Netflix je na tom spomedzi všetkých najlepšie a mesačne ho zruší približne 2 % predplatiteľov, čím sa takmer vyrovnal klasickej satelitnej televízii (napríklad DirecTV mala v roku 2012 mesačný churn okolo 1,5 %). Pri väčšine konkurentov je to však 5 % a viac, pri Peacocku 7 % a pri Starz dokonca 8 %, takže tieto služby musia počas roka nahradiť obrovskú časť svojho publika. Zaujímavé je aj to, že až polovica ľudí, ktorí Netflix zrušia, sa k nemu do roka vráti.
Pre Netflix je to dobrá správa, zároveň to však ukazuje, aké bežné je predplatné vypínať a zapínať podľa toho, čo práve beží.
Reklama, drahý obsah a boj o pozornosť
Do toho prichádza reklama, pomocou ktorej sa Netflix snaží zvýšiť svoje tržby. Tá sa však nevyvíja úplne podľa predstáv (keď si od nej človek raz odvykne, veľmi ťažko sa k nej vracia) a firma tento rok znížila svoj cieľ reklamných tržieb z 3 na 2,7 mld. USD. Ani toto teda zatiaľ nevyzerá na úplný game changer. Problémom je tiež to, že televízie produkovali veľmi veľa lacného obsahu, ako napríklad reality show. Tých však streameri zatiaľ v takom rozsahu nerobia, a ich náklady na obsah sú preto vysoké.
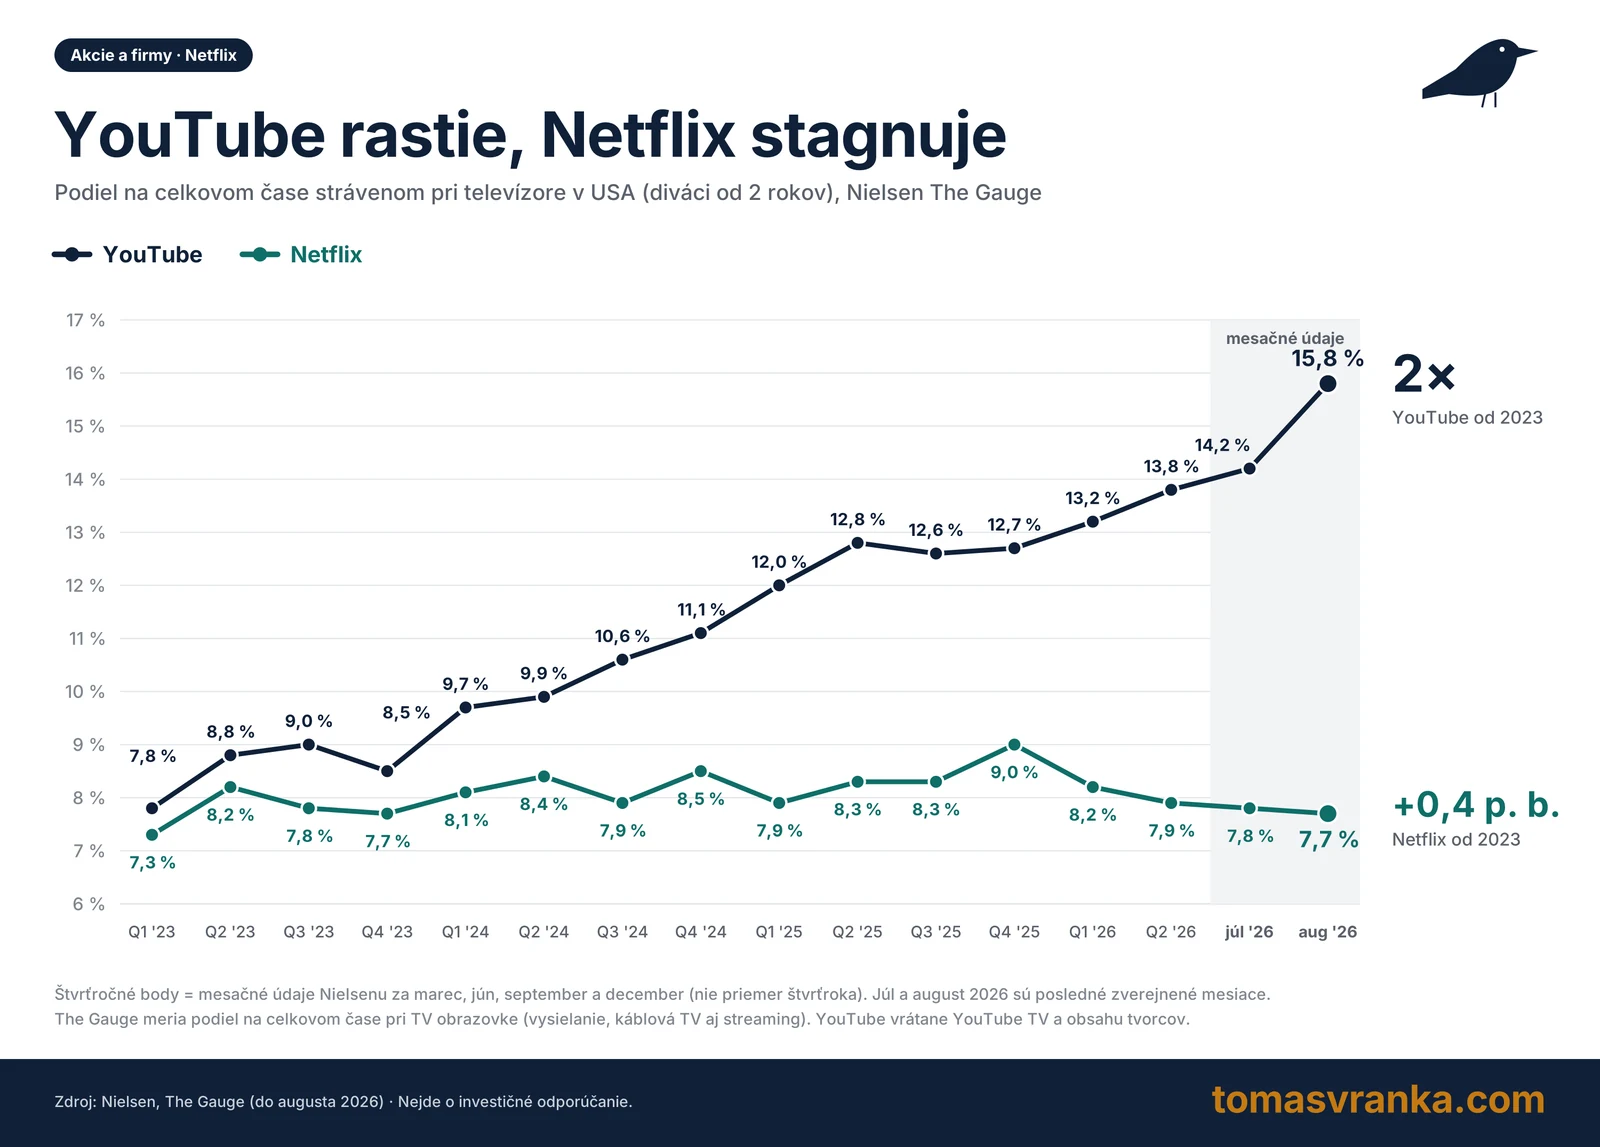
Netflix v roku 2025 minul na obsah 17,1 mld. USD, teda takmer 38 % svojich tržieb. Dáta ukazujú, že najviac predplatiteľov pribúda vtedy, keď firma príde s nejakým veľkým hitom, ako napríklad Stranger Things alebo Squid Game. To firmy núti neustále míňať veľa peňazí na produkciu. Zároveň musia súperiť o náš obmedzený čas pred obrazovkou so sociálnymi sieťami či YouTube, kde obsah tvoria používatelia zadarmo (z pohľadu platforiem). YouTube má dnes v USA už 15,8 % celkového času stráveného pri televízore, teda viac ako dvojnásobok Netflixu (7,7 %).
Na grafe nižšie je dobre vidieť, kam sa presúva pozornosť divákov. Podiel YouTube na celkovom čase, ktorý Američania strávia pri televízore, sa od začiatku roka 2023 zvýšil zo 7,8 % na rekordných 15,8 % v auguste 2026, teda viac ako zdvojnásobil. Netflix za rovnaké obdobie v podstate stagnuje a jeho podiel sa dlhodobo drží okolo 8 %, v auguste 2026 to bolo 7,7 %. YouTube teda dnes na televízoroch v USA sledujú ľudia dvakrát dlhšie ako Netflix, a to pri obsahu, ktorý mu z veľkej časti zadarmo dodávajú samotní tvorcovia.
Do toho je tu stále problém so zdieľaním hesiel. Aj keď platformy v posledných rokoch urobili niekoľko krokov, problém celkom nezmizol. Opäť sme pri tom, že pri klasickej televízii tento problém firmy nemali.
Konkurenti, ktorí zo streamingu žiť nemusia
Ďalší problém vidím v tom, s kým Netflix súťaží. Pre Amazon je Prime Video súčasťou predplatného Prime, ktoré má hlavne udržať zákazníkov e-shopu. Apple cez Apple TV predáva najmä svoj ekosystém zariadení a YouTube je súčasťou reklamného impéria Googlu. Tieto firmy nepotrebujú, aby streaming zarábal sám osebe, a môžu si dovoliť preplácať obsah aj športové práva. Ceny športových práv pritom rastú a Netflix po nich musí čoraz viac siahať aj sám, napríklad za prenosy WWE Raw zaplatí približne 5 mld. USD za 10 rokov.
Súperiť s niekým, pre koho je váš hlavný biznis len vedľajším produktom, je dlhodobo veľmi nepríjemné.
Obsah rýchlo starne
Hit, ktorý dnes priláka milióny predplatiteľov, je o pár rokov už len položkou v knižnici, ktorú si pustí málokto. Netflix podľa svojej výročnej správy odpíše viac ako 90 % nákladov na film či seriál do štyroch rokov od jeho uvedenia, a to väčšinu hneď na začiatku. V praxi to znamená, že firma beží na bežiacom páse: aby si udržala predplatiteľov, musí každý rok míňať na nový obsah ešte viac ako vlani. Klasické televízie mali pritom veľkú časť programu postavenú na lacnejšom živom vysielaní, správach a reprízach.
Regulácia a lokálne pravidlá
Globálny streaming naráža aj na lokálne pravidlá. V EÚ musia mať streamovacie služby v katalógu aspoň 30 % európskych diel a niektoré krajiny, napríklad Francúzsko, ich navyše nútia investovať časť tržieb do domácej produkcie. Netflix tak nemôže úplne voľne rozhodovať, kam svoje peniaze investuje, a podobné požiadavky sa môžu časom rozširovať aj do ďalších krajín.
Zdražovanie má svoje limity
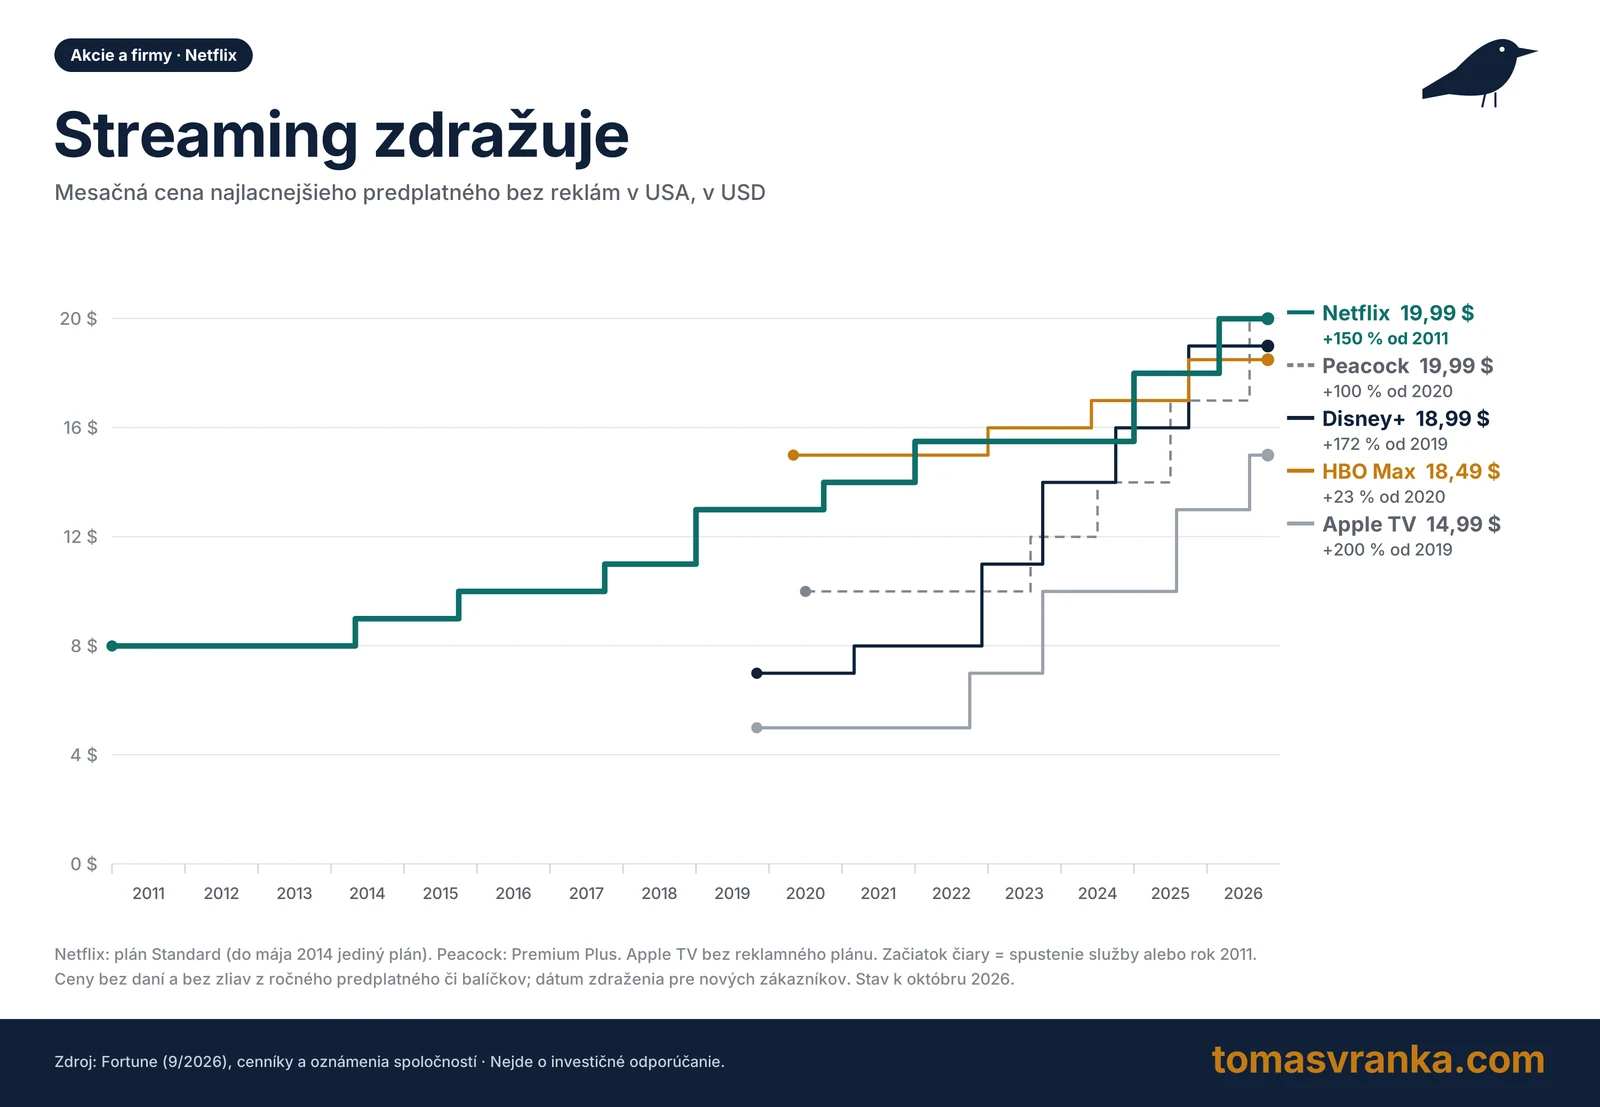
Firmy proti tomu všetkému bojujú najmä zvyšovaním cien predplatného (pozri graf nižšie). Najlacnejší plán Netflixu bez reklám stál v USA v roku 2011 7,99 USD, dnes je to 19,99 USD, teda o 150 % viac. Disney+ od svojho spustenia v roku 2019 zdražil o 172 % a Apple TV dokonca o 200 %. Ak by si dnes Američan predplatil osem najväčších služieb bez reklám, zaplatí mesačne približne 139 USD, teda takmer toľko, koľko po zohľadnení inflácie platil za káblovku v roku 2016.
Zdražovanie preto nemôže pokračovať donekonečna, keďže s každým ďalším zvýšením ceny rastie riziko, že zákazník predplatné zruší.
Inak povedané, pre mňa je tu stále niekoľko štrukturálnych problémov, ktoré by mi nedali spávať, ak by som tieto akcie držal. Streamovanie je pre mňa biznis s prelietavými zákazníkmi, nulovými bariérami odchodu, obrovskými nákladmi na obsah, konkurentmi s hlbšími vreckami a s veľmi ťažkým udržaním diváka, čo nie je úplne dobrá kombinácia.
Záver: akcie Netflix zatiaľ nekupujem
Z môjho pohľadu je teda streaming služba, ktorá je úžasná pre nás spotrebiteľov. Čo je však dobré pre nás, už nemusí byť dobré pre firmy, a ja osobne si myslím, že Netflix ani iné firmy to ešte nemajú vyhrané. Na druhej strane, samozrejme existuje veľká šanca, že sa mýlim a som zbytočne príliš skeptický. Netflix je dnes jasným lídrom odvetvia s najnižším churnom, ziskovosťou, o ktorej môžu konkurenti len snívať, a v roku 2026 by mal vygenerovať približne 12 mld. USD voľného cashflow.
V minulosti som sa pri svojich tézach viackrát mýlil, a mýliť sa teda možno budem aj teraz. Napriek veľkej zľave a dobre fungujúcemu biznisu mám však k tomuto segmentu stále výhrady. Pre dobro nás všetkých dúfam, že sa budem mýliť aj tentoraz a že platformy nájdu spôsob, ako dlhodobo ziskovo fungovať a prinášať kvalitný obsah.
Ak nechcete stavať na jednu firmu ani jedno odvetvie, alternatívou môžu byť široko diverzifikované ETF, o ktorých som písal v článku Čo je ETF a ako funguje.
Zdroje: Netflix – výsledky a listy akcionárom, Antenna – churn streamovacích služieb, Nielsen – The Gauge, Fortune – ceny streamingu v USA, Macrotrends – P/E Netflixu.
Upozornenie: Článok vyjadruje môj osobný názor a má výlučne informatívny a vzdelávací charakter. Nejde o investičné odporúčanie a článok nezohľadňuje vašu osobnú situáciu. Investovanie je spojené s rizikom straty a minulé výnosy nie sú zárukou budúcich výnosov. Údaje zodpovedajú stavu k októbru 2026. Autor v čase publikovania nevlastní akcie spoločnosti Netflix. Autor je zamestnancom spoločnosti XTB. Web tomasvranka.com je súkromný projekt autora. Nie je prevádzkovaný, schvaľovaný ani financovaný zamestnávateľom a názory na ňom uvedené nemusia zodpovedať stanoviskám zamestnávateľa. Viac na stránke Upozornenie.