Proč jsem i přes velkou korekci skeptický k akciím Netflixu?
Americká společnost Netflix právem patří mezi firmy, kterým můžeme být jako zákazníci vděční. Firma, která původně začínala jako půjčovna DVD, během posledních dvou dekád zásadně změnila způsob, jakým konzumujeme obsah. Na pár kliknutí nám přinesla obrovské množství kvalitního (ale i méně kvalitního) obsahu za pár stovek korun měsíčně. Její cesta však byla z pohledu byznysu a investování složitá. Není to tak dávno, co akcie mezi listopadem 2021 a květnem 2022 oslabily o více než 70 %. Netflix tehdy dvakrát po sobě vykázal pokles počtu předplatitelů a trh se začal obávat, zda firma neztratila své mojo.
Já osobně jsem byl dlouhodobě skeptický k tomu, zda bude streamování jako takové dobrým byznysem.
Ve zkratce
Akcie Netflixu jsou od historického maxima z června 2025 níže o více než 50 % a obchodují se zhruba za 18násobek ročního zisku, což je jedno z nejnižších ocenění za poslední desetiletí. Firmě se přitom obchodně daří, tržby rostou o 12 % a provozní marže přesahuje 30 %. Akcii přesto nekupuji, protože streaming má podle mě strukturální problémy: zákazníky nic nedrží, obsah je drahý a rychle stárne, zdražování má své limity a řada konkurentů vůbec nepotřebuje, aby streaming vydělával.
V dalších letech se však situace zlepšila a ještě před časem to vypadalo, že Netflix definitivně vyhrál streamovací války a že jsem se mýlil. Přidával předplatitele, vyhrál boj se sdílením hesel, úspěšně začal zavádět reklamu a po letech výrazně zvýšil ziskovost i volný cash flow, na rozdíl od většiny ostatních streamovacích služeb. Za rok 2025 dosáhl tržeb 45,2 mld. USD a čistého zisku téměř 11 mld. USD.
Netflix (NASDAQ: NFLX) – vývoj ceny akcie
Graf se načte ze služby TradingView až po kliknutí.
Od loňského léta se však investiční narativ opět změnil a akcie je od svého historického maxima z konce června 2025 níže už o více než 50 %, a to navzdory dobrým finančním výsledkům a růstu všech podstatných metrik. Netflixu se sice obchodně daří, zároveň se však objevuje několik menších problémů:
- Zpomalování růstu tržeb (ve 3. čtvrtletí 2026 rostly o 11,8 %, nejpomaleji za poslední tři roky)
- Neúspěšná akvizice studií a HBO Max od Warner Bros. Discovery (Netflix v prosinci 2025 nabídl přibližně 72 mld. USD, v únoru 2026 ho však přebil Paramount)
- Firma přestala pravidelně zveřejňovat počet předplatitelů, což může znamenat zpomalení (naposledy uvedla více než 325 mil. na konci roku 2025)
- Slabší výsledky reklamy oproti očekáváním (cíl reklamních tržeb na rok 2026 snížila ze 3 na 2,7 mld. USD)
- Rostoucí konkurence nejen v podobě jiných streamovacích služeb, ale i YouTube či vertikálního obsahu generovaného AI
- Slabší výhled na další období (odhad tržeb na 4. čtvrtletí 2026 ve výši 13,44 mld. USD zaostal za očekáváním analytiků)
- Předchozí vysoké ocenění (v červnu 2025 se akcie obchodovaly přibližně za 57násobek ročních zisků)
Všechny tyto faktory způsobily, že se dnes akcie Netflixu obchodují přibližně za 18násobek ročních zisků, což je nejméně od roku 2022 a jedno z nejnižších ocenění za posledních deset let. Je však třeba dodat, že zisk za poslední čtyři čtvrtletí nafukuje jednorázové odstupné 2,8 mld. USD, které Netflix dostal po neúspěšné akvizici. Bez něj by byl násobek blíže 21, což je však stále hluboko pod mediánem posledních let.
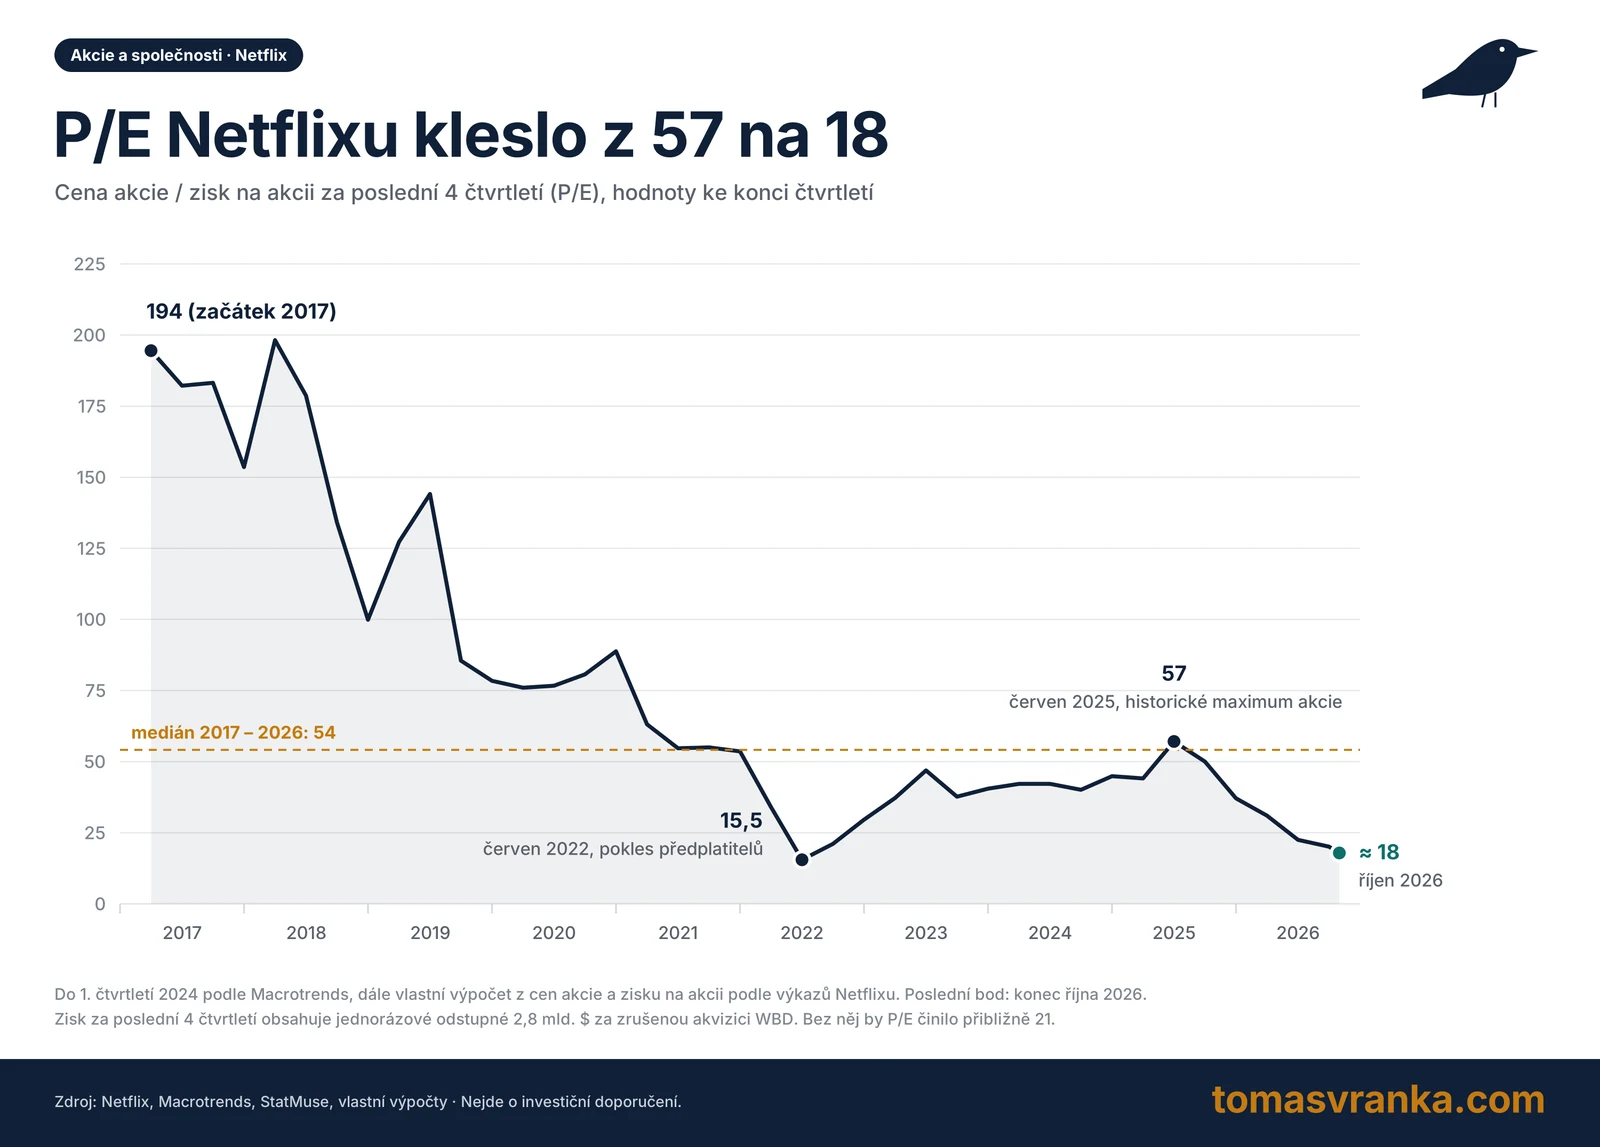
Netflix tedy z pohledu ocenění vypadá opravdu lákavě. Já osobně však mám s touto firmou (respektive se streamingem jako takovým) stále několik problémů, kvůli kterým jsem se nikdy neodhodlal tuto akcii koupit.
Žádný závazek
Streaming je alternativou klasické televize. Ta po desetiletí fungovala tak, že člověk platil měsíční poplatek a kromě toho viděl obrovské množství reklam. Ať se nám to líbilo, nebo ne, alternativa nebyla a člověka u poskytovatele drželo to, že měl podepsanou smlouvu třeba na dva roky. Pokud chtěl poskytovatele změnit, musel někam volat nebo jít osobně, čekat a předplatné zrušit. U jiných operátorů to navíc bylo v principu velmi podobné. Míra odchodu zákazníků (churn rate) tak byla nízká a firmy z nás měly pravidelný a stabilní cash flow. U streamingu to ale neplatí.
Všechno si můžete objednat (ale i zrušit) pár kliknutími z pohodlí domova. Když to přeženu, můžu zaplatit pár stovek korun, během několika týdnů zhlédnout tvorbu za miliardy dolarů, předplatné zrušit a pokračovat takhle na další platformě. Nikde mě tedy nedrží žádná smlouva, což je pro mě super, méně super už je to pro Netflix a jeho konkurenci. Kabelovky fungovaly úplně jinak.
V USA člověk platil klidně i 100 dolarů měsíčně (průměrný účet za placenou televizi byl v roce 2016 přibližně 103 USD), měl smlouvu se závazkem, neměl moc jiných možností a firmy na tom dosahovaly obrovských marží. Mnoho lidí navíc nemělo na výběr i kvůli fyzické infrastruktuře, protože ne všechny služby byly dostupné všude.
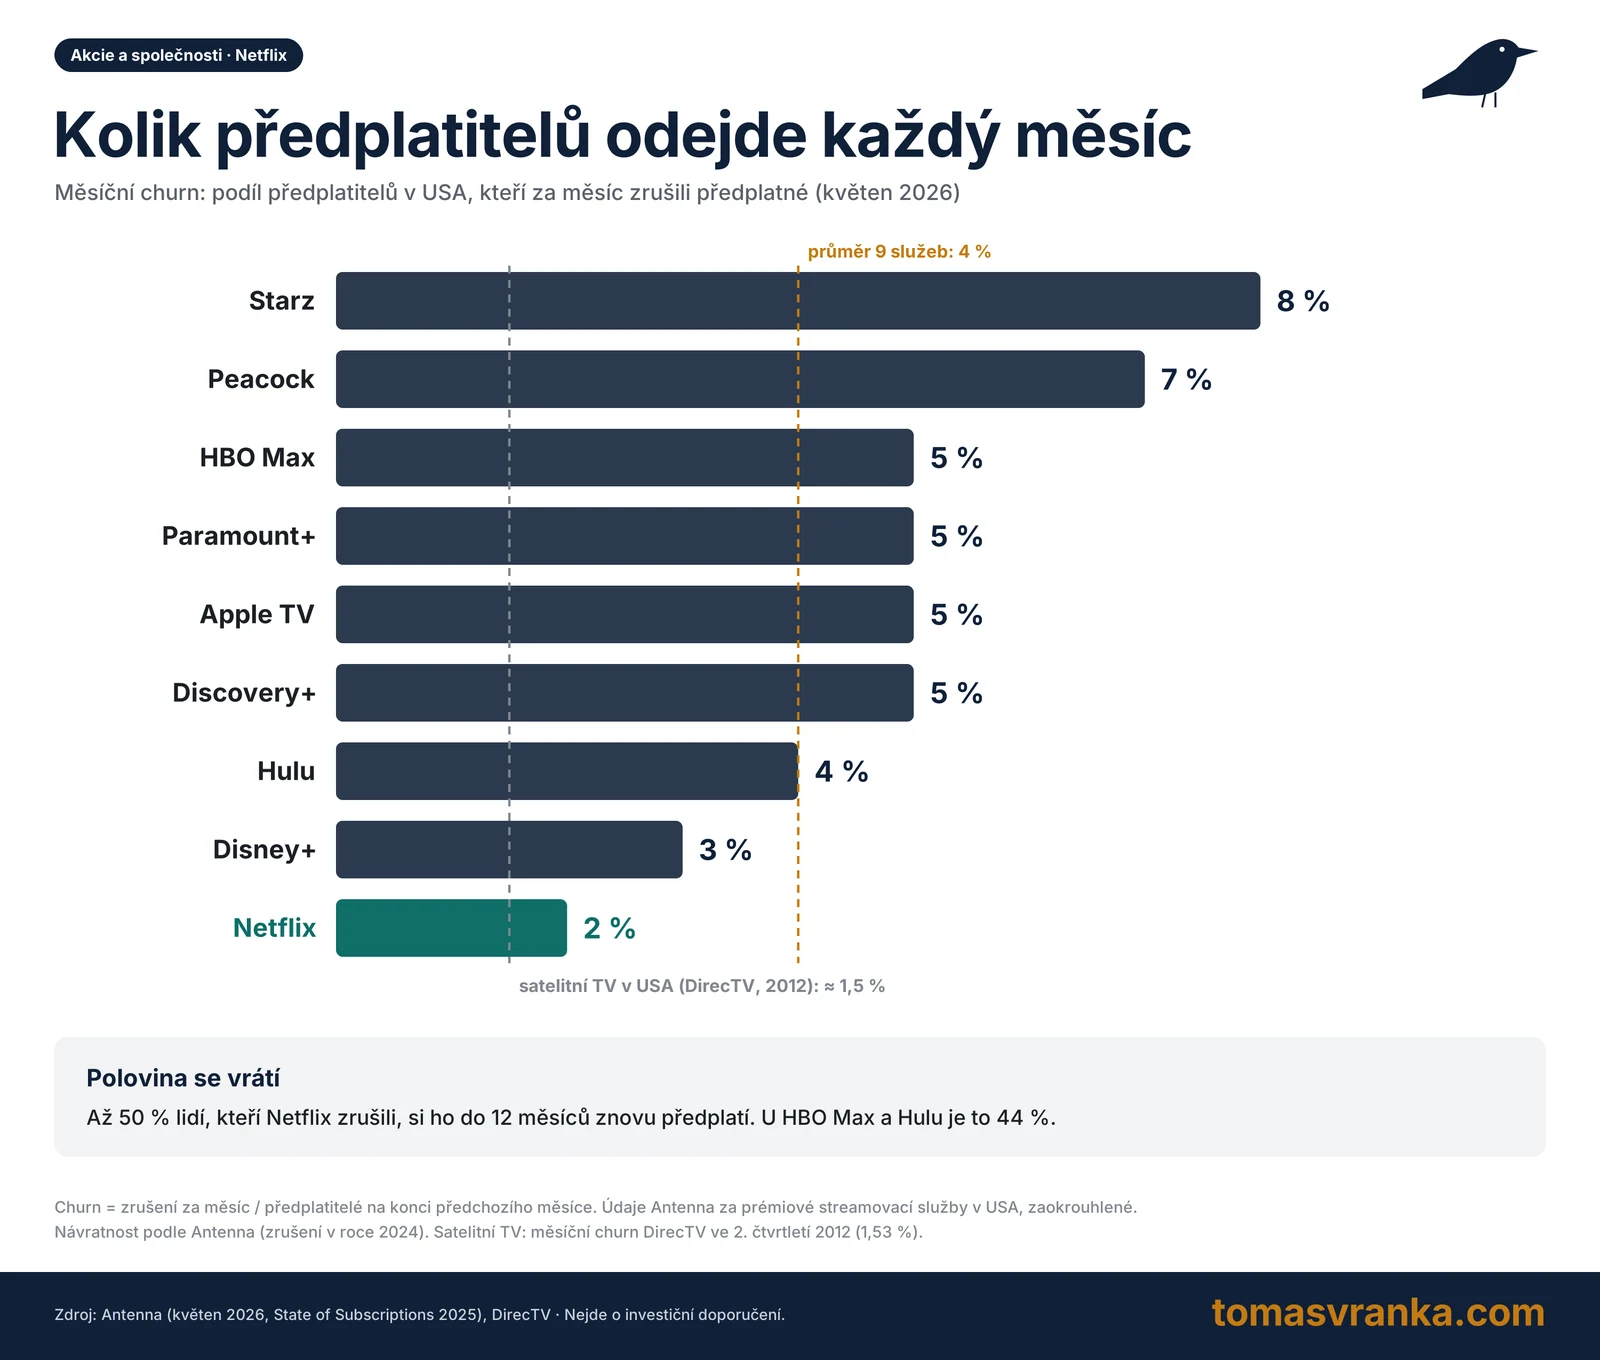
V grafu níže vidíte, kolik procent předplatitelů jednotlivé platformy v USA ztratí každý měsíc. Netflix je na tom ze všech nejlépe a měsíčně ho zruší přibližně 2 % předplatitelů, čímž se téměř vyrovnal klasické satelitní televizi (například DirecTV měla v roce 2012 měsíční churn kolem 1,5 %). U většiny konkurentů je to však 5 % a více, u Peacocku 7 % a u Starz dokonce 8 %, takže tyto služby musí během roku nahradit obrovskou část svého publika. Zajímavé je i to, že až polovina lidí, kteří Netflix zruší, se k němu do roka vrátí.
Pro Netflix je to dobrá zpráva, zároveň to však ukazuje, jak běžné je předplatné vypínat a zapínat podle toho, co zrovna běží.
Reklama, drahý obsah a boj o pozornost
Do toho přichází reklama, pomocí které se Netflix snaží zvýšit své tržby. Ta se však nevyvíjí úplně podle představ (když si od ní člověk jednou odvykne, velmi těžko se k ní vrací) a firma letos snížila svůj cíl reklamních tržeb ze 3 na 2,7 mld. USD. Ani to tedy zatím nevypadá na úplný game changer. Problémem je také to, že televize produkovaly velmi mnoho levného obsahu, jako například reality show. Ty však streamovací služby zatím v takovém rozsahu nedělají, a jejich náklady na obsah jsou proto vysoké.
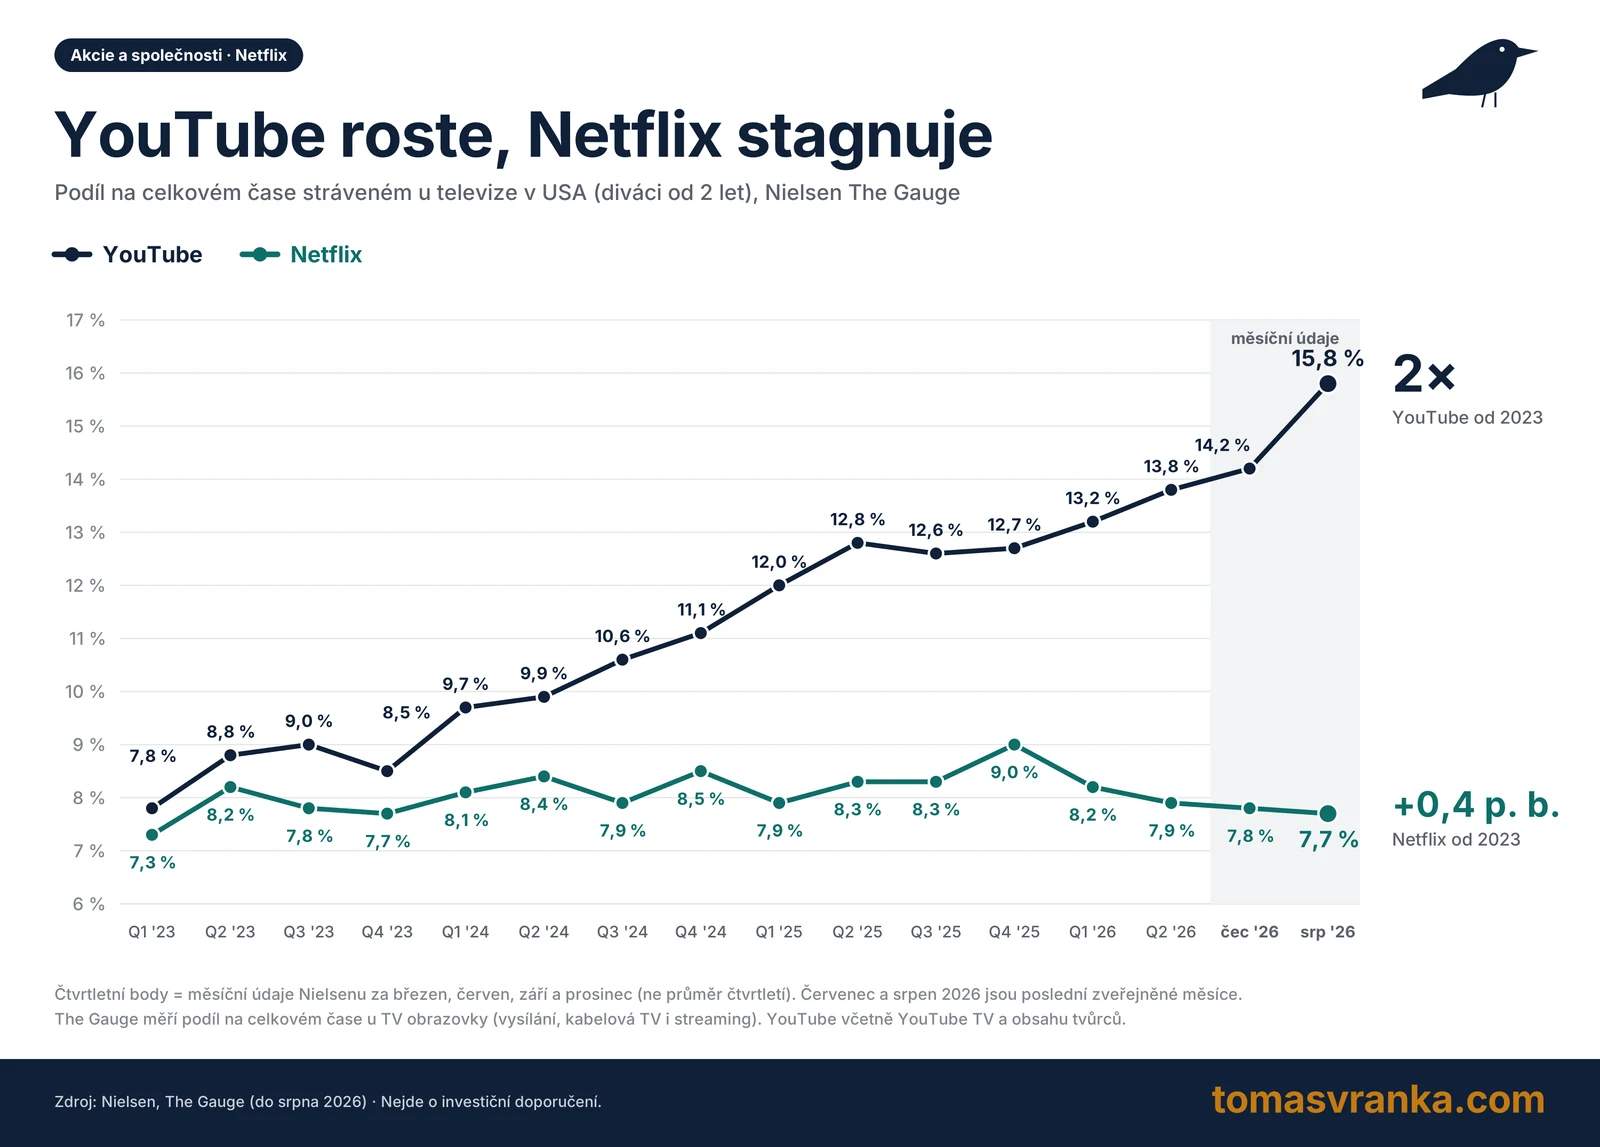
Netflix v roce 2025 utratil za obsah 17,1 mld. USD, tedy téměř 38 % svých tržeb. Data ukazují, že nejvíce předplatitelů přibývá ve chvíli, kdy firma přijde s nějakým velkým hitem, jako například Stranger Things nebo Squid Game. To firmy nutí neustále utrácet hodně peněz za produkci. Zároveň musí soupeřit o náš omezený čas u obrazovky se sociálními sítěmi či YouTube, kde obsah tvoří uživatelé zdarma (z pohledu platforem). YouTube má dnes v USA už 15,8 % celkového času stráveného u televize, tedy více než dvojnásobek Netflixu (7,7 %).
Na grafu níže je dobře vidět, kam se přesouvá pozornost diváků. Podíl YouTube na celkovém čase, který Američané stráví u televize, se od začátku roku 2023 zvýšil ze 7,8 % na rekordních 15,8 % v srpnu 2026, tedy se více než zdvojnásobil. Netflix za stejné období v podstatě stagnuje a jeho podíl se dlouhodobě drží kolem 8 %, v srpnu 2026 to bylo 7,7 %. YouTube tedy dnes lidé v USA na televizích sledují dvakrát déle než Netflix, a to u obsahu, který mu z velké části zdarma dodávají samotní tvůrci.
Do toho tu je stále problém se sdílením hesel. I když platformy v posledních letech udělaly několik kroků, problém úplně nezmizel. Opět jsme u toho, že u klasické televize tento problém firmy neměly.
Konkurenti, kteří ze streamingu žít nemusí
Další problém vidím v tom, s kým Netflix soutěží. Pro Amazon je Prime Video součástí předplatného Prime, které má hlavně udržet zákazníky e-shopu. Apple přes Apple TV prodává především svůj ekosystém zařízení a YouTube je součástí reklamního impéria Googlu. Tyto firmy nepotřebují, aby streaming vydělával sám o sobě, a mohou si dovolit přeplácet obsah i sportovní práva. Ceny sportovních práv přitom rostou a Netflix po nich musí čím dál víc sahat i sám, například za přenosy WWE Raw zaplatí přibližně 5 mld. USD za 10 let.
Soupeřit s někým, pro koho je váš hlavní byznys jen vedlejším produktem, je dlouhodobě velmi nepříjemné.
Obsah rychle stárne
Hit, který dnes přiláká miliony předplatitelů, je za pár let už jen položkou v knihovně, kterou si pustí málokdo. Netflix podle své výroční zprávy odepíše více než 90 % nákladů na film či seriál do čtyř let od jeho uvedení, a to většinu hned na začátku. V praxi to znamená, že firma běží na běžícím pásu: aby si udržela předplatitele, musí každý rok utrácet za nový obsah ještě víc než loni. Klasické televize přitom měly velkou část programu postavenou na levnějším živém vysílání, zprávách a reprízách.
Regulace a místní pravidla
Globální streaming naráží i na místní pravidla. V EU musí mít streamovací služby v katalogu alespoň 30 % evropských děl a některé země, například Francie, je navíc nutí investovat část tržeb do domácí produkce. Netflix tak nemůže úplně volně rozhodovat, kam své peníze investuje, a podobné požadavky se mohou časem rozšiřovat i do dalších zemí.
Zdražování má své limity
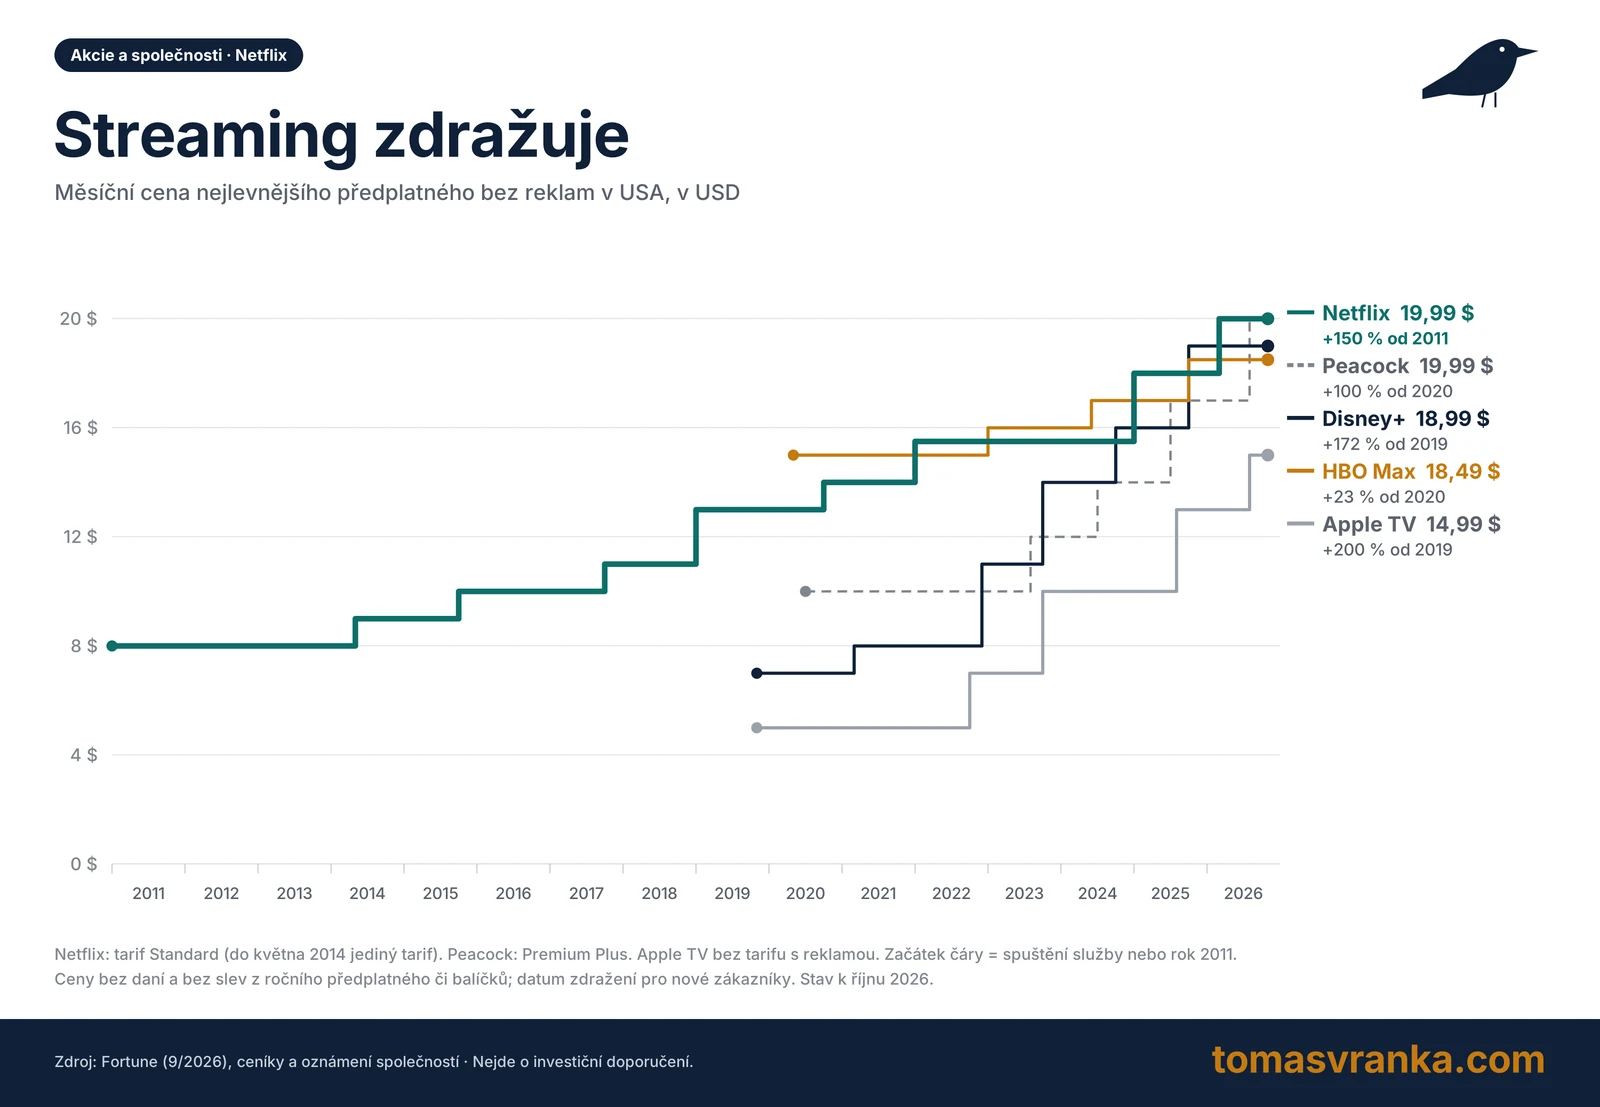
Firmy proti tomu všemu bojují hlavně zvyšováním cen předplatného (viz graf níže). Nejlevnější tarif Netflixu bez reklam stál v USA v roce 2011 7,99 USD, dnes je to 19,99 USD, tedy o 150 % více. Disney+ od svého spuštění v roce 2019 zdražil o 172 % a Apple TV dokonce o 200 %. Pokud by si dnes Američan předplatil osm největších služeb bez reklam, zaplatí měsíčně přibližně 139 USD, tedy téměř tolik, kolik po zohlednění inflace platil za kabelovku v roce 2016.
Zdražování proto nemůže pokračovat donekonečna, protože s každým dalším zvýšením ceny roste riziko, že zákazník předplatné zruší.
Jinak řečeno, pro mě tu stále zůstává několik strukturálních problémů, kvůli kterým bych v noci nespal, kdybych tyto akcie držel. Streamování je pro mě byznys s přelétavými zákazníky, nulovými bariérami odchodu, obrovskými náklady na obsah, konkurenty s hlubšími kapsami a velmi obtížným udržením diváka, což není úplně dobrá kombinace.
Závěr: akcie Netflix zatím nekupuji
Z mého pohledu je tedy streaming služba, která je úžasná pro nás spotřebitele. Co je však dobré pro nás, už nemusí být dobré pro firmy, a já osobně si myslím, že Netflix ani jiné firmy to ještě nemají vyhrané. Na druhou stranu samozřejmě existuje velká šance, že se mýlím a jsem zbytečně příliš skeptický. Netflix je dnes jasným lídrem odvětví s nejnižším churnem, ziskovostí, o které mohou konkurenti jen snít, a v roce 2026 by měl vygenerovat přibližně 12 mld. USD volného cash flow.
V minulosti jsem se u svých tezí několikrát mýlil, a mýlit se tedy možná budu i teď. Přes velkou slevu a dobře fungující byznys mám však k tomuto segmentu stále výhrady. Pro dobro nás všech doufám, že se budu mýlit i tentokrát a že platformy najdou způsob, jak dlouhodobě ziskově fungovat a přinášet kvalitní obsah.
Pokud nechcete sázet na jednu firmu ani jedno odvětví, alternativou mohou být široce diverzifikovaná ETF, o kterých jsem psal v článku Co je ETF a jak funguje.
Zdroje: Netflix – výsledky a dopisy akcionářům, Antenna – churn streamovacích služeb, Nielsen – The Gauge, Fortune – ceny streamingu v USA, Macrotrends – P/E Netflixu.
Upozornění: Článek vyjadřuje můj osobní názor a má výhradně informativní a vzdělávací charakter. Nejde o investiční doporučení a článek nezohledňuje vaši osobní situaci. Investování je spojeno s rizikem ztráty a minulé výnosy nejsou zárukou budoucích výnosů. Údaje odpovídají stavu k říjnu 2026. Autor v době publikace nevlastní akcie společnosti Netflix. Autor je zaměstnancem společnosti XTB. Web tomasvranka.com je soukromý projekt autora. Není provozován, schvalován ani financován zaměstnavatelem a názory na něm uvedené nemusí odpovídat stanoviskům zaměstnavatele. Více na stránce Upozornění.