Složené úročení: proč rozhoduje čas
Co je složené úročení? Jde o princip, při kterém se výnos investice připočte k vkladu a v dalším období se zhodnocuje společně s ním. Peníze tak vydělávají nejen na původním vkladu, ale i na dosavadních výnosech. Čím déle investice trvá, tím rychleji roste, proto u složeného úročení rozhoduje především čas.
Albert Einstein údajně řekl, že složené úročení je osmý div světa: kdo mu rozumí, ten na něm vydělává, a kdo mu nerozumí, ten ho platí. Zda tato slova skutečně pronesl, není doloženo. Nic to však nemění na tom, že jde o fascinující koncept, který nabírá na síle s každým rokem investování.
Ve zkratce
- U složeného úročení se zhodnocuje vklad i dosavadní výnosy, takže investice roste stále rychleji.
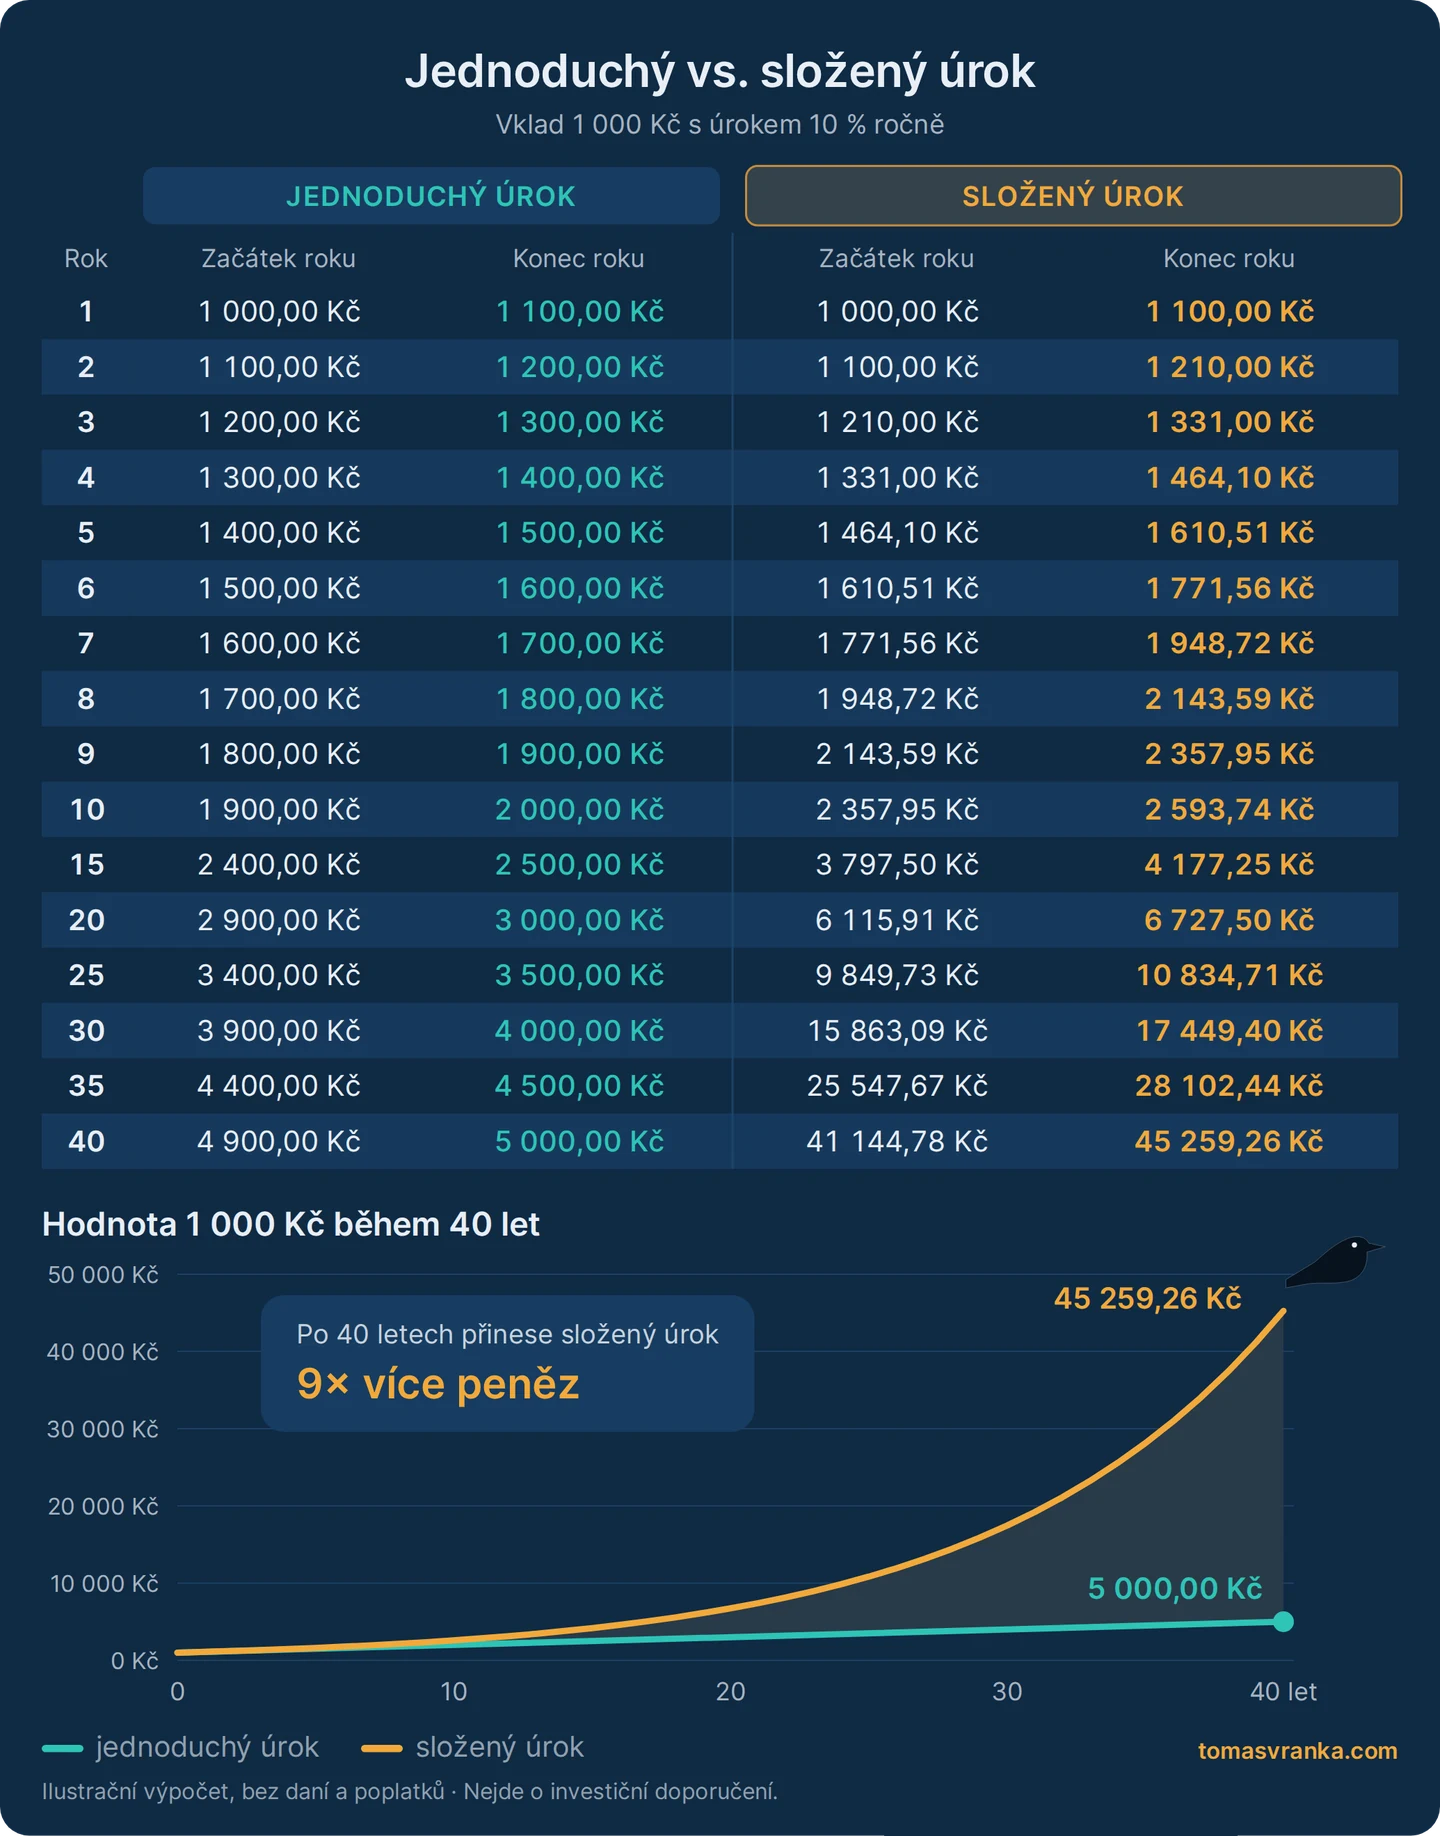
- 1 000 Kč při výnosu 10 % ročně naroste za 40 let na 45 259 Kč, při jednoduchém úročení jen na 5 000 Kč.
- Investor, který začne o 10 let dříve, může mít na konci více i s třikrát nižšími vklady.
- Výsledek nejvíce ovlivňuje čas, výše vkladů, výnos a poplatky.
V článku o ETF jsme si vysvětlili, že investování do akcií a akciových indexů je s rostoucím investičním horizontem bezpečnější. Při 10letém horizontu je pravděpodobnost zisku na straně investora výrazně vyšší než při ročním. S rostoucím horizontem však nejen klesá riziko, ale zároveň roste i celkový výnos investice. Vycházíme přitom z toho, že akciové trhy v minulosti dlouhodobě rostly, a předpokládáme, že porostou i nadále.
Co je složené úročení
V příkladech počítám s výnosem 10 % ročně. Dlouhodobý historický výnos amerických akcií (index S&P 500 včetně dividend) je podle dat profesora Aswatha Damodarana z New York University za roky 1928 až 2025 přibližně 10 % ročně, po odečtení inflace přibližně 7 %. Je však třeba dodat, že jde o historický výnos, nikoli o záruku, že akciové trhy budou takovým tempem růst i nadále.
Představte si dva příklady, ve kterých jednorázově investujete 1 000 Kč. V obou případech se vám investice zhodnotí o 10 % ročně. V prvním případě (jednoduché úročení) se však vždy úročí jen počáteční částka, ve druhém (složené úročení) se úročí i to, co jste již vydělali. Po prvním roce budete mít v obou případech z 1 000 investovaných korun zisk 100 Kč, takže na začátku druhého roku bude hodnota investice 1 100 Kč. Právě tady přichází rozdíl. Při jednoduchém úročení se i ve druhém roce zhodnotí o 10 % jen počáteční částka, tedy 1 000 Kč. Na konci druhého roku tak budete mít 1 200 Kč (vklad 1 000 Kč plus dvakrát zisk 100 Kč). Při složeném úročení se o 10 % zhodnotí nejen úvodní vklad, ale i zisk z prvního roku, tedy celkem 1 100 Kč. Po druhém roce má proto investor ne 1 200, ale 1 210 Kč. Po třetím roce je to při jednoduchém úročení 1 300 Kč, při složeném 1 331 Kč.
Zdá se vám to jako malý rozdíl? Zpočátku opravdu je. V prvních letech složené úročení velký rozdíl neudělá, po třech letech je to jen 31 Kč. Jak ale vypadají čísla později? Po deseti letech je částka při jednoduchém úročení 2 000 Kč, při složeném 2 594 Kč. Po dvaceti letech je to 3 000 Kč oproti 6 728 Kč, po třiceti 4 000 Kč oproti 17 449 Kč a po čtyřiceti 5 000 Kč oproti 45 259 Kč. Po 40 letech je tedy konečná hodnota investice při složeném úročení přibližně devítinásobná. Jak se 1 000 Kč zhodnocuje v jednotlivých letech, vidíte na grafu níže. Je z něj zřejmé, že prvních 10 až 20 let jsou částky poměrně podobné. S každým dalším rokem se však nůžky viditelně rozevírají a rozdíl roste.
Tento princip je jedním z důvodů, proč akcie dlouhodobě patří k velmi výnosným aktivům. Každý další růst (ať už cen akcií, nebo zisků samotných firem) totiž vychází z čísla z předchozího roku, jde tedy o složené úročení. Funguje to podobně, jako když vám někdo zvýší plat. Představte si, že v první práci vyděláváte 30 000 Kč měsíčně. Pokud vám šéf zvýší plat o 10 %, ve druhém roce budete vydělávat 33 000 Kč měsíčně. Pokud vám ho o 10 % zvýší i na konci druhého roku, stejných 10 % už nebude znamenat nárůst o 3 000 Kč, ale o 3 300 Kč. Pokud to takto půjde každý rok, po deseti zvýšeních budete mít plat přibližně 77 800 Kč. Kdyby vám šéf plat zvyšoval vždy o 10 %, ale jen z původní částky, měli byste 60 000 Kč, tedy o 17 800 Kč méně. Stejný princip platí při investování i u firem, ať už mluvíme o růstu tržeb, zisků nebo cen akcií.
Složené úročení si můžete představit i jako sněhovou kouli. Pokud je malá a jednou ji převalíte ve sněhu, nalepí se na ni určité množství sněhu. Pokud má však koule trojnásobně větší průměr, při jednom otočení na sebe nalepí přibližně devětkrát více sněhu. A co je na akciích nejlepší? Složené úročení u nich funguje téměř automaticky. Stačí investici předčasně nevybírat a dividendy reinvestovat, případně zvolit akumulační ETF, která to udělají za vás.
Jaká matematika stojí za složeným úročením
Některé věci člověk opravdu pochopí, až když je zažije. U složeného úročení však pomůže i jednoduchý vzorec: FV = PV × (1 + r)ⁿ.
- FV (budoucí hodnota): číslo, ke kterému se chceme dopracovat
- PV (současná hodnota): vklad, který se nám úročí
- r: roční míra výnosu, se kterou počítáme, v našem případě 10 %, tedy 0,1
- n: počet let, po která se vklad úročí
Jak bude vzorec vypadat v našem případě? FV = 1 000 × (1 + 0,1)⁴⁰. Výsledek je (nepřekvapivě) přibližně 45 259 Kč.
Pravidlo 72: za kolik let se peníze zdvojnásobí
K rychlému odhadu bez kalkulačky slouží pravidlo 72. Stačí vydělit číslo 72 očekávaným ročním výnosem v procentech a výsledek přibližně ukáže, za kolik let se investice zdvojnásobí. Při výnosu 10 % ročně je to 72 ÷ 10 = 7,2 roku, při výnosu 7 % přibližně 10 let. Pravidlo funguje i obráceně: pokud chcete peníze zdvojnásobit za 6 let, potřebujete roční výnos přibližně 12 %.
Jde o zjednodušení, při běžných výnosech od 6 do 10 % ročně je však velmi přesné. Přesný výpočet dává při 10 % zdvojnásobení za 7,27 roku a při 7 % za 10,24 roku. Pravidlo zároveň vysvětluje výsledek našeho příkladu: za 40 let se investice při 10 % ročně zdvojnásobí přibližně 5,5krát, a proto z 1 000 Kč vznikne přibližně 45násobek, tedy 45 259 Kč.
Proč rozhoduje čas: příklad dvou investorů
Sílu času ještě názorněji ukazuje příklad s pravidelným investováním. Představme si dva investory, kteří investují stejnou částku 5 000 Kč měsíčně a dosahují stejného průměrného výnosu 7 % ročně po odečtení inflace (při měsíčním připisování výnosu). Všechny částky jsou tedy v dnešních penězích.
Investor A začne investovat ve 25 letech. Po deseti letech, ve 35, přestane přispívat, peníze však nechá investované až do 65 let. Celkem vloží 600 000 Kč.
Investor B začne investovat až ve 35 letech, tedy ve chvíli, kdy investor A přestává. Do 65 let investuje bez přerušení 30 let a celkem vloží 1 800 000 Kč, tedy třikrát více.
Kdo bude mít v 65 letech více? Investor A, který vložil třikrát méně peněz, bude mít přibližně 7,02 milionu Kč. Investor B přibližně 6,10 milionu Kč. Rozhodlo deset let náskoku, během kterých peníze investora A pracovaly samy na sebe. Investor B ho nedožene, přestože investuje o 20 let déle.
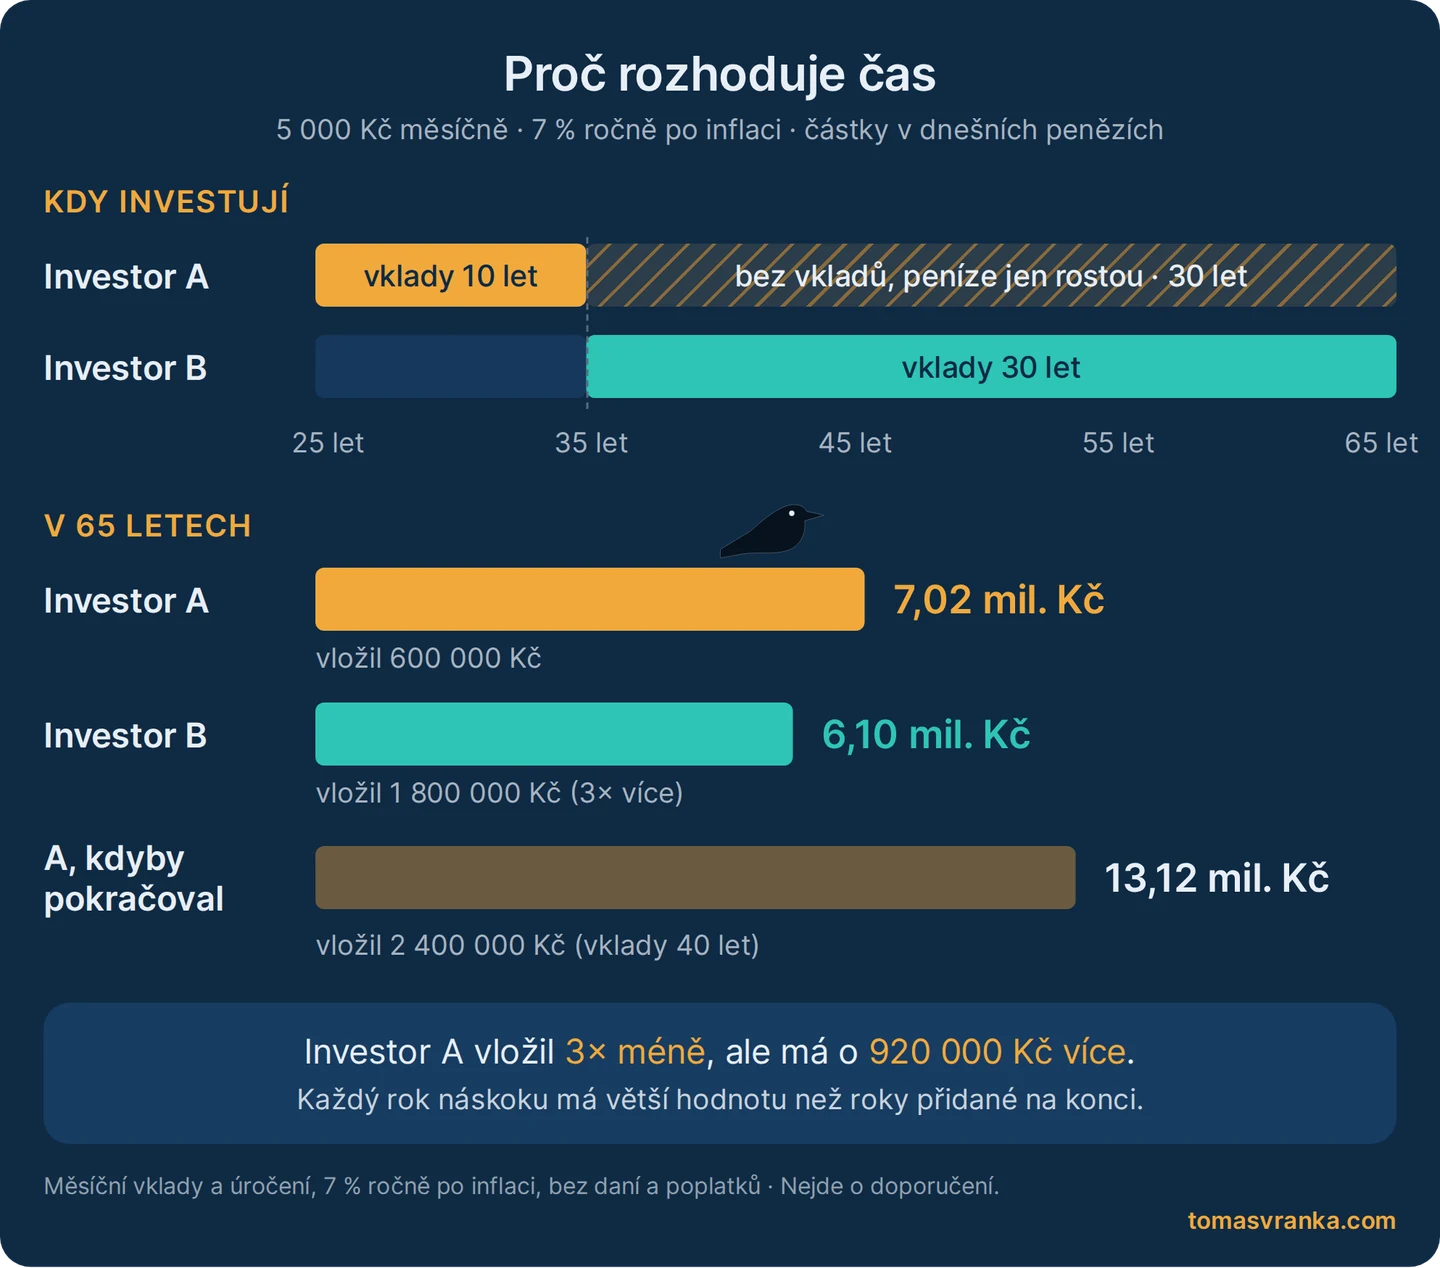
Z příkladu neplyne, že po deseti letech je třeba s investováním přestat. Kdyby investor A pokračoval až do 65 let, měl by přibližně 13,1 milionu Kč. Příklad však ukazuje, že každý rok, o který začnete dříve, má větší hodnotu než roky přidané na konci.
Kalkulačka složeného úročení
Své parametry investice si můžete nastavit níže a vyzkoušet, jak by se vaše peníze zhodnotily.
Kalkulačka složeného úročení
Zadejte vklady, očekávaný výnos a délku investování. Výsledek se přepočítá okamžitě.
Přehled po letech
| Rok | Vloženo | Výnos | Hodnota |
|---|
Výpočet předpokládá měsíční úročení, vklady na konci každého měsíce a stálý výnos snížený o poplatky. Nezohledňuje daně ani inflaci. Jde o modelový příklad, nikoli investiční doporučení; minulé výnosy nejsou zárukou budoucích.
Co může složené úročení brzdit?
Na konečnou hodnotu investice má výrazný vliv hned několik faktorů: výše pravidelných vkladů, poplatky, výnos, inflace a daně. Vezměme si uvedený příklad s jednorázovou investicí 1 000 Kč, ale průměrný roční výnos snižme z 10 % na 8 %. V takovém případě nebude konečná částka po 40 letech 45 259 Kč, ale jen 21 725 Kč, tedy méně než polovina. I zdánlivě malá změna výnosu tak může ukrojit značnou část zisku.
Podobně mohou výsledek výrazně snížit poplatky, daně i inflace. Pozitivní je, že většinu z těchto faktorů dokáže investor ovlivnit. Výši vkladů má ve vlastních rukou. Poplatky dokáže optimalizovat: u indexových ETF jsou dnes často jen zlomky procenta ročně, u aktivně řízených fondů však mohou přesahovat 1,5 % ročně. Proti inflaci se může bránit například tím, že vklady každý rok zvýší o inflaci, a investuje tak stále stejnou reálnou částku. Daň z příjmů při prodeji ETF může v Česku legálně nezaplatit, pokud je drží déle než tři roky (časový test). Osvobozen je i zisk v roce, kdy celkové příjmy z prodeje cenných papírů nepřesáhnou 100 000 Kč. Jinak řečeno, složené úročení pracuje tím lépe, čím vyššího čistého zhodnocení dokážete dosáhnout.
Jak výrazně dokážou složené úročení zpomalit poplatky, ukazuje následující příklad. Investor vkládá 2 500 Kč měsíčně po dobu 30 let a trh mu přináší 7 % ročně (při měsíčním připisování výnosu). Při ročním poplatku 0,2 %, který je běžný u indexových ETF, bude mít na konci přibližně 2,93 milionu Kč. Při poplatku 2 % ročně, který není výjimečný u aktivně řízených fondů, jen přibližně 2,08 milionu Kč. Rozdíl 1,8 procentního bodu ročně ho připraví přibližně o 850 000 Kč, tedy téměř o částku všech jeho vkladů (900 000 Kč). Poplatek totiž neubírá jen z výnosu jednoho roku, ale i ze všeho, co by tyto peníze v budoucnu vydělaly.
Jak využít složené úročení v praxi?
Jak jste viděli na grafu, jedním z nejdůležitějších faktorů, který můžeme ovlivnit poměrně jednoduše, je čas. Konečná hodnota investice je po 40 letech přibližně 2,6krát vyšší než po 30 letech (45 259 Kč oproti 17 449 Kč). Začít investovat o deset let dříve nemusí být vždy jednoduché. Je to však mnohem jednodušší než dlouhodobě dosahovat nadprůměrného výnosu. Pokud by investor chtěl stejnou částku jako v našem modelovém příkladu (45 259 Kč) získat ne za 40, ale za 30 let, musel by 30 let dosahovat průměrného ročního výnosu přibližně 13,5 %. Konečná hodnota investice by pak byla 44 656 Kč. Nevypadá to jako velký rozdíl, ale dosahovat dlouhodobě o 3,5 procentního bodu (tedy o 35 %) vyššího výnosu, než je průměr trhu, je téměř nemožné. Podle analýzy SPIVA společnosti S&P Dow Jones Indices za 20 let (k 31. 12. 2025) zaostalo za indexem S&P 500 téměř 93 % aktivně řízených amerických akciových fondů zaměřených na velké společnosti. Prodloužit investiční horizont je proto mnohem jednodušší způsob, jak využít složené úročení, než navyšovat vklady nebo se snažit o vyšší výnos.
Obecná rada tedy zní: začněte co nejdříve, investujte pravidelně tolik, kolik si můžete dovolit, snažte se o co nejvyšší výnos při riziku, které unesete, a plaťte co nejnižší poplatky. V teorii to zní jednoduše a praxe může být složitější. Tato základní pravidla však platí, ať se nám to líbí, nebo ne. Jak fungují ETF, která se k dlouhodobému pravidelnému investování často využívají, vysvětluji v samostatném článku.
Závěr
Složené úročení není trik ani zázrak, ale jednoduchá matematika: výnosy, které zůstanou investované, přinášejí další výnosy. Jeho síla se naplno projeví až po letech, proto je čas tím nejcennějším, co investor má. Kdo začne dříve, investuje pravidelně, drží poplatky nízko a peníze předčasně nevybírá, nechává složené úročení pracovat ve svůj prospěch.
Časté otázky (FAQ)
Jaký je rozdíl mezi úrokem a výnosem?
Úrok je odměna, kterou dostanete za to, že někomu půjčíte peníze, například bance na spořicím účtu nebo státu či firmě prostřednictvím dluhopisu. Jeho výše je obvykle daná předem. Výnos je širší pojem a zahrnuje vše, co investice přinese: růst ceny, dividendy i úroky. U akcií a ETF není výnos garantovaný. Složené úročení funguje v obou případech, pokud se výnosy reinvestují.
Funguje složené úročení i na spořicím účtu?
Ano. Pokud získané úroky ponecháte na účtu, zhodnocují se i ony, takže funguje složené úročení. Sazby spořicích účtů jsou však zpravidla výrazně nižší než dlouhodobý výnos akciových trhů, často nepokryjí ani inflaci a úroky podléhají dani. Spořicí účet je proto vhodný hlavně k tvorbě rezervy, nikoli k dlouhodobému investování a budování majetku.
Jak často se peníze úročí?
Záleží na konkrétním produktu. Banky připisují úroky obvykle měsíčně, čtvrtletně nebo ročně, ceny na akciových trzích se mění průběžně každý den. Zda se vklad úročí měsíčně, nebo čtvrtletně, nemá na konečnou částku velký vliv. Mnohem větší vliv má délka investování, výše vkladů, výnos a daně.
Kolik musím investovat, abych měl 2,5 milionu Kč?
Záleží hlavně na tom, jak dlouho budete investovat. Pokud opět vycházíme z historického průměrného výnosu 10 % ročně (při měsíčním připisování výnosu, bez zohlednění inflace, poplatků a daní), potřebujete měsíčně investovat přibližně:
- 1 100 Kč, pokud máte horizont 30 let (celkem vložíte přibližně 398 000 Kč),
- 3 300 Kč, pokud máte horizont 20 let (celkem vložíte přibližně 790 000 Kč),
- 12 200 Kč, pokud máte horizont 10 let (celkem vložíte přibližně 1 465 000 Kč).
Čím dříve začnete, tím větší část konečné částky za vás vytvoří složené úročení. Vlastní modelové příklady si můžete spočítat v kalkulačce výše v článku.
Zdroje
- Aswath Damodaran (NYU Stern): Historical Returns on Stocks, Bonds and Bills, 1928 – 2025
- S&P Dow Jones Indices: SPIVA U.S. Scorecard, Year-End 2025
Upozornění: Článek má výhradně vzdělávací charakter a vyjadřuje můj osobní názor. Nejde o investiční doporučení. Výpočty jsou modelové a nezohledňují daně ani poplatky, pokud není uvedeno jinak. Historické výnosy nejsou zárukou budoucích výnosů a investování je spojeno s rizikem ztráty. Jsem zaměstnancem obchodníka s cennými papíry XTB; tento článek však není propagací jeho služeb. Poslední aktualizace: říjen 2026.